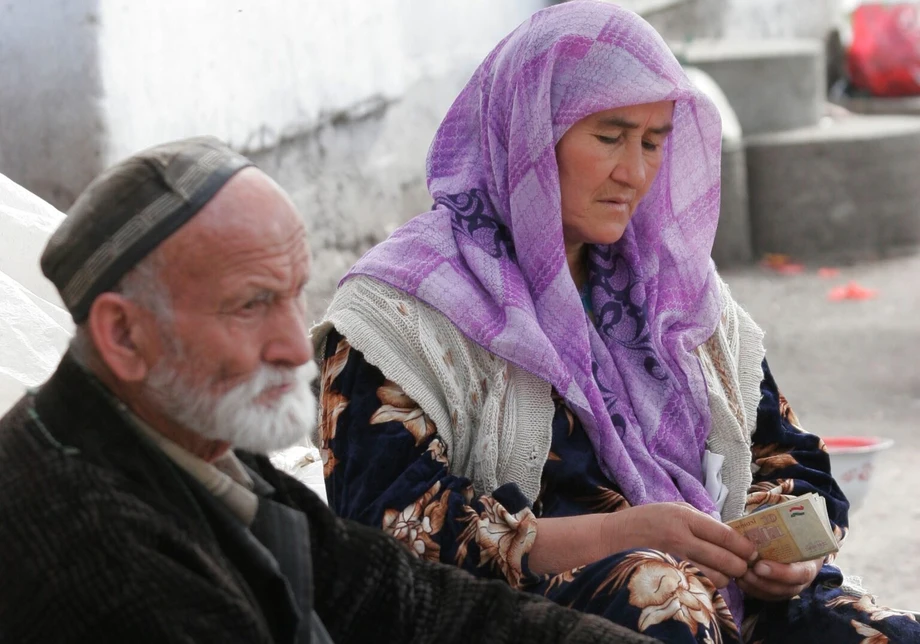
Duas opções para a aposentadoria, sem mudança na lei
Mulheres no Tajiquistão poderiam ter de esperar mais cinco ou sete anos para se aposentar, conforme duas opções propostas pelo Banco Asiático de Desenvolvimento, enquanto os homens poderiam enfrentar um aumento de dois anos. A Agência de Seguro Social e Pensões do país afirma que as propostas são consultivas. As idades atuais de aposentadoria continuam sendo 58 anos para mulheres e 63 para homens.
Conteúdo
- Duas opções para a aposentadoria, sem mudança na lei
- O que as mudanças propostas significariam
- Por que o cadastro é apenas o ponto de partida
- O que os números de trabalhadores mostram
- Quanto rendem as aposentadorias
- Quem pagaria pelas pensões sociais?
- Mais longevidade, população jovem e opções regionais
- Registros melhores e acesso facilitado
- Uma relação mais ampla com credores internacionais
- Principais pontos
As opções constam do estudo do BAD sobre o país, Transformação econômica para um crescimento sustentável e inclusivo no Tajiquistão. Uma delas elevaria gradualmente a idade de aposentadoria das mulheres para 63 anos, igualando-a à idade atual dos homens. A outra introduziria gradualmente a aposentadoria aos 65 anos para ambos os sexos.
O banco também recomenda considerar exigências mais longas de contribuição: 30 anos tanto para mulheres quanto para homens, em comparação com as exigências atuais de 20 anos para mulheres e 25 para homens. As contribuições são pagamentos ao seguro previdenciário feitos durante a vida profissional e usados para formar o direito à aposentadoria.
O Tajiquistão não anunciou nenhuma decisão nem cronograma de implementação dessas mudanças. A agência de pensões afirma que alterações nas idades de aposentadoria, nos requisitos de contribuição ou em outras condições de elegibilidade devem seguir os procedimentos legais nacionais e entrar em vigor por meio de legislação.
O debate ocorre após as recomendações anteriores de reforma previdenciária do BAD, que inseriram as idades de aposentadoria em um pacote mais amplo, envolvendo cobertura do seguro, valores dos benefícios, registros de contribuição e apoio a pessoas sem direito suficiente à aposentadoria. Para os trabalhadores, a situação imediata não muda. A questão mais ampla é como financiar aposentadorias adequadas quando muitas pessoas empregadas fazem contribuições irregulares ou trabalham fora dos sistemas formais de folha de pagamento.
O que as mudanças propostas significariam
As mulheres seriam as mais afetadas pelas mudanças em qualquer uma das opções de aposentadoria. Passar dos 58 para os 63 anos acrescenta cinco anos; chegar aos 65 acrescenta sete. Os homens manteriam a idade atual na primeira opção e enfrentariam mais dois anos na segunda.
O requisito de contribuição proposto também afetaria mais as mulheres. Elevar o mínimo de 20 para 30 anos significa acrescentar 10 anos de contribuições, um aumento de 50%. Para os homens, passar de 25 para 30 anos significa cinco anos a mais, ou um aumento de 20%.
A idade de aposentadoria e o histórico de contribuições são condições distintas. Uma pessoa pode atingir a idade exigida e ainda assim ter poucos anos de pagamentos registrados. Por isso, exigências mais longas de contribuição teriam um impacto especialmente grande sobre pessoas cujo trabalho inclui cuidados não remunerados, migração, atividades sazonais ou períodos fora da economia formal.
A aposentadoria mais tardia pode melhorar as finanças previdenciárias quando as pessoas permanecem empregadas e continuam contribuindo. A possibilidade de os trabalhadores fazerem isso depende da saúde, da ocupação, das condições de trabalho, do acesso a empregos adequados e das oportunidades de requalificação. Uma idade legal mais alta exigiria atenção especial a essas condições práticas.
Por que o cadastro é apenas o ponto de partida
Cerca de 2,1 milhões de pessoas estavam cadastradas no sistema de seguro previdenciário do Tajiquistão em 2024, aproximadamente um terço da população em idade ativa. O BAD aponta o emprego informal, os pagamentos irregulares e as deficiências nos registros como razões centrais para a cobertura limitada das contribuições.
Uma conta cadastrada pode receber pagamentos regularmente, de vez em quando ou nunca. O financiamento previdenciário depende do volume de dinheiro que efetivamente entra no sistema e da regularidade desses recursos. Registros confiáveis de contribuição também determinam se os trabalhadores recebem crédito pelos pagamentos feitos em seu nome.
O BAD recomenda incluir no seguro previdenciário mais pessoas que trabalham por conta própria e mais trabalhadores do setor informal. Também propõe facilitar o cadastro e melhorar a troca de informações entre órgãos públicos, para que os registros de emprego e contribuição possam ser cruzados com mais precisão.
A migração dificulta a arrecadação. Cerca de 825 mil cidadãos tajiques trabalhavam no exterior no primeiro semestre de 2025, segundo a Organização Internacional para as Migrações. Alguns cidadãos que trabalham fora do país não contribuem para o fundo de pensões do Tajiquistão, reduzindo o volume de recursos disponível para financiar as aposentadorias nacionais.
O que os números de trabalhadores mostram
O Tajiquistão tinha 894.923 aposentados em 1º de outubro de 2026, segundo as estatísticas nacionais. O número de pessoas empregadas era de aproximadamente 2,851 milhões em agosto, o que representa cerca de 3,2 pessoas empregadas para cada aposentado.
Apenas cerca de 1,307 milhão de pessoas estavam registradas como assalariadas em empresas de diferentes tipos de propriedade, o equivalente a 45,8% do emprego total. As demais pessoas empregadas incluem empresários, integrantes de fazendas dehqon e outras categorias de trabalhadores que também podem fazer contribuições sociais.
O cálculo financeiro precisa, portanto, levar em conta o número de contribuintes regulares, os valores pagos e o custo das aposentadorias. Três pessoas empregadas sustentando um aposentado gerariam receitas muito diferentes, dependendo dos rendimentos e de as três contribuírem todos os meses.
Dados comparáveis do Comitê de Estatística da CEI colocam o Tajiquistão em 318 aposentados por mil pessoas empregadas em 2024, ou cerca de 3,1 trabalhadores por aposentado. Cazaquistão, Quirguistão e Uzbequistão registraram, cada um, 347 aposentados por mil pessoas empregadas, ou cerca de 2,9 trabalhadores por aposentado. A Rússia registrou 555, ou cerca de 1,8. Esses números descrevem a relação entre emprego e recebimento de aposentadoria nos países, usando um período de referência comum.
Quanto rendem as aposentadorias
A aposentadoria média por idade no Tajiquistão foi de 475,8 somoni por mês em 2024, diante de um salário médio mensal de 2.148,9 somoni. O benefício correspondia a cerca de 22,1% do salário médio, ou seja, o salário era aproximadamente 4,5 vezes maior.
Essas médias mostram uma diferença substancial entre a renda do trabalho e a renda da aposentadoria. A situação de cada pessoa depende do salário anterior, do histórico de contribuições e do direito ao benefício, enquanto as necessidades também variam de uma família para outra.
O BAD recomenda aprimorar a indexação, mecanismo usado para reajustar as aposentadorias conforme mudam os preços e o custo de vida. Se alimentos, aquecimento e outros itens essenciais ficam mais caros enquanto o benefício permanece fixo, ele compra menos.
O banco também defende a criação de indicadores para avaliar se os pagamentos previdenciários garantem um padrão de vida adequado. A reforma previdenciária envolve, portanto, duas tarefas relacionadas: assegurar que entre dinheiro suficiente no sistema e que os pagamentos ofereçam apoio significativo a quem os recebe.
Quem pagaria pelas pensões sociais?
O BAD propõe transferir gradualmente para o orçamento do Estado o financiamento das pensões sociais, ao longo de vários anos. Esses benefícios amparam determinados grupos que não têm direito a uma aposentadoria baseada em contribuições.
A aposentadoria contributiva está vinculada aos direitos acumulados por meio de pagamentos durante a vida profissional. A pensão social oferece apoio quando esses direitos são insuficientes ou inexistentes. Separar o financiamento permitiria identificar com mais clareza quanto o governo gasta com cada função.
Pelo modelo proposto, as receitas das contribuições financiariam principalmente as aposentadorias do seguro, enquanto as receitas gerais do governo sustentariam as pensões sociais. O Estado precisaria planejar a transferência ao longo de vários exercícios orçamentários, em vez de assumir toda a despesa de uma só vez.
Essa questão de financiamento ganha especial importância diante da proposta de exigir 30 anos de contribuições. Trabalhadores com históricos interrompidos precisariam entender claramente tanto seus direitos ao seguro quanto o apoio disponível caso não cumpram o requisito.
Mais longevidade, população jovem e opções regionais
Dados nacionais citados pelo BAD apontam que a expectativa de vida era de 76,6 anos em 2024, ante 68,4 em 2010, um aumento de 8,2 anos. Estimativas do Banco Mundial situam a expectativa de vida em cerca de 72 anos; as diferenças podem refletir os dados e métodos utilizados.
A expectativa de vida ao nascer indica a duração média da vida de uma população. O planejamento previdenciário também precisa estimar por quanto tempo as pessoas vivem depois de atingir a idade de aposentadoria, pois isso determina a duração esperada dos pagamentos.
O Tajiquistão continua sendo um país jovem: 62,8% dos residentes têm menos de 30 anos. A futura base de contribuintes dependerá, em parte, de esses jovens encontrarem empregos que gerem pagamentos previdenciários regulares, no país ou por meio de acordos que cubram o trabalho no exterior.
As regras de aposentadoria variam pela Ásia Central. O Quirguistão estabelece a idade em 63 anos para homens e 58 para mulheres, igual à do Tajiquistão. No Uzbequistão, as idades são 60 e 55 anos. No Cazaquistão, são 63 anos para homens e 61 para mulheres; a idade para as mulheres permanece em 61 até 2028 e depois sobe gradualmente para 63 até 2031.
Uma idade unificada de 65 anos colocaria o Tajiquistão acima dos limites informados para ambos os sexos. O financiamento, os padrões de emprego e as regras dos benefícios de cada país continuariam influenciando os resultados da idade de aposentadoria escolhida.
Registros melhores e acesso facilitado
As propostas administrativas do BAD incluem registros individuais de contribuição mais completos, ampliação dos serviços digitais e melhor troca de informações entre instituições públicas. Para os trabalhadores, um registro pessoal preciso facilitaria a consulta dos pagamentos e a compreensão dos direitos previdenciários acumulados.
O banco também recomenda desenvolver a poupança previdenciária voluntária e tornar mais clara a supervisão dos fundos de pensão fora do sistema estatal. Entre as salvaguardas propostas estão licenciamento, regras de investimento e fiscalização. A poupança voluntária ofereceria às pessoas outra forma de se preparar para a aposentadoria, além do seguro previdenciário obrigatório.
No início de outubro, o BAD destinou US$ 20,5 milhões à ampliação da cobertura dos serviços previdenciários, à modernização dos pagamentos de aposentadorias e benefícios sociais e à melhoria da qualidade e da disponibilidade dos serviços sociais. Esse trabalho trata tanto do processo prático de acesso aos benefícios quanto da gestão dos pagamentos.
Ainda faltam projeções públicas detalhadas que comparem os efeitos financeiros e sociais das opções de aposentadoria. Uma comparação útil mostraria a receita esperada das contribuições, os gastos com aposentadorias e o número de pessoas que se qualificariam em cada opção, além dos efeitos sobre trabalhadores com registros de emprego incompletos.
Uma relação mais ampla com credores internacionais
As propostas previdenciárias surgem em meio a discussões financeiras mais amplas entre o Tajiquistão e instituições internacionais. O país deve cerca de US$ 260 milhões ao BAD, enquanto o banco propôs um novo pacote de US$ 500 milhões para o projeto hidrelétrico de Rogun.
O pacote planejado consiste em uma doação de US$ 200 milhões e um empréstimo concessional de US$ 300 milhões, conforme descrito nas negociações de financiamento de Rogun. Uma doação não precisa ser reembolsada; um empréstimo concessional deve ser pago em condições mais favoráveis do que as de um financiamento comercial comum.
Em 1º de outubro, o parlamento ratificou um acordo de financiamento de US$ 300 milhões para Rogun com a Associação Internacional de Desenvolvimento, parte do Grupo Banco Mundial, que já havia fornecido US$ 350 milhões. O ministro das Finanças, Faiziddin Kahhorzoda, e o presidente do Banco Nacional, Firdavs Tolibzoda, também se reuniram em outubro com Bo Li, vice-diretor-geral do FMI.
A estratégia de parceria do Banco Mundial para o país, de 2026 a 2032, dá ênfase ao investimento privado, a um papel menor do Estado na economia e à facilitação das condições para os negócios. O debate previdenciário do Tajiquistão ocorre em paralelo a essas discussões mais amplas sobre as finanças públicas e a política econômica.
As principais datas e números abrangem vários períodos de referência:
- 2024: O cadastro no seguro previdenciário chegou a cerca de 2,1 milhões de pessoas, enquanto a aposentadoria média por idade foi de 475,8 somoni por mês.
- Primeiro semestre de 2025: Cerca de 825 mil cidadãos tajiques trabalhavam no exterior, segundo a Organização Internacional para as Migrações.
- Agosto de 2026: O número de pessoas empregadas era de aproximadamente 2,851 milhões.
- 1º de outubro de 2026: O número de aposentados chegou a 894.923, e o parlamento ratificou o acordo de US$ 300 milhões para Rogun.
- Outubro de 2026: As propostas previdenciárias do BAD levaram a esclarecimentos de que as regras atuais de aposentadoria continuavam em vigor.
Principais pontos
- As idades de aposentadoria no Tajiquistão permanecem em 58 anos para mulheres e 63 para homens.
- O BAD propõe elevar gradualmente a idade das mulheres para 63 anos ou passar a idade de ambos os sexos para 65.
- O banco também recomenda considerar 30 anos de contribuições tanto para mulheres quanto para homens.
- Cerca de 2,1 milhões de pessoas estavam cadastradas no seguro previdenciário em 2024, aproximadamente um terço da população em idade ativa.
- A aposentadoria média por idade em 2024 equivalia a cerca de 22,1% do salário médio mensal.
- Outras propostas tratam do financiamento das pensões sociais, de reajustes pela inflação, de registros digitais, da poupança voluntária e da ampliação da cobertura.
- Qualquer mudança nas condições de elegibilidade exige medidas previstas na legislação tajique; nenhum cronograma de implementação foi anunciado.