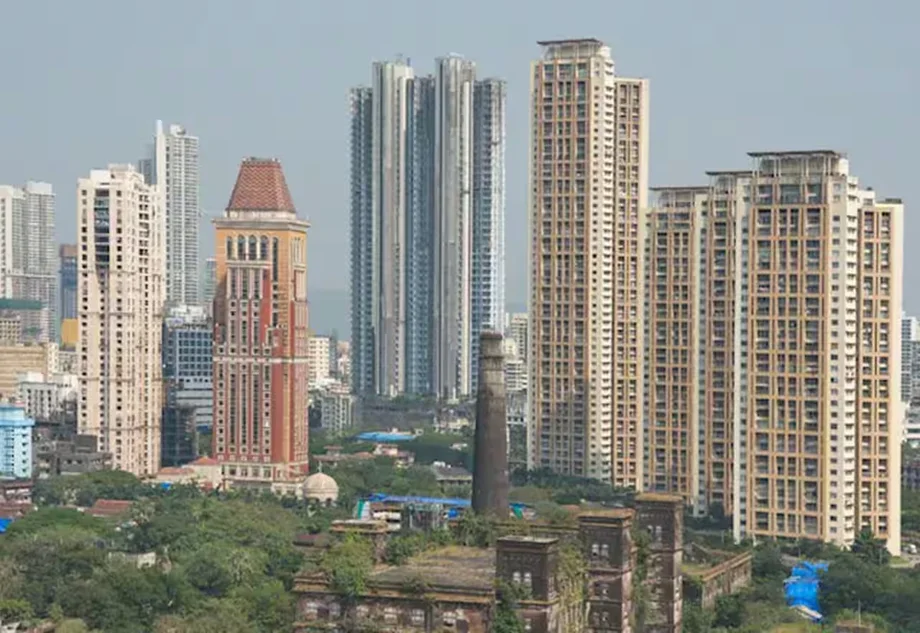
Índia atrai US$ 5,5 bilhões à medida que os investimentos se voltam para a infraestrutura digital
A Índia atraiu US$ 5,5 bilhões em investimentos imobiliários estrangeiros nos primeiros nove meses de 2026, superando os US$ 3,7 bilhões investidos na China continental. A diferença de US$ 1,8 bilhão deixa a Índia cerca de 49% à frente, tornando o país um destino cada vez mais importante para o capital imobiliário internacional, enquanto a atividade de investimento se recupera na Ásia e no Pacífico.
Conteúdo
- Índia atrai US$ 5,5 bilhões à medida que os investimentos se voltam para a infraestrutura digital
- Duas medidas de investimento contam partes diferentes da história
- Investidores estrangeiros impulsionaram o terceiro trimestre
- Por que os data centers atraem tanto dinheiro
- A renda dos escritórios continua sendo um grande atrativo
- Recuperação regional com crescimento desigual
- Um pequeno grupo de compradores controla uma parcela maior
- Crescimento urbano e custos de empréstimo moldam as perspectivas da Índia
- Principais pontos
Os data centers são uma parte importante dessa mudança. Os investimentos nessas instalações chegaram a US$ 3,9 bilhões na Índia em 2026, quase o dobro do valor registrado em escritórios. Ainda assim, terrenos para desenvolvimento continuaram sendo a maior categoria individual de investimento do país, indicando que os investidores buscam tanto imóveis existentes quanto áreas para futuras construções.
A atratividade da Índia também se baseia na renda gerada por edifícios comerciais. Escritórios de alto padrão ofereciam rendimentos de cerca de 7,75% a 8%, enquanto os aluguéis de escritórios subiam aproximadamente 7% a 8% ao ano. Esses números dão aos investidores duas fontes potenciais de crescimento da renda: os aluguéis recebidos atualmente e os valores mais altos à medida que os contratos são renovados.
Duas medidas de investimento contam partes diferentes da história
O India Capital MarketBeat, da Cushman & Wakefield, publicado em 15 de outubro de 2026, registrou US$ 2,1 bilhões em investimentos imobiliários institucionais no terceiro trimestre. O total dos primeiros nove meses chegou a US$ 5,5 bilhões, um aumento de 11% em relação ao mesmo período de 2025.
Os totais coincidentes de US$ 5,5 bilhões se referem a medidas diferentes. A comparação entre Índia e China acompanha o capital que cruza fronteiras nacionais, enquanto o número da Cushman & Wakefield considera investimentos institucionais, incluindo a participação de investidores nacionais e estrangeiros. Investidores institucionais são organizações, como fundos de investimento e seguradoras, que reúnem grandes quantias de dinheiro para comprar ativos.
Um levantamento mais amplo de transações, incluindo negócios com terrenos, calculou em US$ 14,3 bilhões a atividade imobiliária da Índia nos quatro trimestres anteriores, alta de 13% em dólares. Cada medida responde a uma pergunta diferente: para onde vai o dinheiro estrangeiro, como as instituições investem e quanto os imóveis negociados movimentam.
Investidores estrangeiros impulsionaram o terceiro trimestre
Os investidores estrangeiros responderam por 68% do capital aplicado na Índia durante o terceiro trimestre, segundo a Cushman & Wakefield. Aplicada ao total trimestral de US$ 2,1 bilhões, essa participação representa aproximadamente US$ 1,43 bilhão. Os investidores nacionais forneceram os 32% restantes, ou cerca de US$ 672 milhões.
Projetos em várias cidades atraíram a maior parte dos investimentos. Mumbai e Delhi NCR, a Região da Capital Nacional nos arredores de Nova Délhi, continuaram sendo destinos importantes. O destaque para projetos em diferentes localidades mostra que o capital foi direcionado tanto a portfólios e programas mais amplos de desenvolvimento quanto a edifícios individuais.
A cronologia dos investimentos também mostra como as condições de financiamento e a atividade de transações evoluíram ao longo do ano:
- Abril a junho de 2026: O Reserve Bank of India elevou sua taxa básica de juros em 25 pontos-base, o equivalente a 0,25 ponto percentual.
- Julho a setembro de 2026: Os investimentos imobiliários institucionais chegaram a US$ 2,1 bilhões, com participação de 68% dos investidores estrangeiros.
- Janeiro a setembro de 2026: Os investimentos institucionais totalizaram US$ 5,5 bilhões, alta de 11% em relação ao ano anterior.
- 15 de outubro de 2026: A Cushman & Wakefield publicou sua avaliação do terceiro trimestre.
Por que os data centers atraem tanto dinheiro
Os data centers receberam 52% dos fluxos de investimento na avaliação do terceiro trimestre da Cushman & Wakefield, à frente de escritórios e do setor hoteleiro. Um data center abriga computadores e equipamentos de rede que armazenam informações e executam serviços digitais. Entre os requisitos imobiliários dessas instalações estão fornecimento confiável de energia, sistemas de refrigeração e conexões de comunicação robustas.
O valor maior, de US$ 3,9 bilhões em investimentos em data centers na Índia, esteve associado a grandes compromissos de desenvolvimento envolvendo a AirTrunk e a EQT, além da expansão de infraestrutura por empresas de hiperescala. Essas empresas de tecnologia operam redes de computação em escala muito ampla, muitas vezes para oferecer serviços de nuvem.
Os números de investimento abrangem categorias e períodos diferentes: os US$ 3,9 bilhões se referem ao capital destinado a data centers em 2026, enquanto a participação de 52% vem da avaliação trimestral dos investimentos institucionais. Os resultados citados não apresentam um detalhamento comum das transações que concilie esses números.
Na Ásia e no Pacífico, as transações com data centers aumentaram 79% nos primeiros nove meses de 2026 em comparação com o mesmo período do ano anterior. Foi o crescimento mais rápido entre os setores imobiliários acompanhados, inserindo o avanço da Índia em um movimento regional mais amplo em direção à infraestrutura digital.
A renda dos escritórios continua sendo um grande atrativo
Os escritórios de padrão A, geralmente edifícios modernos, bem equipados e em localizações desejáveis, ofereciam aos investidores indianos rendimentos de aproximadamente 7,75% a 8%. O rendimento de um imóvel expressa a renda anual de aluguel como porcentagem do valor do edifício. Com um rendimento de 8%, um imóvel avaliado em US$ 100 milhões geraria cerca de US$ 8 milhões em renda imobiliária anual, segundo esse cálculo.
Os títulos do governo indiano com vencimento em 10 anos ofereciam rendimento de cerca de 7,2%, servindo de referência para os investidores compararem retornos. Os rendimentos informados para escritórios ficam aproximadamente entre 0,55 e 0,8 ponto percentual acima desse valor, em linha geral com o prêmio reportado de 60 a 80 pontos-base. Um ponto-base corresponde a um centésimo de ponto percentual.
Os investidores imobiliários também enfrentam custos e riscos que afetam o retorno final, incluindo despesas com empréstimos, reparos, espaços vazios e mudanças no valor dos edifícios. A alta dos aluguéis pode aumentar a renda, enquanto a vacância ou custos de financiamento maiores podem reduzir o valor que fica com os proprietários.
A alta anual de cerca de 7% a 8% nos aluguéis de escritórios ajuda a explicar o interesse contínuo em aquisições comerciais. A Cushman & Wakefield também apontou uma forte atividade de locação, captação de recursos por fundos voltados a escritórios e expansão dos portfólios mantidos por fundos de investimento imobiliário. Esses fundos, conhecidos como REITs, permitem que investidores tenham participação em um portfólio de imóveis geradores de renda.
Recuperação regional com crescimento desigual
O volume de transações imobiliárias na Ásia e no Pacífico chegou a quase US$ 200 bilhões nos primeiros nove meses de 2026, alta de 27% em relação ao ano anterior. A Índia atraía capital estrangeiro em meio a uma recuperação mais ampla, com vários mercados e tipos de imóveis registrando fortes aumentos.
As transações de imóveis de varejo cresceram 36%, enquanto escritórios, imóveis industriais e hotéis registraram, cada um, alta de cerca de 22%. As transações de apartamentos caíram 12%, tornando esse o único grande segmento da avaliação a apresentar retração.
O volume de investimentos em Singapura aumentou 220%, ou seja, a atividade chegou a aproximadamente 3,2 vezes o nível anterior. O volume de transações em Taiwan dobrou. Grandes negócios e aquisições de empresas ou portfólios imobiliários ajudaram a impulsionar esses ganhos, de modo que mudanças em algumas transações de grande porte podem ter impacto substancial nos totais nacionais.
Um pequeno grupo de compradores controla uma parcela maior
Os 25 maiores compradores responderam por 47% do volume de transações imobiliárias da região no primeiro semestre de 2026, ante 34% dois anos antes. A participação aumentou 13 pontos percentuais, alcançando o nível mais alto registrado desde pelo menos 2016. Os 10 maiores investidores, sozinhos, responderam por quase um terço da atividade.
As transações acima de US$ 500 milhões foram especialmente ativas em Singapura, Austrália, Coreia do Sul e Japão. Imóveis de porte intermediário tiveram um grupo menor de potenciais compradores, mesmo com o aumento do investimento regional total.
Para os proprietários que pretendem vender, a identidade e a capacidade de investimento das grandes instituições são, portanto, tão importantes quanto o crescimento geral do mercado. Uma recuperação impulsionada por um grupo relativamente pequeno de compradores pode criar condições de venda muito diferentes para um portfólio amplo e para um imóvel independente de menor porte.
Crescimento urbano e custos de empréstimo moldam as perspectivas da Índia
Cerca de 36% da população da Índia vive em áreas urbanas, ante 66% na China, uma diferença de 30 pontos percentuais. A Índia acrescenta aproximadamente 12 milhões de moradores urbanos por ano, mais do que o aumento anual da população urbana da China, gerando demanda por locais de trabalho, serviços e outros imóveis urbanos.
Os investidores ainda precisam de projetos em locais onde as pessoas e as empresas possam utilizá-los. O crescimento populacional sustenta a perspectiva de demanda, enquanto o sucesso de empreendimentos individuais depende de acesso, infraestrutura, inquilinos e dos preços pagos pelo terreno e pela construção.
As condições de financiamento completam o quadro. A Cushman & Wakefield afirmou que os custos de empréstimo continuavam bem abaixo dos níveis de 2024, apesar da alta da taxa promovida pelo Reserve Bank of India entre abril e junho de 2026. O custo de empréstimo mais baixo do que naquele período anterior continuou favorecendo os investimentos, embora a alta da taxa tenha elevado marginalmente o custo de novos empréstimos.
O impulso dos investimentos na Índia combina, portanto, várias forças: compras de investidores estrangeiros, grandes compromissos com infraestrutura digital, aumento dos aluguéis de escritórios e expansão das cidades. O resultado concreto dependerá de como esse capital se converterá em instalações concluídas, edifícios ocupados e renda de aluguel, enquanto os investidores continuam comparando os preços indianos com as oportunidades em outros mercados asiáticos.
Principais pontos
- A Índia atraiu US$ 5,5 bilhões em investimentos imobiliários estrangeiros nos primeiros nove meses de 2026, ante US$ 3,7 bilhões na China.
- Separadamente, a Cushman & Wakefield registrou US$ 5,5 bilhões em investimentos institucionais no mesmo período, alta de 11%.
- Os investidores estrangeiros forneceram 68% do total de US$ 2,1 bilhões em investimentos institucionais na Índia no terceiro trimestre.
- Os data centers atraíram US$ 3,9 bilhões em 2026 e responderam por 52% dos fluxos na avaliação trimestral dos investimentos institucionais.
- Os rendimentos dos escritórios de padrão A na Índia ficaram em torno de 7,75% a 8%, com aluguéis em alta de aproximadamente 7% a 8% ao ano.
- As transações regionais se aproximaram de US$ 200 bilhões, enquanto os 25 maiores compradores responderam por 47% da atividade no primeiro semestre de 2026.