Quatro oportunidades perdidas aumentam a conta de energia
Bangladesh poderia evitar cerca de US$ 2,87 bilhões por ano em gastos com combustíveis se produzisse mais gás natural no país, ampliasse a energia solar em telhados, reduzisse perdas de gás e substituísse algumas bombas de irrigação a diesel por sistemas solares. A estimativa usa preços internacionais de combustíveis anteriores à guerra entre Rússia e Ucrânia, mostrando como os atrasos já eram custosos antes dos choques posteriores no mercado.
Conteúdo
- Quatro oportunidades perdidas aumentam a conta de energia
- Mais gás importado, menor oferta total
- Perdas de gás também pesam na conta de importação
- Há espaço para ampliar a energia solar em telhados
- Grande meta pública para telhados esbarrou em limites práticos
- Irrigação solar pode aliviar a pressão sobre os agricultores
- Por que ainda faltam energia e eletricidade mesmo com usinas excedentes
- Subsídios, contas não pagas e outro choque de preços
- Como as decisões se desenrolaram
- O essencial
A maior economia potencial, de cerca de US$ 1,73 bilhão por ano, viria da substituição do gás natural liquefeito importado por mais 150 bilhões de pés cúbicos de gás produzido no país. A energia solar em telhados poderia economizar cerca de US$ 350 milhões; a redução das perdas de gás, cerca de US$ 550 milhões; e a irrigação solar, cerca de US$ 244 milhões. Juntas, essas estimativas somam aproximadamente US$ 2,874 bilhões.
Esses valores representam possíveis economias anuais com combustíveis caso as mudanças propostas fossem implementadas. Para alcançá-las, seriam necessários investimentos em exploração, equipamentos solares, gasodutos, medidores e execução dos projetos. O preço pago por Bangladesh pelo combustível importado também afetaria a economia final.
O Institute for Energy Economics and Financial Analysis, ou IEEFA, identifica um problema mais amplo em seu estudo sobre a transição energética: a participação das importações na oferta de energia primária subiu de 47,7% no ano fiscal de 2020-21 para 62,5% em 2024-25. Isso representa um aumento de 14,8 pontos percentuais em quatro anos.
Segundo o estudo, as fontes renováveis respondem por apenas 2,3% da eletricidade gerada para a rede de Bangladesh, ante uma média global de 33,8%. Enquanto isso, o custo médio de geração de eletricidade subiu de BDT6.61 por quilowatt-hora em 2020-21 para BDT11.33 em 2022-23, um aumento de cerca de 71%. Um quilowatt-hora é a quantidade de eletricidade consumida por um aparelho de 1.000 watts funcionando durante uma hora.
Mais gás importado, menor oferta total
Dados da Petrobangla citados para o ano fiscal de 2025-26 indicam oferta total de gás de 980 bilhões de pés cúbicos, incluindo 352 bilhões de pés cúbicos de gás natural liquefeito (GNL) importado, ou cerca de 36%. Em 2018-19, quando começaram as importações de GNL, a oferta total era de 1.078 bilhões de pés cúbicos, incluindo 113 bilhões de pés cúbicos de GNL, ou aproximadamente 11%.
Considerando esses dados, a oferta total de gás de Bangladesh caiu cerca de 9%, enquanto o volume de GNL subiu para mais de três vezes o nível anterior. O gás importado vem ocupando cada vez mais o espaço deixado pela queda da produção nacional, em vez de ampliar a oferta total.
O GNL é o gás natural resfriado até se tornar líquido para que possa ser transportado por navios através dos oceanos. Bangladesh precisa pagar pelo combustível, pelo transporte marítimo e pelas instalações que o reconvertem em gás. Comprar mais GNL também aumenta a demanda por moeda estrangeira.
A avaliação da crise energética do Centre for Policy Dialogue, datada de 31 de maio de 2025, documenta a lentidão da exploração. Em outubro de 2024, apenas oito dos 34 poços cuja exploração estava prevista para o ano fiscal de 2025 estavam sendo explorados.
Em um seminário da Petrobangla realizado em 29 de julho de 2025, autoridades apresentaram o andamento de um programa que abrange 50 poços: 18 haviam sido concluídos, acrescentando 78 milhões de pés cúbicos por dia, e as obras prosseguiam em outros quatro. Ijaz Hossain, ex-professor da Bangladesh University of Engineering and Technology, disse no seminário que a produção nacional havia caído a níveis vistos pela última vez 15 anos antes.
A economia estimada de US$ 1,73 bilhão pressupõe que a exploração e a extração poderiam fornecer mais 150 bilhões de pés cúbicos por ano, substituindo um volume equivalente de GNL, ao preço médio de US$ 11,50 por milhão de unidades térmicas britânicas. Essa unidade mede a energia contida no combustível. O aumento da produção depende do sucesso da exploração e do desenvolvimento de reservas aproveitáveis.
Perdas de gás também pesam na conta de importação
Bangladesh registrou 77 bilhões de pés cúbicos de gás como perda ou desperdício do sistema no ano fiscal de 2024-25, o equivalente a 7,9% da oferta total. Reduzir as perdas para perto de 2% poderia economizar cerca de 50 bilhões de pés cúbicos por ano, avaliados em aproximadamente US$ 550 milhões com base na mesma hipótese de preço do GNL.
Uma apresentação da Petrobangla de julho de 2025 detalhou dados de partes da rede. As perdas nos gasodutos de distribuição chegaram a 6,28% em 2023-24, com custo de BDT37.9 bilhões, e a 7,44% até março de 2024-25, com custo de BDT32.86 bilhões. A empresa informou separadamente perdas de 2% no transporte; a avaliação do CPD de maio estimou as perdas no sistema de gás entre 12% e 14%.
Os números cobrem períodos e partes diferentes do sistema. Eles mostram por que é importante medir as perdas de forma consistente para identificar quais gasodutos, consumidores e distribuidoras precisam de mais atenção.
A Petrobangla apontou como causas o envelhecimento dos tubos, vazamentos nas conexões de gás, danos provocados por obras e ligações residenciais ilegais. Erros de medição, perdas durante a manutenção e falhas de gestão também contribuem para o problema mais amplo.
Consertar gasodutos, instalar medidores modernos, monitorar a rede e eliminar ligações ilegais poderia preservar o gás que já entra no sistema. A Petrobangla informou que estava ampliando a instalação de medidores pré-pagos em residências e tomando medidas contra ligações ilegais. Para fábricas e usinas que enfrentam escassez, recuperar gás poderia melhorar o abastecimento sem a chegada de outra carga ao porto.
Há espaço para ampliar a energia solar em telhados
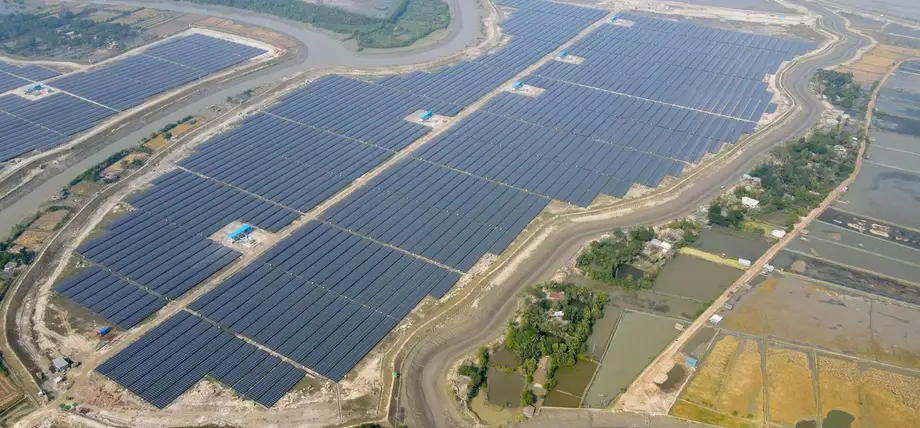
Os telhados industriais oferecem a Bangladesh uma forma de gerar eletricidade perto das fábricas que a consomem. A estimativa da oportunidade perdida pressupõe que o avanço rumo às metas de energia solar estabelecidas em 2010 poderia ter proporcionado pelo menos 2.000 megawatts de capacidade solar em telhados, reduzindo o consumo diurno de energia cara gerada a óleo e economizando cerca de BDT35 bilhões por ano.
Impostos elevados sobre painéis e equipamentos, políticas inconsistentes e incentivos limitados desaceleraram as instalações. Mustafa Al Mahmud, presidente da Bangladesh Sustainable and Renewable Energy Association, afirmou que o cancelamento das cartas de intenção de 31 projetos de energia renovável aprovados sob legislação especial paralisou as atividades e desestimulou investidores estrangeiros.
As estimativas da capacidade atual também variam. Os dados oficiais citados na avaliação de economia apontam cerca de 500 MW de energia solar em telhados, enquanto uma estimativa mais abrangente do IEEFA indica quase 1.000 MW, incluindo 667 MW em grandes telhados industriais e o restante em instalações industriais menores. O relatório do IEEFA sobre energia solar em telhados, publicado em 18 de agosto de 2025, registrou apenas 245 MW instalados entre junho de 2008 e junho de 2025. Um inventário unificado, com datas e categorias de instalação, ajudaria a estabelecer um total nacional confiável.
O Paquistão mostra a rapidez possível quando a eletricidade cara da rede se combina com políticas de apoio a instalações privadas. A capacidade solar em telhados do país chegou a cerca de 15.000 MW em janeiro de 2025, após uma rápida expansão, em grande parte durante 2024. A Índia tinha mais de 18.000 MW de energia solar em telhados em maio de 2025, segundo o relatório do IEEFA.
O desafio de Bangladesh é tanto incentivar as instalações quanto garantir que funcionem de modo confiável. O IEEFA estima que apenas 15 a 20 empresas no país têm a qualidade e a experiência necessárias para executar engenharia, compras e construção em alto padrão.
Grande meta pública para telhados esbarrou em limites práticos
O programa anunciado pelo governo em 2025 pretendia instalar 3.000 MW de energia solar em telhados até dezembro daquele ano. Considerando os 245 MW registrados em junho de 2025, seria necessário instalar mais de 12 vezes a capacidade existente em menos de seis meses. O total final de instalações do programa não foi informado.
O IEEFA identificou uma limitação básica: a demanda de eletricidade de repartições públicas, hospitais, instituições de ensino e instituições religiosas, somadas, era inferior a 1.500 MW. As conexões elétricas autorizadas dessas instituições limitavam a quantidade de energia solar instalável pelas regras de compensação de energia, que permitem aos consumidores enviar o excedente de eletricidade à rede e receber créditos.
O programa previa dois modelos de financiamento. As repartições públicas comprariam os sistemas com recursos públicos, por meio de um modelo de investimento em bens de capital, geralmente chamado de CAPEX. Hospitais e instituições de ensino usariam um modelo de despesas operacionais, ou OPEX, no qual uma empresa desenvolvedora paga pela instalação e obtém receita com o fornecimento de eletricidade.
A propriedade pública pode gerar economias maiores, mas deixa a manutenção a cargo da instituição. A propriedade do desenvolvedor elimina o custo inicial de aquisição, embora o financiamento, o pequeno porte dos projetos e as interrupções em áreas rurais possam reduzir a rentabilidade comercial. Sistemas solares conectados à rede podem deixar de gerar eletricidade durante apagões, afetando a receita esperada pelos investidores.
O IEEFA recomendou documentar a área útil dos telhados, estabelecer cronogramas realistas de compras, fazer a manutenção dos painéis e monitorar o desempenho de forma independente. O acúmulo de poeira pode reduzir a produção de eletricidade; por isso, instalar painéis sem prever recursos para limpeza e reparos põe em risco parte da economia esperada.
Irrigação solar pode aliviar a pressão sobre os agricultores
Bangladesh tem cerca de um milhão de bombas de irrigação a diesel, que consomem aproximadamente 862,4 milhões de litros de diesel por ano. Substituir um terço delas por bombas solares poderia evitar o consumo de cerca de 287 milhões de litros por ano. A avaliação estima em aproximadamente US$ 244 milhões a economia com o combustível que deixaria de ser usado.
Os agricultores já arcam com custos elevados de combustível. A avaliação do CPD de maio de 2025 constatou que o aumento dos preços do diesel elevou os custos de irrigação entre 20% e 30%, sobretudo para os produtores de arroz boro que dependem de bombas rasas a diesel. De junho de 2024 a maio de 2025, os preços do diesel e do querosene variaram entre BDT104 e BDT108 por litro.
A irrigação solar transferiria parte desses gastos da compra recorrente de diesel para equipamentos e manutenção. O benefício financeiro para cada agricultor dependeria dos custos de instalação, do financiamento e da tarifa cobrada pela água de irrigação. A economia nacional de combustível só ocorreria se os sistemas substituíssem, na prática, o bombeamento a diesel.
Um fornecimento confiável de eletricidade da rede também é importante para a agricultura. O CPD constatou que a escassez de energia levou agricultores a usar bombas a diesel, enquanto empresas recorriam a geradores a diesel para continuar operando. Assim, eletricidade mais limpa e melhor abastecimento podem se reforçar mutuamente: a energia solar reduz as compras de combustível, e uma rede mais robusta diminui a necessidade de geração de reserva cara.
Por que ainda faltam energia e eletricidade mesmo com usinas excedentes
O problema energético de Bangladesh vai além da compra de combustível caro. O IEEFA calculou uma margem de reserva de 61,3% no ano fiscal de 2024-25, ou de 58,6% após ajustar a capacidade das usinas à capacidade operacional efetiva. A margem de reserva mede a capacidade de geração acima do pico de demanda.
Usinas podem ficar paradas enquanto consumidores enfrentam apagões por falta de combustível, capacidade de transmissão ou equipamentos confiáveis. Ainda assim, os contratos podem exigir pagamentos por capacidade, que remuneram os proprietários por manter os equipamentos de geração disponíveis.
Segundo o IEEFA, em 2024-25 as usinas privadas a óleo receberam pagamentos médios por capacidade equivalentes a BDT9.5 por quilowatt-hora, enquanto as usinas privadas a carvão receberam BDT5.9. A escassez de combustível também aumentou o peso dos pagamentos por capacidade associados às usinas a gás.
O nível de utilização das usinas faz grande diferença nos custos. O IEEFA constatou que as usinas operando abaixo de 25% da capacidade geravam eletricidade a cerca de BDT16.85 por quilowatt-hora. As que operavam acima de 75% geravam a cerca de BDT6. Com baixa utilização, os custos fixos são distribuídos por menos unidades de eletricidade.
O óleo respondeu por 10,7% da geração de eletricidade de Bangladesh em 2024-25. O IEEFA calculou participações equivalentes de 0,02% na Índia, 0,6% no Paquistão e 0,06% no Vietnã. Substituir parte da geração a óleo por energia solar em Bangladesh, portanto, ataca uma parcela particularmente cara da matriz elétrica.
Shafiqul Alam, principal analista de energia do IEEFA para Bangladesh e autor do estudo sobre a transição, descreveu no documento o problema dos custos:
A desvalorização da moeda e os preços elevados dos combustíveis fósseis importados não explicam por completo a disparada dos custos de geração de eletricidade em Bangladesh.
Sua análise aponta o excesso de capacidade, os pagamentos a usinas subutilizadas e a geração cara, além dos preços internacionais dos combustíveis. Reduzir os custos exige mudanças na forma como Bangladesh planeja, compra e fornece eletricidade.
Subsídios, contas não pagas e outro choque de preços
As finanças da Petrobangla mostram como a dependência de importações chega ao orçamento público. No seminário de julho de 2025, a empresa informou que os subsídios ao GNL haviam subido de BDT25 bilhões em 2018-19 para BDT89 bilhões no ano fiscal mais recente citado, com o total acumulado chegando a BDT367.12 bilhões.
Em 2023-24, fornecer uma unidade de gás custava BDT27.53, diante de um preço de venda de BDT22.93, uma diferença de BDT4.60. A Petrobangla também informou ter BDT271.99 bilhões em contas não pagas, incluindo BDT165.23 bilhões devidos pelo setor elétrico. As contas em atraso deixam a fornecedora de gás com menos dinheiro disponível para cobrir os próprios custos.
O IEEFA estimou que Bangladesh poderia precisar de cerca de US$ 1,07 bilhão em subsídios às importações de GNL entre abril e junho de 2026, caso comprasse o mesmo volume do mesmo trimestre de 2025, a um preço à vista de aproximadamente US$ 20 por milhão de unidades térmicas britânicas. As compras à vista são transações para entrega em curto prazo, em vez de fornecimento garantido por contratos de maior duração.
O instituto afirmou que as restrições de moeda estrangeira poderiam limitar as compras e forçar o racionamento de energia, ou seja, cortes programados para equilibrar a oferta disponível e a demanda. Bangladesh havia solicitado cerca de US$ 2 bilhões a agências multilaterais para ajudar a manter o abastecimento de energia em níveis suficientes.
Em julho de 2025, o presidente da Petrobangla, Md. Reza Nur Rahman, disse que estava prevista a construção de um terminal terrestre de GNL em Matarbari, Maheshkhali, com prazo estimado de cinco anos. O IEEFA propôs outra opção de longo prazo: 6.000 MW de energia hidrelétrica regional após 2030, para atender à alta demanda entre março e setembro, poderiam reduzir o consumo anual de gás em até 257 bilhões de pés cúbicos.
Como as decisões se desenrolaram
A história recente da energia em Bangladesh combina queda da oferta nacional, implantação lenta da energia solar e aumento dos custos de importação. Os marcos datados mostram em que pontos a execução ficou aquém dos planos.
- Ano fiscal de 2018-19: começaram as importações de GNL, que responderam por cerca de 11% da oferta total de gás nos dados citados.
- Outubro de 2024: oito dos 34 poços previstos para exploração no ano fiscal de 2025 estavam sendo explorados, segundo o CPD.
- 31 de maio de 2025: o CPD publicou sua avaliação sobre escassez de gás, apagões e custos de combustível.
- 29 de julho de 2025: a Petrobangla apresentou dados sobre perdas de gás, subsídios, poços concluídos e contas não pagas.
- 18 de agosto de 2025: o IEEFA avaliou os limites práticos do programa de energia solar em telhados de 3.000 MW, com meta para dezembro de 2025.
- Abril a junho de 2026: o cenário do IEEFA para os subsídios ao GNL estimou uma possível necessidade de US$ 1,07 bilhão.
Para famílias, fábricas e propriedades rurais, as prioridades imediatas são ter energia disponível e contas administráveis. Reparos na rede de gás, compras de energia solar bem planejadas, exploração bem-sucedida e fornecimento confiável pela rede elétrica atacam, cada um, uma razão específica pela qual Bangladesh paga mais e ainda enfrenta escassez.
O essencial
- Quatro mudanças propostas poderiam gerar uma economia anual estimada de cerca de US$ 2,87 bilhões em combustíveis, antes dos custos de implementação.
- O aumento da produção nacional de gás representa aproximadamente US$ 1,73 bilhão da economia estimada.
- A participação das importações na oferta de energia primária de Bangladesh subiu de 47,7% para 62,5% entre 2020-21 e 2024-25.
- A redução das perdas de gás, a energia solar em telhados e a irrigação solar poderiam diminuir as compras recorrentes de combustível.
- Usinas subutilizadas, pagamentos por capacidade e geração a óleo elevam os custos da eletricidade.
- A estimativa do IEEFA para os subsídios ao GNL entre abril e junho de 2026 depende dos preços e dos volumes de importação considerados.