Crescimento de 2,1% acirra dilema do banco central
A economia filipina cresceu apenas 2,1% no terceiro trimestre de 2026, levando o Bangko Sentral ng Pilipinas (BSP) a avaliar uma pausa nos aumentos dos juros, mesmo com a inflação de outubro chegando a 7,8%. A próxima decisão, marcada para 17 de dezembro, determinará se os custos dos empréstimos subirão novamente após quatro aumentos consecutivos.
Conteúdo
- Crescimento de 2,1% acirra dilema do banco central
- Quanto o crescimento caiu?
- Famílias gastam mais pesos, mas geram menos crescimento
- Preços da energia ampliam a pressão para além dos combustíveis
- Arroz e investimentos fracos aprofundam a desaceleração
- Por que a produção fraca pode levar o BSP a esperar
- Por que outros economistas ainda esperam juros mais altos
- Previsões apontam para uma recuperação lenta e desigual
- As datas que moldam a próxima decisão
- Pontos principais
A Autoridade de Estatísticas das Filipinas (PSA) divulgou os dados de crescimento em 9 de novembro. Eles mostraram o quinto trimestre consecutivo de desaceleração e o menor crescimento fora dos anos da pandemia desde 2009. O consumo das famílias perdeu força, a agricultura teve contração e os investimentos caíram novamente.
O BSP elevou sua taxa básica de juros em 50 pontos-base, para 5,5%, em 22 de outubro, acumulando altas de 125 pontos-base desde abril. Um ponto-base equivale a um centésimo de ponto percentual; portanto, a decisão de outubro acrescentou meio ponto percentual à taxa que ajuda a orientar os custos dos empréstimos em toda a economia.
Gareth Leather, economista sênior para a Ásia da Capital Economics, acredita que a queda do crescimento justifica uma pausa e sugere que o ciclo de aperto monetário pode já ter terminado. HSBC, ING e Bank of the Philippine Islands esperam outro aumento menor em dezembro, enquanto Bank of America e Citi preveem que os juros cheguem a 6% no início de 2027.
Para as famílias, a decisão envolve duas pressões que já apertam seus orçamentos: itens essenciais caros e crédito custoso. Para as empresas, outro aumento elevaria os custos de financiamento enquanto os clientes compram menos do que os números mais fortes de gastos em pesos podem sugerir.
Quanto o crescimento caiu?
O crescimento do PIB das Filipinas desacelerou de 5,5% no segundo trimestre de 2025 para 2,1% um ano e um trimestre depois. O PIB mede o valor dos bens e serviços produzidos no país, e os dados de crescimento são ajustados para excluir o efeito das variações de preços.
O relatório mais recente da PSA revisou o crescimento do segundo trimestre de 2026 para 2,4%, ante os 2,3% divulgados anteriormente. O crescimento do terceiro trimestre também ficou abaixo dos 4% revisados registrados no mesmo período de 2025, deixando o ritmo atual pouco acima da metade do nível de um ano antes.
O crescimento médio foi de 2,5% nos primeiros nove meses de 2026, abaixo da meta anual do governo, de 3,5% a 4,5%. Arsenio Balisacan, secretário de Economia, Planejamento e Desenvolvimento, afirmou que seria necessário um crescimento de cerca de 6,3% no último trimestre apenas para alcançar o limite inferior dessa faixa.
Balisacan descreveu essa exigência como:
muito, muito desafiadora.
O Bank of America espera um crescimento de apenas 2,6% no quarto trimestre. A diferença entre essa previsão e os 6,3% exigidos pelo governo mostra por que até uma recuperação modesta tornaria difícil atingir a meta anual.
Famílias gastam mais pesos, mas geram menos crescimento
O consumo das famílias cresceu 2,4% no terceiro trimestre, abaixo dos 2,9% registrados no trimestre anterior. O HSBC descreveu o resultado como a expansão mais fraca fora da pandemia desde 2010. Os gastos com transporte caíram 5,3%, enquanto o consumo de alimentos e bebidas não alcoólicas aumentou apenas 1,6%.
Segundo o comentário econômico que acompanhou os dados do PIB, os gastos dos consumidores medidos em pesos correntes aumentaram 8,5%. A alta bem menor, de 2,4%, após o ajuste pelos preços, mostra por que contas domésticas maiores podem coexistir com atividade econômica fraca: boa parte do dinheiro extra compra os mesmos bens e serviços, só que mais caros.
A inflação de outubro foi especialmente dolorosa para as famílias mais pobres. A PSA registrou inflação de 9,5% entre os 30% de domicílios de menor renda, ante 7,8% no país. A inflação média dessas famílias entre janeiro e outubro de 2026 chegou a 6,8%.
Balisacan disse não esperar uma recuperação forte do consumo em breve, pois a inflação anterior ainda afetava as decisões de compra. Ele também alertou que a inflação de novembro continuaria desafiadora. Por isso, o próximo dado de preços ao consumidor será importante para o debate sobre a decisão de dezembro.
Preços da energia ampliam a pressão para além dos combustíveis
A inflação de outubro subiu para 7,8%, ante 7,2% em setembro e 1,7% um ano antes, anunciou a PSA em 5 de novembro. A inflação média de janeiro a outubro chegou a 5,6%, acima da faixa de meta do BSP, de 2% a 4%.
A inflação dos transportes acelerou para 20,1%, ante 14,6% em setembro, com a aplicação mais ampla dos aumentos de tarifas introduzidos no fim de setembro. Os preços da gasolina subiram 51,1% em relação ao ano anterior, e os do diesel, 62,4%. A inflação da eletricidade chegou a 14,5%, pressionando ainda mais os orçamentos familiares e os custos operacionais das empresas.
A avaliação da inflação de outubro do ING afirmou que combustíveis e eletricidade acrescentaram cerca de 70 pontos-base, ou 0,7 ponto percentual, à inflação geral, enquanto a desaceleração da inflação dos alimentos, excluindo o arroz, trouxe algum alívio. A leitura de 7,8% em outubro superou a expectativa de mercado de 7,6%, mas permaneceu dentro da faixa prevista pelo BSP.
A inflação subjacente, que exclui determinados alimentos e itens de energia cujos preços oscilam bastante, subiu para 5,4%. A PSA registrou inflação subjacente de 4,7% em setembro, enquanto o ING usou 4,8% na comparação. O ING afirmou que outubro marcou o sexto mês consecutivo acima da faixa de meta do banco central, com tarifas de transporte, restaurantes e hotéis contribuindo para a pressão.
O governador do BSP, Eli M. Remolona Jr., explicou o aumento dos juros em outubro apontando várias forças que devem continuar pressionando os preços:
Tomamos essa medida decisiva porque prevemos que a inflação acelerará ainda mais nos próximos meses, devido aos preços do petróleo, às tarifas de transporte e aos possíveis efeitos do El Niño sobre os preços dos alimentos,
Juros mais altos podem conter os empréstimos e os gastos, reduzindo a margem para que as empresas continuem aumentando os preços. Mas não podem produzir mais arroz nem baixar os preços mundiais do petróleo, o que torna o equilíbrio mais difícil quando a inflação começa com interrupções no abastecimento.
Arroz e investimentos fracos aprofundam a desaceleração
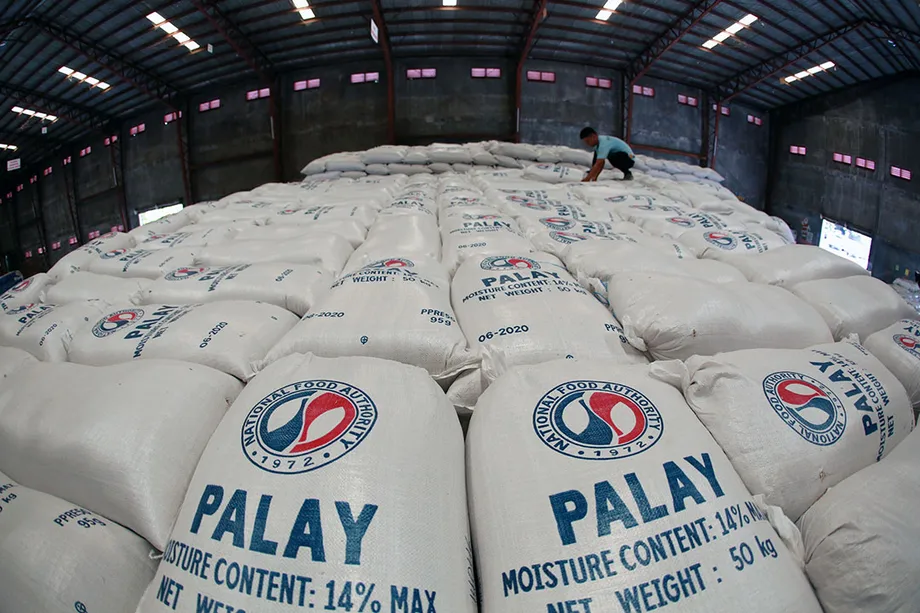
A inflação dos alimentos desacelerou para 6,1% em outubro, ante 6,7% em setembro, ajudada pela alta mais lenta dos preços de verduras e frutos do mar. O arroz continuou sendo uma importante exceção: seu preço subiu 20,7% em relação ao ano anterior e contribuiu com 1,4 ponto percentual para a inflação geral.
O estatístico nacional Dennis Mapa associou a pressão sobre o arroz, em parte, à menor produção de arroz em casca no terceiro trimestre e ao El Niño. A agricultura teve contração de 4,8%, com queda de 17,8% na produção de arroz em casca, recuo de 17,4% na produção de milho e retração de 8,5% na pesca e na aquicultura.
A construção também teve contração de 4%. Nos gastos com investimentos, a construção do governo caiu 15,1%, enquanto a formação bruta de capital, uma medida ampla dos investimentos, recuou 0,2%. Foi a quinta contração trimestral consecutiva, embora menos intensa do que a queda de 8,8% do trimestre anterior.
Aris Dacanay, economista do HSBC, associou um choque persistente de confiança às investigações sobre projetos de controle de enchentes e à redução dos desembolsos em infraestrutura. Balisacan disse que os órgãos públicos passaram a agir com cautela em relação aos projetos porque os funcionários temiam se envolver em escândalos de infraestrutura.
As exportações cresceram 8,6% e o consumo do governo aumentou 6,8%, oferecendo apoio sem compensar a fraqueza da demanda interna. As entradas líquidas de investimento estrangeiro direto somaram US$ 4,07 bilhões nos primeiros sete meses de 2026, queda de 23,9% em relação ao ano anterior, impondo outra limitação aos investimentos.
Por que a produção fraca pode levar o BSP a esperar
Remolona afirmou que uma diferença suficientemente negativa entre a produção real e a potencial tornaria menos provável um novo aperto monetário. Essa diferença compara o que uma economia produz de fato com o que poderia produzir de forma sustentável usando seus trabalhadores, fábricas e outros recursos. Um resultado negativo indica capacidade ociosa e menor pressão da demanda.
O governador fez essas declarações antes da divulgação do PIB do terceiro trimestre, quando esperava que o crescimento pudesse melhorar em relação ao dado do segundo trimestre, de 2,3%, divulgado anteriormente. Em vez disso, os números mais recentes mostraram outra desaceleração, mesmo após a revisão para cima do trimestre anterior.
Leather atribui a fraqueza, em parte, à inflação e aos juros mais altos, que deprimem o consumo. A Pantheon Macroeconomics também considera possível uma pausa em dezembro, embora diga que a inflação ao consumidor de novembro teria de ficar bem abaixo do esperado.
O Deutsche Bank espera uma pausa em dezembro, seguida por um aumento de um quarto de ponto em fevereiro de 2027. Em sua avaliação, o grande aumento de outubro antecipou parte do aperto monetário, diante da expectativa de inflação persistente no próximo ano.
Uma pausa manteria a taxa básica em 5,5%, preservando a restrição atual enquanto o BSP avalia seus efeitos. Remolona afirmou que o banco central ainda não está pronto para começar a reduzir os juros, pois a inflação deve permanecer acima do ponto médio de sua meta, de 3%, nos próximos dois anos.
Por que outros economistas ainda esperam juros mais altos
Dacanay, do HSBC, espera um aumento de 25 pontos-base em dezembro, para 5,75%, que, segundo ele, encerraria o ciclo de aperto monetário. O HSBC avalia que o crescimento fraco torna menos provável outro aumento de 50 pontos-base, mas a inflação persistente e o crescimento dos salários em ritmo aproximadamente igual ao da inflação ainda justificam uma alta menor.
O ING também espera um aumento de um quarto de ponto. Sua avaliação diz que a alta de outubro provavelmente antecipou boa parte do salto da inflação, enquanto a queda dos preços do petróleo, o enfraquecimento do dólar americano e o crescimento fraco podem dar ao BSP espaço para agir de forma menos agressiva.
Emilio Neri Jr., economista-chefe do BPI, alerta que interromper os aumentos cedo demais pode tornar a inflação mais persistente e dificultar a recuperação. Antes da decisão de outubro, o ex-vice-governador do BSP Diwa Guinigundo e a economista Wilhelmina Manalac haviam defendido um aumento de meio ponto por motivos semelhantes.
Bank of America e Citi esperam aumentos de um quarto de ponto em dezembro e no início de 2027, levando a taxa básica a 6%. O Citi prevê que a pressão sobre os preços se estenda ao início do próximo ano e considera a inflação da energia um risco maior de aumentos generalizados de preços do que a pressão sobre os alimentos associada ao El Niño.
O peso acrescenta outra preocupação, pois uma moeda mais fraca eleva o custo local dos combustíveis importados e de outros produtos. A moeda chegou a 64,17 pesos por dólar em 27 de outubro, depois de fechar a 63,361 pesos em 20 de outubro. Remolona afirma que o BSP intervém para reduzir grandes oscilações cambiais, e não para defender uma taxa de câmbio específica.
Previsões apontam para uma recuperação lenta e desigual
O BSP prevê inflação média de 6,1% em 2026, 6% em 2027 e 3,3% em 2028. A estimativa para 2027 foi elevada de 5,4%, sinalizando preocupação de que a pressão sobre os preços persista muito além do ano atual. A inflação média em 2025 foi de 1,7%.
O Deutsche Bank espera inflação menor do que a prevista pelo BSP, de 5,7% em 2026 e 4,2% em 2027, mas ainda vê a possibilidade de outro aumento dos juros. O banco acredita que os efeitos mais fortes do El Niño sobre a inflação podem passar para o primeiro trimestre de 2027. Os dados de inflação de janeiro estarão disponíveis antes da reunião de política monetária de fevereiro.
O Bank of America prevê inflação de 6% no fim de 2026 e de 5,2% no fim de 2027, refletindo a exposição contínua a choques nos preços do petróleo importado. O banco espera crescimento do PIB de 2,5% em 2026 e 3,5% em 2027.
A Pantheon reduziu suas previsões de crescimento para 2,4% em 2026, ante 2,8%, e para 3% em 2027, ante 4%. O Deutsche Bank baixou suas projeções para 2,9% e 5%, respectivamente. O HSBC projeta 3,2% e 4,8%, mas alerta que o resultado fraco do PIB traz riscos de crescimento menor.
Os gastos do governo são centrais para a recuperação esperada. O BSP prevê uma aceleração no quarto trimestre ou no primeiro trimestre de 2027, à medida que os gastos aumentarem. O HSBC pediu a implementação mais rápida de projetos de infraestrutura financiados com recursos externos e a redução das barreiras à importação de alimentos para apoiar a atividade e aliviar os preços.
As datas que moldam a próxima decisão
A reunião de 17 de dezembro reunirá dados sobre produção mais fraca, inflação subjacente persistente e mudanças nos custos de energia. A inflação de novembro é o próximo grande indicador de preços apontado pelos economistas, embora a data de divulgação não tenha sido especificada.
- Abril de 2026: O BSP começou a elevar os juros, enquanto choques de energia ligados à guerra no Oriente Médio pressionavam a inflação para cima.
- 22 de outubro: O Conselho Monetário elevou a taxa básica em 50 pontos-base, para 5,5%.
- 27 de outubro: O peso chegou a 64,17 pesos por dólar.
- 5 de novembro: A PSA anunciou inflação de 7,8% em outubro.
- 9 de novembro: A PSA informou crescimento do PIB de 2,1% no terceiro trimestre.
- 17 de dezembro: O BSP realiza sua última reunião de política monetária prevista para 2026.
- Fevereiro de 2027: Vários bancos esperam outro aumento dos juros, com os dados de inflação de janeiro disponíveis para análise.
A decisão imediata é manter os juros em 5,5% ou acrescentar mais um quarto de ponto. A queda do crescimento reforça o argumento a favor de esperar, enquanto a alta dos preços subjacentes dá ao BSP um motivo para continuar contendo a demanda. Famílias e empresas continuarão sob pressão em qualquer uma das opções, até que os aumentos de preços diminuam e os gastos se recuperem.
Pontos principais
- O PIB das Filipinas cresceu 2,1% no terceiro trimestre, marcando a quinta desaceleração consecutiva.
- O crescimento médio até setembro foi de 2,5%, abaixo da meta anual do governo, de 3,5% a 4,5%.
- A inflação de outubro chegou a 7,8%, enquanto a inflação subjacente subiu para 5,4%.
- A taxa básica do BSP está em 5,5%, após aumentos acumulados de 125 pontos-base desde abril.
- Os economistas estão divididos entre uma pausa em dezembro e um aumento de um quarto de ponto.
- A próxima decisão de política monetária está marcada para 17 de dezembro, e alguns bancos esperam um novo aperto em fevereiro de 2027.