Cabo de 4.300 km se aproxima de uma rota definida
A SunCable definiu em grande parte a rota de um cabo de eletricidade proposto de 4.300 km entre a Austrália e Singapura, incluindo cerca de 3.700 km em águas indonésias. A desenvolvedora também transferiu para cerca de 2030 o marco previsto para concluir o financiamento, aproximadamente três anos depois do cronograma divulgado em 2024.
Conteúdo
- Cabo de 4.300 km se aproxima de uma rota definida
- De Powell Creek a Darwin e Singapura
- O que a aprovação de Singapura exige
- Por que a Indonésia é importante para a rota
- Um marco regional ainda está em formação
- Financiamento previsto para cerca de 2030
- Cabos concorrentes e o custo da confiabilidade
- Singapura tem mais propostas que sua meta, mas a entrega é incerta
- Por que Singapura busca várias opções de energia
- Principais pontos
O Australia-Asia PowerLink levaria até 1,75 gigawatt (GW) de eletricidade de baixo carbono, gerada por energia solar no Território do Norte da Austrália, a Singapura. A SunCable prevê iniciar as entregas por volta de 2035. A Autoridade do Mercado de Energia de Singapura (EMA), porém, informou no anúncio de aprovação de 22 de outubro de 2024 que a data proposta para o início da operação comercial seria posterior a 2035.
Mitesh Patel, diretor de operações da SunCable, disse que ainda falta definir apenas um pequeno trecho da rota nas movimentadas águas de Singapura. A empresa realizou seus primeiros levantamentos em águas indonésias em 2022 e fez novos estudos no início deste ano.
O projeto teria capacidade suficiente para contribuir substancialmente com os planos de importação de eletricidade de Singapura. A capacidade proposta de 1,75 GW equivale a cerca de 29% da meta do país de importar aproximadamente 6 GW de eletricidade de baixo carbono até 2035. Essa comparação considera a capacidade, ou seja, a quantidade de energia que pode ser fornecida em determinado momento.
Singapura concedeu aprovação condicional, enquanto a SunCable continua trabalhando nos levantamentos, nas autorizações dos governos pertinentes, nos acordos com clientes e no financiamento. Essas etapas restantes determinarão quando a construção e as entregas de eletricidade poderão começar. Para Singapura, o atrativo é ter acesso, em grande escala, aos recursos solares australianos, algo que a área territorial limitada do país não permite produzir internamente.
De Powell Creek a Darwin e Singapura
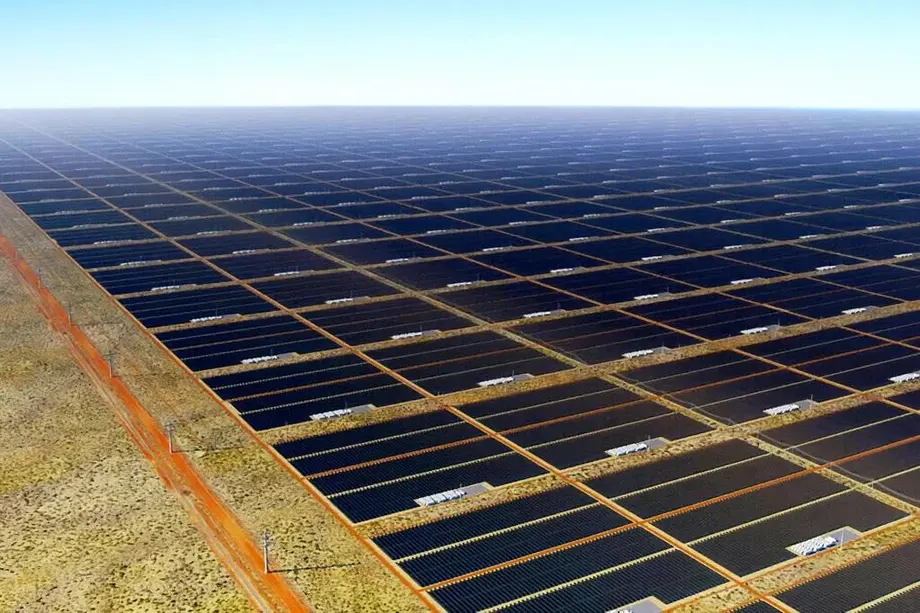
A SunCable planeja instalar sua geração solar em Powell Creek, no Território do Norte, e transportar a eletricidade por cerca de 800 km por terra até Darwin, antes de conectá-la ao sistema de transmissão submarino. Parte da energia abasteceria a rede local, enquanto até 1,75 GW seguiria para Singapura.
O empreendimento descrito em relatos sobre o projeto prevê até 10 GW de geração solar em uma área de até 12 mil hectares, além de grandes instalações de armazenamento em baterias. Essa área equivale a 120 quilômetros quadrados. As baterias armazenariam eletricidade para uso nos períodos de menor geração solar, inclusive após o pôr do sol.
Os números de geração solar e de fornecimento proposto a Singapura descrevem partes diferentes do sistema. Os painéis solares produzem quantidades variáveis de eletricidade conforme a incidência de luz, enquanto os equipamentos de armazenamento e transmissão ajudam a organizar o fornecimento. O plano também prevê eletricidade para clientes australianos.
Patel disse que o trecho restante da rota em Singapura poderá ser estudado mais adiante. Embora as águas da região sejam movimentadas, ele demonstrou confiança no trabalho próximo da empresa com o governo de Singapura. A maior parte da rota marítima proposta já foi identificada em linhas gerais, e a empresa agora precisa concluir o trabalho detalhado de desenvolvimento necessário para a construção.
O que a aprovação de Singapura exige
A aprovação de outubro de 2024 da EMA foi concedida à Sun Cable (Singapore) Assets Pte Ltd. A autoridade afirmou que, com base nas informações apresentadas naquele estágio, a proposta poderia ser tecnicamente e comercialmente viável.
A próxima etapa regulatória é a análise para a concessão de uma Licença Condicional. A EMA disse que a SunCable precisa atualizar a proposta para demonstrar que pode atender aos requisitos técnicos, alcançar um preço comercialmente viável e aceitável para os clientes e obter as aprovações necessárias em todas as jurisdições pertinentes, inclusive nos países por onde os cabos passariam.
O preço é fundamental porque, no fim, as empresas de Singapura terão de comprar a eletricidade. Um projeto pode contar com muita luz solar na origem, mas ainda enfrentar despesas significativas com baterias, equipamentos de transmissão, instalação marítima e manutenção antes que a energia chegue aos clientes.
A EMA também exige que outras etapas de desenvolvimento sejam cumpridas antes do fechamento financeiro. Esse termo descreve o estágio em que os acordos de financiamento são concluídos e as condições para a liberação dos recursos são atendidas. Para projetos de importação de eletricidade, a autoridade inclui entre essas etapas as autorizações governamentais, os contratos de compra de energia assinados e a garantia de financiamento suficiente.
Por que a Indonésia é importante para a rota
A Indonésia representa cerca de 86% da rota submarina proposta: aproximadamente 3.700 km de um total de 4.300 km. A SunCable planeja atravessar águas indonésias sem conexão com a rede elétrica do país, o que torna a autorização para a passagem do cabo uma parte central do projeto.
Patel disse que a cooperação com o governo da Indonésia tem sido tranquila e citou a possibilidade de a empresa realizar novos levantamentos marítimos no início deste ano. A SunCable está preparando um relatório para as autoridades indonésias que detalhará como o empreendimento poderia beneficiar a economia local. A empresa não especificou o valor nem a distribuição desses benefícios.
A relação energética mais ampla entre a Indonésia e Singapura ficou mais difícil recentemente. Jacarta começou a reduzir as entregas de gás em 24 de outubro de 2026 para redirecionar o fornecimento à geração doméstica de eletricidade. A EMA estimou que a redução temporária representa menos de 2% da demanda diária de gás de Singapura.
A Indonésia também colocou as necessidades internas de eletricidade e os preços de exportação aceitáveis no centro das negociações sobre a energia gerada em seu próprio território. As condições para exportação de eletricidade estabelecidas pelo ministro da Energia, Bahlil Lahadalia, dizem respeito aos planos de vender eletricidade indonésia a Singapura. Já a geração australiana da SunCable dependeria da cooperação da Indonésia como país de trânsito.
O argumento de Patel é que benefícios econômicos claros podem dar aos governos motivos para apoiar o cabo mesmo quando as condições diplomáticas mudam. O relatório econômico planejado pela SunCable pretende tornar esses benefícios concretos para a Indonésia.
Um marco regional ainda está em formação
Um estudo de viabilidade sobre a conectividade energética do Sudeste Asiático, conduzido em conjunto por Singapura e pelos Estados Unidos, concluiu em sua segunda fase que as aprovações e autorizações para cabos submarinos continuam complexas na Ásia. Os países têm sistemas jurídicos e procedimentos administrativos distintos, mesmo quando já existem regras aplicáveis.
Patel disse que desenvolvedores e governos ainda estão avaliando como os regulamentos existentes se aplicam a um cabo desse comprimento. Segundo ele, podem surgir interpretações diferentes, por isso a comunicação aberta e o acordo sobre benefícios compartilhados são partes necessárias do desenvolvimento.
Em setembro de 2024, os ministros de energia da ASEAN concordaram em desenvolver um marco para cabos submarinos de energia e avançar rumo a uma Rede Elétrica da ASEAN até 2045. A página oficial de Singapura sobre importações de eletricidade informa que o marco pretende abranger levantamentos, instalação, manutenção, reparos e proteção dos cabos, respeitando o direito internacional e a soberania nacional.
Essas atividades se estendem por toda a vida útil do cabo. Obter autorização para estudar o leito marinho é uma etapa; estabelecer como os equipamentos serão instalados e como as equipes voltarão para fazer reparos são outras. A coordenação regional ajudaria governos e desenvolvedores a organizar essas responsabilidades.
Financiamento previsto para cerca de 2030
A SunCable agora prevê concluir o financiamento por volta de 2030, aproximadamente três anos depois do cronograma divulgado em 2024. Patel atribuiu a mudança ao tempo necessário para os estudos do cabo submarino e ao andamento efetivo do desenvolvimento do projeto, e disse que o novo prazo não reflete um obstáculo novo.
A empresa também conversa com potenciais compradores para esclarecer a demanda e fortalecer a justificativa para o investimento. Os contratos de compra de energia estabelecem as condições em que os clientes se comprometem a comprar eletricidade. Para credores e investidores, esses contratos ajudam a demonstrar como o projeto obterá a receita necessária para cobrir seus custos.
Os principais marcos se estendem por mais de uma década:
- 2022: a SunCable realizou seus primeiros levantamentos em águas indonésias.
- Setembro de 2024: os ministros de energia da ASEAN concordaram em desenvolver um marco para cabos submarinos de energia.
- 22 de outubro de 2024: a EMA concedeu aprovação condicional para importações de 1,75 GW da Austrália.
- Agosto de 2026: a carteira oficial de projetos de Singapura chegou a 13 aprovações condicionais, totalizando 9,25 GW.
- Por volta de 2030: a SunCable agora prevê concluir seus acordos de financiamento.
- Por volta de 2035: a SunCable pretende começar a abastecer Singapura, enquanto o anúncio de 2024 da EMA situou o início da operação comercial proposta para depois de 2035.
A SunCable ainda precisa transformar a rota mapeada em linhas gerais em um projeto respaldado pelas autorizações necessárias, por compradores de eletricidade e por capital comprometido. A conclusão dessas etapas levaria o empreendimento da fase de desenvolvimento à de construção.
Cabos concorrentes e o custo da confiabilidade
Ligações de eletricidade mais curtas da Indonésia e da Malásia concorrerão com a SunCable pelos clientes de Singapura. Lu Ming Pang, analista sênior da Rystad Energy, disse que os custos de rotas de transmissão mais curtas serão um importante fator de concorrência.
James Bowen, que lidera o trabalho de descarbonização industrial da Austrália no Institute for Energy Economics and Financial Analysis, apontou como riscos para a proposta australiana a exposição geopolítica, a atividade sísmica da Indonésia e a dependência de uma única ligação de transmissão. Um cabo longo também cria uma extensa rota que precisa ser monitorada e mantida.
Por isso, a avaliação de Singapura considera a segurança do fornecimento, os preços para os clientes e o desempenho da eletricidade em termos de carbono. Puah Kok Keong, diretor-executivo da EMA, descreveu tanto os custos de transmissão quanto a necessidade de obter autorizações ao longo da rota:
A distância, além de aumentar o custo da transmissão, também significa que serão necessárias muitas aprovações regulatórias para o trajeto do cabo, que poderá vir da Austrália, passar pela Indonésia e chegar a Singapura.
Uma rede regional mais ampla daria a Singapura acesso a diferentes tipos de geração. Christophe Inglin, da Associação de Energia Sustentável de Singapura, descreveu uma rede que combinaria energia hidrelétrica do Laos, eólica do Vietnã e solar da Malásia e da Indonésia. A SunCable acrescentaria a energia solar australiana a essa variedade de possíveis fontes.
Singapura tem mais propostas que sua meta, mas a entrega é incerta
A carteira oficial de Singapura chegou, em agosto de 2026, a 13 projetos com aprovações condicionais, totalizando 9,25 GW, abrangendo Austrália, Camboja, Indonésia, Malásia e Vietnã. Seis projetos indonésios avançaram para a etapa de Licença Condicional.
O total supera em 3,25 GW a meta de importação de 6 GW, ou cerca de 54% a mais de capacidade. A EMA continua analisando propostas viáveis e competitivas, enquanto os projetos avançam em ritmos diferentes. Todos ainda precisam de acordos comerciais, financiamento e autorizações nacionais pertinentes.
A carteira se expandiu desde outubro de 2024, quando a EMA listou Licenças Condicionais para 2 GW da Indonésia e aprovações condicionais para outros 3,6 GW da Indonésia, do Camboja e do Vietnã, além do anúncio sobre a SunCable.
A Wood Mackenzie estimou que Singapura talvez alcance apenas cerca da metade de sua meta de importação para 2035, aproximadamente 3 GW, o que corresponderia a cerca de 15% da matriz de geração de eletricidade do país. A consultoria afirmou que os projetos aprovados ainda não haviam começado a ser construídos e apontou duas propostas da Malásia, de 900 megawatts em Johor e cerca de 1 GW em Sarawak, como as mais propensas a entrar em operação até 2035.
As regras de exportação da Indonésia acrescentam incerteza aos projetos que geram eletricidade no país. As licenças de exportação precisam ser renovadas a cada cinco anos, e as cotas podem ser retiradas se o abastecimento doméstico for afetado. A Wood Mackenzie apontou essas condições como uma restrição para os projetos indonésios. No caso da SunCable, o trabalho na Indonésia se concentra na autorização para atravessar suas águas.
A EMA descreve a meta de 6 GW como uma aspiração, cuja concretização depende das aprovações regulatórias nos países exportadores e de trânsito, além da demanda comercial dos consumidores de eletricidade de Singapura.
Por que Singapura busca várias opções de energia
Segundo a EMA, o setor elétrico produz cerca de 40% das emissões de carbono do país. Aproximadamente 95% da eletricidade de Singapura vem do gás natural, o que torna o abastecimento elétrico uma parte importante dos esforços para alcançar emissões líquidas zero até 2050.
Puah disse que a indústria responde por até 80% da demanda de eletricidade. A energia solar local fornece cerca de 3% da eletricidade e, na avaliação dele, dificilmente chegará a muito mais que o dobro dessa participação. O espaço limitado de Singapura restringe a capacidade de ampliar a geração dentro de suas fronteiras.
As importações de eletricidade permitiriam a Singapura aproveitar recursos renováveis de outros lugares e, ao mesmo tempo, apoiar o desenvolvimento nos países exportadores. Uma rede regional poderia combinar fontes diferentes, com contribuições da energia solar, eólica e hidrelétrica conforme as condições climáticas e operacionais.
Singapura também investe em energia solar, biometano, hidrogênio e energia geotérmica, enquanto avalia se tecnologias nucleares avançadas seriam adequadas ao país. A EMA afirma que continuará aprimorando a infraestrutura de importação de gás e diversificando as fontes de abastecimento para garantir energia suficiente para a demanda econômica.
Para a SunCable, a próxima tarefa prática é conquistar compradores dispostos a pagar pela eletricidade australiana transportada por milhares de quilômetros. A rota, já definida em grande parte, dá ao projeto um plano físico mais concreto, mas o cronograma de financiamento revisado deixa muito trabalho de desenvolvimento pela frente antes que a eletricidade possa começar a fluir.
Principais pontos
- A SunCable identificou em linhas gerais sua rota submarina de 4.300 km, mas ainda falta definir um pequeno trecho nas águas de Singapura.
- Cerca de 3.700 km passariam por águas indonésias sem conexão com a rede elétrica da Indonésia.
- O projeto prevê fornecer até 1,75 GW a Singapura, cerca de 29% da meta de importação de 6 GW do país.
- A conclusão do financiamento agora é esperada por volta de 2030, aproximadamente três anos depois do cronograma divulgado em 2024.
- A SunCable pretende iniciar as entregas por volta de 2035; o anúncio de aprovação da EMA em 2024 previa o início da operação comercial depois de 2035.
- Ainda são necessárias outras aprovações governamentais, contratos com clientes e financiamento.
- Singapura concedeu aprovações condicionais para 9,25 GW distribuídos em 13 projetos, mas considera aspiracional sua meta de importação para 2035.