Mais dois anos, com mudanças além da data de início
O governo da Coreia do Sul propôs adiar o imposto sobre a renda com criptomoedas de 1º de janeiro de 2027 para 1º de janeiro de 2029 e introduzir uma regra que permitiria aos investidores usar perdas para reduzir os lucros tributáveis nos três anos seguintes.
Conteúdo
- Mais dois anos, com mudanças além da data de início
- Como o prazo mudou de 2022 para 2029
- Quanto os investidores pagariam com a alíquota inalterada
- Por que as transações no exterior são centrais para o adiamento
- Como funcionaria a compensação de perdas por três anos
- Impostos menores, mas com limite para perdas antigas
- Novas transações exigem regras mais claras
- O que a abordagem do Japão acrescenta ao debate
- Jovens investidores e diferentes noções de justiça
- Próximas medidas previstas pelo governo
- Principais pontos
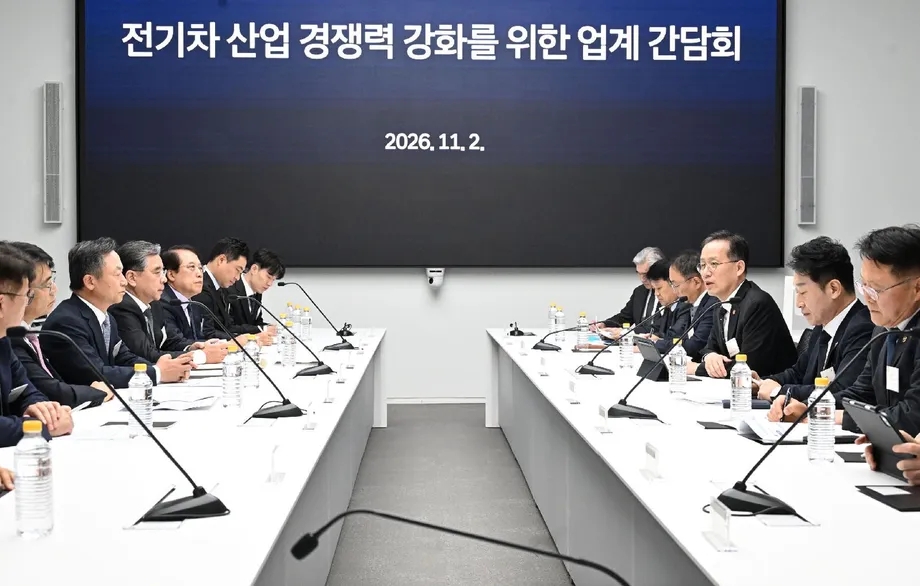
O vice-primeiro-ministro e ministro das Finanças, Lee Hyoung-il, anunciou o plano no Complexo Governamental de Seul em 5 de novembro de 2026. Será o quarto adiamento de um imposto instituído por uma emenda à Lei do Imposto de Renda em 2020 e originalmente previsto para começar em janeiro de 2022.
O adiamento proposto mantém inalterada a alíquota anunciada: 22% sobre os ganhos anuais qualificáveis com criptomoedas que excederem 2,5 milhões de won. Em vez disso, o governo quer mais tempo para obter informações sobre transações no exterior, definir regras de cálculo e preparar uma legislação mais ampla sobre ativos digitais.
Para que o adiamento entre em vigor, a Assembleia Nacional precisa alterar a Lei do Imposto de Renda. Até que os parlamentares aprovem a mudança, 1º de janeiro de 2027 continua sendo a data de início prevista em lei; não foi anunciada uma data para a votação no Parlamento.
Lee reconheceu os adiamentos sucessivos e prometeu usar o período adicional de preparação para garantir que o sistema funcione. Ele disse:
Vamos usar o período de preparação de dois anos para garantir que a implementação ocorra sem problemas em 2029.
Para os investidores, o pacote proposto envolve mais do que esperar outros dois anos. Ele mudaria a forma de contabilizar as perdas, alteraria para o fim de 2028 a data de avaliação dos ativos já mantidos e, se aprovado como previsto, estabeleceria em maio de 2030 o primeiro período anual para declaração e pagamento do imposto.
Para as corretoras, o tempo adicional permitiria desenvolver sistemas de declaração com base em regras detalhadas que ainda não foram concluídas. Para o governo, o desafio é transformar mais uma revisão do prazo em um sistema tributário capaz de lidar com transações realizadas tanto na Coreia do Sul quanto no exterior.
Como o prazo mudou de 2022 para 2029
A Coreia do Sul anunciou sua política tributária para criptomoedas em julho de 2020, e o Parlamento alterou a Lei do Imposto de Renda em dezembro daquele ano. A oposição dos investidores e as preocupações com a capacidade administrativa levaram, posteriormente, a três adiamentos da data de início.
A proposta mais recente reverte a posição do governo no início de 2026. Um funcionário do Ministério das Finanças afirmou em maio que a implementação ocorreria em 2027, e o governo manteve esse prazo em seu plano de reforma tributária de agosto.
- Dezembro de 2020: O Parlamento estabeleceu as regras, com início da tributação previsto para janeiro de 2022.
- Fim de 2021: Os parlamentares adiaram a implementação para janeiro de 2023.
- Adiamentos posteriores: A data de início passou para janeiro de 2025 e, depois, para janeiro de 2027.
- Outubro de 2026: O gabinete presidencial apoiou a análise de um novo adiamento, diante de preocupações com as declarações e os registros no exterior.
- 3 de novembro de 2026: Parlamentares do Partido Democrático, que está no governo, recomendaram adiar a implementação para 2029.
- 4 de novembro de 2026: O líder do Partido Democrático, Kim Min-seok, propôs formalmente um novo adiamento.
- 5 de novembro de 2026: O governo anunciou apoio ao início da tributação em janeiro de 2029.
O anúncio veio após alertas sobre sistemas ainda incompletos em outubro. Documentos obtidos pelo parlamentar Park Soo-young, do Partido do Poder Popular, mostraram que nenhuma das cinco maiores corretoras havia concluído seu sistema tributário, apesar de 49 consultas entre autoridades fiscais e corretoras desde 2022.
A Bithumb havia afirmado que o desenvolvimento exigiria pelo menos de seis a nove meses após a definição dos requisitos detalhados. O alerta tornou o problema prático especialmente urgente: as empresas precisavam se preparar para janeiro sem ter um conjunto completo de instruções.
Quanto os investidores pagariam com a alíquota inalterada
A alíquota prevista de 22% é composta por 20% de imposto de renda nacional e 2% de imposto de renda local. Os investidores calculariam a renda anual qualificável com criptomoedas, descontariam a isenção de 2,5 milhões de won e pagariam imposto sobre o valor restante.
Assim, um investidor com ganhos anuais qualificáveis de 5 milhões de won teria 2,5 milhões de won sujeitos à tributação. Aplicando a alíquota de 22% sobre esse valor, o imposto seria de 550 mil won. Quem tivesse ganhos qualificáveis dentro do limite anual de isenção não pagaria esse imposto.
O cálculo parte da renda após a dedução dos custos de aquisição e das despesas elegíveis, e não do valor total das criptomoedas mantidas. Pelas regras atuais, ganhos e perdas de transações qualificáveis podem ser compensados dentro do mesmo ano-calendário.
A isenção anual continuaria em 2,5 milhões de won segundo a proposta anunciada. Pedidos por uma dedução maior e por mudanças mais amplas na tributação dos investimentos fazem parte das discussões futuras, mas ainda não foram aprovados.
Por que as transações no exterior são centrais para o adiamento
O Ministério das Finanças afirma que a troca de informações sobre transações com criptomoedas com os Estados Unidos deve começar em 2029. Autoridades argumentam que iniciar a tributação antes disso poderia colocar o mercado doméstico em desvantagem, pois seria mais difícil para as autoridades sul-coreanas acompanhar as atividades no exterior.
O sistema internacional relevante é o Marco de Comunicação de Informações sobre Criptoativos da Organização para a Cooperação e Desenvolvimento Econômico, conhecido como CARF. Ele estabelece regras para coletar informações sobre usuários e transações com criptomoedas e compartilhá-las entre autoridades fiscais participantes.
Um residente sul-coreano pode negociar em corretoras domésticas, plataformas estrangeiras e carteiras pessoais. As autoridades fiscais precisam de registros que permitam relacionar essas transações e calcular a renda com precisão. O acesso apenas aos registros das corretoras domésticas deixa lacunas quando os ativos são transferidos para o exterior.
O governo planeja melhorar sua capacidade de obter informações sobre transações no exterior durante o período de preparação proposto. O objetivo declarado é aplicar o imposto de maneira mais uniforme a investidores que usam diferentes plataformas.
Hong Kong segue um cronograma anterior para a comunicação de informações. Pela legislação CARF aprovada, os prestadores de serviços de criptomoedas devem começar a coletar dados de usuários em 2027, e a troca de informações com jurisdições parceiras deve começar em 2028. Essas datas dizem respeito à infraestrutura de comunicação de informações, enquanto a proposta de Seul trata do início da tributação dos ganhos.
Como funcionaria a compensação de perdas por três anos
A compensação de prejuízos proposta permitiria aos investidores descontar perdas elegíveis dos lucros obtidos nos três anos seguintes. Assim, uma perda registrada em 2029 poderia ser usada para compensar ganhos qualificáveis até 2032.
As regras atuais permitem compensar ganhos e perdas apenas dentro do mesmo ano. Isso pode resultar em uma cobrança para alguém que tenha lucro em um ano após perder mais dinheiro no ano anterior.
Considere um investidor que perde 100 milhões de won no primeiro ano e ganha 50 milhões de won no seguinte. Sem a compensação de prejuízos, o ganho do segundo ano resultaria em uma renda tributável de 47,5 milhões de won após a isenção, gerando um imposto de 10,45 milhões de won à alíquota de 22%.
Com a compensação proposta, a perda anterior absorveria o ganho de 50 milhões de won do ano seguinte, e não haveria imposto a pagar nesse exemplo. Ainda assim, o investidor teria perdido 50 milhões de won ao longo dos dois anos.
O Ministério das Finanças argumenta que as grandes oscilações de preço das criptomoedas justificam contabilizar perdas elegíveis ao longo de vários anos. A proposta muda o período usado para avaliar os resultados dos investimentos, tornando uma perda anterior relevante para um cálculo tributário posterior.
Impostos menores, mas com limite para perdas antigas
Um segundo exemplo do governo considera um investidor que registra uma perda de 10 milhões de won em 2029 e um ganho de 20 milhões de won em 2030. Sem a compensação de prejuízos, o valor tributável seria de 17,5 milhões de won após a isenção anual, resultando em um imposto de 3,85 milhões de won.
Descontar primeiro a perda anterior de 10 milhões de won deixaria uma renda tributável de 7,5 milhões de won após a isenção. O imposto cairia para 1,65 milhão de won, uma redução de 2,2 milhões de won, ou cerca de 57,1%.
As perdas realizadas antes da data de início proposta para 2029 não poderiam ser compensadas. Portanto, um investidor que vendesse criptomoedas com prejuízo no período anterior à implementação não poderia usar essa perda para abater ganhos depois do início da tributação.
Os ativos já mantidos teriam uma regra específica para determinar o valor de aquisição. Cho Man-hee, chefe de política tributária do Ministério das Finanças, explicou que os ativos mantidos antes da implementação teriam como valor de aquisição o maior entre o preço efetivamente pago e o valor de mercado no fim de 2028.
Esse valor de aquisição é o montante inicial descontado no cálculo de um ganho posterior. Usar o maior valor pode reduzir a parcela de uma venda futura considerada renda tributável. Se o cronograma revisado virar lei, a renda de transações realizadas em 2029 seria declarada e paga pela primeira vez em maio de 2030.
Novas transações exigem regras mais claras
A legislação sul-coreana atual classifica como renda diversa os rendimentos provenientes da transferência e do empréstimo de criptomoedas. A revisão planejada trataria de um mercado que agora inclui recompensas de staking, rendimentos de finanças descentralizadas, airdrops e trocas de uma criptomoeda por outra.
O staking pode recompensar detentores que ajudam a validar atividades em uma blockchain. As finanças descentralizadas, frequentemente chamadas de DeFi, usam aplicações em blockchain para oferecer serviços como empréstimos. Um airdrop distribui tokens a seus destinatários. Cada uma dessas operações pode levantar questões práticas sobre quando a renda é gerada e como seu valor deve ser calculado.
Um estudo de janeiro do Serviço de Pesquisa da Assembleia Nacional, intitulado Sistema japonês de tributação de ativos virtuais, apontou a classificação de transações, os créditos fiscais por impostos pagos no exterior e a situação jurídica das stablecoins como questões para a Coreia do Sul. O staking, por exemplo, pode ser interpretado de formas diferentes, dependendo de a recompensa ser considerada pagamento pelo empréstimo de ativos ou pelo trabalho de validação.
Ahn Sung-hee, professor da Universidade Católica, descreveu a tensão entre simplificar a declaração e garantir uma classificação precisa:
Tributar conjuntamente as transferências e os empréstimos poderia facilitar o preenchimento da declaração, mas há aspectos que não se encaixam na estrutura de tributação da lei fiscal.
As corretoras também precisam de instruções para consolidar históricos de transações entre plataformas e carteiras, estabelecer custos de aquisição e processar diferentes tipos de operação. Esses detalhes determinam o que os programas precisam registrar e o que os investidores devem apresentar.
O que a abordagem do Japão acrescenta ao debate
A experiência do Japão oferece aos parlamentares sul-coreanos exemplos concretos de regras para transações. O estudo do Serviço de Pesquisa da Assembleia Nacional descreve o tratamento dado pelo Japão à mineração, ao empréstimo de ativos, às trocas entre criptomoedas e aos hard forks, quando uma blockchain se divide e cria uma nova moeda.
Segundo o tratamento japonês descrito no estudo, a renda da mineração é avaliada pelo preço de mercado no momento da aquisição, com dedução das despesas necessárias. As moedas recebidas por meio de um hard fork não são tributadas no recebimento e têm custo de aquisição zero para uma venda posterior.
O programa de reforma do Japão também vincula a proposta de adoção de tributação exclusiva na fonte de 20,315%, igual à aplicada a ações, à regulação financeira. A alíquota menor depende da entrada em vigor da lei pertinente e se aplica a ativos designados negociados por corretoras licenciadas. Também estão sendo propostas regras para compensar prejuízos.
A Coreia do Sul enfrenta ainda a questão da renda obtida no exterior que já tenha sido tributada em outro país. O Serviço de Pesquisa apontou uma possível restrição, no artigo 57 da Lei do Imposto de Renda, à solicitação de créditos por impostos estrangeiros sobre rendimentos com criptomoedas tributados separadamente como renda diversa.
Entre as opções em discussão estão permitir que os investidores escolham a tributação abrangente, que combina rendas elegíveis para o cálculo do imposto, ou tratar os impostos pagos no exterior como despesas. Ambas as abordagens buscam levar em conta os tributos pagos fora do país no cálculo da cobrança doméstica.
As stablecoins, que buscam manter um valor estável em relação a um ativo como uma moeda, também precisam de definições jurídicas. A revisão de 2023 da Lei de Serviços de Pagamento do Japão definiu esses ativos como meios de pagamento eletrônicos e restringiu a emissão a bancos, empresas fiduciárias e prestadores de serviços de transferência de fundos. A legislação sul-coreana planejada para ativos digitais trataria das regras para corretoras e emissores de stablecoins, além da proteção aos investidores.
Jovens investidores e diferentes noções de justiça
Pessoas de até 30 anos representavam 44,1% dos titulares de contas de criptomoedas no fim de junho, segundo o Serviço de Supervisão Financeira. A participação elevada ajuda a explicar a atenção política dada à oposição dos investidores mais jovens.
O debate também foi influenciado pela tributação de ações. A Coreia do Sul adiou e depois aboliu o imposto planejado sobre a renda de investimentos financeiros, enquanto grandes acionistas que atendem aos critérios continuam sujeitos à tributação sobre ganhos na venda de ações. O limite de participação acionária citado para ações do KOSPI é de 5 bilhões de won por empresa.
Investidores em criptomoedas se opuseram à tributação de ganhos relativamente pequenos, enquanto muitos investidores comuns em ações recebem tratamento diferente. Os adiamentos sucessivos do imposto sobre criptomoedas também provocaram críticas de quem aponta que grandes acionistas enquadrados nos critérios continuam pagando impostos.
Um estudo encomendado pelo Escritório de Orçamento da Assembleia Nacional em agosto propôs elevar a isenção para criptomoedas a pelo menos 6 milhões de won, em comparação com os 2,5 milhões de won previstos. O argumento incluía os custos de declaração, pagamento e administração de cobranças de baixo valor.
Representantes do setor também querem permitir que investidores compensem perdas com criptomoedas com ganhos de outros investimentos, inclusive ações. O governo planeja discutir a isenção e um tratamento mais amplo das perdas durante a revisão. Essas propostas iriam além de permitir que perdas com criptomoedas compensem ganhos futuros com esse mesmo tipo de ativo.
Próximas medidas previstas pelo governo
Um grupo de trabalho com especialistas, representantes do setor e ministérios envolvidos deve preparar medidas de aprimoramento durante o primeiro semestre de 2027. A publicação de padrões tributários detalhados está prevista para o primeiro semestre de 2028.
O governo planeja apresentar alterações mais amplas ao sistema tributário durante a sessão ordinária da Assembleia Nacional em 2027. Lee também afirmou que o adiamento imediato e a compensação de prejuízos devem ser tratados durante a atual sessão ordinária, separando a mudança urgente da data de início do trabalho posterior sobre as regras detalhadas.
O Ministério das Finanças trabalhará com a Comissão de Serviços Financeiros na legislação sobre ativos digitais. O licenciamento, a proteção aos investidores e o tratamento jurídico de novos produtos terão impacto nas transações abrangidas pelas regras tributárias.
O cronograma proposto é, portanto, concreto: obter a aprovação parlamentar para o adiamento, desenvolver melhorias em 2027, publicar padrões detalhados em 2028 e iniciar a tributação em 2029, com as primeiras declarações anuais em maio de 2030. As corretoras teriam então requisitos publicados para orientar o desenvolvimento e os testes de seus sistemas.
Após três adiamentos anteriores, a credibilidade do governo depende de concluir essas etapas, além de estabelecer uma nova data. Ainda falta resolver o acesso a dados do exterior, a classificação de transações, os valores de aquisição e o tratamento das perdas, fatores que afetam o cálculo final do imposto de cada investidor.
Principais pontos
- A Coreia do Sul propõe adiar o imposto sobre a renda com criptomoedas de janeiro de 2027 para janeiro de 2029, sujeito à aprovação parlamentar.
- A alíquota prevista permanece em 22% sobre ganhos anuais qualificáveis acima de 2,5 milhões de won.
- A compensação de prejuízos proposta permitiria usar perdas elegíveis para abater ganhos com criptomoedas nos três anos seguintes.
- As perdas realizadas antes da implementação não seriam elegíveis para essa compensação.
- Para os ativos já mantidos, o valor de aquisição seria o maior entre o custo efetivo de compra e o valor de mercado no fim de 2028.
- O governo cita a expectativa de troca de informações com os Estados Unidos em 2029 e regras domésticas ainda incompletas como motivos para o adiamento.
- As medidas de aprimoramento estão previstas para o primeiro semestre de 2027, e os padrões detalhados, para o primeiro semestre de 2028.
- Se o pacote entrar em vigor como previsto, o primeiro período anual de declaração e pagamento será em maio de 2030, referente à renda obtida em 2029.