Mais crédito, crescimento mais lento e aumento dos atrasos nos pagamentos
O saldo de empréstimos on-line na Indonésia chegou a Rp106,48 trilhões em setembro de 2026, enquanto a parcela dos financiamentos com pagamentos atrasados há mais de 90 dias subiu para 5,36%, acima do limite de 5% citado pela Autoridade de Serviços Financeiros, conhecida como OJK. Nove das 94 plataformas de empréstimo on-line do país também continuavam abaixo do requisito mínimo de capital próprio, de Rp12,5 bilhões.
Conteúdo
- Mais crédito, crescimento mais lento e aumento dos atrasos nos pagamentos
- O que significa o índice de atrasos de 5,36%
- Como os números evoluíram
- Pequenas empresas têm acesso a crédito, mas o crescimento desacelera
- Nove plataformas continuam abaixo do mínimo de capital próprio
- Sanções acompanham supervisão mais rigorosa
- Tomadores sentem o custo de recorrer repetidamente a empréstimos
- Principais pontos
Agusman, diretor executivo da OJK responsável pela supervisão de instituições de financiamento, capital de risco, microfinanças e outros serviços financeiros, apresentou os números em 5 de novembro, durante uma reunião on-line sobre o encontro de outubro do conselho da entidade reguladora. O saldo de financiamentos cresceu 17,02% em relação a setembro de 2025, e os destinados a micro, pequenas e médias empresas aumentaram 12,49%.
O total de setembro, ainda assim, caiu Rp460 bilhões em relação aos Rp106,94 trilhões de agosto. O crescimento anual também desacelerou em comparação com os 22,07% de agosto. Assim, o setor entrou no último trimestre com um saldo devedor menor do que no mês anterior e uma proporção maior de financiamentos com atrasos graves.
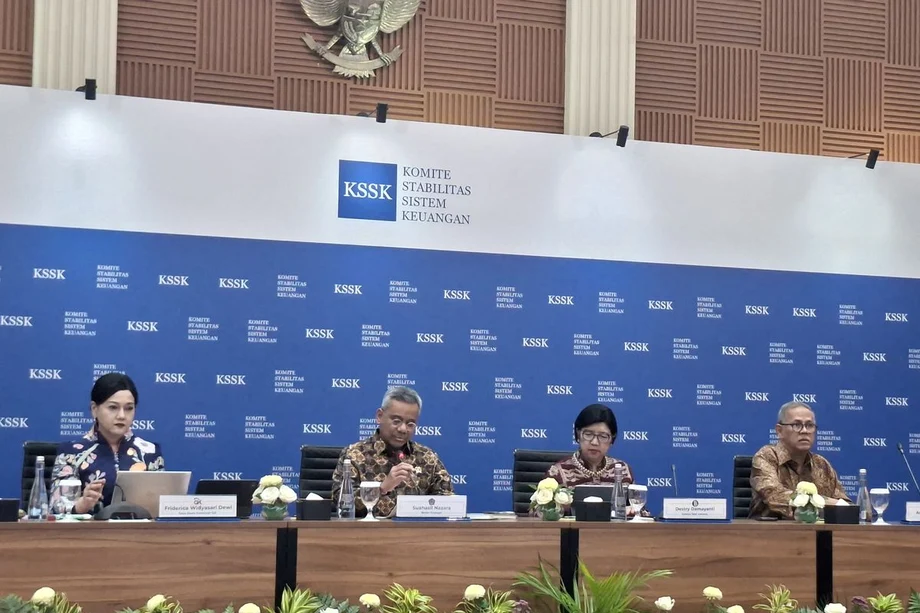
A presidente da OJK, Friderica Widyasari Dewi, havia informado um saldo de setembro ligeiramente menor, de Rp106,46 trilhões, durante a reunião do Comitê de Estabilidade do Sistema Financeiro, em Jacarta, em 3 de novembro. Nas duas apresentações, o crescimento anual foi de 17,02% e o índice de financiamentos em atraso, de 5,36%.
Saldo devedor é o valor que os tomadores ainda devem em uma determinada data. Ele é diferente do valor total de empréstimos concedidos ao longo de um mês ou ano, pois os pagamentos reduzem o saldo, enquanto novos empréstimos o aumentam. Os números de setembro mostram que o setor ainda é maior do que há um ano, embora seu ritmo imediato de expansão tenha diminuído.
Para quem toma empréstimos, a questão central é se os pagamentos cabem na renda. Para quem fornece recursos por meio das plataformas de crédito, o aumento do índice de atrasos significa que uma parcela maior dos financiamentos está demorando mais para ser recuperada.
O que significa o índice de atrasos de 5,36%
A OJK mede os problemas graves de pagamento por meio do TWP90, sigla em indonésio para a taxa de inadimplência superior a 90 dias. Em termos simples, o indicador acompanha a proporção dos financiamentos em aberto cujas obrigações de pagamento estão atrasadas há mais de 90 dias.
O índice de 5,36% em setembro ficou 0,36 ponto percentual acima do limite de 5%. Aplicado ao saldo de financiamentos de Rp106,48 trilhões, esse percentual indica que cerca de Rp5,71 trilhões estavam associados a obrigações atrasadas há mais de 90 dias. Esse valor é um cálculo baseado no total e no índice divulgados.
O índice subiu de 2,82% em setembro de 2025, um aumento de 2,54 pontos percentuais em um ano. Em outras palavras, a parcela com atrasos graves chegou a cerca de 1,9 vez o nível de um ano antes. Os financiamentos cresceram, mas os problemas de pagamento avançaram mais rapidamente como proporção do saldo.
Os dados mensais também mostram uma piora em meados de 2026: 4,26% em junho, 4,32% em julho e 4,73% em agosto, seguidos por 5,36% em setembro. O aumento entre agosto e setembro foi de 0,63 ponto percentual, maior do que as altas registradas em cada um dos dois meses anteriores.
Também circularam duas comparações inconsistentes para agosto: uma indicava 5,36% em agosto de 2026, enquanto outra atribuía a agosto de 2025 o índice de 4,73%. O valor de 4,73%, repetidamente informado para agosto de 2026, serve de base para a comparação mensal apresentada aqui.
Como os números evoluíram
As dificuldades de pagamento na Indonésia já eram visíveis bem antes de setembro. Em fevereiro, o TWP90 já estava em 4,54%, ante 2,78% em fevereiro de 2025. Depois, o índice caiu para 4,26% em junho, antes de subir por três meses consecutivos.
As principais datas reúnem a tendência dos empréstimos e as divulgações mais recentes da entidade reguladora:
- Fevereiro de 2026: o saldo de financiamentos on-line chegou a Rp100,69 trilhões, com TWP90 de 4,54%.
- Junho e julho de 2026: o TWP90 ficou em 4,26% e 4,32%, respectivamente.
- Agosto de 2026: o saldo de financiamentos chegou a Rp106,94 trilhões, com crescimento anual de 22,07%; o TWP90 foi de 4,73%.
- Setembro de 2026: o saldo de financiamentos caiu para Rp106,48 trilhões, o crescimento anual desacelerou para 17,02% e o TWP90 subiu para 5,36%.
- 3 e 5 de novembro de 2026: Friderica e Agusman apresentaram os dados de setembro em reuniões separadas do setor financeiro.
O saldo de setembro foi Rp5,79 trilhões maior do que o de fevereiro, um aumento de cerca de 5,75% ao longo desses sete meses. No mesmo intervalo, o TWP90 subiu 0,82 ponto percentual. O setor acumulava tanto mais financiamentos quanto uma proporção maior de pagamentos com atrasos graves.
Pequenas empresas têm acesso a crédito, mas o crescimento desacelera
Os financiamentos para micro, pequenas e médias empresas, conhecidas na Indonésia pela sigla UMKM, cresceram 12,49% em relação ao ano anterior. Agusman afirmou que a expansão refletia o papel do crédito digital na ampliação do acesso a recursos para a população e para empresas produtivas.
Essas plataformas, formalmente chamadas de serviços de financiamento coletivo baseados em tecnologia da informação, ou LPBBTI, conectam pessoas ou organizações que buscam financiamento a quem fornece os recursos. Elas também são conhecidas como plataformas de empréstimo entre pessoas, pinjol ou pindar.
O financiamento para pequenas empresas cresceu 4,53 pontos percentuais menos do que o aumento anual de 17,02% do setor. A apresentação de Agusman não informou o valor em rupias dos financiamentos destinados a essas empresas nem a parcela que representam do saldo total do setor.
Agosto e setembro também mostram por que o crescimento anual e a variação mensal precisam ser analisados em conjunto. Em setembro, o saldo era 17,02% maior do que um ano antes, mas cerca de 0,43% menor do que em agosto. O volume de empréstimos pode continuar expressivo mesmo quando a expansão perde força.
A tarefa declarada da OJK é preservar o acesso ao financiamento e, ao mesmo tempo, melhorar a qualidade dos pagamentos. Para uma pequena empresa que toma dinheiro emprestado para cobrir despesas operacionais, o acesso é importante. Também é importante ter um cronograma de pagamentos que a empresa consiga cumprir sem recorrer repetidamente a novas dívidas.
Nove plataformas continuam abaixo do mínimo de capital próprio
Agusman afirmou que 85 das 94 plataformas LPBBTI, ou 90,43%, haviam cumprido o requisito mínimo de capital próprio, de Rp12,5 bilhões. As nove restantes correspondiam a cerca de 9,57% das plataformas.
Capital próprio é o valor que resta em uma empresa depois de subtrair seus passivos de seus ativos. Ele fornece à operadora uma base financeira para conduzir os negócios e absorver perdas. A OJK está monitorando o cumprimento das exigências, além da governança corporativa, da gestão de riscos e da proteção ao consumidor.
Ao falar sobre a abordagem da OJK para o crescimento do setor, Agusman declarou, em tradução:
A OJK incentiva continuamente o crescimento de um setor de LPBBTI saudável, inclusivo e sustentável, mantendo como prioridades a qualidade dos financiamentos, o fortalecimento da gestão de riscos e a proteção ao consumidor.
A OJK também divulgou dados sobre o cumprimento das exigências de capital por empresas de financiamento, uma categoria distinta das plataformas de empréstimo on-line. Das 144 empresas de financiamento, 138, ou 95,83%, haviam cumprido o requisito mínimo de capital principal de Rp100 bilhões. Seis ainda estavam abaixo do limite.
Portanto, o índice de cumprimento entre as empresas de financiamento foi 5,40 pontos percentuais superior ao das plataformas LPBBTI. Cada grupo está sujeito a um requisito de capital próprio: mínimo de Rp100 bilhões em capital principal para as empresas de financiamento e mínimo de Rp12,5 bilhões em capital próprio para as operadoras de empréstimos on-line.
Sanções acompanham supervisão mais rigorosa
Em outubro, a OJK aplicou sanções administrativas a 11 plataformas de empréstimo on-line, 11 empresas de financiamento e oito empresas de capital de risco. Agusman relacionou as medidas a violações das regras da OJK e a constatações feitas durante a supervisão ou em inspeções posteriores.
As divulgações não identificaram as empresas afetadas, não especificaram cada sanção nem informaram um prazo para que as nove plataformas de empréstimo on-line ainda abaixo do mínimo de capital próprio se adequassem. A OJK afirmou que continuaria monitorando o cumprimento das exigências de capital e reforçando a governança, a gestão de riscos e a proteção ao consumidor.
A reunião de Friderica em 3 de novembro também apresentou uma comparação com o setor mais amplo de empresas de financiamento. O saldo de financiamentos desse setor era de Rp513,34 trilhões, cerca de 4,82 vezes o saldo de empréstimos on-line de setembro informado por Agusman.
As empresas de financiamento tinham um índice bruto de financiamentos problemáticos de 2,98% e um índice líquido de 0,81%. O indicador bruto mede os financiamentos problemáticos antes de ajustes, como as provisões para cobrir perdas; o líquido considera esses ajustes. O índice de alavancagem, que mede o endividamento em relação ao capital, era de 2,05 vezes, ante um máximo permitido de 10 vezes.
O TWP90 do setor de empréstimos on-line e os índices de financiamentos problemáticos das empresas de financiamento usam métricas diferentes. Cada um oferece uma visão da qualidade dos pagamentos em seu próprio setor. Os números da OJK deixam clara a preocupação imediata com os empréstimos on-line: um índice de atrasos acima de 5%, acompanhado de lacunas no cumprimento das exigências de capital.
Tomadores sentem o custo de recorrer repetidamente a empréstimos
As dificuldades anteriores com empréstimos na Indonésia mostraram como o crédito digital pode crescer além da capacidade de pagamento de uma trabalhadora. Indie, profissional da área de saúde em Jacarta, acumulou Rp50 milhões em dívidas, cerca de dez vezes seu salário mensal, depois de comprar roupas parceladas e tomar empréstimos por meio de vários aplicativos de crédito.
Mawar, funcionária administrativa que ganhava Rp2,5 milhões por mês, tinha uma parcela mensal de Rp4 milhões em apenas um empréstimo. Em janeiro de 2026, devia quase Rp30 milhões a quatro credores. Sua experiência mostra como os pagamentos de vários serviços podem superar a renda, mesmo quando o endividamento começa com compras relativamente pequenas.
O Comitê de Estabilidade do Sistema Financeiro associou a ampliação do acesso por meio de inteligência artificial e aprendizado de máquina à necessidade de fortalecer a educação financeira. Essas tecnologias podem processar informações e apoiar decisões de crédito rapidamente. Ainda assim, os tomadores precisam entender os juros, as tarifas e o total de parcelas de todas as suas dívidas.
A resposta da OJK combina uma análise mais rigorosa da qualidade dos pagamentos com exigências de capital e medidas de fiscalização. Os dados de setembro revelam o desafio desse equilíbrio: o financiamento on-line continua alcançando mais tomadores do que há um ano, enquanto cresce a parcela das obrigações existentes com atrasos graves.
Principais pontos
- O saldo de financiamentos on-line chegou a Rp106,48 trilhões em setembro de 2026, alta anual de 17,02%, mas queda de Rp460 bilhões em relação a agosto.
- O TWP90 subiu para 5,36%, acima do limite de 5% e ante 2,82% em setembro de 2025.
- Os financiamentos para micro, pequenas e médias empresas cresceram 12,49% em um ano.
- Nove das 94 plataformas de empréstimo on-line continuavam abaixo do requisito mínimo de capital próprio de Rp12,5 bilhões.
- Em outubro, a OJK aplicou sanções a 11 plataformas de empréstimo on-line e prometeu continuar fiscalizando o capital, a governança e os riscos de inadimplência.