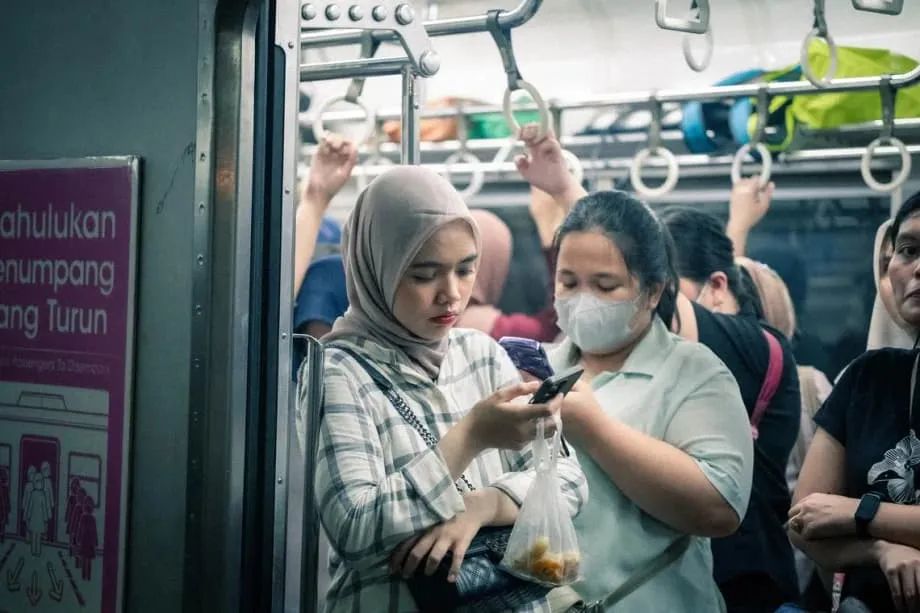
A espiral da dívida começa com um clique
Todas as peças de roupa que vestia, da cabeça aos pés, foram compradas a prazo. Para a Sra. Indie, uma profissional da saúde de 28 anos em Jacarta, a praticidade dos serviços de compre agora, pague depois parecia inofensiva no início. Os descontos oferecidos pelos marketplaces eram irresistíveis, e as parcelas iniciais pareciam caber no bolso. Mas, em dois meses, ela acumulou uma dívida de 50 milhões de rupias (aproximadamente US$ 3.700), equivalente a dez vezes seu salário mensal, tomando empréstimos de vários aplicativos de crédito entre pessoas para cobrir as parcelas originais que já não conseguia pagar. “Me sinto muito idiota, porque não pensei nos juros e nas taxas que estavam se acumulando”, lembrou.
Conteúdo
A história da Sra. Indie não é única. Em toda a Indonésia, milhões de jovens profissionais e estudantes estão presos no que especialistas financeiros chamam de esteira da dívida: tomam empréstimos de um credor digital para pagar outro, até que os juros compostos e as taxas se tornem insustentáveis. Segundo a Autoridade de Serviços Financeiros (OJK), o saldo de empréstimos online entre pessoas chegou a 100,69 trilhões de rupias em fevereiro, um aumento de 25,75% em relação ao ano anterior. O grupo mais afetado é evidente: millennials e integrantes da Geração Z representam 86,6% dos tomadores de empréstimos online, de acordo com uma pesquisa de 2025 da Associação de Provedores de Internet da Indonésia.
O caminho para o endividamento muitas vezes começa sem parecer preocupante. É o caso de Mawar, uma funcionária administrativa de 26 anos que começou a usar serviços de compre agora, pague depois em 2024 para comprar itens pequenos, como batom e maquiagem. Como muitos jovens indonésios, ela não entendia bem os juros envolvidos. À medida que seus limites de crédito aumentavam automaticamente, ela comprou um notebook de cinco milhões de rupias. Quando as parcelas começaram a consumir boa parte de seu salário mensal de 2,5 milhões de rupias, ela recorreu a aplicativos de empréstimo entre pessoas para cobrir o fluxo de caixa. Em setembro de 2025, acrescentou por engano um zero a mais em um pedido de empréstimo e tomou emprestados 18 milhões de rupias, em vez de 1,8 milhão. Em vez de devolver imediatamente o valor integral, usou parte do dinheiro para pagar parcelas anteriores e devolveu apenas 10 milhões de rupias. Em janeiro, a parcela mensal daquele único empréstimo havia disparado para quatro milhões de rupias, e ela descobriu que devia quase 30 milhões de rupias a quatro credores diferentes.
A psicologia da gratificação imediata
O que leva jovens profissionais com boa formação a tomar empréstimos equivalentes a dez vezes sua renda mensal para comprar bens de consumo? A resposta está na interseção entre a psicologia comportamental e o design digital. O Dr. Prani Sastiono, pesquisador do Instituto de Economia e Pesquisa Social da Universidade da Indonésia, explicou os mecanismos comportamentais envolvidos.
Existe um viés em favor do presente: os tomadores de empréstimo sentem que os benefícios de ter o dinheiro hoje superam a dívida que acumulam e terão de pagar no futuro.
O Dr. Prani também identificou entre os tomadores de empréstimo um excesso de confiança na própria capacidade de pagar. Essa tendência psicológica é amplificada por forças culturais próprias da geração digital. A Dra. Friderica Widyasari Dewi, diretora executiva de Supervisão da Conduta de Negócios de Serviços Financeiros, Educação e Proteção do Consumidor da OJK, alertou que millennials e integrantes da Geração Z são especialmente vulneráveis por causa de princípios de estilo de vida popularizados nas redes sociais.
Muitos jovens ficam presos a empréstimos online porque contraem dívidas para atender a necessidades de consumo e fazer gastos imprudentes. Eles enfrentam problemas financeiros por causa dos princípios “Você só vive uma vez” e do “medo de ficar de fora”.
O medo de ficar de fora faz com que as pessoas se sintam para trás quando não acompanham as tendências, enquanto a ideia de que “você só vive uma vez” incentiva a aproveitar a vida ao máximo, sem considerar as consequências futuras. Essas atitudes levam a decisões ruins, inclusive à falta de preparação de uma reserva de emergência. A vulnerabilidade é agravada pelo hábito de compartilhar informações pessoais nas redes sociais, que pessoas mal-intencionadas podem explorar usando documentos de identidade e endereços residenciais publicados de forma descuidada na internet.
Projetados para endividar
Os próprios aplicativos de empréstimo são projetados para explorar essas fragilidades psicológicas. O Dr. Prani observou que o design torna a tomada de empréstimos relativamente simples: basta apresentar um documento de identidade e declarar a renda. As exigências são mínimas, e as informações sobre taxas e juros nem sempre são totalmente claras. Por exemplo, uma taxa de juros de 0,3% ao dia parece baixa, mas, ao longo de um ano, equivale a mais de 100%.
O Sr. Krisna Bagus, dono de uma lavanderia de 33 anos de Salatiga, em Java Central, caiu nessa armadilha quando problemas de fluxo de caixa ameaçaram suas sete unidades de entrega em 2023. Em vez de fechar algumas delas por orgulho, buscou soluções rápidas.
Eu poderia ter solicitado um empréstimo bancário, que teria juros menores, mas o processo demoraria. E, todos os dias, quando voltava do trabalho, havia um grande outdoor anunciando pinjol, então pensei: “Aqui está a solução”.
Quando se cadastrou no primeiro aplicativo de empréstimo, em março de 2023, descobriu que podia sacar até 16 milhões de rupias, apesar de sua renda mensal ser de apenas 12 milhões. O dinheiro foi enviado para sua conta em menos de um minuto. Em poucos meses, ele acumulou mais de 150 milhões de rupias em dívidas em várias plataformas.
O funcionamento automatizado dessas plataformas agrava o problema. Os limites de empréstimo aumentam automaticamente quando os usuários mantêm os pagamentos em dia, incentivando empréstimos cada vez maiores. No caso de Mawar, seu limite subiu automaticamente para mais de 20 milhões de rupias, quase dez vezes sua renda mensal, antes que ela pedisse por engano o fatídico empréstimo de 18 milhões.
Vivendo em inadimplência
Com a expansão contínua dos empréstimos online, os índices de inadimplência dispararam. Em abril, a OJK anunciou que o índice de empréstimos com atraso de pelo menos 90 dias, conhecido como TWP90, havia chegado a 4,54% em fevereiro, ante 2,78% no ano anterior. Isso deu origem ao movimento galbay, abreviação de gagal bayar (falta de pagamento), no qual tomadores de empréstimo deixam de pagar deliberadamente como forma de resistência a práticas predatórias de crédito.
Uma gestora de redes sociais freelancer de 31 anos, conhecida apenas como Cocoa, deixou de pagar em fevereiro, depois de acumular mais de 100 milhões de rupias em dívidas com oito credores. Ela decidiu priorizar o pagamento dos saldos menores e suspender os pagamentos dos empréstimos maiores.
No começo, eu tinha medo dos cobradores, mas outras pessoas que passaram por isso disseram que não era tão assustador quanto parecia. Precisei colocar meu celular no modo avião porque, em 15 minutos, podia receber até 70 ligações de cobradores.
As consequências da inadimplência vão muito além do assédio. Quem não paga pode ser incluído na lista de restrição do Sistema de Informação de Serviços Financeiros (SLIK) da OJK, anteriormente conhecido como BI Checking. Essa restrição pode bloquear o acesso ao crédito por décadas, atrasar a aprovação de financiamentos imobiliários e até limitar oportunidades de emprego. Analistas financeiros alertam que 70% dos potenciais solicitantes de crédito imobiliário não passam nas consultas de crédito por causa de registros negativos no sistema SLIK, muitas vezes devido a pequenos atrasos que passaram despercebidos.
Esse fenômeno foi descrito como morte civil. Jovens incluídos na lista de restrição do SLIK antes dos 30 anos podem não conseguir empregos formais, sobretudo em instituições financeiras, nem obter financiamento para veículos ou moradia até a meia-idade. Em 2045, quando a Indonésia pretende concretizar sua visão de Indonésia Dourada, esses tomadores de empréstimo talvez continuem excluídos financeiramente, apesar de terem renda, efetivamente mortos para o sistema financeiro formal.
Regulação versus realidade
A OJK instituiu regras mais rigorosas para conter empréstimos predatórios. Em 2023, a autoridade estabeleceu limites máximos escalonados para as taxas de juros diárias: 0,3% em 2024, 0,2% em 2025 e 0,1% a partir de 2026. O custo total do empréstimo, incluindo todos os juros, taxas administrativas e multas por atraso, não pode exceder 100% do valor principal. Os credores também estão proibidos de liberar empréstimos a quem já tenha dívidas em aberto com três aplicativos de crédito. Desde 2020, a OJK revogou as licenças de pelo menos 70 empresas de empréstimo entre pessoas por várias infrações.
O Sr. Nailul Huda, diretor de economia digital do Centro de Estudos Econômicos e Jurídicos, reconheceu que as regras ficaram mais rigorosas desde que o setor começou a crescer, por volta de 2016.
Antigamente, alguns aplicativos apenas diziam que as taxas de juros variavam de 0,6% a 0,8%, sem mencionar que eram taxas diárias.
No entanto, persistem falhas na fiscalização. Todos os seis tomadores de empréstimo entrevistados para esta reportagem deveram, em algum momento, a mais de três credores online ao mesmo tempo; quatro deles tinham empréstimos simultâneos com mais de uma dúzia de credores. Isso sugere que as regras que proíbem conceder crédito a pessoas excessivamente endividadas não são aplicadas de forma consistente. Além disso, centenas de credores ilegais sem licença operam fora da supervisão da OJK, muitas vezes recorrendo a métodos agressivos de cobrança e ao uso indevido de dados.
Somente entre janeiro e julho de 2024, as autoridades receberam 9.596 denúncias sobre operações ilegais de empréstimo. Essas plataformas costumam explorar dados pessoais, assediar os tomadores e cobrar taxas exorbitantes, empurrando-os ainda mais para ciclos de endividamento. A facilidade de acesso, combinada à vulnerabilidade dos dados, cria riscos significativos de fraude e crimes cibernéticos, incluindo lavagem de dinheiro e acesso não autorizado a contas bancárias.
Um padrão regional
A crise da Indonésia reflete tendências observadas em toda a Ásia. Na Malásia, 53 mil cidadãos com menos de 30 anos deviam quase RM 1,9 bilhão (US$ 423 milhões) no fim de 2023, e somente naquele ano foram realizadas 77,3 milhões de transações de compre agora, pague depois. O Projeto de Lei de Crédito ao Consumidor da Malásia de 2025 pretende regulamentar esses serviços com a criação de uma Comissão de Crédito ao Consumidor e a exigência de que os provedores de BNPL informem as agências de crédito, impondo consequências a práticas irresponsáveis de concessão de empréstimos, algo que a Indonésia ainda não implementou plenamente.
A China enfrenta uma crise semelhante: entre 2021 e 2024, quase dobrou o número de empréstimos que as famílias não tinham condições de pagar, impulsionado pela baixa educação financeira, pelo alto desemprego entre jovens e pela estagnação dos salários. Trabalhadores de fábricas, jovens profissionais e trabalhadores de plataformas em toda a região estão presos em ciclos de endividamento, vivendo com medo da inadimplência e das ligações dos cobradores.
As semelhanças estruturais indicam que não se trata apenas de uma falha regulatória, mas de uma mudança geracional na forma como as finanças digitais se relacionam com os padrões de consumo dos jovens. O bônus demográfico que deveria impulsionar o crescimento econômico da Indonésia até 2045 corre o risco de se tornar um fardo se milhões de jovens trabalhadores continuarem endividados e excluídos financeiramente.
Rumo à liberdade financeira
Para sair da esteira da dívida, são necessárias tanto estratégias individuais quanto reformas sistêmicas. O Sr. Krisna acabou quitando sua dívida de 150 milhões de rupias ao suspender os pagamentos no início de 2024, economizar os valores do principal e dos juros e, então, negociar com os credores a dispensa das multas por atraso. Ele quitou todas as dívidas até o fim de 2024.
A experiência o inspirou a ajudar outras pessoas. Depois que dois amigos lhe confidenciaram suas próprias dificuldades com dívidas em 2025, ele começou a compartilhar sua história nas redes sociais e escreveu um livro eletrônico detalhando sua estratégia para quitar as dívidas. Ele o oferece por 39 mil rupias, com acesso a uma comunidade no WhatsApp onde os membros compartilham dicas para se livrar das dívidas.
“Quero ajudar porque sei como é ruim estar tão endividado”, explicou. “Espero que isso ajude pelo menos algumas pessoas a sair das dívidas mais rápido.”
No campo das políticas públicas, especialistas defendem modelos de crédito em ecossistema, nos quais os bancos fornecem o capital e as empresas de tecnologia financeira atuam como parceiras tecnológicas, selecionando os tomadores de acordo com os critérios bancários. Isso transfere o risco de crédito de investidores individuais vulneráveis para instituições com supervisão adequada, sem comprometer a facilidade de acesso digital.
Em última análise, a educação financeira continua sendo a principal defesa. A Pesquisa Nacional de Educação e Inclusão Financeira de 2022 registrou que apenas 43% dos indonésios de 15 a 17 anos têm educação financeira adequada, muito abaixo da média nacional de 49,7%. Sem entender que os empréstimos precisam ser pagos com juros, que taxas diárias se acumulam e podem ultrapassar 100% ao ano e que a praticidade digital tem custos reais, os jovens indonésios continuarão trocando sua saúde financeira futura por gratificação imediata.
Principais pontos
- O saldo de empréstimos online entre pessoas na Indonésia chegou a 100,69 trilhões de rupias em fevereiro, alta de 25,75% em relação ao ano anterior
- Millennials e integrantes da Geração Z representam 86,6% dos tomadores de empréstimos online, que muitas vezes usam o crédito para consumo, e não para necessidades urgentes
- Taxas diárias de 0,3% equivalem a taxas anuais superiores a 100%, embora as regras determinem uma redução gradual para 0,1% até 2026
- A inadimplência subiu para 4,54% (TWP90), e muitos jovens tomadores de empréstimo correm o risco de ser incluídos na lista de restrição do sistema SLIK da OJK, o que cria, na prática, uma morte civil
- Falhas na fiscalização permitem que tomadores de empréstimo tenham dívidas simultâneas com mais de uma dúzia de credores, apesar das regras que limitam a concessão de crédito a quem já tenha empréstimos em três ou menos aplicativos
- Centenas de credores ilegais operam sem supervisão regulatória, contribuindo para os riscos de crimes cibernéticos e para práticas agressivas de cobrança