Acordo para recuperar o sistema bancário em meio a empréstimos inadimplentes acima de 32%
Bangladesh assinou um acordo de financiamento de US$ 450 milhões com o Banco Mundial em 30 de outubro de 2026 para reforçar a proteção aos depósitos, melhorar a supervisão bancária e apoiar a reestruturação de instituições financeiras em dificuldades. O acordo vem após uma avaliação do Banco Mundial que apontou que os empréstimos inadimplentes correspondiam a 32,6% do total concedido pelos bancos no fim de março de 2026, ante uma média de 7,9% no sul da Ásia.
Conteúdo
- Acordo para recuperar o sistema bancário em meio a empréstimos inadimplentes acima de 32%
- Quanto o empréstimo vai custar a Bangladesh
- Como o projeto aumentou em relação ao plano inicial
- Por que os números do setor bancário exigem atenção
- Como os depositantes teriam mais proteção
- Liquidez emergencial e recuperação de bancos em dificuldades
- Supervisão melhor significa mais do que computadores novos
- Quem é responsável por fazer as reformas funcionarem?
- Principais pontos
Md Shahriar Kader Siddiky, secretário da Divisão de Relações Econômicas, e Jean Pesme, diretor da divisão do Banco Mundial para Bangladesh e Butão, assinaram o acordo em nome de suas respectivas partes. O financiamento vem da Associação Internacional de Desenvolvimento (IDA, na sigla em inglês), instituição do Banco Mundial que empresta a países elegíveis em condições mais favoráveis do que as de empréstimos comerciais comuns.
O Projeto de Apoio ao Setor Financeiro II será executado de 1º de julho de 2026 a 30 de junho de 2031, sob responsabilidade do Bangladesh Bank, com supervisão da Divisão de Instituições Financeiras do Ministério das Finanças. O financiamento é de 328 milhões de Direitos Especiais de Saque, um ativo de reserva internacional, equivalentes a US$ 450 milhões.
Para os depositantes, a promessa mais concreta é um fundo de proteção reforçado e acesso mais rápido às economias cobertas quando um banco quebra. Para o Bangladesh Bank, o projeto oferece apoio para melhorar a tecnologia, monitorar as instituições financeiras mais de perto e dispor de ferramentas para administrar aquelas que não podem continuar operando com segurança.
O Conselho de Diretores Executivos do Banco Mundial aprovou o financiamento em junho. O comunicado sobre o setor bancário, publicado em 24 de junho, aponta falhas de governança, captura regulatória e concessão de crédito a partes relacionadas como causas centrais das dificuldades do setor. Há captura regulatória quando um órgão regulador passa a sofrer influência excessiva das instituições ou dos interesses que deveria fiscalizar.
Os bancos detêm cerca de 90% dos ativos do setor financeiro de Bangladesh, segundo o Banco Mundial. Por isso, a capacidade dessas instituições de proteger as economias e financiar empresas afeta grande parte da economia, dos pagamentos das famílias aos investimentos e à geração de empregos.
Quanto o empréstimo vai custar a Bangladesh
O acordo prevê juros anuais de 1,5% sobre o saldo de crédito sacado, segundo o comunicado da Divisão de Relações Econômicas. Os juros incidem sobre o valor liberado, e não automaticamente sobre todo o montante aprovado.
O empréstimo vence em 25 anos, incluindo um período de carência de cinco anos. Em geral, a carência adia o pagamento do principal, dando ao tomador mais tempo antes de começar a devolver o valor emprestado.
O financiamento também prevê uma taxa de compromisso anual máxima de 0,50% sobre o saldo ainda não desembolsado. Trata-se de uma cobrança relacionada a recursos comprometidos, mas ainda não sacados. A divisão informou que o Banco Mundial isenta Bangladesh dessa taxa há muitos anos, inclusive no atual ano fiscal.
Com a taxa de câmbio de Tk 124 por dólar usada no anúncio do financiamento, US$ 450 milhões equivalem a Tk 55,8 bilhões. O valor em dólares e seu equivalente em taka representam o mesmo pacote de financiamento.
Como o projeto aumentou em relação ao plano inicial
O Documento de Informações do Projeto do Banco Mundial, de 20 de setembro de 2025, propôs US$ 400 milhões para o Projeto de Apoio ao Setor Financeiro II, identificado como operação P512154. O valor de US$ 450 milhões aprovado e assinado posteriormente é US$ 50 milhões maior, um aumento de 12,5%.
O documento anterior previa etapas de avaliação e negociação, com aprovação estimada para 4 de novembro de 2025. O comunicado posterior do Banco Mundial registra a aprovação em junho de 2026. Os principais marcos são:
- 20 de setembro de 2025: O documento de avaliação propôs US$ 400 milhões e registrou autorização para avaliar e negociar o projeto.
- 24 de junho de 2026: O Banco Mundial anunciou a aprovação de US$ 450 milhões pelo conselho.
- 1º de julho de 2026: Começou o período de execução previsto para o projeto.
- 30 de outubro de 2026: Bangladesh e a IDA assinaram o acordo de financiamento.
- 30 de junho de 2031: Termina o período de execução previsto.
O orçamento inicial destinava US$ 101 milhões à supervisão e aos sistemas, US$ 290 milhões à rede de segurança financeira e à reestruturação, US$ 3 milhões ao apoio à execução e US$ 6 milhões ao refinanciamento de um adiantamento para preparação. O componente de rede de segurança e reestruturação representava 72,5% do total proposto de US$ 400 milhões. A destinação final dos US$ 50 milhões adicionais e o cronograma de liberação do financiamento assinado não foram especificados.
Por que os números do setor bancário exigem atenção
O dado do Banco Mundial referente a março de 2026 significa que cerca de uma em cada três takas emprestadas pelos bancos estava classificada como inadimplente. Um empréstimo inadimplente é uma dívida cujo pagamento está atrasado o suficiente para se enquadrar nas regras de classificação aplicáveis. Com isso, os bancos enfrentam perda de receita e a possibilidade de prejuízo sobre o dinheiro emprestado.
A proporção de 32,6% em Bangladesh era cerca de 4,1 vezes a média de 7,9% do sul da Ásia, uma diferença de 24,7 pontos percentuais. A comparação ajuda a explicar por que o projeto combina proteção aos depositantes com mudanças na supervisão e na recuperação dos bancos.
O Banco Mundial também registrou, no fim de dezembro de 2025, uma proporção negativa de capital em relação aos ativos ponderados pelo risco de 2,6% em todo o sistema bancário. O capital é a reserva financeira disponível para absorver perdas. Os ativos ponderados pelo risco ajustam o valor dos empréstimos e de outras exposições conforme o risco estimado. Uma proporção negativa indica uma grave falta dessa reserva em todo o sistema.
O documento do projeto, de setembro de 2025, já descrevia uma deterioração anterior: os empréstimos inadimplentes chegaram a 24% em março de 2025, enquanto a proporção de capital caiu para 3% em dezembro de 2024, abaixo do mínimo exigido de 10%. O documento também registrou, em dezembro de 2024, um déficit de US$ 8,8 bilhões em provisões, os valores que os bancos reservam para cobrir perdas esperadas com empréstimos.
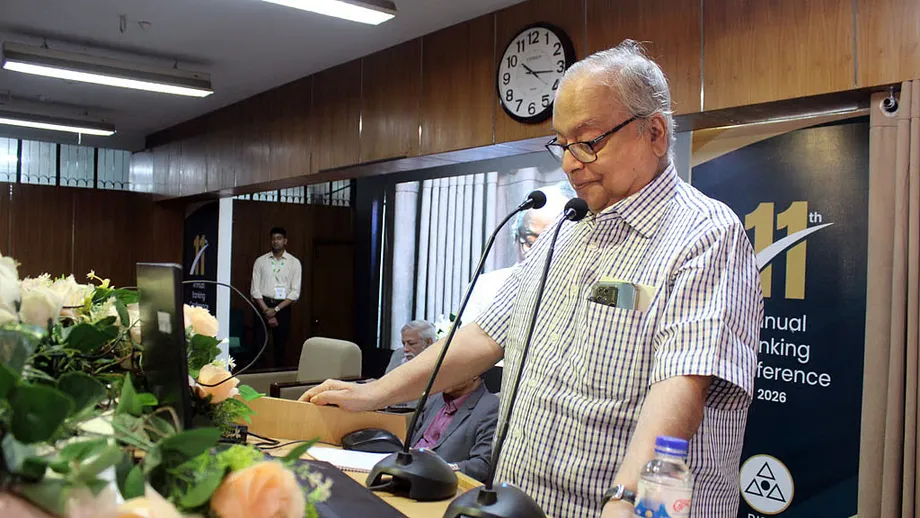
A crise continuou no centro do debate público em outubro. Em uma conferência bancária, Ejazul Islam, diretor-geral do Instituto de Administração Bancária de Bangladesh, afirmou que quase um terço dos empréstimos estava classificado como inadimplente em junho, enquanto o professor Mahbub Ullah fez um alerta sobre a fragilidade dos bancos e a perda de confiança pública.
Como os depositantes teriam mais proteção
O projeto aumentará o capital do fundo de proteção aos depósitos, dando à rede de segurança mais recursos para cumprir suas obrigações. A proteção aos depósitos é um mecanismo que reembolsa depositantes elegíveis quando um banco quebra, conforme as regras e os limites de cobertura do sistema.
O documento de avaliação estabelece a rapidez do reembolso como um indicador de sucesso. A proposta prevê medir quanto tempo o sistema de proteção leva para começar a reembolsar os depósitos depois que a licença de um banco é revogada. Para uma família que precisa das economias para comprar comida, pagar aluguel ou custear despesas escolares, a duração dessa espera pode fazer muita diferença.
Pesme, diretor da divisão do Banco Mundial para Bangladesh e Butão, descreveu os benefícios esperados quando o financiamento foi aprovado:
Este projeto ajudará Bangladesh a implementar um conjunto de ferramentas, sistemas e salvaguardas essenciais para proteger pequenos depositantes e fortalecer a confiança, restabelecer a estabilidade do setor bancário e permitir que ele apoie o crescimento econômico e a geração de empregos.
O desenho inicial vincula o financiamento do fundo de proteção ao cumprimento de metas de reforma verificadas. Na proposta de US$ 290 milhões para a rede de segurança e a reestruturação, os recursos seriam liberados após o cumprimento e a verificação de condições de desempenho acordadas. Assim, o financiamento fica vinculado a ações específicas, e não apenas à passagem do tempo.
Liquidez emergencial e recuperação de bancos em dificuldades
O Bangladesh Bank também receberá apoio para criar um sistema de Assistência de Liquidez de Emergência. Liquidez é o dinheiro, ou os ativos que podem ser convertidos rapidamente em dinheiro, disponível para cobrir pagamentos imediatos. Um banco pode enfrentar falta de recursos líquidos mesmo quando possui empréstimos e outros ativos.
Um sistema de assistência emergencial estabelece regras para a oferta de liquidez temporária pelo banco central em períodos de crise. O documento do projeto prevê um sistema eficaz e transparente, tornando essas medidas parte da preparação do país para enfrentar crises.
A reestruturação bancária trata de uma questão mais profunda: se uma instituição pode continuar operando com solidez financeira. O documento de avaliação propõe acompanhar a proporção de bancos inviáveis que concluem ou iniciam um processo de reestruturação, ou entram em liquidação, nos termos da Portaria de Resolução Bancária e de uma estratégia bancária mais ampla. A liquidação envolve encerrar as operações de uma instituição e administrar seus ativos e obrigações.
Os bancos estatais são um foco específico. O documento de avaliação afirma que eles detinham cerca de 27% dos ativos bancários, avaliados em mais de US$ 50 bilhões, com base nos dados do setor disponíveis durante a preparação. O texto aponta a governança deficiente e as grandes perdas como problemas antigos e prevê reformas na gestão e na situação financeira dessas instituições.
A dimensão do esforço interno de recuperação é muito maior do que a deste crédito específico. Em 10 de outubro, o governador Md Mostaqur Rahman afirmou que o Bangladesh Bank havia apresentado uma proposta de financiamento orçamentário para obter Tk 600 bilhões por ano durante cinco a oito anos. À taxa de câmbio de Tk 124 usada no financiamento do Banco Mundial, o equivalente de Tk 55,8 bilhões do projeto corresponde a cerca de 9,3% de um ano dessa verba proposta.
Supervisão melhor significa mais do que computadores novos
A infraestrutura de tecnologia da informação e comunicação do Bangladesh Bank será modernizada para enfrentar riscos de cibersegurança e falhas nos dados e nas análises do setor bancário. Segundo o Banco Mundial, as atualizações melhorarão a capacidade do banco central de monitorar riscos e direcionar a supervisão às instituições e atividades com maior probabilidade de causar problemas.
Dados confiáveis podem ajudar os supervisores a identificar problemas mais cedo, como a deterioração de empréstimos, a falta de capital e a concentração de crédito em tomadores relacionados. O documento de avaliação descreve brechas que permitiram que relações familiares complexas ocultassem empréstimos a partes relacionadas, ou seja, crédito concedido a pessoas ou empresas ligadas aos donos ou gestores de um banco.
O projeto também busca reduzir as exceções às exigências de governança e segurança financeira concedidas pela supervisão, tomando como referência os dados de 2025. As recentes isenções condicionais para concessão de crédito concedidas pelo Bangladesh Bank à Beximco LPG Unit-1 e à Shinepukur Ceramics ilustram como a discricionariedade regulatória funciona na prática. As autorizações são válidas até 31 de dezembro de 2027 e incluem exigências que vinculam a receita das empresas aos pagamentos dos empréstimos bancários.
O programa de tecnologia também inclui capacitação em compras, para ajudar o Bangladesh Bank a adquirir e administrar os sistemas de que precisa. O documento de avaliação aponta riscos à privacidade em sistemas modernizados, acesso desigual aos benefícios para grupos vulneráveis e resíduos eletrônicos gerados por equipamentos substituídos. A proposta prevê proteções de privacidade na concepção dos sistemas, ações de divulgação, gestão de reclamações e um plano de gerenciamento de resíduos eletrônicos.
Quem é responsável por fazer as reformas funcionarem?
O Bangladesh Bank é o órgão executor e responsável pela implementação, enquanto a Divisão de Instituições Financeiras do Ministério das Finanças é a autoridade administrativa. O documento de avaliação afirma que os recursos do projeto serão repassados por meio do Bangladesh Bank e descreve um comitê diretivo presidido pelo governador da instituição, encarregado de supervisionar as atividades e resolver questões que envolvam diferentes órgãos.
Uma unidade de implementação do projeto será responsável pelas compras, pela gestão de contratos e financeira, pelas salvaguardas e pelo acompanhamento do progresso. Essas atribuições são importantes porque o programa combina aquisições de tecnologia, mudanças institucionais e pagamentos condicionados ao cumprimento de metas de reforma.
O Banco Mundial inclui o projeto em uma iniciativa coordenada que envolve o Fundo Monetário Internacional e o Banco Asiático de Desenvolvimento. Toshiaki Ono, especialista sênior em setor financeiro do Banco Mundial e líder da equipe do projeto, explicou seu objetivo:
O projeto, que faz parte de uma iniciativa coordenada de parceiros de desenvolvimento, entre eles o FMI e o Banco Asiático de Desenvolvimento, apoia medidas para reforçar a preparação para crises e ampliar a capacidade das autoridades de administrar períodos de tensão no setor bancário.
Os resultados práticos esperados são específicos: um sistema de proteção aos depósitos com mais recursos, procedimentos de reembolso mais rápidos, um sistema transparente de liquidez emergencial, medidas para bancos que não conseguem se manter viáveis e fiscalização mais rigorosa das exigências bancárias. O cronograma, que termina em junho de 2031, dá a Bangladesh um período definido para desenvolver essas capacidades.
Principais pontos
- Bangladesh e a IDA assinaram um acordo de financiamento de US$ 450 milhões para reformas bancárias em 30 de outubro de 2026.
- O empréstimo tem juros anuais de 1,5% sobre o crédito sacado e vence em 25 anos, incluindo um período de carência de cinco anos.
- O projeto apoia a proteção aos depósitos, mecanismos de liquidez emergencial, o reforço da supervisão e a reestruturação bancária.
- O Banco Mundial registrou empréstimos inadimplentes de 32,6% em março de 2026, ante uma média de 7,9% no sul da Ásia.
- A proposta inicial de US$ 400 milhões aumentou em US$ 50 milhões antes da aprovação e da assinatura.
- O Bangladesh Bank executará o projeto sob a supervisão da Divisão de Instituições Financeiras, com conclusão prevista para 30 de junho de 2031.