Um alerta sobre bancos, devedores e confiança pública
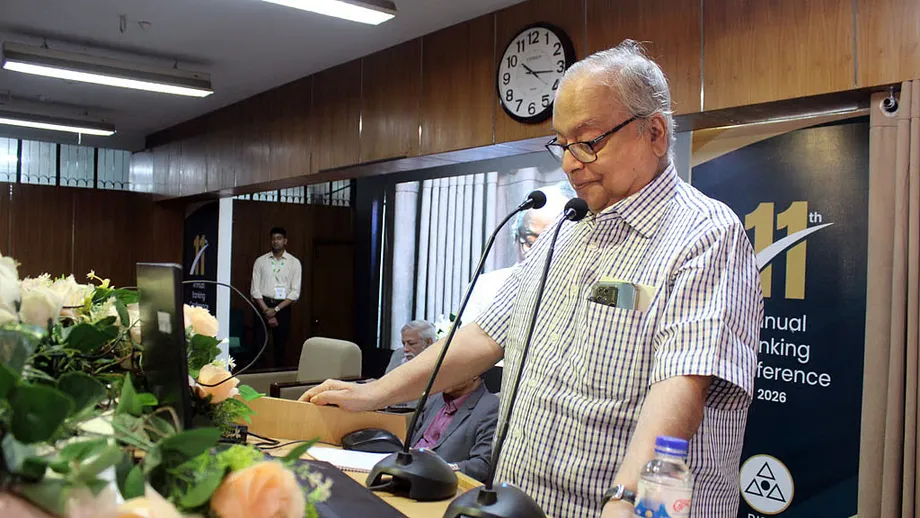
Quase um terço dos empréstimos bancários de Bangladesh foi classificado como inadimplente em junho, afirmou Ejazul Islam, diretor-geral do Bangladesh Institute of Bank Management, em uma conferência bancária na qual o professor nacional Mahbub Ullah alertou que muitos bancos estavam perto do colapso.
Conteúdo
- Um alerta sobre bancos, devedores e confiança pública
- O que significa quase um terço em inadimplência
- Por que alguns bancos estão sem dinheiro enquanto outros têm excedente
- Como a confiança se tornou central para a crise
- Empréstimos ao governo restringem o crédito às empresas privadas
- Influência política e o custo da fiscalização fraca
- Aplicação das políticas e uma proposta para o uso de IA
- Por que Mahbub diz que a recuperação exige mudanças políticas
- Principais pontos
Ao falar na quinta-feira no BIBM, em Mirpur, bairro de Daca, Mahbub descreveu o setor bancário como "muito frágil" e "instável". Ele disse que as autoridades mantinham instituições em dificuldades em funcionamento por meio de várias medidas, enquanto a confiança pública havia sido abalada por irregularidades generalizadas.
A discussão ocorreu durante a primeira sessão do segundo e último dia da Conferência Anual de Bancos, após uma apresentação principal de Barkat-E-Khuda, ex-professor de economia da Universidade de Daca. Os palestrantes descreveram um setor que enfrenta vários problemas interligados: empréstimos não pagos, falta de dinheiro disponível em alguns bancos, fiscalização fraca e dependência crescente de empréstimos ao governo.
O alerta de Mahbub foi além da gestão bancária. Ele argumentou que os danos refletiam falhas de governança e de gestão econômica, com interesses empresariais poderosos beneficiados por proteção política. Segundo ele, recuperar os bancos exigiria mudanças tanto na política econômica quanto na responsabilização política.
O que significa quase um terço em inadimplência
O dado apresentado por Ejazul mostra a dimensão do problema dos empréstimos de forma simples: até junho, quase uma em cada três takas emprestadas pelos bancos havia sido classificada como inadimplente. Um empréstimo inadimplente é um crédito que o tomador não pagou de acordo com o cronograma exigido e as regras de classificação aplicáveis.
Os bancos dependem do pagamento dos empréstimos para cumprir suas próprias obrigações e voltar a emprestar. Quando os pagamentos cessam, os bancos perdem a receita esperada e podem acabar tendo de absorver prejuízos. Isso pressiona suas finanças e limita o dinheiro disponível para outros tomadores.
Ejazul também apontou capital e provisões insuficientes, lavagem de dinheiro, governança fraca e produtividade limitada como fatores que enfraquecem o setor. O capital é a reserva financeira que absorve perdas. As provisões são valores que os bancos separam para cobrir possíveis perdas com empréstimos. Quando um deles é insuficiente, o banco fica menos protegido contra a falta de pagamento dos tomadores.
A discussão apresentou um retrato da qualidade dos empréstimos em junho e uma avaliação posterior, feita na conferência de quinta-feira:
- Em junho, quase um terço do total de empréstimos bancários foi classificado como inadimplente, segundo Ejazul.
- Na quinta-feira, último dia da conferência, os palestrantes analisaram esses problemas com empréstimos junto com a liquidez desigual, as falhas regulatórias e a pressão sobre o crédito privado.
Não foi especificada uma data exata para a conferência nem o ano a que se referiam os números de junho, e os palestrantes não deram um prazo para recuperar a saúde do setor.
Por que alguns bancos estão sem dinheiro enquanto outros têm excedente
Barkat-E-Khuda descreveu pressões opostas dentro do sistema bancário. Alguns bancos frágeis, incluindo instituições que operam segundo os princípios da Sharia, enfrentavam falta aguda de liquidez, enquanto o setor como um todo tinha um excedente substancial de liquidez.
Liquidez é o dinheiro que um banco pode usar prontamente para pagar os depositantes ou cumprir outras obrigações imediatas. Um banco pode ter empréstimos e outros ativos em seus balanços e, ainda assim, ter dificuldade para encontrar dinheiro disponível suficiente quando os pagamentos vencem.
Portanto, o problema de Bangladesh envolve tanto onde o dinheiro está quanto quanto existe no sistema bancário como um todo. O dinheiro disponível em uma instituição não passa automaticamente para outra que precise dele. Para os clientes, a situação do próprio banco é diretamente importante.
Ejazul também afirmou que havia um excedente suficiente de liquidez em todo o setor, apesar da escassez em bancos individuais. Ele defendeu a reconstrução da confiança e o direcionamento dos recursos para investimentos eficazes. Em conjunto, as duas avaliações apontam para um sistema bancário em que o dinheiro e a fragilidade financeira estão distribuídos de forma desigual.
Como a confiança se tornou central para a crise
Mahbub apontou a perda de confiança pública como um problema central após irregularidades generalizadas. Ele argumentou que a maioria dos bancos teria deixado de existir se as forças normais de mercado tivessem podido atuar e questionou o sucesso dos esforços oficiais para mantê-los em funcionamento.
Os depositantes colocam dinheiro nos bancos esperando poder retirá-lo quando precisarem. Os bancos, por sua vez, usam grande parte desse dinheiro para conceder empréstimos. A confiança ajuda esse sistema a funcionar, porque os clientes normalmente não tentam sacar todos os seus depósitos de uma só vez. A preocupação com a situação de um banco pode pressionar ainda mais o dinheiro disponível.
Mahbub, no entanto, disse que quatro ou cinco bancos estavam funcionando bem e poderiam servir de exemplo. Sua avaliação apontou diferenças no desempenho das instituições dentro de um setor em dificuldades, com alguns bancos oferecendo casos que valeria a pena analisar.
A discussão na conferência relacionou a confiança a decisões práticas: como os bancos escolhem os tomadores, se os pagamentos são cobrados, como as perdas são reconhecidas e se os órgãos reguladores agem quando surgem problemas. Clientes e empresas dependem dessas decisões, mesmo sem participar delas.
Empréstimos ao governo restringem o crédito às empresas privadas
Mahbub alertou que a dependência do governo em relação a empréstimos bancários para financiar o déficit orçamentário estava reduzindo o crédito disponível para empresas privadas. Há déficit orçamentário quando os gastos do governo superam a arrecadação, o que exige empréstimos ou outras formas de financiamento para cobrir a diferença.
Ele disse que os bancos estavam "totalmente voltados para o governo". Sua preocupação era que os empréstimos ao Estado desviassem atenção e recursos dos tomadores privados, ao mesmo tempo que criavam um encargo crescente de pagamentos para o próprio governo.
Essa pressão costuma ser chamada de efeito de expulsão. Em termos simples, o governo ocupa a capacidade de crédito que as empresas poderiam usar para comprar equipamentos e materiais ou ampliar a produção. Mahbub também alertou que pagar os empréstimos e os juros do governo seria um desafio sério.
Segundo ele, a baixa relação entre impostos e PIB de Bangladesh agravava o problema. Essa relação compara a arrecadação tributária ao tamanho da economia. Quando a receita de impostos é baixa em relação à atividade econômica, o governo tem menos recursos próprios para cumprir seus compromissos de gastos.
Mahbub relacionou diretamente essa falha na arrecadação de recursos internos à pressão por empréstimos. Ele disse que isso deveria servir de alerta ao governo.
Influência política e o custo da fiscalização fraca
Barkat-E-Khuda atribuiu o aumento dos empréstimos inadimplentes à influência política, à governança fraca, a políticas permissivas e ao crescimento lento do crédito privado. Seu diagnóstico relacionou a qualidade das decisões de concessão de crédito às regras e aos incentivos que afetam os bancos.
Mahbub descreveu uma aliança entre banqueiros, empresários sem escrúpulos e políticos corruptos. Ele argumentou que seria difícil rompê-la e acusou o Estado de permitir que um pequeno grupo de empresários ricos e influentes obtivesse vantagens.
Mahbub, falando como professor nacional, usou a ideia de privatização para descrever sua visão de que os governantes trataram o poder público como propriedade privada.
"Falamos em privatização da indústria, privatização dos bancos, mas alguém poderia imaginar que o próprio Estado seria privatizado? Infelizmente, nosso Estado foi privatizado", afirmou.
Mahmud Osman Imam, presidente do departamento de finanças da Universidade de Daca, concentrou-se na responsabilidade dos órgãos reguladores. Ao discutir a gestão de riscos, questionou como grandes quantias poderiam ter sido desviadas de bancos que seguem os princípios da Sharia sem que as autoridades detectassem ou impedissem isso.
Sua intervenção colocou a supervisão no centro do debate: se os órgãos reguladores sabiam das irregularidades, quando ficaram sabendo e por que não agiram para impedir a saída de dinheiro dos bancos. Para os depositantes, são perguntas concretas sobre quem tinha a responsabilidade de proteger as instituições que guardam suas economias.
Aplicação das políticas e uma proposta para o uso de IA
Mohammad Ali, diretor-gerente do Pubali Bank, disse que era urgente implementar as políticas. Ele questionou se as regras deveriam ser criadas apenas depois que irregularidades ocorressem ou estabelecidas antes que os problemas surgissem.
Mohammad Ali também sugeriu o uso de inteligência artificial para verificar o cumprimento das regras. Isso significa seguir as normas que regem o setor bancário, incluindo as exigências destinadas a controlar riscos e prevenir irregularidades.
Sua proposta tratou do monitoramento: verificar se as instituições estão fazendo o que as normas exigem. A discussão na conferência não forneceu detalhes sobre nenhum sistema específico de IA, seu custo ou como seria implementado.
A aplicação das regras foi o ponto em comum entre suas observações e as preocupações levantadas pelos outros palestrantes. As normas exigem instituições capazes de verificar condutas e agir diante de violações. Tanto as acusações de Mahbub sobre proteção política quanto os questionamentos de Mahmud Osman Imam sobre a omissão dos órgãos reguladores abordaram falhas nesse processo.
Por que Mahbub diz que a recuperação exige mudanças políticas
Mahbub argumentou que os problemas bancários eram parte de uma crise mais ampla, que afetava a administração, o comércio, a educação e a saúde. Na visão dele, as mudanças técnicas nos bancos precisavam ocorrer em paralelo a mudanças na forma como o poder é exercido.
Ele descreveu levantes recorrentes, aproximadamente a cada 10 a 15 anos, e situou o início desse padrão na época do Paquistão. Apesar dos sacrifícios da população, disse que não houve mudanças sociais e culturais significativas, o que fez a frustração se acumular. Ele argumentou que os levantes precisavam de líderes comprometidos, uma base ideológica e um programa claro de renovação nacional.
Mahbub defendeu que a democracia e a responsabilização funcionassem e pediu às autoridades que não voltassem a proteger empresários poderosos sob o argumento de que a economia não conseguiria funcionar sem eles. Sua proposta combinava a correção dos problemas financeiros com responsabilidade política.
O professor nacional também alertou contra a expectativa de uma recuperação imediata.
"Não podemos esperar uma solução da noite para o dia", afirmou.
Para os depositantes e as empresas, a conferência apontou prioridades práticas: bancos capazes de cumprir suas obrigações de pagamento, medidas confiáveis contra empréstimos não pagos, fiscalização que detecte irregularidades e crédito direcionado a atividades produtivas. O argumento de Mahbub foi que o avanço duradouro nessas frentes depende da responsabilização dos tomadores de decisão poderosos.
Principais pontos
- Ejazul Islam, diretor-geral do BIBM, disse que quase um terço dos empréstimos bancários foi classificado como inadimplente em junho.
- Mahbub Ullah alertou que muitos bancos estavam perto do colapso e relacionou sua fragilidade à perda de confiança e a falhas de governança.
- Alguns bancos frágeis e instituições que seguem os princípios da Sharia enfrentavam falta aguda de dinheiro, apesar do excedente de liquidez no setor.
- Os palestrantes apontaram a influência política, a supervisão fraca e a aplicação deficiente das regras como problemas centrais.
- Mahbub alertou que os empréstimos ao governo estavam restringindo o crédito privado e defendeu mudanças econômicas e políticas em conjunto.