Licença nº 1-I abre um novo caminho para o setor bancário
O Banco Central do Uzbequistão concedeu ao Open Bank a primeira licença do país para operações bancárias islâmicas, autorizando uma instituição financeira comercial já existente a oferecer financiamentos baseados em comércio, arrendamento, contratos de agência e divisão de lucros. O conselho do órgão regulador aprovou a licença nº 1-I por meio da Decisão nº 28/1, em 23 de outubro de 2026, e anunciou a decisão em 26 de outubro.
Conteúdo
- Licença nº 1-I abre um novo caminho para o setor bancário
- Como funcionam as seis operações permitidas
- O que muda para quem toma empréstimos e poupa?
- Por que uma janela islâmica precisa de licença separada
- Da legislação à aprovação do Open Bank
- A instituição por trás da primeira licença
- Quem verificará o cumprimento dos padrões islâmicos?
- Como o setor bancário amplia um mercado já existente
- Dois bancos previstos e outras instituições se preparando
- Principais pontos
A autorização abrange operações financeiras islâmicas previstas no artigo 5-1 da Lei sobre Bancos e Atividades Bancárias. Ela sucede uma legislação sancionada em 27 de março de 2026, que entrou em vigor em 29 de junho, e normas de licenciamento que passaram a valer em 20 de julho.
Para os clientes, a mudança cria uma opção bancária que substitui os juros sobre empréstimos por outras formas de pagar por um financiamento. Um banco pode comprar mercadorias e revendê-las com uma margem de lucro acordada, arrendar equipamentos a uma empresa ou investir recursos sob um contrato de divisão de lucros. Os clientes continuam pagando pelo financiamento, mas o contrato e a forma como o banco obtém retorno são diferentes.
O Open Bank já possui uma licença bancária convencional. A autorização adicional permite que desenvolva serviços islâmicos junto com suas atividades atuais, sujeito a regras que exigem contabilidade separada e supervisão das operações islâmicas. Até 26 de outubro, o banco não havia anunciado quando os clientes poderiam usar seus produtos islâmicos.
Como funcionam as seis operações permitidas
A legislação bancária do Uzbequistão identifica seis principais operações financeiras islâmicas. Em conjunto, elas atendem a várias necessidades cotidianas, desde a compra de equipamentos até o financiamento da produção e a aplicação de recursos em uma conta de investimento.
- Mudaraba: uma parte fornece o capital e outra o administra, com os lucros divididos conforme um acordo. Os bancos podem usar essa estrutura para financiar clientes ou aceitar depósitos de investimento.
- Wakala: recursos são fornecidos ou recebidos por meio de um contrato de agência, no qual uma parte atua em nome de outra.
- Murabaha: o banco compra mercadorias e as vende ao cliente em parcelas, por um preço que inclui uma margem de lucro acordada.
- Salam: o pagamento é feito pelas mercadorias antes da entrega, fornecendo recursos ao vendedor antes do fornecimento.
- Musharaka: parceiros financiam conjuntamente um projeto ou participam do capital de uma empresa.
- Ijara: o banco disponibiliza um ativo por meio de um arrendamento islâmico, que pode incluir a opção de o cliente comprá-lo posteriormente.
A lei também permite outras operações financeiras islâmicas, desde que sigam as práticas bancárias internacionais e cumpram a legislação uzbeque. Isso dá aos bancos espaço para desenvolver produtos além das seis categorias especificadas, mantendo-se dentro do marco legal do país.
O que muda para quem toma empréstimos e poupa?
Um cliente que compre máquinas por meio de murabaha pagaria um preço de venda que inclui a margem de lucro do banco, em vez de quitar um empréstimo com juros. No ijara, o cliente pagaria pelo uso das máquinas por meio de um arrendamento. Uma empresa que buscasse um parceiro poderia, em vez disso, usar o musharaka para obter capital para um projeto.
Nesses acordos, os ganhos do banco estão ligados à venda, ao uso de um ativo, a um serviço de agência ou a um investimento. As finanças islâmicas seguem princípios da Sharia, que proíbem a cobrança de juros sobre empréstimos e excluem atividades como jogos de azar e produção de bebidas alcoólicas.
Para quem poupa, a legislação cria uma forma de oferecer depósitos de investimento estruturados conforme princípios financeiros islâmicos. No mudaraba, por exemplo, o contrato estabelece como os lucros do investimento serão divididos entre quem fornece os recursos e quem os administra. O contrato define as condições de retorno e risco, por isso seus termos são fundamentais para a decisão do cliente.
O Banco Central do Uzbequistão recomendou que as pessoas verifiquem se a instituição financeira possui a autorização exigida antes de usar seus serviços. Segundo o órgão regulador, as informações sobre licenças bancárias podem ser consultadas em seu site oficial. Quem considerar contratar produtos islâmicos também precisará consultar as condições divulgadas pelo banco, incluindo preço acordado, tarifas, divisão de lucros e obrigações de pagamento.
Por que uma janela islâmica precisa de licença separada
O Uzbequistão permite duas formas de atuar no setor bancário islâmico: um banco dedicado a operações islâmicas ou uma divisão islâmica dentro de um banco comercial convencional. A segunda modalidade é comumente chamada de janela islâmica. Ambas exigem uma licença separada do Banco Central.
Um banco convencional que opere uma janela islâmica pode manter suas atividades tradicionais, mas deve manter contas separadas para os dois tipos de operação. Também precisa criar uma divisão especializada em finanças islâmicas e um conselho responsável por verificar a conformidade com os padrões financeiros islâmicos.
A licença é válida por tempo indeterminado e não pode ser transferida para outra instituição. Os bancos devem estabelecer estruturas de gestão, controle interno e auditoria para suas operações islâmicas. Assim, as atividades convencionais já existentes do Open Bank continuam relevantes: a nova licença acrescenta uma linha de atividade regulada a uma instituição que já opera no mercado.
Da legislação à aprovação do Open Bank
Os acionistas do Open Bank iniciaram os preparativos formais em 29 de junho, mesma data em que a nova lei bancária entrou em vigor. Em assembleia geral anual, aprovaram por unanimidade a introdução de serviços bancários islâmicos e instruíram a administração a tomar as medidas necessárias para obter uma licença.
Os acionistas também aprovaram um conselho de finanças islâmicas, cujos membros teriam mandato de três anos. Os nomes indicados deveriam ser submetidos ao Banco Central para aprovação, enquanto as regras de funcionamento do conselho entrariam em vigor após a emissão da licença.
As principais etapas que levaram à primeira autorização foram:
- Abril de 2022: o presidente Shavkat Mirziyoyev sancionou uma legislação que permite às organizações de microfinanças oferecer financiamento islâmico.
- Julho de 2024: o Banco Central aprovou regras para os serviços financeiros islâmicos oferecidos por organizações de microfinanças.
- 27 de março de 2026: o presidente sancionou a lei que introduz os serviços bancários islâmicos.
- 29 de junho de 2026: a lei entrou em vigor, e os acionistas do Open Bank aprovaram os preparativos para operações islâmicas.
- 20 de julho de 2026: entraram em vigor as normas para a criação e o licenciamento de bancos islâmicos e janelas islâmicas.
- 23 de outubro de 2026: o Banco Central aprovou a licença do Open Bank para operações bancárias islâmicas.
- 26 de outubro de 2026: o órgão regulador anunciou a decisão.
Sanjar Nosirov, vice-presidente do Banco Central, afirmou em agosto que o processo de licenciamento havia começado. Ele esperava que bancos convencionais abrissem janelas islâmicas antes do início das operações de bancos totalmente islâmicos. A aprovação do Open Bank segue essa sequência.
A instituição por trás da primeira licença
O Open Bank foi registrado pelo Banco Central no fim de 2022 e operava anteriormente como Smart Bank. Adotou o nome atual em setembro de 2025 e renovou sua licença bancária convencional, nº 89.
Em 26 de outubro de 2026, seu capital autorizado era de 500 bilhões de soms. O Future Open Technology Group era seu único acionista, detentor das 500 milhões de ações. Capital autorizado é o valor registrado como contribuição dos acionistas ao banco, separado dos recursos depositados pelos clientes.
Informações sobre a estrutura acionária atualizadas em setembro de 2026 indicavam que Sherzod Tashpulov, presidente do conselho fiscal do Open Bank, detinha 95,16% do Future Open Technology Group. A Infovest Capital — FZCO possuía os 4,84% restantes. Informações anteriores, de 2025, identificavam a Investment Development-Textile, empresa ligada a Tashpulov, como a principal proprietária da controladora.
O registro societário situa a primeira licença de banco islâmico dentro de um grupo bancário comercial já estabelecido. O Open Bank pode desenvolver a nova atividade por meio da instituição existente, em vez de criar um banco separado do zero.
Quem verificará o cumprimento dos padrões islâmicos?
As normas de licenciamento de julho exigem um conselho de finanças islâmicas com pelo menos três integrantes em uma instituição que realize operações bancárias islâmicas. Os bancos também devem nomear um executivo responsável que atenda aos requisitos de qualificação e adotar uma política de conformidade com os padrões financeiros islâmicos.
Os candidatos precisam apresentar um plano de negócios para três anos, medidas de gestão de risco e controles para verificar se os produtos atendem aos padrões exigidos. O Ministério da Justiça registrou em julho as mudanças nos procedimentos de licenciamento bancário, incorporando esses requisitos ao processo de aprovação.
Um conselho de finanças islâmicas separado no Banco Central coordena o desenvolvimento de padrões comuns para bancos, organizações de microfinanças e outras instituições participantes. Seus cinco integrantes foram aprovados em julho. Saidjamol Masayitov, especialista-chefe do Centro de Fatwas do Conselho Muçulmano do Uzbequistão, tornou-se presidente, e o também especialista-chefe Muhammadayubkhon Khomidov assumiu a vice-presidência.
Os demais integrantes são os especialistas do Centro de Fatwas Hikmatilla Toshtemirov e Abdulatif Tursunov, além de Ahrorjon Sadullayev, sócio-administrador do Orient Audit Group. O conselho reúne conhecimentos religiosos e financeiros para apoiar o trabalho do órgão regulador na definição de padrões para os produtos.
No início de agosto, o Banco Central havia alterado 15 documentos regulatórios que abrangem licenciamento, gestão de riscos e outros requisitos operacionais. Nosirov afirmou no quinto Fórum Internacional de Investimentos de Tashkent, em junho, que o órgão planejava adotar até sete padrões para serviços financeiros islâmicos até o fim de 2026. Murabaha e mudaraba estavam entre as modalidades em desenvolvimento.
Como o setor bancário amplia um mercado já existente
Organizações de microfinanças já ofereciam serviços financeiros islâmicos antes de o Open Bank receber sua licença. A legislação de abril de 2022 abriu esse caminho, e a regulamentação do Banco Central de julho de 2024 definiu regras para mudaraba, murabaha, musharaka, ijara e salam.
Alguns bancos também atuavam por meio de acordos com instituições financeiras islâmicas internacionais. O novo marco bancário permite que bancos licenciados ofereçam por conta própria uma gama mais ampla de produtos islâmicos, incluindo depósitos de investimento. A lei de março de 2026 também estabeleceu regras legais para esses depósitos e sua tributação.
A mudança, portanto, é de um mercado atendido principalmente por microfinanças e acordos internacionais específicos para outro em que bancos comerciais podem desenvolver seus próprios serviços islâmicos. A lei bancária especifica seis operações principais, em comparação com as cinco abrangidas pelo marco anterior para microfinanças, incluindo wakala na lista bancária.
Autoridades do Banco Central descreveram as finanças islâmicas como uma forma de atrair recursos de pessoas que evitam o sistema bancário convencional por motivos religiosos, além de investimentos de países com mercados financeiros islâmicos consolidados. Já existem bancos islâmicos no Cazaquistão, no Quirguistão e no Tadjiquistão, países vizinhos que oferecem ao Uzbequistão exemplos regionais de experiência nesse tipo de atividade bancária.
Dois bancos previstos e outras instituições se preparando
Os planos apresentados pelo Uzbequistão em março de 2026 previam pelo menos uma janela islâmica em um banco comercial antes do fim do ano e dois bancos totalmente islâmicos entre 2026 e 2030. As autoridades estimaram que a expansão poderia atrair cerca de US$ 1 bilhão em investimentos e depósitos adicionais ao longo de cinco anos.
Uma previsão anterior era mais ambiciosa: em outubro de 2025, Abrorkhoja Turdaliev, vice-presidente do Banco Central, disse que eram esperados dez bancos islâmicos até 2030, além de janelas islâmicas em três bancos estatais. O programa de março de 2026 estabeleceu a meta posterior de dois bancos totalmente islâmicos entre 2026 e 2030.
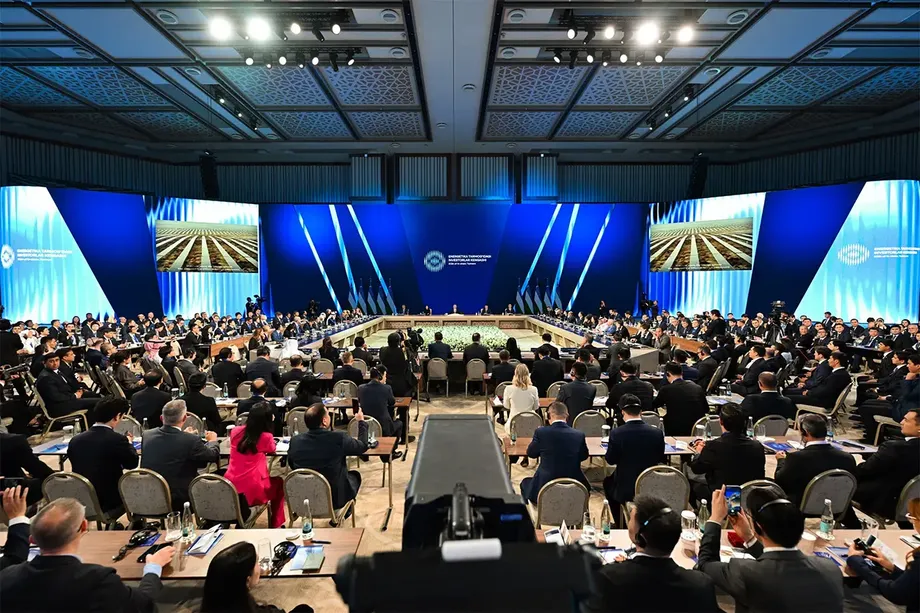
Timur Ishmetov, presidente do Banco Central, afirmou que mais de dez bancos comerciais começaram a se preparar para introduzir instrumentos financeiros islâmicos. Em junho de 2026, os acionistas do Agrobank, do Asakabank, do Ipak Yuli Bank e do Orient Finans Bank também aprovaram planos para desenvolver financiamentos islâmicos.
Nosirov afirmou em abril que representantes de quatro ou cinco bancos estrangeiros haviam manifestado disposição para entrar no mercado uzbeque caso fosse estabelecido o marco legal necessário. A ambição de investimento do governo também se insere em um mercado financeiro islâmico global estimado em US$ 6 trilhões, embora esse valor se refira ao setor mundial, e não a recursos comprometidos com o Uzbequistão.
A licença do Open Bank dá à reforma seu primeiro participante autorizado no setor bancário. Os próximos passos concretos são o lançamento de produtos para clientes, novas decisões de licenciamento e a conclusão dos padrões previstos para o fim de 2026. Para famílias e empresas, a mudança imediata é uma nova via legal de acesso a financiamentos, cuja disponibilidade dependerá dos serviços que cada banco colocar em operação.
Principais pontos
- O Open Bank recebeu a primeira licença de banco islâmico do Uzbequistão por decisão do Banco Central datada de 23 de outubro de 2026.
- A licença nº 1-I abrange seis formas principais de finanças islâmicas, incluindo vendas parceladas, arrendamento, contratos de agência e investimentos compartilhados.
- O banco pode desenvolver serviços islâmicos junto com suas atividades bancárias convencionais, com contabilidade, controles e supervisão especializada separados.
- Até 26 de outubro, o Open Bank não havia anunciado a data de lançamento de produtos para clientes.
- Organizações de microfinanças já ofereciam financiamentos islâmicos; o novo marco estende o mercado aos bancos comerciais licenciados e aos depósitos de investimento.
- As autoridades planejam dois bancos totalmente islâmicos entre 2026 e 2030 e esperam cerca de US$ 1 bilhão em investimentos e depósitos adicionais ao longo de cinco anos.
- O Banco Central planejava adotar até sete padrões para serviços financeiros islâmicos até o fim de 2026.