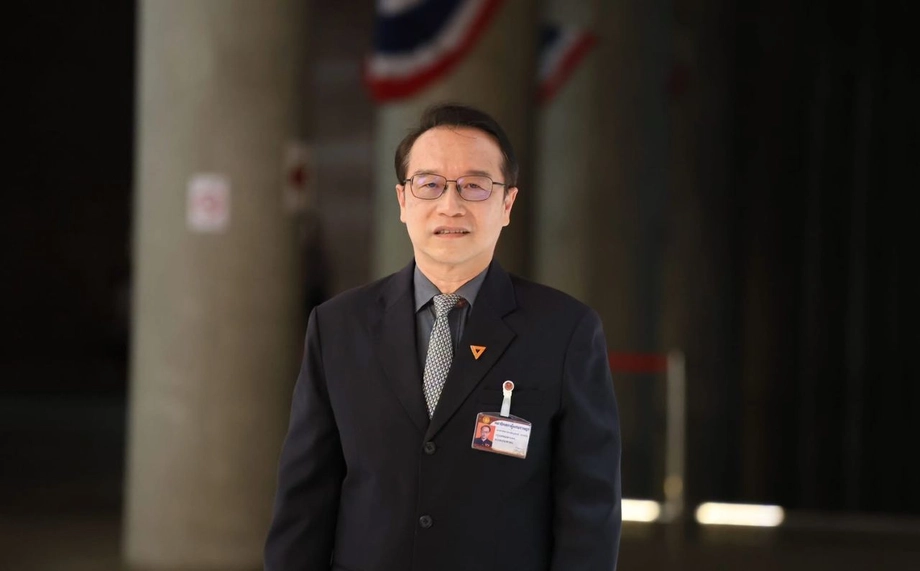
Limite de 35 mil baht pode influenciar décadas de pagamentos de aposentadoria
As mudanças propostas para a previdência social da Tailândia podem produzir resultados muito diferentes, dependendo de quanto dinheiro da aposentadoria os trabalhadores poderão sacar e se esse valor será reposto. Modelagens financeiras apresentadas por Anusorn Thamajai sugerem que saques limitados a 35 mil baht antecipariam em alguns meses o esgotamento das reservas previdenciárias, enquanto saques repetidos sem limite poderiam antecipá-lo em seis a 16 anos.
Conteúdo
- Limite de 35 mil baht pode influenciar décadas de pagamentos de aposentadoria
- O que as três opções permitiriam
- O que diz a projeção oficial da previdência
- Por que o limite para saques importa
- Dinheiro disponível hoje significa menos recursos rendendo
- O pagamento único pode acabar antes do fim da aposentadoria
- Empréstimos colocam a aposentadoria como garantia de outra obrigação
- A cobertura até os 65 anos e a idade para se aposentar são decisões distintas
- Aposentados poderiam manter a cobertura de saúde por uma nova modalidade
- Também há divergências sobre quem controla as garantias
- O debate começou durante a pandemia e agora precisa de cálculos publicados
- Principais pontos
Anusorn, deputado por Bangkok pelo Partido do Povo e vice-presidente da comissão da Câmara sobre finanças, assuntos fiscais, instituições financeiras e mercados financeiros, defende que os trabalhadores tenham mais opções. O alerta dele é que a ajuda imediata precisa vir acompanhada de regras que protejam a renda na velhice.
A proposta de emenda à Lei de Previdência Social de 1990 criaria três opções, comumente chamadas de três solicitações: escolher um pagamento único em vez de uma aposentadoria mensal, sacar parte do dinheiro da aposentadoria durante uma crise grave e usar direitos previdenciários como garantia de um empréstimo. A proposta também elevaria de 60 para 65 anos o limite de idade para a cobertura da Seção 33 e criaria uma forma de os beneficiários de aposentadoria continuarem contribuindo para ter acesso a determinados benefícios.
Anusorn estimou em cerca de 3,04 trilhões de baht o dinheiro acumulado no Fundo de Previdência Social, formado por contribuições dos trabalhadores, empregadores e governo. O fundo financia diversos benefícios, incluindo assistência médica, seguro-desemprego e aposentadoria. Suas reservas previdenciárias já sofrem pressão com o envelhecimento da população, o que torna decisivo o desenho de cada nova opção para os trabalhadores de hoje e os futuros contribuintes.
A questão central, portanto, é o equilíbrio entre prazo e proteção: quanto dinheiro pode ajudar uma família agora, como ele retorna ao fundo e que renda restará quando o trabalhador envelhecer.
O que as três opções permitiriam
A opção de escolha permitiria que os participantes com pelo menos 180 meses, ou 15 anos, de contribuições escolhessem entre receber um pagamento único na aposentadoria ou uma pensão mensal depois de completar 55 anos e deixar de ter status de segurado. Atualmente, os participantes que cumprem esse requisito de contribuição recebem uma pensão, sem a possibilidade de escolha proposta.
A opção de saque permitiria que pessoas com pelo menos 60 meses de contribuições acessassem parte do dinheiro da aposentadoria antes dos 55 anos ou antes de deixarem de ter status de seguradas, caso uma crise grave afetasse as condições de vida na região onde moram. As regras de implementação definiriam quais situações se qualificariam e o prazo para apresentar solicitações.
A opção de empréstimo permitiria usar direitos previdenciários como garantia de empréstimos concedidos por instituições financeiras que trabalhem com o Escritório de Previdência Social (SSO). A garantia proposta seria limitada a 30% das contribuições para a aposentadoria e a, no máximo, duas vezes o salário-base máximo usado para calcular as contribuições. Se o tomador deixasse de pagar, o dinheiro da aposentadoria poderia ser descontado para quitar a dívida.
Bunyakorn Damrongrat, assessor do ministro do Trabalho, explicou em 15 de novembro de 2026 que diferentes circunstâncias motivam a procura por essas opções. Uma pessoa gravemente doente poderia preferir receber o dinheiro imediatamente, enquanto outro aposentado poderia valorizar pagamentos regulares para as despesas do dia a dia.
O que diz a projeção oficial da previdência
A avaliação da Organização Internacional do Trabalho, preparada para o SSO com base na situação do fundo em 31 de dezembro de 2020, projeta que as reservas previdenciárias chegarão a zero em 2054 se o sistema continuar seguindo as premissas de referência. O SSO publica em seu site a avaliação atuarial em tailandês. Uma avaliação atuarial usa premissas sobre salários, rendimentos de investimentos, expectativa de vida e número de participantes para estimar receitas e despesas futuras.
Anusorn citou uma estimativa atualizada que aponta o pico das reservas em 2041 e seu esgotamento por volta de 2055, em comparação com a projeção anterior, que previa o esgotamento em 2054. De acordo com o cenário de referência publicado pela OIT, a pressão financeira se desenvolve em etapas:
- Até 2035, as contribuições cobrem as despesas previdenciárias anuais.
- A partir de 2036, os rendimentos dos investimentos ajudam a pagar as despesas, embora as reservas continuem crescendo.
- A partir de 2042, a receita total fica abaixo das despesas anuais e as reservas começam a diminuir.
- Em 2054, as reservas previdenciárias acumuladas chegam a zero.
Trabalhadores e empregadores continuariam contribuindo mesmo depois do esgotamento das reservas. A OIT estima que, em 2054, seria preciso arrecadar contribuições equivalentes a 20,3% dos salários cobertos para financiar as despesas previdenciárias anuais. A organização recomenda mudanças antes desse momento para que o sistema continue pagando benefícios sem um aumento tão repentino da necessidade de financiamento.
Por que o limite para saques importa
Anusorn afirmou que seu modelo financeiro foi calibrado com base nas projeções do SSO. Em simulações nas quais 30%, 40% ou 50% dos participantes elegíveis sacavam o valor máximo de 35 mil baht, sem reposição do dinheiro, as reservas se esgotavam cerca de quatro meses, 5,5 meses e sete meses antes, respectivamente.
A reposição muda o resultado. Segundo ele, o impacto seria pequeno se o fundo recuperasse o valor integral, acrescido de uma compensação pelas oportunidades de investimento perdidas, calculada a 5% ao ano. Caso contrário, o dinheiro sacado hoje deixa de gerar rendimentos que poderiam financiar pagamentos futuros de aposentadoria.
Os cenários de saques mais altos que ele simulou causaram danos muito maiores. Saques equivalentes a 30%, 40% e 50% do dinheiro do fundo, sem reposição, antecipariam o esgotamento em cerca de 2,3, 3,1 e 4,1 anos. A possibilidade de fazer saques repetidos todos os anos anteciparia o esgotamento em seis a 16 anos.
Anusorn quer que tanto o limite quanto o mecanismo de reposição sejam incluídos na própria Lei de Previdência Social. Ele teme que deixar essas garantias a cargo das regras de implementação facilite sua flexibilização no futuro. Os números também mostram por que é preciso acompanhar separadamente a quantidade de pessoas que sacam dinheiro e a parcela dos ativos do fundo retirada: cada medida revela uma fonte diferente de pressão.
Dinheiro disponível hoje significa menos recursos rendendo
Anusorn estimou que saques emergenciais feitos por 30% dos participantes das Seções 33 e 39 poderiam gerar uma saída de 145,787 bilhões de baht, o que, segundo ele, equivale a 4,5% dos investimentos totais. Em geral, a Seção 33 abrange trabalhadores empregados, enquanto a Seção 39 permite que ex-empregados elegíveis mantenham voluntariamente a filiação.
O SSO precisaria ter dinheiro disponível para atender a uma onda de solicitações. Manter mais dinheiro em caixa ou em investimentos que possam ser vendidos rapidamente pode reduzir os recursos disponíveis para investimentos de longo prazo. Anusorn alertou que isso poderia diminuir os rendimentos e desacelerar o crescimento das reservas.
A avaliação atuarial em inglês da OIT registra ativos totais do fundo de 2,28855 trilhões de baht no fim de 2020. Títulos tailandeses representavam 71,1% da carteira de investimentos, e ações, 16,8%. O resumo executivo informa um rendimento médio anual de 3,3% nos sete anos anteriores, ou 2,9% descontada a inflação.
Anusorn afirmou que um ponto percentual adicional de rendimento dos investimentos poderia prolongar a vida das reservas em cerca de dois anos; no teste de sensibilidade publicado pela OIT, o esgotamento passa de 2054 para 2057, um prolongamento de três anos. Nesse cálculo da OIT, a alíquota de contribuição necessária ao longo de todo o período projetado também cai de 20,2% para 18,1% dos salários cobertos.
O pagamento único pode acabar antes do fim da aposentadoria
Um pagamento único dá ao aposentado controle imediato sobre uma quantia elevada. Anusorn afirmou que isso pode reduzir as obrigações previdenciárias futuras do fundo, mas deixa o beneficiário vulnerável caso o dinheiro acabe e não haja outra fonte de renda.
O deputado do Partido do Povo Sia Champhatthong ilustrou esse risco em uma entrevista coletiva em 12 de novembro: 185 mil baht, gastos a 3 mil baht por mês, durariam cerca de cinco anos. O cálculo simples resulta em aproximadamente 62 meses, sem considerar a inflação, os rendimentos de investimentos ou despesas inesperadas.
A análise do sistema previdenciário da OIT afirma que pagamentos únicos de aposentadoria costumam se esgotar rapidamente e podem aumentar a pressão sobre outros programas de assistência social. A organização recomenda pagamentos regulares para trabalhadores com períodos de contribuição menores do que os atuais 15 anos exigidos para a pensão, além de uma reforma previdenciária mais ampla.
A mesma análise afirma que o Benefício por Idade financiado por impostos da Tailândia atende cerca de quatro em cada cinco idosos desde sua ampliação, em 2008. Um trabalhador que esgote o pagamento único da aposentadoria pode, portanto, precisar depender mais desse benefício ou do apoio da família. O estudo também registra uma queda na proporção de idosos que vivem com um filho adulto: de 71% em 1995 para 51% em 2017.
Empréstimos colocam a aposentadoria como garantia de outra obrigação
A opção de empréstimo funciona de maneira diferente de um saque imediato. O banco concede o empréstimo, usando os direitos previdenciários como garantia. A princípio, o dinheiro do fundo pode continuar investido, mas o não pagamento de uma parcela pode acabar transformando essa garantia em um desconto na poupança para a aposentadoria.
Anusorn afirmou que, no cenário de empréstimos que simulou, uma inadimplência superior a 30% começaria a afetar de forma mais evidente a situação financeira do fundo. Para quem toma o empréstimo, a inadimplência poderia reduzir o dinheiro disponível na velhice, mesmo que o fundo como um todo continuasse operando.
O regulamento de implementação planejado definiria como seriam os pedidos feitos às instituições financeiras participantes e os descontos em caso de inadimplência ou morte do tomador antes da quitação do empréstimo. Esses detalhes importam para as famílias que avaliam se vale a pena obter crédito imediato colocando em risco parte da proteção previdenciária.
A cobertura até os 65 anos e a idade para se aposentar são decisões distintas
Bunyakorn afirmou que ampliar até os 65 anos a cobertura da Seção 33 permitiria que pessoas com capacidade e vontade de continuar trabalhando mantivessem a proteção da previdência social. Os trabalhadores ainda poderiam escolher se aposentar e solicitar uma pensão a partir dos 55 anos, desde que cumprissem os requisitos de elegibilidade aplicáveis.
Separadamente, a OIT recomenda elevar gradualmente a idade a partir da qual a pensão pode ser recebida. Em seu modelo, aumentar essa idade para 65 anos até 2072 transfere o esgotamento das reservas de 2054 para 2058 e reduz de 20,2% para 17,4% dos salários cobertos a alíquota de contribuição necessária ao longo de 75 anos.
O relatório recomenda combinar uma idade mais alta para receber a pensão com aumentos graduais nas contribuições. Um cronograma ilustrativo, com aumento de um ponto percentual a cada dois anos entre 2026 e 2038, prolonga a vida das reservas até 2069. Combinado ao aumento gradual da idade para receber a pensão, esse cenário as prolonga até 2079. Esses são cronogramas de reforma modelados; a proposta de ampliar a filiação à Seção 33 trata da continuidade da cobertura do seguro.
Aposentados poderiam manter a cobertura de saúde por uma nova modalidade
A proposta de Seção 39/1 permitiria que beneficiários de aposentadoria que antes eram segurados pelas Seções 33 ou 39 solicitassem a continuidade da filiação dentro de seis meses, desde que fossem elegíveis. Eles teriam proteção em caso de acidente ou doença, invalidez e morte, sem deixar de receber a pensão de aposentadoria.
A estrutura de contribuição planejada atribui duas cotas de contribuição ao segurado para cada cota paga pelo governo. As regras de implementação definiriam a alíquota efetiva e o salário-base. Bunyakorn afirmou que o modelo ajudaria os aposentados a continuar o tratamento nos hospitais e com os médicos com os quais já estão familiarizados.
O projeto também eleva para 50% dos salários, por 98 dias, o auxílio-maternidade, que atualmente corresponde a 90 dias, e aumenta de 50% para 70% dos salários a taxa máxima de reposição da renda perdida por invalidez não relacionada ao trabalho. Anusorn e outros deputados do Partido do Povo querem que o auxílio-maternidade seja ampliado para pelo menos 120 dias, em linha com a Lei de Proteção ao Trabalho (nº 9) de 2025.
Também há divergências sobre quem controla as garantias
O Conselho de Ministros aprovou a emenda em 3 de novembro de 2026. Na entrevista coletiva de 12 de novembro, os deputados do Partido do Povo Sahassawat Khumkhong, Thanaporn Wichan, Sia Champhatthong e Rukchanok Srinork contestaram partes da proposta, incluindo os poderes de uma comissão de auditoria nomeada pelo ministro.
Sahassawat afirmou que as atribuições da comissão abrangeriam auditoria interna, riscos, governança e investimentos, podendo afetar a capacidade do conselho de previdência social eleito de administrar o fundo. Anusorn propôs alterar os projetos das Seções 24/2 e 24/3 para que um processo seletivo aberto, vinculado ao conselho, escolhesse uma comissão de auditoria capaz de atuar de forma independente.
Anusorn também pediu a homologação rápida dos resultados das eleições para o conselho de previdência social, afirmando que a participação havia aumentado mais de 300%. Rukchanok disse que seu partido havia apresentado três projetos de lei sobre previdência social, entre eles sua proposta de retirar o SSO da burocracia convencional, que já havia concluído a consulta prevista na Seção 77 da Constituição e aguardava o aval do primeiro-ministro.
A gestão profissional conta com apoio além do debate parlamentar. O presidente do TDRI, Somkiat Tangkitvanich, em um comentário do TDRI sobre aposentadoria publicado em 11 de novembro, defendeu uma gestão profissional do fundo para aumentar as receitas e melhorar sua sustentabilidade à medida que cresce o número de aposentados.
O plano de implementação contém 18 instrumentos legais: um decreto real, oito regulamentos ministeriais, seis regulamentos e três notificações. Está prevista a adoção de 15 deles no prazo de 60 dias após a publicação da lei no Diário Oficial. O plano mantém o sistema atual de eleição do conselho, após a retirada de uma mudança proposta para a Seção 8.
O debate começou durante a pandemia e agora precisa de cálculos publicados
O acesso antecipado à aposentadoria já estava em debate em maio de 2022, quando o Conselho de Ministros apoiou propostas de mudanças que permitiriam saques parciais antes dos 55 anos e o uso de direitos previdenciários como garantia de empréstimos. Uma estimativa da época calculava que cinco milhões de pessoas sacando 30 mil baht cada precisariam de 150 bilhões de baht.
Em junho de 2022, o presidente do Comitê de Solidariedade Trabalhista da Tailândia, Sawit Kaewwan, se opôs às mudanças devido aos riscos para a estabilidade do fundo e a segurança na aposentadoria. O comitê defendeu elevar o teto salarial para o cálculo das contribuições de 15 mil para 30 mil baht, enquanto o acadêmico da área trabalhista Bandit Thanasetthawatt apoiou a possibilidade de escolha na forma de pagamento da pensão, juntamente com contribuições maiores e uma idade de elegibilidade mais alta.
O debate atual também envolve trabalhadores fora do emprego formal. Anusorn apontou que cerca de 23,5 milhões de trabalhadores, ou 59%, estão fora do principal sistema estatal de previdência social e defendeu medidas adequadas ao trabalho autônomo, agrícola e em plataformas digitais. A avaliação da OIT registra 20,6 milhões de trabalhadores por conta própria no fim de 2022, em comparação com cerca de 1,78 milhão de contribuintes ativos da Seção 40, aproximadamente 8,6%. A organização alerta que os regimes voluntários raramente conseguem ampliar muito a cobertura efetiva.
Anusorn quer que o SSO publique cálculos atuariais que contemplem todas as medidas propostas antes da segunda leitura no Parlamento. A OIT recomenda que avaliações sejam exigidas por lei a cada três a cinco anos. Não foi informada uma data para a segunda leitura.
As mudanças demográficas tornam urgentes esses cálculos. A análise previdenciária da OIT projeta que a parcela da população com 60 anos ou mais subirá de 19%, no período inicial da projeção, para 33% em 2040 e 41% em 2080. O desafio prático é calcular em conjunto o custo das escolhas de hoje e das aposentadorias de amanhã, e então tornar visíveis as regras de contribuição, saque e governança antes que os trabalhadores comprometam seu dinheiro da aposentadoria.
Principais pontos
- As três opções propostas abrangem formas de receber a aposentadoria, saques emergenciais e empréstimos garantidos por direitos previdenciários.
- Na modelagem de Anusorn, o efeito dos saques limitados se mede em meses; já saques repetidos sem limite antecipariam o esgotamento em seis a 16 anos.
- O cenário de referência publicado pela OIT projeta que as reservas previdenciárias chegarão a zero em 2054 sem reformas; Anusorn citou uma estimativa atualizada de 2055.
- A cobertura da Seção 33 até os 65 anos permitiria que trabalhadores mais velhos mantivessem o seguro, enquanto a proposta conserva a elegibilidade à aposentadoria a partir dos 55 anos, desde que cumpridas as condições.
- A proposta de Seção 39/1 permitiria que beneficiários de aposentadoria elegíveis contribuíssem para ter proteção em caso de doença, invalidez e morte.
- As divergências se concentram nas garantias para os saques, nas nomeações para a comissão de auditoria, no auxílio-maternidade e na publicação da avaliação financeira completa.