Três bancos centrais conectam sistemas distintos para enfrentar um risco de US$ 1,4 trilhão
O Banco da Inglaterra, a Autoridade Monetária de Singapura e o Banco da Tailândia anunciaram em 13 de novembro de 2026 que concluíram testes de conexão entre pagamentos de câmbio em três tipos diferentes de infraestrutura de liquidação de bancos centrais. O Projeto Meridian FX APAC testou se os dois lados de uma operação de câmbio poderiam ser coordenados com segurança mesmo quando o dinheiro circula por sistemas construídos com tecnologias diferentes.
Conteúdo
- Três bancos centrais conectam sistemas distintos para enfrentar um risco de US$ 1,4 trilhão
- Como pagamentos conectados protegem uma operação de câmbio
- O que os três ambientes de teste trouxeram
- O mecanismo de custódia de Singapura mudou o papel do operador
- Quatro etapas, com um ponto crítico de comprometimento
- A compensação multilateral pode reduzir o dinheiro necessário para a liquidação
- Testes de falhas revelaram exigências práticas
- Quem supervisionaria um serviço em operação?
- Da primeira colaboração ao plano de interface para 2028
- Principais pontos
O problema é expressivo. Segundo os bancos centrais, a Pesquisa Trienal de Bancos Centrais do BIS de 2025 constatou que mais de US$ 1,4 trilhão, ou 10% da média diária de liquidações cambiais em abril de 2025, continuavam totalmente expostos ao risco de liquidação. Esse é o perigo de pagar uma moeda sem receber a outra.
Os testes conectaram sistemas convencionais de Liquidação Bruta em Tempo Real (RTGS, na sigla em inglês) a plataformas que usam tecnologia de registro distribuído. Também avaliaram se a compensação de pagamentos entre vários participantes poderia reduzir o montante de dinheiro que os bancos precisam manter disponível para a liquidação.
O comunicado conjunto dos bancos centrais da Autoridade Monetária de Singapura descreveu experimentos bem-sucedidos nos ambientes de teste das três instituições. Os resultados foram publicados em três documentos: Resumo Executivo e Introdução, Relatório Técnico e Relatório de Política.
Os bancos centrais conseguiram coordenar os sistemas sem exigir que todos os participantes adotassem um único registro compartilhado. Os resultados detalhados também mostram por que conectar sistemas envolve mais do que trocar mensagens: diferenças na forma como cada plataforma reserva o dinheiro alteraram as responsabilidades do operador que os conecta.
Como pagamentos conectados protegem uma operação de câmbio
Uma operação de câmbio cria duas obrigações de pagamento. Um banco que vende uma moeda precisa entregá-la, enquanto o comprador deve entregar o valor acordado em outra moeda. A liquidação é a etapa em que essas obrigações são cumpridas por meio de transferências de dinheiro.
O risco Herstatt surge quando uma das partes paga, mas a outra deixa de cumprir sua obrigação antes de entregar a moeda. O pagamento contra pagamento, geralmente abreviado como PvP, enfrenta esse risco ao condicionar a transferência de uma moeda à transferência da outra.
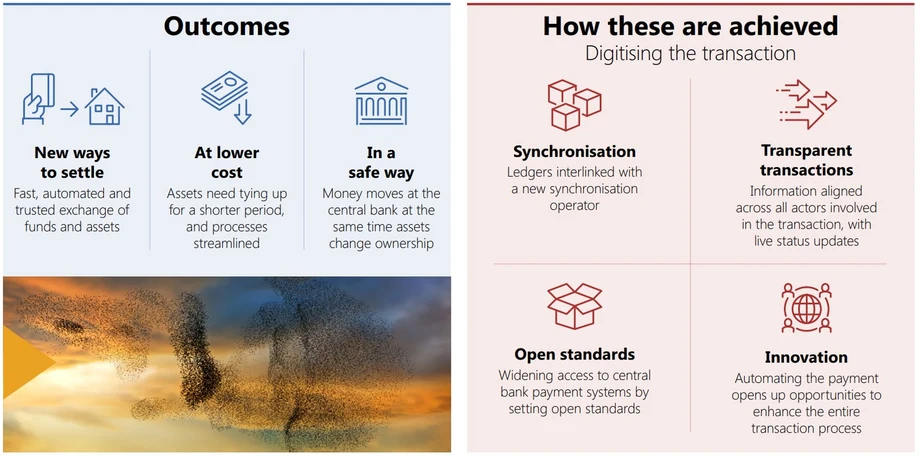
O Projeto Meridian FX APAC usou um protótipo de Operador de Sincronização desenvolvido, integrado e testado pela Partior, fornecedora de infraestrutura de compensação e liquidação que utiliza tecnologia de registro distribuído. O operador associava instruções, garantia os fundos necessários, verificava se cada pagamento estava pronto e coordenava a conclusão.
O projeto descreve o resultado pretendido como liquidação atômica: as transferências vinculadas ocorrem simultaneamente ou nenhuma delas ocorre. Na prática, o protótipo gerenciava esse processo por meio de reservas, instruções de liquidação e procedimentos de recuperação entre sistemas distintos.
Kenneth Gay, diretor de FinTech da Autoridade Monetária de Singapura, explicou o objetivo dessa coordenação:
O Projeto Meridian FX APAC mostrou como a sincronização pode viabilizar a liquidação PvP nesses ambientes diversos, reduzindo o risco de liquidação e promovendo maior interoperabilidade.
Interoperabilidade significa que diferentes sistemas conseguem funcionar em conjunto. Neste caso, o objetivo era conectar formas existentes e emergentes de liquidação por atacado, a infraestrutura que bancos e outras instituições financeiras usam para liquidar obrigações entre si.
O que os três ambientes de teste trouxeram
O relatório técnico do projeto do Banco da Inglaterra identifica os ambientes participantes como seu Laboratório de Sincronização, o Projeto SAN do Banco da Tailândia e a Testnet de SGD da Autoridade Monetária de Singapura, em uma configuração fora do ambiente de produção ativo.
O Laboratório de Sincronização simulou um sistema RTGS baseado em contas. Sistemas RTGS liquidam os pagamentos individualmente, à medida que são processados. No experimento, o laboratório permitiu reservar fundos diretamente nas contas dos participantes: o dinheiro permanecia nelas, mas não podia ser usado em outro lugar enquanto estivesse reservado.
O Projeto SAN da Tailândia usou um registro de tokens gerenciado centralmente, com uma camada de interoperabilidade que encaminhava instruções e retornava informações sobre as transações. Os fundos eram garantidos por meio de um mecanismo interno de custódia, que os retinha de forma condicional sem que o Operador de Sincronização assumisse sua guarda.
A Testnet de SGD de Singapura representou uma infraestrutura com carteiras controladas pelos participantes e suporte a uma moeda digital de banco central para atacado. Uma moeda digital de banco central, ou CBDC, é dinheiro digital emitido por um banco central; as versões para atacado são destinadas a instituições financeiras, não às compras do dia a dia.
A sincronização pode conectar diferentes formas de dinheiro de atacado sem exigir que todos os sistemas usem uma CBDC. O valor do experimento estava em fazer esses diferentes modelos funcionarem em conjunto, mantendo a liquidação em moeda de banco central.
O mecanismo de custódia de Singapura mudou o papel do operador
A Testnet de SGD exigiu uma abordagem diferente porque a configuração de teste não oferecia ao operador a possibilidade de reservar diretamente os fundos dos participantes. Em vez disso, o protótipo usou uma carteira dedicada, pertencente a um banco e gerenciada com autorização desse banco, além de uma carteira técnica de custódia.
As assinaturas digitais dos participantes autorizavam transferências para dentro e para fora do mecanismo de custódia. Isso permitiu ao protótipo reproduzir o efeito da reserva de fundos, mas também atribuiu ao operador responsabilidades pela guarda ou pelo controle do dinheiro que iam além da simples coordenação.
Os bancos centrais preveem um operador que normalmente coordene a liquidação sem assumir a custódia dos fundos dos participantes. Reservar o dinheiro na própria conta de um participante mantém esse papel mais limitado do que transferi-lo para uma carteira de custódia sob controle do operador.
O mecanismo de Singapura trouxe para a análise de políticas questões sobre custódia, proteção de ativos, crédito, liquidez e insolvência. Por exemplo, um serviço em operação precisaria de regras claras sobre quem controla o dinheiro e como ele seria tratado caso o operador ou um participante se tornasse insolvente.
Os bancos centrais identificaram esses mecanismos como escolhas feitas para o experimento. Um suporte melhor a acessos autorizados e à reserva de fundos poderia permitir que um futuro operador desempenhasse menos funções, reduzindo tanto a complexidade da integração quanto as responsabilidades ligadas ao manuseio do dinheiro.
Quatro etapas, com um ponto crítico de comprometimento
O protótipo seguiu quatro etapas: recebimento das instruções de liquidação, associação dos dois lados de uma operação, reserva dos fundos e solicitação da liquidação. As instruções identificavam detalhes como moeda, valor, contraparte e data de liquidação.
Na fase inicial, reversível, o operador podia cancelar as reservas caso surgisse algum problema. Se um banco tivesse dinheiro suficiente e o outro não, os fundos reservados pelo primeiro poderiam ser liberados e a operação, cancelada antes do pagamento.
Depois que o fluxo de trabalho ultrapassava o ponto de comprometimento e as instruções de liquidação começavam a ser emitidas, o processo de recuperação seguia outro caminho. O operador prosseguia até a conclusão, em vez de liberar fundos que ainda poderiam ser necessários para corresponder a um pagamento já em andamento em outro sistema.
Por isso, uma interrupção do sistema após o comprometimento acionava novas tentativas. Liberar a reserva restante nessa etapa poderia resultar na entrega de uma moeda sem o pagamento da outra, justamente o resultado que o processo conectado foi projetado para evitar.
O relatório distingue esse processo técnico de comprometimento da finalização jurídica da liquidação. A finalização é o momento em que um pagamento se torna juridicamente concluído e não pode ser revogado pelas regras aplicáveis. Um serviço em operação precisaria de um resultado jurídico acordado entre as jurisdições conectadas, além de seu fluxo de trabalho técnico.
A compensação multilateral pode reduzir o dinheiro necessário para a liquidação
O segundo caso de uso principal foi a liquidação líquida multilateral. Em vez de transferir separadamente o valor total de cada pagamento, a compensação abate as obrigações de entrada e saída e liquida os saldos restantes.
Assim, um banco que tenha pagamentos a receber e a enviar pode precisar de menos dinheiro disponível do que precisaria para financiar individualmente cada pagamento de saída. Esse é o benefício de liquidez: menos dinheiro fica imobilizado apenas para concluir a liquidação.
O protótipo mantinha as transações elegíveis em uma fila e as agrupava em ciclos de liquidação. Em seguida, calculava as posições líquidas e buscava reservas nos três sistemas para o mesmo conjunto de transações.
Esse processo exigia negociação entre os sistemas. Se um participante não conseguisse financiar o lote proposto, o operador usava as informações de erro para remover uma transação elegível e tentava novamente. O processo continuava até que os três sistemas aceitassem um lote comum.
O experimento demonstrou o potencial de economia de liquidez, sem divulgar um percentual específico de redução no comunicado conjunto. O cálculo das posições líquidas também ampliou as responsabilidades do operador, aproximando seu trabalho da compensação, o processo de apuração das obrigações de pagamento antes da liquidação.
Testes de falhas revelaram exigências práticas
O teste avaliou situações de insuficiência de fundos, identificadores de conta inválidos, lotes com vários erros e interrupções de infraestrutura. Esses cenários examinaram como o operador reagia quando uma transação conectada não podia prosseguir normalmente.
Uma conta inválida ou a insuficiência de fundos durante a fase reversível levava ao cancelamento e à liberação das reservas correspondentes. Em um lote com vários problemas, o protótipo isolava as transações com falhas e continuava a processar as demais transações elegíveis.
Uma interrupção após o comprometimento exigia tentativas repetidas para concluir a liquidação, com intervalos progressivamente maiores entre elas e um limite a partir do qual o operador deveria intervir. Informações confiáveis sobre o status das transações eram essenciais para essa resposta.
Os resultados também apontam a idempotência como requisito. Em termos simples, uma instrução enviada mais de uma vez ainda deve ser processada apenas uma vez. Sem essa proteção, uma nova tentativa após a perda de uma resposta poderia gerar um pagamento duplicado.
Os bancos centrais também identificaram a entrega confiável de eventos e informações sobre o status das transações que possam ser consultadas pelo operador como requisitos de resiliência. Os testes não abrangeram horários de funcionamento sem sobreposição nem o vencimento das reservas de fundos. Ambos continuam sendo desafios práticos para coordenar pagamentos entre fusos horários.
Quem supervisionaria um serviço em operação?
O relatório de política do projeto do Banco da Inglaterra agrupa as principais considerações em risco operacional, integridade e finalização da liquidação, governança e responsabilização, além de dependências jurídicas, de dados e internacionais.
Um serviço de coordenação poderia atrasar pagamentos mesmo quando os sistemas subjacentes dos bancos centrais estivessem disponíveis. Por isso, sua cibersegurança, capacidade, mecanismos de recuperação e conexões seriam importantes para a resiliência de toda a cadeia de liquidação.
Regulamentos e contratos precisariam definir quem tem autoridade para aprovar, pausar, cancelar ou tentar novamente as transações. Também teriam de estabelecer responsabilidades e explicar como falhas persistentes seriam tratadas. Essas responsabilidades aumentam quando o operador controla dinheiro ou calcula obrigações líquidas.
O relatório usa mecanismos existentes como referência. O modelo de Administrador de Lotes do Banco da Reserva da Austrália mostra como uma organização externa pode enviar obrigações de liquidação segundo requisitos de acesso e operação. A supervisão cooperativa da Swift oferece um exemplo de bancos centrais compartilhando a supervisão de um serviço internacional.
A CLS serve de referência para a liquidação PvP reconhecida juridicamente, embora as obrigações em diferentes moedas sejam liquidadas em um registro comum. A abordagem do Meridian coordena pagamentos entre sistemas domésticos distintos. O relatório também considera os Princípios 2 e 8 dos Princípios para Infraestruturas do Mercado Financeiro, que tratam de governança e finalização da liquidação, além do Conjunto de Ferramentas de Infraestrutura de Mercado Global Layer One.
O trabalho adicional sobre políticas abrange o acesso doméstico, a governança internacional, os horários de funcionamento, a segurança jurídica e o intercâmbio de dados. O Banco da Reserva da Austrália e o Bangko Sentral ng Pilipinas contribuíram com perspectivas como bancos centrais observadores.
Da primeira colaboração ao plano de interface para 2028
O Projeto Meridian FX dá continuidade ao Projeto Meridian FX, liderado pelo BIS Innovation Hub de Londres com o Banco da Inglaterra, o Banco da França, o Bundesbank, o Banco da Itália e o Banco Central Europeu. O experimento da APAC ampliou a abordagem para abranger uma variedade maior de moedas, tecnologias, infraestruturas e fusos horários.
O cronograma de desenvolvimento abrange o início da colaboração, a divulgação dos resultados e uma etapa planejada para a infraestrutura britânica:
- Novembro de 2025: os bancos centrais do Reino Unido, de Singapura e da Tailândia anunciaram pela primeira vez a colaboração.
- 13 de novembro de 2026: os bancos centrais divulgaram os resultados do teste concluído e seus três relatórios.
- 2028: o Banco da Inglaterra planeja lançar uma interface de sincronização em operação, compatível com ativos tokenizados e diferentes formas de dinheiro de atacado.
Os bancos centrais não divulgaram uma data para o lançamento de um serviço conjunto Meridian FX APAC em operação. Trabalhos futuros poderão incluir mais jurisdições, instituições financeiras, moedas e cenários de transação, além de avanços em mecanismos técnicos, jurídicos, operacionais e de governança.
Tom Mutton, diretor-executivo de Pagamentos, Inovação e Fintech do Banco da Inglaterra, explicou como o experimento se encaixa nesse trabalho:
O Projeto Meridian FX APAC fornece evidências práticas de como a liquidação sincronizada pode ajudar a reduzir riscos e melhorar a eficiência nas transações cambiais internacionais. Os resultados oferecem uma base sólida para novas colaborações enquanto exploramos como desenvolver essa abordagem para o uso no mundo real.
Para os bancos, os benefícios potenciais são operações de câmbio mais seguras e menos dinheiro imobilizado na liquidação. Para concretizar esses benefícios nos mercados em operação, serão necessárias tanto tecnologias confiáveis de coordenação quanto acordos claros sobre quem controla os fundos, quem lida com falhas e quando cada pagamento se torna juridicamente definitivo.
Principais pontos
- Reino Unido, Singapura e Tailândia concluíram testes de liquidação cambial sincronizada e publicaram os resultados em 13 de novembro de 2026.
- O experimento conectou sistemas de teste convencionais e tokenizados de bancos centrais por meio de um protótipo da Partior.
- Mais de US$ 1,4 trilhão, ou 10% da média diária de liquidações cambiais em abril de 2025, continuavam totalmente expostos ao risco de liquidação, segundo a pesquisa do BIS citada pelos bancos centrais.
- O pagamento contra pagamento vinculou as entregas de moedas, enquanto a compensação multilateral ofereceu potencial de economia de liquidez.
- O mecanismo de teste de Singapura exigiu custódia, ampliando as responsabilidades do operador para além da coordenação.
- A finalização jurídica, a supervisão, os horários de funcionamento e os mecanismos de recuperação exigem trabalho adicional antes da implantação de um serviço internacional.
- O Banco da Inglaterra planeja uma interface de sincronização em operação para 2028; não foi anunciada uma data para o lançamento conjunto do Meridian FX APAC.