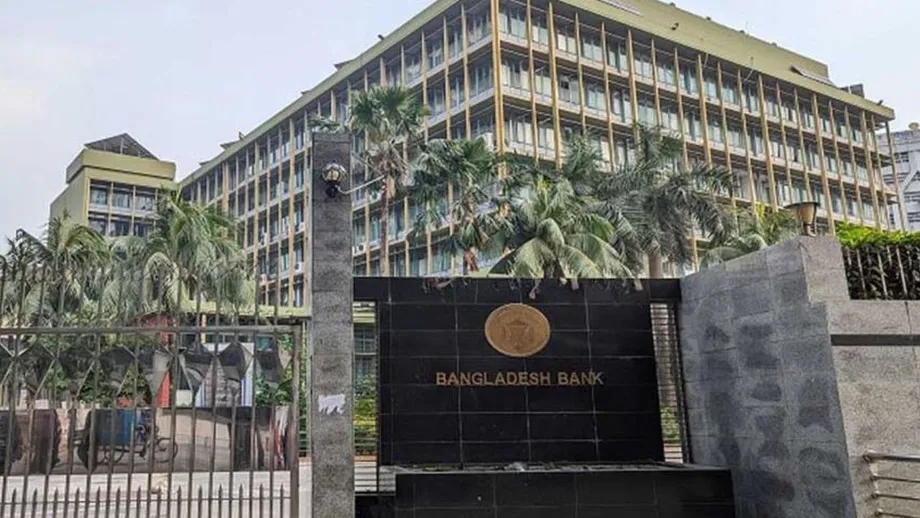
Pequenos empréstimos digitais com teto de juros anual de 9%
O Banco de Bangladesh atualizou um fundo de refinanciamento de Tk 100 crore para apoiar empréstimos digitais de até Tk 50.000 sem garantia, priorizando pessoas fora do sistema bancário formal, mulheres em situação de vulnerabilidade, pequenos empreendedores, estudantes e pessoas com deficiência. Os tomadores terão até 12 meses para pagar, com juros ou lucro anual limitados a 9% e calculados sobre o saldo devedor.
Conteúdo
- Pequenos empréstimos digitais com teto de juros anual de 9%
- Um programa existente ganha novas regras
- Quem tem prioridade?
- Como funciona o cálculo dos juros
- O que os tomadores precisam saber antes de aceitar
- A concessão digital ainda exige consultas de crédito
- Até onde podem chegar Tk 100 crore?
- Bancos precisam se preparar antes de participar
- A responsabilidade pelos pagamentos continua sendo dos bancos
- Principais pontos
O Departamento de Comunicação e Publicações do banco central anunciou o Programa de Refinanciamento de Empréstimos Eletrônicos atualizado em 15 de novembro de 2026. Seu Departamento de Inclusão Financeira emitiu a Circular nº 02 em 9 de novembro, e o programa permanecerá em vigor até 30 de junho de 2028.
Os bancos comerciais participantes concederão os empréstimos por meio de internet banking, aplicativos de bancos, serviços financeiros móveis e carteiras digitais. O cadastro, as solicitações, a liberação dos recursos e o pagamento das parcelas deverão ocorrer integralmente por meios digitais, permitindo que os clientes concluam o processo sem ir a uma agência.
O Banco de Bangladesh fornecerá refinanciamento aos bancos participantes à taxa anual de 1%. Refinanciamento significa que o banco central fornece recursos aos bancos em contrapartida aos empréstimos elegíveis que concedem aos clientes. Assim, os tomadores solicitam o crédito por meio dos bancos participantes e de seus canais digitais aprovados, enquanto o Banco de Bangladesh financia e supervisiona o programa.
O programa prevê a liberação digital imediata, mas os bancos devem primeiro avaliar a capacidade de pagamento do cliente e consultar seu histórico de crédito. A ausência de garantia significa que os solicitantes não precisam oferecer imóveis ou outros bens como garantia. A aprovação ainda depende do cumprimento das regras de concessão de crédito.
Um programa existente ganha novas regras
O Departamento de Inclusão Financeira rebatizou e reorganizou o antigo Programa de Refinanciamento de Pequenos Empréstimos Digitais como Programa de Empréstimos Eletrônicos. A nova circular substitui as cartas circulares emitidas em 2022 e 2023, mas mantém válidas as medidas já adotadas de acordo com as instruções anteriores.
As instruções revisadas entraram em vigor imediatamente. As principais datas são:
- 2022 e 2023: As cartas circulares anteriores regulamentavam o programa de pequenos empréstimos digitais.
- 9 de novembro de 2026: O banco central indica essa data para a Circular nº 02 do Departamento de Inclusão Financeira. O dia 10 de novembro também foi citado como data de emissão.
- 15 de novembro de 2026: O Departamento de Comunicação e Publicações anunciou o programa atualizado.
- 30 de junho de 2028: Termina o período de vigência do programa atualizado.
A revisão combina financiamento mais barato para os bancos com regras sobre consentimento digital, informações de pagamento, análise dos tomadores e supervisão. O acesso dependerá de os bancos concluírem os requisitos de participação e disponibilizarem produtos elegíveis por seus serviços digitais.
Quem tem prioridade?
O Banco de Bangladesh prioriza comunidades marginalizadas, moradores de áreas remotas e pessoas sem acesso aos serviços bancários convencionais. Mulheres em situação de vulnerabilidade e mulheres que administram empresas artesanais, micro e pequenas também estão entre os grupos prioritários.
Pessoas com necessidades especiais, pessoas com deficiência e clientes de terceiro gênero também estão incluídos. As regras detalhadas para concessão de crédito apontam atividades geradoras de renda como foco para esses grupos, vinculando o acesso ao crédito a oportunidades de obter renda.
Estudantes de 18 a 25 anos que tenham contas bancárias estudantis estão incluídos no anúncio do banco central. A idade mínima de 16 anos também foi mencionada em descrições das regras; por isso, quem tiver menos de 18 anos deve confirmar sua elegibilidade com um banco participante antes de solicitar o empréstimo.
Os empréstimos estudantis podem cobrir despesas educacionais, materiais de estudo, formação profissional ou técnica e treinamento em tecnologia da informação. Os estudantes também podem tomar empréstimos para abrir um negócio ou trabalhar usando habilidades adquiridas em cursos de formação. Esses usos permitidos ampliam o alcance do programa para além do crédito destinado exclusivamente a empresas já existentes.
A condição de grupo prioritário coloca essas pessoas entre aquelas que o programa pretende alcançar. Ainda assim, os bancos devem avaliar cada solicitação, e clientes inadimplentes não podem receber novos empréstimos de acordo com as regras de concessão de crédito.
Como funciona o cálculo dos juros
Cada cliente pode tomar emprestado até Tk 50.000 por vez, com prazo máximo de 12 meses. A taxa anual de juros ou lucro não pode ultrapassar 9%. Os bancos podem oferecer uma taxa menor, dentro desse limite.
Os juros devem ser calculados sobre o saldo devedor decrescente. Em termos simples, depois que o tomador paga parte do principal, os juros futuros são calculados sobre o valor menor que ainda deve. O principal é o valor emprestado antes da inclusão dos juros.
À taxa anual máxima, um saldo devedor de Tk 50.000 mantido por um ano inteiro geraria Tk 4.500 de juros simples. Quando as parcelas reduzem esse saldo ao longo do ano, o cálculo dos juros diminui junto. O total efetivamente pago depende da taxa aprovada, das datas de pagamento e dos valores devidos ao longo do tempo.
Bancos islâmicos podem oferecer financiamento por meio de métodos de investimento aprovados pela Sharia, com a taxa anual de lucro também limitada a 9%. Os bancos devem informar o valor total a pagar e o cronograma de pagamentos antes de o cliente dar seu consentimento digital.
O que os tomadores precisam saber antes de aceitar
Os bancos participantes devem fornecer aos clientes informações claras e compreensíveis antes de obter o consentimento por um aplicativo ou outro canal digital. As informações obrigatórias são:
- O valor do empréstimo.
- A taxa de juros ou de lucro aplicável.
- O valor total a ser pago.
- O cronograma de pagamento das parcelas.
- As consequências do não pagamento.
Esses requisitos garantem que o tomador conheça o custo e a obrigação de pagamento antes de aceitar o empréstimo. Quem toma emprestado para fazer um curso, estudar ou abrir um pequeno negócio deve conseguir consultar tanto o valor total devido quanto as datas de vencimento de cada parcela.
O prazo máximo de 12 meses estabelece o limite final. Cada empréstimo aprovado terá seu próprio cronograma de pagamentos, que o banco deverá explicar antes de obter o consentimento. Portanto, uma solicitação digital precisa apresentar mais do que o valor do empréstimo e um botão de aceite.
A concessão digital ainda exige consultas de crédito
Os bancos devem avaliar a capacidade de crédito, ou seja, se o solicitante provavelmente conseguirá pagar o empréstimo, e cumprir os requisitos do Bureau de Informações de Crédito do Banco de Bangladesh. O bureau reúne informações sobre empréstimos e históricos de pagamento, utilizadas pelos bancos ao analisar as solicitações.
Internet banking, aplicativos bancários, serviços financeiros móveis e carteiras digitais são os canais de concessão permitidos. Quando um banco usa uma plataforma de serviços financeiros móveis, deve assinar um memorando de entendimento com o provedor do serviço. Esse acordo define a relação formal para a concessão de empréstimos pela plataforma.
As regras também proíbem a participação de terceiros na concessão de empréstimos. Os bancos continuam responsáveis pelo processo, enquanto um provedor aprovado de serviços financeiros móveis pode atuar como canal digital, mediante o acordo exigido.
O anúncio não apresentou uma lista de bancos participantes nem uma data geral de lançamento para os clientes. Eles precisarão confirmar se seu banco ou provedor digital oferece um produto dentro desse programa específico e verificar os requisitos de elegibilidade antes de enviar uma solicitação.
Até onde podem chegar Tk 100 crore?
O Banco de Bangladesh está financiando o fundo de Tk 100 crore com recursos próprios. Um crore equivale a 10 milhões de taka, portanto o fundo contém Tk 1 bilhão. Considerando o valor máximo de Tk 50.000 por empréstimo, essa quantia equivale a 20.000 empréstimos antes que os recursos sejam recuperados e reutilizados.
O fundo é rotativo. Quando os empréstimos são pagos e os recursos voltam a ficar disponíveis, eles podem financiar novos empréstimos durante o período de vigência do programa. Um valor médio menor por empréstimo permitiria que a mesma quantia financiasse mais tomadores de cada vez.
Assim, o número de pessoas alcançadas dependerá dos valores dos empréstimos, dos pagamentos recebidos e do quanto os bancos utilizarem a linha de financiamento. O modelo rotativo permite que o fundo continue apoiando novos empréstimos, em vez de se esgotar após uma única rodada de concessões.
Os bancos participantes recebem refinanciamento à taxa anual de 1%, enquanto a taxa cobrada do cliente tem teto de 9%. A diferença entre as taxas pode chegar a oito pontos percentuais. Os bancos também ficam responsáveis por avaliar as solicitações, operar os serviços digitais, receber os pagamentos e administrar os empréstimos não pagos pelos clientes.
Bancos precisam se preparar antes de participar
Os bancos que pretendem participar devem primeiro concluir um programa-piloto e obter a aprovação de seus conselhos de administração para as políticas de produtos de crédito. Também precisam assinar um acordo de participação com o Banco de Bangladesh.
Esses requisitos exigem preparação antes de uma distribuição ampla. O banco precisa de uma política de crédito aprovada e de um processo testado para lidar com solicitações, liberações de recursos e pagamentos digitais. O uso de um provedor de serviços financeiros móveis acrescenta a necessidade de um acordo separado com esse provedor.
Os bancos são responsáveis por monitorar a concessão dos empréstimos e verificar se os recursos são utilizados para os fins previstos. O Banco de Bangladesh pode solicitar registros e documentos comprobatórios, inclusive por meio de verificações aleatórias, e realizar inspeções nas instalações dos bancos.
O banco central afirma que o programa pretende ampliar as atividades geradoras de renda, reduzir a desigualdade econômica e incluir mais pessoas nos serviços financeiros formais. Outro objetivo declarado é familiarizar os clientes com aplicativos móveis e transações digitais, à medida que Bangladesh avança para um uso maior de pagamentos sem dinheiro em espécie.
A responsabilidade pelos pagamentos continua sendo dos bancos
Os bancos participantes continuam responsáveis por pagar o Banco de Bangladesh mesmo quando seus clientes ficam inadimplentes. Em geral, o banco central desconta as parcelas do refinanciamento da conta corrente do banco a cada três meses. Em determinados casos que envolvem prazos de empréstimo mais curtos ou irregulares, aplicam-se acordos de cobrança mensal.
Um banco que fornecer informações falsas para obter refinanciamento ou não tiver saldo suficiente na conta quando uma parcela for cobrada poderá ter de pagar de uma só vez o valor pendente. Os juros ou lucros relativos ao período adicional poderão ser cobrados a uma taxa dois pontos percentuais acima da taxa de refinanciamento estabelecida.
Como a taxa normal de refinanciamento é de 1%, essa taxa mais alta seria de 3%. Essa disposição se aplica à obrigação do banco perante o Banco de Bangladesh. Antes de aceitar o empréstimo, os clientes devem receber uma explicação separada sobre as consequências da inadimplência previstas em seus próprios contratos.
Solicitações de refinanciamento falsas ou incompletas também podem levar ao cancelamento da linha de crédito. Em conjunto, as regras de pagamento e inspeção mantêm a responsabilidade financeira dos bancos mesmo depois que os recursos chegam à conta do cliente.
Principais pontos
- O programa de Empréstimos Eletrônicos do Banco de Bangladesh oferece empréstimos digitais de até Tk 50.000 sem garantia.
- Os tomadores têm até 12 meses para pagar, com juros ou lucro anual limitados a 9% sobre o saldo devedor decrescente.
- O fundo de Tk 100 crore usa recursos próprios do Banco de Bangladesh e pode financiar novos empréstimos à medida que os pagamentos são recuperados.
- Os grupos prioritários incluem comunidades sem acesso adequado a serviços bancários, mulheres empreendedoras, estudantes elegíveis, pessoas com deficiência e clientes de terceiro gênero.
- Os bancos devem verificar a elegibilidade e o histórico de crédito e informar custos, parcelas e consequências da inadimplência antes do consentimento digital.
- Os bancos participantes recebem refinanciamento à taxa de 1% e continuam responsáveis pelo pagamento ao banco central.
- O programa atualizado permanece em vigor até 30 de junho de 2028.