Renda mais alta deve vir antes da volta do GST
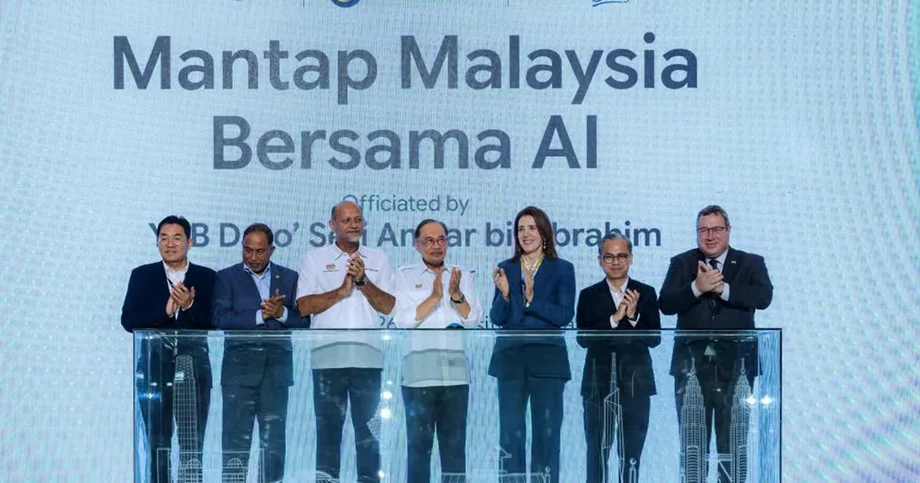
KUALA LUMPUR: O primeiro-ministro Anwar Ibrahim disse em 12 de novembro de 2026 que a Malásia manteria o Imposto sobre Vendas e Serviços (SST), e que a volta do Imposto sobre Bens e Serviços (GST) só seria considerada quando a renda chegasse a pelo menos RM 4 mil por mês. A posição foi anunciada enquanto o Ministério das Finanças prevê arrecadação de RM 73,341 bilhões com o SST em 2027, ante RM 55,874 bilhões recolhidos em 2025.
Conteúdo
- Renda mais alta deve vir antes da volta do GST
- O que mostra a previsão oficial de arrecadação
- Por que o governo prefere o SST
- Por que as empresas temem a tributação em cascata
- Como a Malásia chegou ao sistema atual
- Quanto falta para os salários chegarem a RM 4 mil
- O que os defensores propõem para um novo GST
- Restituições continuam sendo um teste para a confiança das empresas
- Menos empréstimos, mas gastos mantidos
- Principais pontos
Anwar, que também é ministro das Finanças, disse à Dewan Rakyat que o custo de vida continuava pesado demais para um imposto que alcançaria uma parcela maior dos consumidores. Ele respondia a perguntas de Howard Lee, deputado do Pakatan Harapan por Ipoh Timor, e Ronald Kiandee, deputado do Perikatan Nasional por Beluran, sobre receitas, dívida nacional e efeitos dos impostos sobre empresas e famílias.
O primeiro-ministro apontou RM 4 mil como um nível de renda a partir do qual o governo poderia considerar rever sua posição:
"Se a renda mínima da nossa população chegar a RM 4 mil, podemos considerar a mudança, porque, embora o imposto seja cobrado a uma alíquota menor, não seria considerado pesado demais e poderíamos garantir uma arrecadação maior", disse.
Anwar não informou uma data para a volta do GST. Em sua fala no Parlamento, ele se referiu à renda mínima, enquanto o Ministério das Finanças já havia descrito o parâmetro como um salário mediano superior a RM 4 mil. Ainda não foi esclarecida qual medida de renda orientaria uma eventual revisão futura.
Para as famílias, a política imediata é manter o SST, em vez de substituí-lo pelo GST. Para as empresas, o governo oferece ajustes para resolver problemas tributários específicos, preservando o sistema atual.
O que mostra a previsão oficial de arrecadação
A Perspectiva Fiscal para 2027 do Ministério das Finanças mostra com mais clareza quanto o governo espera arrecadar com o sistema atual. A tabela de receitas prevê RM 66,999 bilhões com o SST em 2026 e RM 73,341 bilhões em 2027.
Os valores representam um aumento de RM 6,342 bilhões, ou cerca de 9,5%, entre 2026 e 2027. Em comparação com os RM 55,874 bilhões arrecadados em 2025, a alta projetada até 2027 é de RM 17,467 bilhões, ou cerca de 31,3%.
O ministério atribui o aumento da arrecadação ao efeito integral da ampliação do SST e à implementação gradual da faturação eletrônica. As notas fiscais eletrônicas criam registros digitais de transações, ajudando as autoridades tributárias a verificar quanto as empresas devem pagar e se fizeram o pagamento.
A previsão é de que o imposto sobre vendas arrecade cerca de RM 30,9 bilhões em 2027, enquanto o imposto sobre serviços deve gerar RM 42,4 bilhões. Juntos, os tributos do SST corresponderiam a cerca de 3,2% do produto interno bruto (PIB), o valor dos bens e serviços produzidos pela economia.
Anwar e o secretário-geral do Tesouro, Johan Mahmood Merican, usaram o percentual de 3,2% ao comparar a arrecadação do SST com a receita do GST em 2017. Anwar também foi citado mencionando 2,2% na mesma comparação parlamentar; a previsão publicada pelo ministério especifica 3,2% para 2027.
As tabelas oficiais também diferenciam a receita antes e depois das medidas propostas no Orçamento de 2027. A previsão principal é de RM 380,817 bilhões antes dessas medidas. Após uma redução líquida de RM 2,972 bilhões na receita, a estimativa passa a RM 377,845 bilhões. São etapas diferentes do cálculo orçamentário.
Por que o governo prefere o SST
O principal argumento de Anwar diz respeito a quem arca com o custo. Ele afirmou que o GST espalharia a tributação por um número maior de consumidores, inclusive pessoas de baixa renda, enquanto o SST concentra a arrecadação em um grupo menor de empresas e atividades tributáveis.
O primeiro-ministro reconheceu que as empresas podem repassar parte dos custos do SST aos clientes. Ao explicar sua preferência pelo sistema atual, disse aos parlamentares:
"Em princípio, o SST é um imposto sobre as empresas, embora uma pequena parte seja repassada aos consumidores. Isso é verdade. Mas o GST é abrangente. Portanto, não entendo por que aqueles que dizem defender a população querem impor um imposto a todos", afirmou.
Anwar disse que cerca de 2 mil tipos de bens e serviços eram isentos pelo SST, em comparação com aproximadamente 750 no GST. Também comparou cerca de 700 mil empresas abrangidas pelo GST em 2018 com aproximadamente 130 mil no sistema atual do SST. O Ministério das Finanças registra 123.567 empresas inscritas no SST no fim de 2025, ante 94.783 em 2018.
Johan apoiou a posição do governo na conferência TaxMax, em 12 de novembro. Ele disse que substituir o SST pelo GST com uma alíquota equivalente não necessariamente geraria mais receita, enquanto uma alíquota alta o suficiente para elevar substancialmente a arrecadação poderia reduzir o poder de compra das famílias.
Anwar reconheceu as vantagens do GST em termos de transparência das transações e monitoramento de preços, inclusive seu potencial para ajudar a acompanhar a atividade na economia informal. Sua ressalva é que esses benefícios precisam ser ponderados diante do custo de vida e das deficiências no monitoramento e na fiscalização.
Por que as empresas temem a tributação em cascata
Ronald Kiandee levantou outra preocupação: o SST pode deixar impostos incorporados aos custos das empresas à medida que bens e serviços circulam pela economia. Uma empresa pode pagar imposto sobre uma despesa, incluir esse custo no preço de venda e repassar o valor maior a outra empresa ou ao consumidor final. Essa acumulação costuma ser chamada de tributação em cascata.
O GST usa créditos de imposto sobre insumos para resolver esse problema. Em geral, uma empresa registrada desconta o GST elegível pago em suas compras do GST cobrado em suas vendas. Em seguida, paga a diferença ao governo ou solicita restituição quando os créditos elegíveis superam o valor devido.
No SST, as empresas não têm esse mecanismo geral de crédito. O efeito depende dos bens, serviços, transações e isenções aplicáveis. Ronald perguntou se os créditos do GST ofereciam uma solução melhor e se considerações políticas explicavam a resistência do governo.
Anwar rejeitou uma explicação política e disse que casos específicos de dupla tributação poderiam ser corrigidos por meio de alterações. Ele descreveu assim a abordagem do governo:
"O sistema continuará sendo o SST, mas com alguns ajustes para melhorá-lo. Por que não?", disse.
As empresas já haviam manifestado preocupações semelhantes com os custos antes da ampliação do SST, em julho de 2025. Seis associações pediram o adiamento da tributação de aluguéis, alertando que o imposto planejado de 8% sobre locação e arrendamento comercial poderia elevar as despesas operacionais, os preços e a pressão sobre empresas menores.
Como a Malásia chegou ao sistema atual
O debate sobre os impostos sobre o consumo na Malásia abrange a criação do GST, sua revogação e as mudanças posteriores no SST. As principais datas são:
- 1º de abril de 2015: O GST entrou em vigor com alíquota de 6%.
- 1º de junho de 2018: A alíquota do GST foi reduzida a zero após uma mudança de governo.
- 1º de setembro de 2018: O SST voltou a vigorar, substituindo o GST.
- 11 de setembro de 2023: O então ministro da Economia, Rafizi Ramli, disse que o GST continuava entre várias opções possíveis para aumentar a receita, com decisões a serem consideradas caso a caso ou ano a ano.
- 1º de março de 2024: A alíquota do imposto sobre serviços subiu de 6% para 8%, enquanto telecomunicações, alimentos e bebidas, estacionamento e logística permaneceram em 6%.
- 1º de julho de 2025: A Malásia ampliou a cobertura do SST para atividades adicionais.
- 12 de novembro de 2026: Anwar reafirmou que o SST seria mantido e vinculou qualquer revisão do GST a rendas mais altas.
As declarações de Rafizi em 2023 ocorreram durante as discussões sobre a revisão do 12º Plano da Malásia. Ele disse que o governo priorizava ampliar a base de receitas e criar um imposto sobre ganhos de capital, então previsto para 2024, e que o Ministério das Finanças anunciaria qualquer novo imposto por meio do processo orçamentário.
As mudanças de julho de 2025 estenderam a tributação sobre serviços a áreas como aluguel ou arrendamento, construção, serviços financeiros, saúde privada e educação privada. As regras de ampliação do SST previam alíquotas e isenções diferentes conforme a atividade, o porte da empresa e outras condições.
Anwar também disse em 18 de agosto que o governo estava disposto a estudar propostas que combinassem aspectos úteis do GST e do SST. Suas declarações mais recentes mantêm o foco imediato em aperfeiçoar o SST, em vez de substituí-lo.
Quanto falta para os salários chegarem a RM 4 mil
Dados do Departamento de Estatísticas da Malásia citados no debate indicam que o salário mediano dos trabalhadores do setor formal foi de RM 3.027 em março de 2026, ante RM 3.000 em março de 2025. A mediana é o salário que fica no meio da distribuição: metade dos trabalhadores abrangidos ganha menos e metade ganha mais.
O aumento foi de RM 27, ou 0,9%, em um ano. Para chegar a RM 4 mil partindo de RM 3.027, seria necessário um aumento de RM 973, equivalente a cerca de 32,1%. Isso ajuda a explicar por que a escolha da medida de renda é tão importante para determinar o momento de uma futura revisão.
Dave Ananth, ex-diretor tributário da EY Malaysia e defensor da volta do GST, argumenta que esperar até que a renda chegue a RM 4 mil adia uma reforma necessária para aumentar a arrecadação. Ele aponta os recursos necessários para capacitação profissional, transporte, saúde e outros investimentos que podem ajudar os trabalhadores a se tornar mais produtivos e ganhar mais.
Johan tem uma visão oposta sobre o momento adequado. Ele disse que rendas mais altas, o custo de vida e a incerteza econômica global justificam cautela, e citou entre as prioridades do governo o aumento do salário mínimo e a adoção mais ampla de salários progressivos.
A divergência está na ordem das reformas. O governo quer que a renda das famílias aumente antes de reconsiderar o GST. Defensores de uma volta mais rápida argumentam que um imposto mais abrangente, acompanhado de assistência, poderia ajudar a financiar serviços e investimentos necessários para sustentar essa renda.
O que os defensores propõem para um novo GST
Lee Heng Guie, diretor-executivo do Centro de Pesquisa Socioeconômica, sugeriu começar com um GST de cerca de 4%, abaixo da alíquota anterior de 6%. Ele descreveu os 4% como uma alíquota estimada de neutralidade na arrecadação, ou seja, capaz de arrecadar aproximadamente o mesmo que o SST atual, sem gerar de imediato um grande aumento.
A proposta de Lee inclui alíquota zero para itens básicos, continuidade da assistência em dinheiro, como o Sumbangan Tunai Rahmah, e restituições rápidas. Com alíquota zero, o vendedor não cobra GST sobre o item elegível, mas mantém o direito de recuperar o imposto elegível pago sobre os insumos da empresa.
Ananth também defende assistência direcionada, uma alíquota inicial modesta e mantida por um período definido, declarações mais simples e apoio prático às empresas menores. Seu argumento se baseia em números atribuídos ao Estudo Econômico de 2026 da OCDE, segundo os quais a receita tributária da Malásia era inferior a 13% do PIB e a dívida federal estava em torno de 65% do PIB. O estudo recomendou um imposto amplo sobre o consumo combinado com transferências direcionadas.
O ministro da Economia, Akmal Nasrullah Nasir, disse que cerca de 15% da força de trabalho da Malásia paga imposto de renda. Os defensores do GST veem essa base estreita como motivo para arrecadar de forma mais ampla por meio do consumo. As famílias mais pobres, porém, geralmente gastam uma parcela maior da renda no consumo, o que torna fundamentais, em qualquer proposta, o desenho da assistência em dinheiro e a proteção de itens essenciais.
Lee também alertou que combinar elementos do SST e do GST poderia dificultar o cumprimento das obrigações fiscais por empresas menores, a menos que as regras fossem cuidadosamente elaboradas e discutidas com os grupos afetados.
Restituições continuam sendo um teste para a confiança das empresas
O sistema anterior do GST deixou uma grave disputa sobre restituições. A Comissão de Contas Públicas identificou falhas na gestão do fundo de restituições e no cumprimento dos procedimentos financeiros, envolvendo RM 19,4 bilhões em restituições não pagas.
Para uma empresa, uma restituição atrasada significa que o dinheiro que deveria receber do governo continua indisponível para salários, fornecedores ou estoque. Enquanto espera, a empresa pode precisar tomar empréstimos ou usar suas reservas. Isso torna a administração das restituições uma questão de custo prático, sobretudo para empresas menores com pouco caixa.
Lee e Ananth defendem que qualquer volta do GST seja acompanhada de restituições rápidas. Ananth propõe um prazo estipulado para os pagamentos e a divulgação periódica dos resultados, além de um limite de registro realista e declarações digitais simples.
O Ministério das Finanças espera que a faturação eletrônica melhore o cumprimento das obrigações e a arrecadação sob o SST. Um futuro GST também dependeria de uma administração confiável: registros precisos de transações, regras claras e recursos suficientes para pagar restituições legítimas dentro do prazo.
Menos empréstimos, mas gastos mantidos
Anwar acompanhou suas declarações sobre impostos com números que mostram uma redução nos empréstimos anuais. Segundo ele, os novos empréstimos caíram de RM 100 bilhões em cada um dos anos de 2021 e 2022 para RM 92,6 bilhões em 2023, RM 76,8 bilhões em 2024 e RM 75,6 bilhões em 2025. A queda de RM 100 bilhões para RM 75,6 bilhões é de 24,4%.
O governo continuou financiando compromissos importantes, disse ele, incluindo RM 16 bilhões para os programas de assistência Sumbangan Tunai Rahmah e Sumbangan Asas Rahmah, RM 18 bilhões para aumentos salariais do funcionalismo público e mais de RM 40 bilhões para subsídios a combustíveis. Anwar também citou medidas para evitar perdas de receita e direcionar investimentos ao desenvolvimento e a empresas Bumiputera.
A redução dos empréstimos anuais desacelera o aumento da dívida acumulada. A relação entre dívida e PIB também depende do tamanho da economia, por isso pode diminuir mesmo enquanto o governo continua tomando empréstimos.
Johan informou que o déficit fiscal foi de 5,5% do PIB em 2022, 5% em 2023, 4,1% em 2024 e 3,7% em 2025, com metas de 3,3% em 2027 e 3% em 2028. O déficit é a diferença entre os gastos do governo e suas receitas quando os primeiros são maiores. A meta original do Orçamento de 2026 era de 3,5%, com base em um crescimento econômico de 4% a 4,5% e no petróleo bruto a US$ 60 a US$ 65 por barril.
Johan projetou que a dívida federal corresponderia a 64% do PIB no fim de 2026 e a 63,7% em 2027, ante 65,2% no fim de 2025. Anwar mencionou 63% para 2027 no Parlamento. Separadamente, citou uma medida mais ampla, que abrange a dívida e os passivos federais, cuja relação com o PIB caiu de 80,9% no fim de 2022 para 80,7% no fim de junho de 2026.
O plano imediato do governo é arrecadar mais com a ampliação do SST e o cumprimento mais rigoroso das obrigações, enquanto reduz gradualmente o déficit. As próximas metas fiscais anunciadas são um déficit de 3,3% em 2027 e de 3% em 2028.
Principais pontos
- Anwar disse que a Malásia manteria o SST e só consideraria o GST quando a renda chegasse a pelo menos RM 4 mil por mês.
- Nenhuma data para a implementação do GST foi anunciada, e é preciso esclarecer qual medida de renda orientaria uma futura revisão.
- O Ministério das Finanças prevê arrecadação de RM 73,341 bilhões com o SST em 2027, cerca de 3,2% do PIB.
- O governo está aberto a mudanças direcionadas no SST para resolver casos de dupla tributação.
- Defensores do GST propõem uma alíquota inicial mais baixa, proteção para itens essenciais, assistência em dinheiro e restituições rápidas.
- O salário mediano no setor formal foi de RM 3.027 em março de 2026, cerca de 32,1% abaixo do necessário para chegar a RM 4 mil.
- O governo estabelece como metas um déficit fiscal de 3,3% do PIB em 2027 e de 3% em 2028.