Isenção maior e novas faixas prometem aliviar a carga tributária sobre os salários
O Sri Lanka propôs elevar a isenção anual do imposto de renda de Rs. 1,8 milhão para Rs. 1,95 milhão no orçamento de 2027. Com isso, pessoas que recebem salários e benefícios de até Rs. 162.500 por mês não pagariam imposto de renda sobre esses rendimentos. O limite mensal atual é de Rs. 150.000.
Conteúdo
- Isenção maior e novas faixas prometem aliviar a carga tributária sobre os salários
- Quanto a mais da renda ficaria isento?
- Como ficariam as faixas tributárias propostas
- Por que chegar a uma alíquota maior não significa tributar todo o salário por ela
- O que as mudanças podem significar para o salário de cada trabalhador
- Como a proposta dá continuidade às mudanças de 2025
- De quanto seria a renúncia de receita do governo?
- Alívio tributário em meio à continuidade dos empréstimos e do pagamento da dívida
- Pontos principais
O presidente e ministro das Finanças, Anura Kumara Dissanayake, apresentou o pacote ao Parlamento em 12 de novembro de 2026. Além da isenção maior, a proposta introduz uma faixa de tributação de 12% e altera os valores de renda sujeitos às demais alíquotas. A alíquota máxima permanece em 36%, mas passaria a incidir sobre rendimentos anuais acima de Rs. 5,2 milhões, em vez de Rs. 4,3 milhões.
O governo estima que as mudanças proporcionariam um alívio tributário mensal adicional de Rs. 750 a Rs. 15.750, dependendo da renda, e reduziriam a arrecadação em Rs. 16 bilhões. Para os trabalhadores, o benefício prático seriam descontos menores no salário. Para o Tesouro, o pacote significa arrecadar menos enquanto continua financiando os gastos públicos e o pagamento da dívida.
As alterações à Lei da Receita Interna nº 24 de 2017 devem entrar em vigor em 1º de abril de 2027. Elas ainda dependem do processo legislativo, portanto o anúncio no orçamento é uma proposta, não uma mudança imediata nos descontos em folha.
Quanto a mais da renda ficaria isento?
A isenção anual aumentaria em Rs. 150.000, o equivalente a Rs. 12.500 por mês. Em comparação com a isenção atual, de Rs. 1,8 milhão, o aumento é de cerca de 8,3%.
Um trabalhador que receba Rs. 162.500 por mês teria renda anual de Rs. 1,95 milhão ao longo de um ano completo. Com a isenção proposta, esse salário ficaria totalmente dentro do valor isento. Para quem ganha mais, a isenção seria descontada antes da aplicação das faixas tributárias sobre o restante da renda.
O aumento de Rs. 12.500 na isenção mensal não é o mesmo que o valor economizado em impostos. Por exemplo, atualmente uma pessoa que ganha Rs. 162.500 por mês tem Rs. 12.500 acima do limite mensal de isenção. À alíquota inicial de 6%, o imposto sobre esse valor é de Rs. 750. Ao retirar esse montante da renda tributável, a economia seria, portanto, de Rs. 750 por mês.
Os trabalhadores que já ganham menos de Rs. 150.000 por mês continuariam abaixo do limite de tributação dos salários. O benefício imediato da isenção maior seria para quem paga imposto atualmente, incluindo aqueles cujos rendimentos passariam a ficar totalmente dentro do limite ampliado.
Como ficariam as faixas tributárias propostas
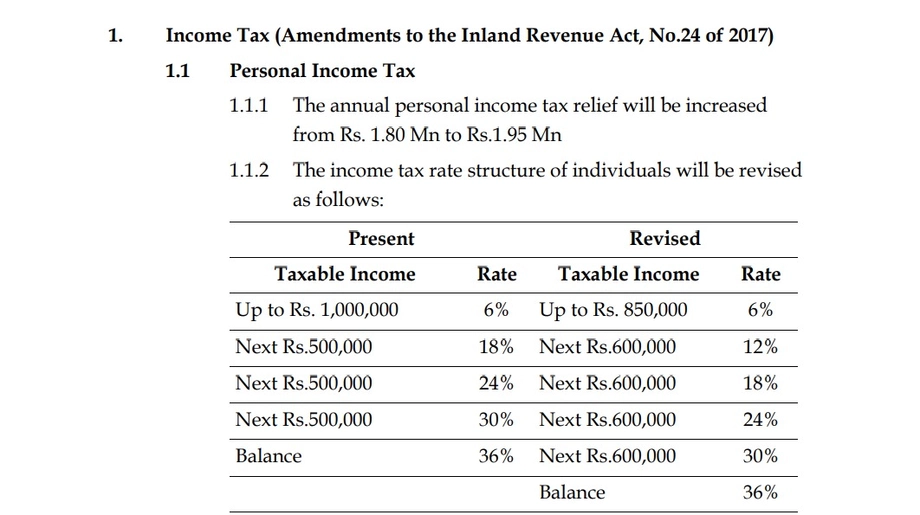
O sistema revisado separa a isenção da renda tributável. Após a dedução da isenção anual de Rs. 1,95 milhão, o restante da renda seria dividido em faixas, cada uma tributada à sua própria alíquota:
- Primeiros Rs. 850.000 da renda tributável: 6%.
- Próximos Rs. 600.000: 12%.
- Próximos Rs. 600.000: 18%.
- Próximos Rs. 600.000: 24%.
- Próximos Rs. 600.000: 30%.
- Restante da renda tributável: 36%.
O modelo atual aplica 6% sobre o primeiro Rs. 1 milhão da renda tributável, seguido por faixas de Rs. 500.000 tributadas a 18%, 24% e 30%. O restante é tributado a 36%.
A proposta, portanto, altera vários pontos ao mesmo tempo. A primeira faixa tributável fica menor, passando de Rs. 1 milhão para Rs. 850.000. Em seguida, é criada uma nova faixa de 12%, enquanto as faixas posteriores aumentam de Rs. 500.000 para Rs. 600.000, uma ampliação de 20%.
Em valores mensais equivalentes, a primeira faixa tributável proposta corresponde a cerca de Rs. 70.833. Cada faixa anual seguinte, de Rs. 600.000, equivale a Rs. 50.000 por mês, ante cerca de Rs. 41.667 nas faixas atuais de Rs. 500.000.
Por que chegar a uma alíquota maior não significa tributar todo o salário por ela
O Sri Lanka adota uma estrutura progressiva de imposto de renda pessoal. Isso significa que a renda é tributada por faixas: a isenção não é tributada, a parcela seguinte fica sujeita à menor alíquota e as parcelas maiores, a alíquotas mais elevadas. Um trabalhador que entra na faixa de 36% paga essa alíquota apenas sobre a renda acima do limite inicial correspondente.
Na proposta, a isenção de Rs. 1,95 milhão, a primeira faixa tributável de Rs. 850.000 e quatro faixas de Rs. 600.000 somam Rs. 5,2 milhões. A renda acima desse valor entraria na faixa de 36%. O orçamento aponta que o limite mensal correspondente seria de aproximadamente Rs. 433.000, ante cerca de Rs. 358.000 atualmente.
O limite anual para a alíquota máxima aumentaria em Rs. 900.000, ou cerca de 20,9%, em relação aos Rs. 4,3 milhões atuais. Consequentemente, quem ganha entre o limite atual e o proposto teria uma parcela maior da renda tributada abaixo de 36%.
Uma pessoa com renda anual de Rs. 5,2 milhões teria Rs. 3,25 milhões restantes após a isenção proposta. A aplicação das cinco faixas inferiores resultaria em um imposto anual de Rs. 555.000, equivalente a cerca de 10,7% da renda total. O cálculo mostra como a parcela média da renda paga em impostos pode ser muito menor do que a alíquota máxima atingida.
O que as mudanças podem significar para o salário de cada trabalhador
Um trabalhador que ganhe Rs. 200.000 por mês, ou Rs. 2,4 milhões por ano, teria Rs. 450.000 de renda tributável após a isenção proposta. À alíquota de 6%, o imposto anual seria de Rs. 27.000, equivalente a Rs. 2.250 por mês. Com a isenção e as faixas atuais, o imposto mensal equivalente é de Rs. 3.000, uma economia de Rs. 750.
Um trabalhador que ganhe Rs. 300.000 por mês teria renda anual de Rs. 3,6 milhões. Pela estrutura proposta, o imposto anual seria de Rs. 159.000, ou Rs. 13.250 por mês. Pela estrutura atual, o imposto anual é de Rs. 222.000, ou Rs. 18.500 por mês. A diferença é de Rs. 5.250 mensais.
Para uma renda anual de Rs. 5,2 milhões, o imposto proposto, de Rs. 555.000, compara-se a Rs. 744.000 pelo modelo atual. A economia anual seria de Rs. 189.000, equivalente a Rs. 15.750 por mês, valor que corresponde ao limite superior do alívio adicional estimado pelo governo.
Esses exemplos pressupõem que a renda indicada seja recebida de forma uniforme ao longo do ano e que se apliquem apenas a isenção pessoal e as faixas tributárias listadas. Eles ilustram a estrutura tributária anual, não um cálculo completo de folha de pagamento para quem tenha outras rendas, ajustes ou deduções.
Como a proposta dá continuidade às mudanças de 2025
Em 2025, o governo elevou a isenção anual do imposto de renda pessoal de Rs. 1,2 milhão para Rs. 1,8 milhão. O equivalente mensal passou de Rs. 100.000 para Rs. 150.000. Dissanayake afirmou que as reformas anteriores proporcionaram alívio mensal de Rs. 3.500 a Rs. 20.500 por contribuinte.
O aumento proposto para 2027 é menor: Rs. 150.000 por ano, ante o aumento de Rs. 600.000 introduzido em 2025. Somadas, as duas mudanças elevariam a isenção anual em Rs. 750.000 em relação ao patamar anterior de Rs. 1,2 milhão, um aumento de 62,5%.
O orçamento estima que o alívio mensal combinado das reformas de 2025 e das mudanças propostas para 2027 ficaria entre Rs. 4.250 e Rs. 36.250. Esse total inclui o alívio já introduzido em 2025; o benefício adicional atribuído à nova proposta seria de Rs. 750 a Rs. 15.750.
As principais datas das mudanças tributárias são:
- 2025: A isenção anual do imposto de renda pessoal passou de Rs. 1,2 milhão para Rs. 1,8 milhão.
- 12 de novembro de 2026: Dissanayake apresentou no orçamento de 2027 a proposta de ampliar a isenção e revisar as faixas.
- 1º de abril de 2027: Data prevista para o início das novas alterações, sujeita ao processo legislativo.
De quanto seria a renúncia de receita do governo?
A redução de Rs. 16 bilhões na arrecadação atribuída às mudanças no imposto de renda é a maior parte de um pacote mais amplo de revisões tributárias. O orçamento estima que o pacote reduziria a receita do governo em cerca de Rs. 28,4 bilhões em 2027.
As mudanças no imposto de renda responderiam, portanto, por cerca de 56% dessa redução líquida projetada. A retirada do CESS, outro tributo, deve reduzir a arrecadação em Rs. 10 bilhões, enquanto as mudanças no imposto sobre valor agregado, ou VAT, devem custar Rs. 2,98 bilhões.
As alterações à taxa de desenvolvimento de portos e aeroportos reduziriam a arrecadação em cerca de Rs. 350 milhões. A extinção da taxa de desenvolvimento do turismo retiraria outros Rs. 40 milhões. A revisão da taxa especial sobre commodities deve gerar Rs. 950 milhões, compensando parcialmente as reduções.
As perdas de receita listadas totalizam Rs. 29,37 bilhões. Subtraindo os Rs. 950 milhões esperados com a taxa revisada sobre commodities, chega-se a uma redução líquida de Rs. 28,42 bilhões, em linha com a estimativa arredondada de Rs. 28,4 bilhões do orçamento. O pacote combina reduções de impostos com o aumento da arrecadação de uma das taxas.
Alívio tributário em meio à continuidade dos empréstimos e do pagamento da dívida
O Sri Lanka espera buscar US$ 2,08 bilhões em empréstimos externos em 2027. O serviço da dívida externa está projetado em US$ 2,98 bilhões, abaixo dos US$ 3,59 bilhões em 2026 e dos US$ 3,70 bilhões em 2025. A queda em relação a 2026 é de US$ 610 milhões, ou cerca de 17%.
O país obteve em março de 2023 um programa de quatro anos do Fundo Monetário Internacional (FMI), no valor de US$ 2,9 bilhões, após dar calote em sua dívida externa de US$ 46 bilhões em abril de 2022. O programa atual deve terminar em março de 2027, pouco antes do início previsto das mudanças tributárias.
Dissanayake disse ao Parlamento que o governo estava avaliando se deveria buscar um novo acordo com o FMI após concluir o programa atual:
Nomeamos um comitê para estudar se devemos aderir a um novo programa.
A receita do governo está projetada em 15,8% do produto interno bruto (PIB) em 2027, ante 16,6% em 2026 e 16,7% em 2025. O PIB mede o valor dos bens e serviços produzidos na economia. A queda projetada em relação a 2026 é de 0,8 ponto percentual.
O déficit orçamentário, diferença entre os gastos e as receitas do governo, deve aumentar para 4,5% do PIB em 2027, ante 3,7% em 2026. O alívio tributário deixaria mais dinheiro nas mãos das famílias afetadas após os descontos, enquanto o governo planeja arrecadar uma parcela menor da produção nacional.
O crescimento econômico também importa para as contas públicas. O Sri Lanka registrou crescimento de 5% em 2025, e o governo espera alcançar o mesmo ritmo em 2027. O FMI prevê crescimento de 3,1% em 2026, em meio à alta dos custos globais de energia. Essas projeções situam o alívio proposto em um orçamento que também precisa administrar as necessidades de financiamento e a continuidade do pagamento da dívida.
Pontos principais
- A isenção anual proposta do imposto de renda pessoal passa de Rs. 1,8 milhão para Rs. 1,95 milhão, equivalente a Rs. 162.500 por mês.
- As alíquotas revisadas seriam de 6%, 12%, 18%, 24%, 30% e 36%, aplicadas a parcelas sucessivas da renda tributável.
- A alíquota de 36% começaria a incidir sobre a renda anual acima de Rs. 5,2 milhões, ante Rs. 4,3 milhões atualmente.
- O governo estima um alívio mensal adicional de Rs. 750 a Rs. 15.750 e uma redução de Rs. 16 bilhões na arrecadação.
- A data de início proposta é 1º de abril de 2027, sujeita ao processo legislativo.
- O pacote tributário mais amplo deve reduzir a arrecadação em cerca de Rs. 28,4 bilhões em 2027.