Financiamento imobiliário e compras de ações impulsionam alta do crédito
Os empréstimos bancários às famílias da Coreia do Sul atingiram o recorde de 1.203,9 trilhões de wons no fim de outubro, com alta de 5 trilhões de wons em um mês, à medida que o financiamento de apartamentos e a retomada dos empréstimos para compra de ações impulsionaram o crédito. O saldo ultrapassou pela primeira vez 1.200 trilhões de wons, segundo o relatório Tendências dos Mercados Financeiros de outubro, divulgado pelo Banco da Coreia em 11 de novembro.
Conteúdo
- Financiamento imobiliário e compras de ações impulsionam alta do crédito
- Com que rapidez o crédito acelerou?
- Por que os financiamentos de apartamentos cresceram apesar da desaceleração das transações
- Diferentes tipos de crédito imobiliário seguiram direções opostas
- Compras de ações e pagamentos sazonais mudaram o quadro do crédito
- O crédito também cresceu fora dos bancos
- O custo maior dos juros aumentou a pressão sobre as famílias
- Empresas também dependeram bastante do crédito bancário
- Depósitos cresceram enquanto os mercados seguiram direções diferentes
- Queda das ações levou a uma resposta regulatória específica
- Principais pontos
O aumento foi dez vezes maior que a alta revisada de 500 bilhões de wons em setembro. Considerando bancos e outras instituições financeiras, os empréstimos às famílias cresceram 6,4 trilhões de wons em outubro, revertendo a queda de 2,2 trilhões de wons em setembro, segundo os dados de outubro sobre crédito às famílias da Comissão de Serviços Financeiros.
As famílias sul-coreanas já haviam acumulado mais 42,4 trilhões de wons em empréstimos nos dez primeiros meses do ano. O valor superou em 4,4 trilhões de wons, ou cerca de 11,6%, o aumento de 38 trilhões de wons registrado em todo o ano anterior, ainda faltando dois meses para o fim do ano.
Os financiamentos imobiliários continuaram sendo a maior parte da dívida bancária das famílias, respondendo por cerca de 79,6% do total. Ainda assim, a mudança acentuada em outubro veio sobretudo de outros tipos de crédito, incluindo empréstimos sem garantia e limites de cheque especial, que voltaram a crescer após a queda em setembro.
A alta ocorreu enquanto as restrições ao crédito continuavam em vigor e os custos dos juros aumentavam. Empréstimos para apartamentos aprovados anteriormente continuaram chegando aos mutuários, enquanto pagamentos relacionados a feriados e ajustes contábeis dos bancos deixaram a base de comparação de setembro excepcionalmente baixa. Em conjunto, esses fatores explicam como o crédito pôde acelerar mesmo com a desaceleração das transações imobiliárias e o encarecimento do crédito para as famílias.
Com que rapidez o crédito acelerou?
O crescimento dos empréstimos bancários às famílias havia desacelerado de 5,5 trilhões de wons em julho para 3,5 trilhões de wons em agosto e 500 bilhões de wons revisados em setembro. O aumento de 5 trilhões de wons em outubro foi o maior desde julho.
O dado revisado do Banco da Coreia mostra que os empréstimos bancários às famílias continuaram crescendo naquele mês. Uma divulgação inicial de setembro apontava aumento de 600 bilhões de wons. A queda efetiva em setembro ocorreu no setor financeiro como um todo, onde a redução dos empréstimos fora dos bancos superou o aumento no setor bancário.
Os dados mensais mais abrangentes mostram como o crédito desacelerou antes de voltar a crescer:
- Maio: Os empréstimos às famílias em todos os setores financeiros aumentaram 9,3 trilhões de wons.
- Junho: O aumento diminuiu para 8,3 trilhões de wons.
- Julho: O crédito cresceu 6,4 trilhões de wons.
- Agosto: O crescimento desacelerou para 2,8 trilhões de wons.
- Setembro: O crédito caiu 2,2 trilhões de wons.
- Outubro: O crédito voltou a crescer, com alta de 6,4 trilhões de wons.
O aumento de outubro entre todos os credores também foi 1,5 trilhão de wons maior que a alta de 4,9 trilhões de wons registrada no mesmo mês do ano anterior. A comparação mostra tanto a reversão em relação a setembro quanto um crescimento mais rápido que um ano antes.
Por que os financiamentos de apartamentos cresceram apesar da desaceleração das transações
Os financiamentos imobiliários em todas as instituições financeiras aumentaram 4 trilhões de wons em outubro, ante 3,2 trilhões de wons em setembro. Os bancos responderam por 3,3 trilhões de wons da alta de outubro, enquanto outros credores responderam por 700 bilhões de wons.
O detalhamento do Banco da Coreia aponta aumento de 3,3 trilhões de wons nos financiamentos imobiliários bancários em outubro, ante 2,9 trilhões de wons em setembro. As descrições iniciais da alta de outubro usaram o valor de 2,9 trilhões de wons. O saldo dos financiamentos imobiliários bancários chegou a 958,7 trilhões de wons.
Os empréstimos coletivos aprovados anteriormente foram um dos principais fatores. Eles financiam pagamentos ligados a empreendimentos de apartamentos, incluindo parcelas durante a construção e despesas de mudança. A aprovação e o pagamento podem ocorrer com meses de diferença, por isso o dinheiro pode continuar sendo liberado mesmo depois que as vendas atuais de imóveis enfraquecem.
As transações de apartamentos na região metropolitana de Seul caíram de cerca de 19 mil em agosto para 18 mil em setembro. Enquanto isso, o aumento mensal dos empréstimos hipotecários coletivos em todas as instituições financeiras passou de 1,7 trilhão de wons para 2,4 trilhões de wons, a maior alta desde abril.
Diferentes tipos de crédito imobiliário seguiram direções opostas
Os empréstimos coletivos bancários aumentaram 1,2 trilhão de wons em outubro, ante 700 bilhões de wons em setembro. O crescimento dos financiamentos imobiliários gerais seguiu na direção oposta, diminuindo de 1,6 trilhão de wons para 1,4 trilhão de wons.
Os empréstimos para depósitos de jeonse também continuaram caindo. No sistema de aluguel jeonse da Coreia do Sul, os inquilinos normalmente entregam ao proprietário um grande depósito reembolsável, em vez de pagar um aluguel mensal convencional. Alguns inquilinos recorrem a empréstimos para reunir esse valor.
Os empréstimos para jeonse diminuíram 800 bilhões de wons em outubro, após queda de 900 bilhões de wons em setembro. Outubro marcou o 14º mês consecutivo de retração.
Os dados imobiliários, portanto, refletem necessidades de crédito distintas. O financiamento para construção de apartamentos e despesas de mudança estava crescendo, enquanto os empréstimos para depósitos de aluguel diminuíam. Para os credores que administram suas carteiras, os pagamentos programados de apartamentos continuaram sendo uma fonte de crescimento mesmo com o enfraquecimento de outros tipos de crédito imobiliário.
Compras de ações e pagamentos sazonais mudaram o quadro do crédito
Outros empréstimos bancários às famílias, incluindo crédito sem garantia e limites de cheque especial, aumentaram 1,7 trilhão de wons em outubro, após queda de 2,3 trilhões de wons em setembro. O saldo chegou a 244,3 trilhões de wons.
O Banco da Coreia associou a retomada, em parte, às compras líquidas de ações nacionais por pessoas físicas. Também citou efeitos de setembro, como bônus de feriados usados para quitar dívidas e a venda ou baixa de empréstimos inadimplentes pelos bancos.
Uma baixa contábil retira dos ativos registrados de um banco um empréstimo que ele considera improvável recuperar. Esses ajustes, junto com pagamentos temporários, podem reduzir o saldo de crédito em um mês e fazer com que o aumento do mês seguinte pareça maior. Essa diferença de comparação é frequentemente chamada de efeito-base.
Em todo o setor financeiro, outros empréstimos às famílias cresceram 2,4 trilhões de wons após caírem 5,4 trilhões de wons em setembro. Dentro dessa categoria mais ampla, os empréstimos pessoais aumentaram 1,2 trilhão de wons, revertendo uma queda de 2,9 trilhões de wons.
Tomar empréstimos para comprar ações cria uma obrigação de pagamento vinculada a um investimento cujo valor pode cair. Para uma família, isso significa que os juros e o principal ainda precisam ser pagos mesmo que as ações valham menos do que o preço de compra.
O crédito também cresceu fora dos bancos
Os empréstimos às famílias fora dos bancos aumentaram 1,4 trilhão de wons em outubro, revertendo a queda de 2,7 trilhões de wons em setembro. Cooperativas de crédito, seguradoras, bancos de poupança e financeiras especializadas voltaram a registrar crescimento.
De janeiro a outubro, os empréstimos às famílias fora dos bancos cresceram 12,3 trilhões de wons, mais que o dobro do aumento de 5,1 trilhões de wons registrado em todo o ano anterior. As cooperativas de crédito responderam por 9,7 trilhões de wons dessa alta em dez meses, ou cerca de 79%.
Os empréstimos bancários às famílias aumentaram cerca de 30,2 trilhões de wons nos mesmos dez meses. A alta de 42,4 trilhões de wons no setor financeiro combinado também superou os 41,6 trilhões de wons registrados ao longo de todo o ano de 2024.
A Comissão de Serviços Financeiros afirmou que os empréstimos às famílias permaneciam dentro das metas anuais de gestão das instituições financeiras. Sua preocupação imediata era evitar a concentração do crédito em períodos específicos e impedir que os credores parassem de conceder empréstimos ao mesmo tempo perto do fim do ano.
Uma interrupção repentina desse tipo, chamada pelos reguladores de precipício do crédito, pode deixar os mutuários sem financiamento quando vence o pagamento de um imóvel. Os reguladores disseram que buscariam proteger o acesso ao crédito de pessoas com necessidades habitacionais reais, jovens mutuários e moradores de regiões fora da capital.
O custo maior dos juros aumentou a pressão sobre as famílias
A taxa média de juros dos novos empréstimos às famílias nos bancos que recebem depósitos chegou a 4,96% em setembro, segundo o Banco da Coreia. O índice ficou 0,20 ponto percentual acima de agosto e atingiu o nível mais alto desde novembro de 2023, quando a taxa foi de 5,04%.
A média de setembro também ficou 0,53 ponto percentual acima dos 4,43% de abril. A título de exemplo, essa diferença acrescentaria cerca de 530 mil wons aos juros de um ano sobre um saldo constante de 100 milhões de wons. Os pagamentos efetivos dependem da taxa do empréstimo, do cronograma de amortização e de outras condições.
O Banco da Coreia manteve sua taxa básica em 3% em outubro, após aumentos em julho e agosto. O banco central avaliava os efeitos do aperto monetário anterior enquanto considerava a inflação, a estabilidade financeira, as tensões no Oriente Médio e as exportações robustas.
A taxa básica ajuda a influenciar os custos de captação dos bancos, mas os mutuários pagam as taxas previstas em seus contratos. A média dos novos empréstimos em setembro mostra a pressão concreta sobre as famílias: o crédito novo já havia ficado mais caro antes da aceleração da dívida em outubro.
Empresas também dependeram bastante do crédito bancário
Os empréstimos bancários às empresas aumentaram 10,2 trilhões de wons em outubro, elevando o saldo para 1.451,8 trilhões de wons, segundo os dados detalhados do Banco da Coreia. Um valor de 10,7 trilhões de wons também circulou para outubro; a distribuição mensal atribui esse aumento a setembro.
As pequenas e médias empresas tomaram mais 6,2 trilhões de wons em outubro, ante 3,2 trilhões de wons em setembro. As grandes empresas acrescentaram 4 trilhões de wons, abaixo da alta de 7,5 trilhões de wons em setembro.
O Banco da Coreia atribuiu a demanda mais forte das empresas menores à ampliação do crédito corporativo pelos bancos e à necessidade das empresas de obter recursos para pagar o imposto sobre valor agregado. O banco central explicou a mudança em sua avaliação mensal:
Com a expansão contínua do crédito corporativo pelos bancos e o aumento da demanda para pagar o imposto sobre valor agregado, a alta dos empréstimos às pequenas e médias empresas se ampliou.
Os empréstimos bancários às empresas cresceram 87,9 trilhões de wons nos dez primeiros meses, ante 50,9 trilhões de wons no mesmo período de 2025. Em outubro, as empresas também resgataram 1,7 trilhão de wons a mais em títulos corporativos do que emitiram. De janeiro a outubro, os resgates líquidos de títulos chegaram a 22,3 trilhões de wons, ante emissões líquidas de 6,4 trilhões de wons um ano antes.
Esses dados mostram uma mudança no financiamento em direção aos empréstimos bancários, enquanto as empresas reduziram o saldo de recursos captados por meio de títulos. As empresas menores responderam por cerca de 61% do aumento dos empréstimos corporativos em outubro.
Depósitos cresceram enquanto os mercados seguiram direções diferentes
Os depósitos bancários aumentaram 30,4 trilhões de wons em outubro, após alta de 29,1 trilhões de wons em setembro. Os depósitos a prazo, que em geral exigem que o cliente mantenha o dinheiro no banco por um período acordado, cresceram 24,1 trilhões de wons, ante apenas 2,1 trilhões de wons um mês antes.
Os depósitos com saque imediato diminuíram 15,5 trilhões de wons. Pagamentos de impostos e a saída de recursos de empresas mantidos temporariamente nos bancos para gestão financeira no fechamento do trimestre contribuíram para a queda. Os bancos também captaram 15,4 trilhões de wons com títulos bancários, ante 5,7 trilhões de wons em setembro.
Os rendimentos dos títulos públicos caíram com o fortalecimento da demanda por ativos mais seguros. O rendimento dos títulos públicos de três anos recuou de 4,01% no fim de setembro para 3,72% no fim de outubro e, depois, para 3,63% em 10 de novembro. Em contrapartida, a taxa dos títulos de dívida de curto prazo de empresas com vencimento em 91 dias subiu de 3,42% para 3,84% durante outubro, encarecendo essa forma de financiamento de curto prazo para as empresas.
Queda das ações levou a uma resposta regulatória específica
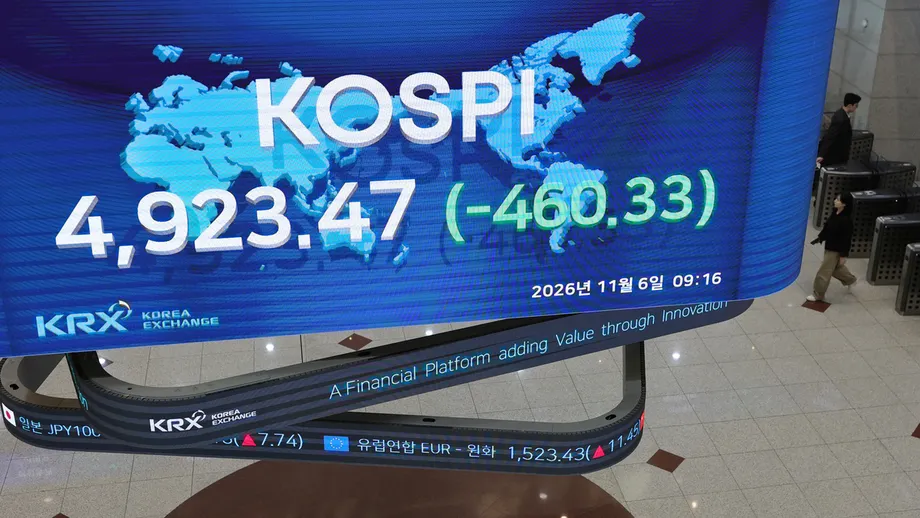
O KOSPI caiu 23,4% entre o fim de setembro e 10 de novembro. Os saldos de fundos de investimento em ações diminuíram 26,5 trilhões de wons em outubro, enquanto as entradas líquidas, excluídas as variações no valor dos investimentos, somaram 8,3 trilhões de wons. Os investidores continuaram colocando dinheiro nos fundos mesmo com a queda das cotações reduzindo o valor de suas participações.
A partir de 9 de novembro, as corretoras receberam uma isenção de três meses da exigência de manter garantias equivalentes a 140% dos empréstimos com margem. Esses empréstimos são concedidos por corretoras para a compra de valores mobiliários, com ativos dados como garantia de pagamento.
A medida temporária deu às corretoras mais flexibilidade na gestão das garantias durante a queda do mercado, reduzindo a pressão para vendas forçadas quando a baixa dos preços diminuía a cobertura dos mutuários. O crédito com margem das corretoras é um canal de crédito separado dos empréstimos bancários às famílias medidos na divulgação mensal do Banco da Coreia.
Para famílias e credores, o quadro imediato combina financiamento programado de apartamentos, retomada do crédito pessoal e empréstimos mais caros. A resposta anunciada pelos reguladores foi manter a dívida dentro das metas anuais e preservar o acesso a recursos para moradia e outras necessidades legítimas. Não foi informada a data da próxima divulgação sobre empréstimos às famílias.
Principais pontos
- Os empréstimos bancários às famílias atingiram o recorde de 1.203,9 trilhões de wons no fim de outubro, com alta de 5 trilhões de wons em um mês.
- Em todas as instituições financeiras, os empréstimos às famílias cresceram 6,4 trilhões de wons após a queda de 2,2 trilhões de wons em setembro.
- Os financiamentos imobiliários bancários aumentaram 3,3 trilhões de wons, enquanto outros empréstimos às famílias cresceram 1,7 trilhão de wons.
- Empréstimos coletivos para apartamentos aprovados anteriormente e compras de ações por pessoas físicas contribuíram para a alta.
- Os empréstimos às famílias cresceram 42,4 trilhões de wons em dez meses, superando o aumento de 38 trilhões de wons registrado em todo o ano anterior.
- A taxa média dos novos empréstimos bancários às famílias chegou a 4,96% em setembro.
- Os reguladores afirmaram que o crédito permanecia dentro das metas anuais e buscaram evitar interrupções repentinas perto do fim do ano.