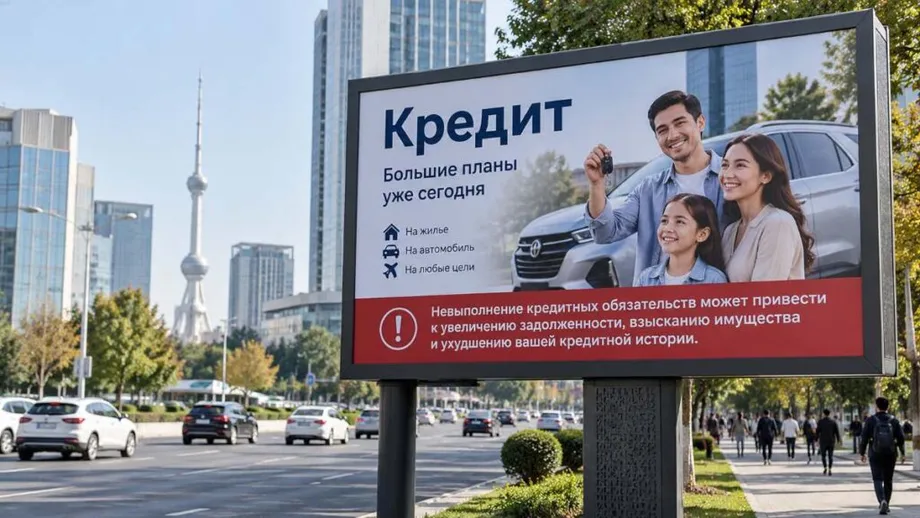
Alertas sobre empréstimos devem ocupar pelo menos 10% dos anúncios
O Uzbequistão estabeleceu por lei um tamanho mínimo para alertas sobre dívidas em anúncios: as propagandas de empréstimos, incluindo microcréditos, devem reservar pelo menos 10% da área principal de exibição ou do tempo total para explicar que a falta de pagamento pode gerar riscos financeiros.
Conteúdo
- Alertas sobre empréstimos devem ocupar pelo menos 10% dos anúncios
- Como o alerta se aplica a diferentes formatos
- Por que os reguladores contestaram a promoção de crédito rápido
- Como as medidas foram incorporadas à legislação
- Contratos bancários precisam de um alerta maior
- O que pode acontecer com parcelas atrasadas
- Divulgação de preços trata de outra parte da decisão
- Controles para tomadores e cobranças contestadas em cartões
- Principais pontos
O presidente Shavkat Mirziyoyev sancionou a Lei nº O'RQ-1187 em 10 de novembro de 2026, segundo o Ministério da Justiça. As alterações ao Artigo 43 da Lei de Publicidade vêm após exigências anteriores do Banco Central, que também determinaram a inclusão de alertas na primeira página dos contratos de crédito bancário, antes do texto principal do contrato.
Para os tomadores de empréstimo, as mudanças significam que a promessa de acesso rápido ao dinheiro deve vir acompanhada de um alerta sobre as obrigações decorrentes. Para bancos e anunciantes, as regras estabelecem um requisito mensurável para o espaço ou o tempo destinado a esse alerta.
Uma resolução presidencial separada, adotada em 15 de julho de 2026, exige que anúncios de crédito e compras parceladas oferecidos a pessoas físicas informem tanto o valor pago além do preço à vista quanto o custo final. Em conjunto, as medidas tratam de duas decisões diferentes: se o cliente pode arcar com a compra e o que pode acontecer se houver atraso nas parcelas.
O Comitê de Concorrência argumentou que os anúncios frequentemente destacavam a facilidade e a rapidez para obter empréstimos, mas traziam poucas informações sobre dificuldades financeiras futuras. As preocupações iam além da redação dos anúncios e incluíam o aumento do endividamento e cobranças contestadas em cartões de crédito.
A lei de novembro foi analisada pelo Parlamento em março e aprovada pelo Senado em agosto. O anúncio descrito pelo ministério não especificou a data de entrada em vigor da lei; a resolução anterior do Banco Central tem uma regra própria para começar a valer.
Como o alerta se aplica a diferentes formatos
Anúncios impressos e gráficos devem reservar pelo menos 10% de sua área principal para o alerta. Anúncios em áudio e vídeo devem dedicá-lo a pelo menos 10% do tempo total. A exigência abrange produtos de crédito, incluindo microcréditos.
Por exemplo, um vídeo de 30 segundos precisaria reservar pelo menos três segundos para o alerta. Um anúncio de áudio de 60 segundos precisaria dedicar pelo menos seis segundos. Esses cálculos seguem a exigência de 10% e oferecem aos anunciantes uma forma direta de entender o mínimo necessário.
A mensagem deve explicar que o descumprimento das obrigações financeiras pode levar a riscos financeiros. Um microcrédito pode ser anunciado como uma maneira conveniente de cobrir uma despesa imediata, mas ainda cria uma obrigação de pagamento. O alerta coloca essa obrigação no mesmo anúncio da oferta.
O Banco Central já havia adotado exigências semelhantes para os bancos na Resolução nº 24/18, aprovada em 15 de setembro de 2026. O Ministério da Justiça a registrou como nº 3948 em 30 de setembro. Assinada pelo presidente do Banco Central, Timur Ishmetov, ela entra em vigor um mês após a publicação oficial.
As alterações de novembro incluem a exigência de alerta na própria Lei de Publicidade, enquanto as regras do Banco Central também determinam como os bancos comerciais devem apresentar os riscos quando os clientes chegam à etapa do contrato.
Por que os reguladores contestaram a promoção de crédito rápido
O Comitê de Concorrência propôs alterar o Artigo 43 por considerar que o marketing agressivo acompanhava o aumento das operações de microcrédito e crédito ao consumidor. Em outubro de 2025, afirmou que as promoções frequentemente enfatizavam a rapidez e a facilidade para tomar empréstimos, sem fornecer informações suficientes sobre os riscos financeiros futuros.
O comitê associou essas práticas a um forte aumento do endividamento. O endividamento é a pressão que as parcelas exercem sobre o orçamento familiar: o dinheiro comprometido com um empréstimo deixa de estar disponível para alimentação, aluguel, transporte ou outras despesas.
Bahodir Mirzayev, chefe do serviço do Banco Central responsável pela proteção dos consumidores de serviços bancários, havia apresentado planos para tornar obrigatórios os alertas em anúncios em setembro de 2025. A proposta buscava incluir os custos futuros e as possíveis dificuldades financeiras entre as informações apresentadas antes de o cliente tomar um empréstimo.
Em 17 de março de 2026, a Câmara Legislativa analisou a mesma preocupação ao aprovar o projeto em segunda leitura. Os parlamentares disseram que os anúncios e materiais de marketing de microcrédito destacavam o acesso rápido ao dinheiro e davam menos atenção às obrigações financeiras substanciais que poderiam vir em seguida.
As exigências de publicidade já proíbem explorar a confiança do consumidor ou sua falta de experiência e conhecimento. Também determinam a divulgação das principais condições contratuais e excluem informações sem relação com o serviço financeiro anunciado. A nova regra acrescenta um alerta específico com tamanho ou duração mínimos definidos.
Como as medidas foram incorporadas à legislação
As mudanças na publicidade do Uzbequistão foram desenvolvidas por meio de várias decisões distintas. A resolução presidencial tratou da divulgação dos custos, o Banco Central estabeleceu exigências para os bancos e o Parlamento analisou alterações à Lei de Publicidade.
- Setembro de 2025: Bahodir Mirzayev, responsável pela proteção do consumidor no Banco Central, apresentou propostas para tornar obrigatórios os alertas sobre riscos de crédito.
- Outubro de 2025: O Comitê de Concorrência manifestou preocupação com promoções focadas na facilidade para tomar empréstimos e propôs alterar o Artigo 43.
- 17 de março de 2026: A Câmara Legislativa aprovou o projeto em segunda leitura, após analisá-lo em março.
- 15 de julho de 2026: A Resolução Presidencial nº PP-265 determinou a divulgação dos valores pagos a mais e dos custos finais em anúncios de crédito e compras parceladas para pessoas físicas.
- Agosto de 2026: O Senado aprovou a legislação sobre publicidade.
- 15 e 30 de setembro de 2026: O Banco Central adotou a Resolução nº 24/18, e o Ministério da Justiça a registrou posteriormente como nº 3948.
- 10 de novembro de 2026: O presidente Mirziyoyev sancionou a Lei nº O'RQ-1187, acrescentando a exigência de alerta à Lei de Publicidade.
A sequência importa para clientes e credores porque as exigências se aplicam em etapas diferentes. Os anúncios devem tratar tanto dos preços quanto dos riscos de não pagar, enquanto os contratos bancários devem apresentar um alerta mais completo antes do início do texto contratual.
Durante a análise no Senado, os parlamentares também propuseram classificar como informação social os conteúdos que contribuam para a educação financeira. A proposta acompanhou o esforço para tornar as obrigações financeiras mais compreensíveis para cidadãos e empresas.
Contratos bancários precisam de um alerta maior
As regras do Banco Central exigem que o alerta apareça na primeira página do contrato de crédito, antes do texto principal. Ele deve ocupar pelo menos 30% da área principal da página, tendo mais destaque do que o mínimo exigido nos anúncios.
O limite de 30% é três vezes o percentual de 10% exigido na publicidade, embora cada regra se aplique a uma superfície diferente. Um anúncio apresenta um produto; um contrato é o documento que o tomador assina para aceitar suas condições.
Os bancos podem apresentar o alerta aprovado por meio de elementos gráficos, infográficos ou outro formato visual, desde que mantenham todo o seu conteúdo. A regra permite mudar a forma de apresentação sem alterar a explicação das possíveis consequências.
O alerta padrão explica que o atraso no pagamento pode aumentar o valor total da dívida e levar a medidas de execução. Também descreve consequências para bens, saldos em contas bancárias, fiadores, viagens e histórico de crédito. Fiador é a pessoa que se compromete a pagar caso o tomador não o faça.
O texto do alerta também deve ser incluído nos contratos de microcrédito. Para os clientes, apresentar essas informações antes das condições principais faz com que elas integrem a decisão de assinar, em vez de só serem conhecidas depois que surgem problemas para pagar.
O que pode acontecer com parcelas atrasadas
Quem atrasa pagamentos pode ver o saldo devedor aumentar e ser cobrado judicialmente. O alerta explica que os bens podem ser tomados para quitar a dívida. Se a venda desses bens não levantar dinheiro suficiente, o tomador ainda poderá dever o valor restante.
Outras pessoas também podem sofrer consequências financeiras. A execução pode atingir bens dados em garantia por terceiros, e um fiador pode ser obrigado a pagar. Quem paga como fiador ou perde um bem dado em garantia pode, por sua vez, cobrar o valor do tomador.
Os valores em contas bancárias podem ser bloqueados. O alerta também menciona a possibilidade de uma restrição temporária para deixar o Uzbequistão, imposta por decisão judicial ou de um agente estatal de execução. São consequências possíveis relacionadas à execução, não um resultado único para todo caso de atraso.
Um histórico de crédito prejudicado também pode afetar empréstimos futuros. O histórico de crédito é um registro de empréstimos e pagamentos que os credores usam para avaliar pedidos. Atrasos podem dificultar a obtenção de um novo empréstimo ou levar a condições menos favoráveis, possivelmente com juros mais altos.
O alerta, portanto, vai além do valor devido na próxima data de pagamento. Ele descreve como problemas para pagar podem afetar os bens, as pessoas que deram apoio ao empréstimo e o acesso a crédito no futuro.
Divulgação de preços trata de outra parte da decisão
A Resolução Presidencial nº PP-265 exige que anúncios de crédito e compras parceladas oferecidos a pessoas físicas informem o valor pago a mais em relação ao preço à vista dos bens ou serviços, além do custo final. O valor pago a mais é a quantia adicional que o cliente desembolsa porque a compra é financiada, em vez de ser paga pelo preço à vista.
Quem considera uma parcela mensal pequena precisa conhecer o valor final para entender o compromisso total. A divulgação do preço e o alerta de risco respondem a perguntas diferentes: quanto a operação vai custar e o que pode acontecer se o cliente não conseguir cumprir as condições.
Um plano separado para oferecer empréstimos com juros anuais de 18% para a compra de eletrodomésticos produzidos no país mostra por que vários tipos de informação são importantes. Uma taxa anual expressa os juros ao longo de um ano; o valor total a pagar também depende do montante emprestado, do prazo de pagamento e das tarifas aplicáveis. A proposta de crédito para a compra de eletrodomésticos foi apresentada como um plano.
A publicidade de serviços financeiros também está sujeita a uma restrição contra promessas de desempenho ou rentabilidade futuros. Esses resultados não podem ser garantidos quando não é possível determiná-los no momento da assinatura do contrato de serviço.
O Banco Central também alterou seu regime de fiscalização. Um produto de crédito bancário considerado enganoso para os consumidores pode justificar medidas de fiscalização conforme as regras aplicáveis a bancos, organizações de crédito fora do setor bancário e birôs de crédito.
Controles para tomadores e cobranças contestadas em cartões
Mais de 438 mil pessoas haviam restringido voluntariamente sua capacidade de contratar empréstimos, e a faixa etária mais numerosa era a de 26 a 35 anos. O número mostra que muitas pessoas usam uma ferramenta que permite limitar o acesso a novos empréstimos.
O birô de crédito também introduziu recursos em seu aplicativo móvel para ajudar as pessoas a avaliar riscos de ser fiador, acompanhar obrigações e gerenciar históricos de crédito. Essas ferramentas tratam de compromissos que podem ser menos visíveis do que a parcela mensal de um empréstimo próprio, incluindo a responsabilidade pela dívida de outra pessoa.
O Comitê de Concorrência recomendou que os tomadores avaliem sua capacidade financeira e analisem cuidadosamente as condições dos empréstimos, as taxas de juros e as obrigações de pagamento. Suas preocupações também incluem a forma como os bancos classificam transações depois que os clientes obtêm cartões de crédito.
O comitê pediu ao Banco Central que revisasse práticas pelas quais determinados pagamentos de serviços públicos, educação, saúde, seguros e impostos eram tratados como saques em dinheiro e sofriam a incidência de juros ou tarifas. Também solicitou a reavaliação das cobranças e a devolução de tarifas arrecadadas sem justificativa.
Há planos para introduzir novas restrições a descontos automáticos para pagar parcelas de empréstimos a partir de 2027. Junto às exigências para anúncios e contratos, esses planos tratam de outra etapa do empréstimo: a cobrança dos pagamentos depois que o crédito é concedido.
Principais pontos
- A Lei nº O'RQ-1187, sancionada em 10 de novembro de 2026, exige alertas sobre riscos financeiros em anúncios de empréstimos, incluindo microcréditos.
- Os alertas devem ocupar pelo menos 10% da área principal do anúncio ou, em anúncios de áudio e vídeo, pelo menos 10% de sua duração.
- As regras do Banco Central exigem alertas antes do texto principal na primeira página dos contratos de crédito bancário, ocupando pelo menos 30% da área principal da página.
- O alerta contratual trata do aumento da dívida, da tomada de bens, da responsabilidade do fiador, do bloqueio de valores em conta, de possíveis restrições de viagem e de prejuízos ao histórico de crédito.
- Uma resolução presidencial de julho de 2026 exige que anúncios de crédito e compras parceladas para pessoas físicas informem os valores pagos a mais e os custos finais.
- Os reguladores também estão tratando de produtos bancários enganosos, cobranças contestadas em cartões de crédito e descontos automáticos para pagamento de empréstimos.