O dinheiro dos compradores ficaria nos bancos até a conclusão dos imóveis
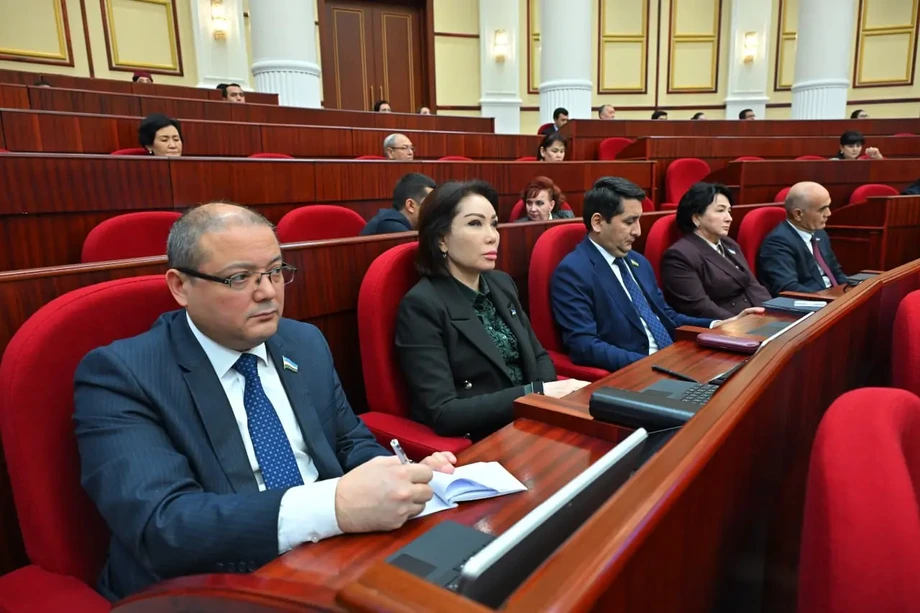
A Câmara Legislativa do Uzbequistão aprovou, em 10 de novembro de 2026, um projeto de lei sobre a construção de moradias que manteria os pagamentos dos compradores em contas escrow bancárias, exigiria que os bancos financiassem pelo menos 70% dos custos de construção de projetos com participação compartilhada e introduziria responsabilidade criminal pela arrecadação ilegal de dinheiro dos cidadãos.
Conteúdo
- O dinheiro dos compradores ficaria nos bancos até a conclusão dos imóveis
- Uma reforma que já passou por várias etapas
- Incorporadoras teriam de passar por verificações antes de receber pagamentos
- Contratos precisariam de formalização e registro
- Por que a regra de financiamento bancário de 70% foi contestada
- Autoridades avaliam o equilíbrio entre maior proteção e custos mais altos
- Atrasos permitiriam medidas mais rápidas
- Reclamações sobre a metragem dos apartamentos alteraram o projeto
- Captação ilegal de recursos passaria a ser crime
- Principais pontos
O projeto, que abrange prédios de apartamentos e outros imóveis construídos por meio de participação compartilhada, foi encaminhado ao Senado. Ainda precisa da aprovação do Senado, da assinatura do presidente e de publicação oficial para entrar em vigor. Os requisitos se aplicariam a projetos que obtivessem licenças de construção a partir desse momento, deixando as obras já em andamento fora do novo marco regulatório.
As proteções propostas respondem a um mercado em que compradores enfrentaram tanto imóveis inacabados quanto perdas financeiras substanciais. Dados apresentados ao presidente Shavkat Mirziyoyev em 10 de junho apontaram prejuízos de 668 bilhões de soms em projetos de construção problemáticos no ano anterior, afetando quase 3.000 participantes.
A principal mudança é simples: o comprador faria o pagamento em uma conta bancária especial, em vez de transferi-lo diretamente à incorporadora. A empresa receberia o dinheiro após concluir a obra de acordo com os padrões exigidos e obter a autorização de uso do imóvel, desde que cumprisse suas obrigações com o comprador e entregasse o imóvel.
Manter esses pagamentos fora do alcance das incorporadoras cria outro desafio: as construtoras ainda precisam de dinheiro para materiais, trabalhadores e equipamentos. O projeto responde a isso com financiamento bancário dos empreendimentos, mas os deputados debateram se a obrigação de tomar empréstimos poderia elevar os custos da moradia ou deixar incorporadoras financeiramente capazes dependentes da decisão de crédito de um banco.
Uma reforma que já passou por várias etapas
A legislação dá continuidade a um decreto presidencial de 27 de janeiro de 2025, que estabeleceu um cronograma para a adoção de contas escrow. Uma conta escrow mantém o dinheiro retido até que as condições acordadas sejam cumpridas. Nesse caso, o banco guarda o pagamento do comprador enquanto a incorporadora constrói o imóvel.
O decreto e o projeto representam etapas diferentes da reforma. O decreto programou a adoção do escrow, enquanto o projeto estabelece um marco jurídico mais amplo para contratos, financiamento de empreendimentos, divulgação de informações, atrasos na construção e captação ilegal de recursos.
- 27 de janeiro de 2025: Um decreto presidencial estabeleceu a adoção gradual de contas escrow para a construção com participação compartilhada.
- De 1º de julho a 31 de dezembro de 2025: Compradores e incorporadoras podiam optar voluntariamente por usar contas escrow.
- 1º de janeiro de 2026: O decreto programou que os recursos dos compradores em projetos de construção compartilhada passassem a ser arrecadados exclusivamente por meio de contas escrow.
- 28 de julho de 2026: A Câmara Legislativa aprovou o projeto em primeira leitura.
- 10 de novembro de 2026: Os deputados aprovaram o projeto em segunda e terceira leituras e o encaminharam ao Senado.
A segunda leitura foi aprovada por 110 votos a favor, dois contra e seis abstenções, enquanto três deputados não participaram. A terceira leitura recebeu 111 votos a favor, dois contra e quatro abstenções. Não foi informada uma data para a análise pelo Senado nem para a entrada em vigor da lei.
Incorporadoras teriam de passar por verificações antes de receber pagamentos
Uma incorporadora que quisesse receber dinheiro dos compradores teria primeiro de cumprir os requisitos da lei, cadastrar-se no Sistema Unificado de Informação, assinar um acordo geral com um banco autorizado e publicar uma declaração do empreendimento. Essas etapas passariam a ser condições para captar recursos do público.
A publicidade também seria restringida. Um conjunto residencial, ou os apartamentos nele localizados, não poderia ser anunciado antes da publicação da declaração do empreendimento no Sistema Unificado de Informação. Assim, a divulgação das informações do projeto teria de ocorrer antes das iniciativas para atrair potenciais compradores.
O sistema publicaria informações sobre incorporadoras, imóveis e andamento das obras. Uma plataforma digital planejada, chamada Uy-joy, reuniria informações sobre incorporadoras, licenças, projetos, andamento das obras, contas escrow e contratos de participação. As autoridades também planejam acompanhar os projetos durante todo o seu ciclo de vida por meio de passaportes digitais, ou seja, registros digitais que acompanham cada projeto em suas diferentes etapas.
Para os compradores, a mudança prática seria o acesso a informações que vão além de um anúncio de venda ou das promessas de uma incorporadora. Para as empresas, a autorização para receber pagamentos dependeria do cumprimento de um conjunto definido de etapas legais e bancárias.
Contratos precisariam de formalização e registro
Os contratos de participação compartilhada exigiriam reconhecimento em cartório e registro estatal. Alterações e aditivos também teriam de passar por verificações formais, em vez de serem acertados por meio de acordos paralelos informais.
O reconhecimento em cartório e o registro obrigatórios buscam reduzir o risco de um mesmo apartamento ser vendido a várias pessoas. Exigir que as alterações também sejam reconhecidas em cartório criaria um registro formal quando comprador e incorporadora modificassem o acordo.
Um comprador cujo dinheiro fosse arrecadado em desacordo com a lei poderia exigir a devolução dos valores e juros pelo uso desses recursos. As propostas de reforma também preveem que os compradores recebam de volta o valor integral pago quando um contrato for rescindido.
Essas medidas tratam de diferentes etapas da compra. O registro busca proteger o direito contratual do comprador, o escrow controla o acesso ao dinheiro e o direito à restituição oferece uma solução quando a captação de recursos viola as regras ou um acordo é encerrado.
Por que a regra de financiamento bancário de 70% foi contestada
A disposição mais controversa sobre financiamento exigiria que pelo menos 70% dos custos de construção viessem de financiamento bancário do empreendimento e limitaria a contribuição própria da incorporadora a, no máximo, 30%. Financiamento de empreendimento significa que um banco fornece recursos para uma construção específica, em vez de a construtora depender diretamente dos pagamentos antecipados dos compradores.
O deputado Saidullo Azimov questionou por que uma incorporadora com recursos próprios suficientes seria obrigada a tomar empréstimos. Ele apontou a possibilidade de um banco rejeitar o pedido de crédito ou exigir garantias adicionais e juros. Uma garantia é um bem oferecido ao credor que pode ser usado para recuperar uma dívida não paga.
Autoridades disseram que as restrições se aplicam a projetos que captam recursos por meio de contratos de participação compartilhada. Incorporadoras que construam inteiramente com recursos próprios, sem esses contratos, continuariam fora dos limites de financiamento.
A abordagem do projeto também difere das condições de financiamento previstas no decreto anterior. O decreto de janeiro de 2025 permitia que os bancos oferecessem empréstimos direcionados para o empreendimento depois que a incorporadora tivesse pago pelo menos 30% dos custos de construção com recursos próprios. Já o projeto limitaria a contribuição própria da incorporadora a 30%, com o financiamento bancário cobrindo pelo menos 70%.
Os deputados aprovaram a disposição, mas as autoridades não responderam especificamente o que aconteceria se um banco recusasse o financiamento depois que a incorporadora tivesse recebido o dinheiro de um comprador e não pudesse contribuir com mais recursos próprios por causa do limite.
Autoridades avaliam o equilíbrio entre maior proteção e custos mais altos
Os defensores da proposta argumentam que a participação dos bancos poderia ajudar a manter as obras em andamento quando uma incorporadora enfrenta dificuldades financeiras. Um representante do Banco Central disse que o financiamento por meio de um banco poderia facilitar a transferência de um projeto paralisado para outra incorporadora, economizando de cinco a seis meses em alguns casos.
Autoridades também disseram que os recursos acumulados nas contas escrow poderiam permitir que os bancos oferecessem empréstimos para os empreendimentos com juros menores do que os dos empréstimos comuns, cuja média anual é de 21% a 22%. O decreto de 2025 vinculou as taxas de juros dos empréstimos para empreendimentos ao valor mantido nas contas escrow. Não foi anunciada uma taxa específica para os empréstimos previstos no marco proposto.
O deputado Anvarkhon Temirov levantou o risco de aumento dos custos de construção durante um debate em julho. Jamshid Mirzayev, chefe do departamento de legislação econômica do Ministério da Justiça, disse que organizações de pesquisa que analisaram a questão reconheceram esse risco.
Mirzayev explicou que, atualmente, incorporadoras podem usar diretamente o dinheiro dos compradores e, na prática, obter financiamento sem pagar juros. Com o escrow, os pagamentos ficam retidos no banco enquanto a incorporadora toma empréstimos para financiar a construção. Ele descreveu o equilíbrio entre preço e proteção:
Sim, no futuro o preço da moradia vai subir, mas um cidadão que não conseguir receber um apartamento poderá ir ao banco e receber seu dinheiro de volta sem preocupação.
A proposta, portanto, muda quem financia a obra antes da conclusão. Os compradores ainda comprometeriam seu dinheiro, mas os bancos forneceriam os recursos para a construção enquanto esses pagamentos permanecessem protegidos em contas escrow. Os custos dos empréstimos passariam a fazer parte da conta para entregar os imóveis.
Atrasos permitiriam medidas mais rápidas
As revisões feitas antes da segunda leitura eliminaram um período adicional de espera de seis meses para que um projeto pudesse ser classificado como problemático depois que a incorporadora não cumprisse o prazo de entrega dos imóveis. Assim, o descumprimento do prazo poderia levar mais rapidamente a essa classificação.
Uma incorporadora também não poderia retirar um projeto do registro de projetos problemáticos simplesmente pagando uma indenização enquanto os problemas identificados continuassem sem solução. A versão revisada vincula a retirada do registro à resolução das falhas subjacentes.
O projeto permite que um banco autorizado ou uma incorporadora seja substituído quando necessário e prevê mecanismos destinados a manter o financiamento da construção de forma contínua. Essas disposições associam a resposta a um empreendimento paralisado aos recursos necessários para concluí-lo.
Para uma família que espera para se mudar, indenização e conclusão da obra atendem a necessidades diferentes. As revisões buscam manter a pressão para resolver os problemas de construção mesmo quando a incorporadora tiver pago uma compensação pelo atraso.
Reclamações sobre a metragem dos apartamentos alteraram o projeto
Reclamações sobre diferenças entre a área do apartamento prometida nos contratos e a área entregue levaram a mudanças no Artigo 34. Os deputados retiraram uma disposição que permitia uma variação de até 5% na área do imóvel em relação ao contrato.
Eles também eliminaram limites percentuais que regiam alterações substanciais na documentação do projeto. A revisão ocorreu após consultas a compradores, incorporadoras, representantes do setor bancário e outras partes, além de visitas dos deputados a prédios de apartamentos em construção.
A questão da metragem afeta diretamente o que o comprador recebe. Um imóvel é comprado com base em especificações acordadas, incluindo seu tamanho, portanto uma diferença entre o contrato e o apartamento concluído pode gerar uma disputa sobre o objeto da compra.
Outras revisões eliminaram exigências vagas para que empresas fornecessem informações adicionais não especificadas. Os deputados também estabeleceram prazos para a elaboração de normas de implementação de mais de dez disposições que remetem a regras futuras. Essas normas forneceriam os detalhes necessários para colocar partes da lei em prática.
Captação ilegal de recursos passaria a ser crime
O projeto acrescentaria o Artigo 188-2 ao Código Penal do Uzbequistão, estabelecendo responsabilidade criminal pela captação ilegal de dinheiro dos cidadãos para a construção de imóveis. O crime se configuraria pela própria arrecadação ilegal, sem exigir prova de que o comprador já tivesse sofrido prejuízo material.
O Ministério da Justiça disse que o objetivo é impedir a captação ilegal antes que mais pessoas sejam prejudicadas. Além dessa disposição criminal, os compradores manteriam o direito proposto de exigir a devolução dos valores e juros quando as incorporadoras arrecadassem dinheiro em desacordo com os requisitos legais.
O tamanho do mercado ajuda a explicar o foco na prevenção. Dados apresentados em junho mostraram que a construção de apartamentos financiada com dinheiro dos participantes superou 11 milhões de metros quadrados em 2025, após crescer 2,5 vezes nos últimos anos.
O deputado Shokirjon Akhmedov disse que mais de 10.000 prédios de apartamentos foram construídos na última década. Ele também informou que 251 conjuntos residenciais estavam sendo construídos com contas escrow e que mais de 5.000 contratos de participação haviam sido registrados.
Akhmedov disse que os projetos que causaram grande preocupação pública haviam começado, em sua maioria, antes da introdução dos novos mecanismos em 2026. A regra de transição evitaria que projetos existentes tivessem de repetir procedimentos administrativos ou registrar novamente seus documentos e contratos. Assim, os compradores desses empreendimentos continuariam fora dos novos requisitos do projeto, que dependem da data de emissão da licença de construção.
Principais pontos
- A Câmara Legislativa aprovou o projeto em 10 de novembro de 2026 e o encaminhou ao Senado.
- Os pagamentos dos compradores permaneceriam em contas escrow bancárias até o cumprimento das condições exigidas para a conclusão e a entrega dos imóveis.
- Projetos que captassem recursos por meio de participação compartilhada precisariam de pelo menos 70% de financiamento bancário, e as incorporadoras poderiam contribuir com, no máximo, 30% dos custos de construção com recursos próprios.
- Os contratos de participação e suas alterações exigiriam reconhecimento em cartório e registro estatal.
- O descumprimento do prazo de entrega poderia levar à classificação de projeto problemático sem um período adicional de espera de seis meses.
- A arrecadação ilegal de dinheiro dos cidadãos para a construção passaria a ser crime sem que fosse necessário comprovar prejuízo material.
- A nova lei se aplicaria aos projetos que obtivessem licenças de construção após sua entrada em vigor, e não às obras já em andamento.