Redução dos juros foi considerada, mas a maioria dos membros do conselho preferiu esperar
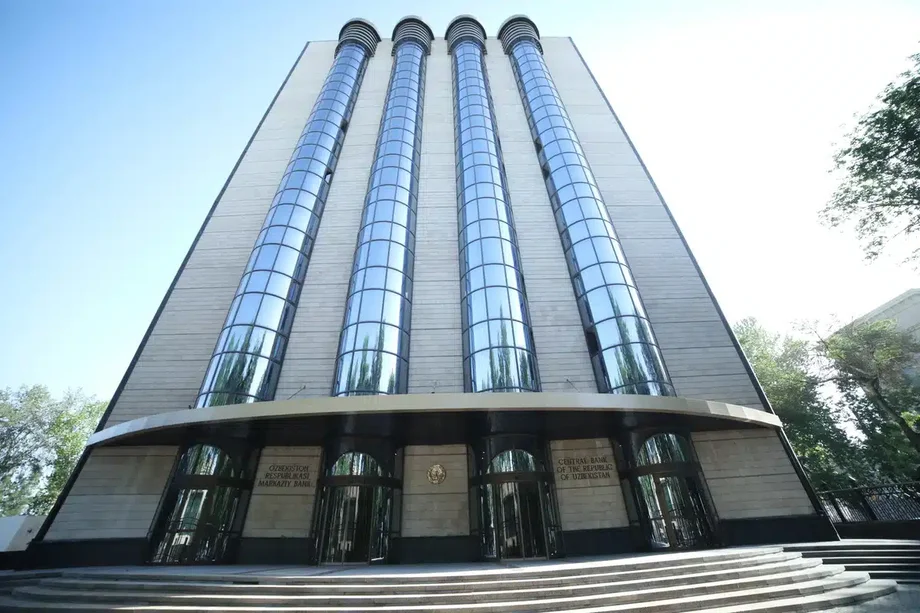
O Banco Central do Uzbequistão manteve sua taxa básica de juros em 14% em 4 de novembro de 2026, após considerar uma redução para 13,5%. A decisão foi tomada enquanto a autoridade monetária elevava sua previsão de inflação no fim de 2026, de 6,5% para cerca de 7%, e aumentava sua projeção de crescimento econômico para aproximadamente 8%.
Conteúdo
- Redução dos juros foi considerada, mas a maioria dos membros do conselho preferiu esperar
- Preços de setembro explicam a cautela
- Por que a previsão de inflação subiu para 7%
- As expectativas estão em queda, mas seguem acima da meta
- Crescimento mais forte traz alívio e pressão
- Como a taxa de 14% afeta poupadores e tomadores de crédito
- O que permitiria juros abaixo de 10%?
- ING vê menos espaço para um corte em dezembro
- As datas que definem a próxima decisão
- Principais pontos
O vice-presidente do Banco Central, Nodirbek Achilov, disse que a maioria dos membros do conselho apoiou a manutenção da taxa. A queda das expectativas de inflação e a estabilidade da inflação subjacente abriram espaço para discutir um corte, mas o forte consumo interno e os riscos relacionados aos preços internacionais de alimentos e energia convenceram a maioria a esperar.
A decisão mantém a taxa no nível estabelecido em março de 2025, quando o banco a elevou de 13,5%. A próxima reunião está marcada para 16 de dezembro de 2026.
Para as famílias, a política favorece o retorno das aplicações em soums, ao mesmo tempo que mantém o crédito relativamente caro. Para as empresas, isso significa que o banco continua tentando conter a propagação dos custos mais altos pela economia, mesmo com os investimentos, a construção e os serviços contribuindo para um rápido crescimento da produção.
A tensão central é clara: a economia do Uzbequistão está crescendo fortemente, mas a demanda por bens e serviços supera a capacidade de produção do país. O banco quer que os investimentos aumentem a produção sem permitir que os gastos elevem ainda mais os preços acima da meta de inflação de 5%.
Preços de setembro explicam a cautela
A inflação anual ao consumidor chegou a 6,4% em setembro, segundo o Banco Central. A comparação com agosto foi apresentada como 6,2%, embora outro dado divulgado indique 6,3%. Em ambos os casos, setembro registrou uma aceleração moderada, impulsionada por frutas e verduras, combustíveis e alguns serviços.
A inflação de serviços chegou a 7%, enquanto a inflação subjacente permaneceu em 5,5%. A inflação subjacente é uma medida que busca mostrar a tendência dos preços ao excluir componentes voláteis ou regulados selecionados.
O banco também observou um pequeno aumento na parcela de bens e serviços cujos preços subiram mais de 5% em um ano. Isso importa porque a meta se refere à inflação da cesta de consumo como um todo. Fica mais difícil conter a pressão quando os aumentos acima da meta se espalham por mais itens de consumo.
As condições de oferta tiveram um papel crescente nos últimos meses, afirmou a autoridade monetária. A alta dos custos dos combustíveis, por exemplo, pode encarecer o transporte de alimentos e outros produtos. As empresas podem então repassar parte desses custos aos consumidores.
O Banco Central espera pouca variação na inflação subjacente até o fim de 2026, seguida de queda nos períodos posteriores. Em parte, sua política busca limitar aumentos adicionais de preços decorrentes da alta inicial dos custos de produção ou transporte.
Por que a previsão de inflação subiu para 7%
A revisão da previsão reflete três pressões identificadas pelo Banco Central: a forte demanda interna, os riscos relacionados aos preços internacionais da energia e os aumentos previstos em alguns preços regulados. A passagem de 6,5% para cerca de 7% representa uma alta de 0,5 ponto percentual.
Preços regulados são aqueles definidos ou controlados pelas autoridades públicas, em vez de serem determinados inteiramente pela concorrência. Mudanças nas tarifas de serviços públicos podem afetar diretamente as contas das famílias e também elevar os custos das empresas que utilizam esses serviços.
O banco espera que o efeito direto desses ajustes sobre a inflação seja temporário e se dissipe ao longo de 2027. Quando uma tarifa sobe uma vez, o nível de preços aumenta. Sua contribuição para a taxa anual de inflação diminui quando a comparação deixa de incluir aquele aumento.
A preocupação da política monetária é o que acontece depois. Empresas que enfrentam custos mais altos podem elevar outros preços, enquanto famílias que esperam novos aumentos podem antecipar compras. A manutenção dos juros em patamar elevado busca limitar essa disseminação mais ampla.
Os mercados internacionais de alimentos e energia acrescentam outra fonte de pressão. Preços mais altos de importação podem chegar diretamente aos consumidores, enquanto combustíveis mais caros podem elevar os custos de fabricação e entrega. O Banco Central alertou que esses canais podem desacelerar a queda da inflação.
As expectativas estão em queda, mas seguem acima da meta
Em setembro, as famílias esperavam que os preços subissem 8,7% nos 12 meses seguintes. As empresas projetavam um aumento de 9,2%. Segundo o Banco Central, as duas medidas continuaram em queda.
Essas expectativas ainda estavam acima da inflação observada em setembro, de 6,4%: 2,3 pontos percentuais a mais entre as famílias e 2,8 pontos entre as empresas. Também superavam a meta de 5% do banco.
As expectativas importam porque as pessoas tomam decisões com base nos preços que acreditam que virão. Uma empresa que prevê insumos mais caros pode reajustar seus preços de venda. Uma família preocupada com custos futuros pode gastar antes, em vez de poupar.
Achilov disse que a queda das expectativas, a estabilidade da inflação subjacente e os avanços positivos da moeda nacional ajudaram a justificar a discussão de uma redução para 13,5%. Ainda assim, o conselho optou por manter o atual grau de restrição enquanto monitora a demanda e os riscos externos.
Crescimento mais forte traz alívio e pressão
A economia do Uzbequistão cresceu 8,3% de janeiro a setembro de 2026, na comparação com o mesmo período do ano anterior. Indústria, construção e serviços deram as principais contribuições, segundo o Banco Central.
Agora, o banco espera um crescimento de cerca de 8% no ano. Sua previsão no início de 2026 era de 7% a 7,5%, seguida por uma projeção de 7,5% a 8% em julho. A estimativa mais recente situa o crescimento esperado no limite superior da faixa projetada em julho.
Os investimentos e o aumento da renda real das famílias devem manter forte a demanda interna nos próximos meses. A renda real mede o poder de compra após o desconto da inflação; portanto, um aumento significa que as famílias podem comprar mais bens e serviços.
Os investimentos também ampliam a capacidade da economia de atender a essas compras. Novas fábricas, equipamentos e outras instalações produtivas podem ajudar a suprir a demanda sem exercer a mesma pressão sobre os preços.
O momento cria um equilíbrio difícil. Os gastos com investimento sustentam a demanda de imediato, enquanto a nova capacidade leva tempo para entrar em operação. O Banco Central alertou que a pressão inflacionária pode persistir enquanto a demanda total permanecer acima da capacidade de produção.
Como a taxa de 14% afeta poupadores e tomadores de crédito
A taxa básica de juros orienta o custo do dinheiro entre os bancos e, por meio desse mercado, influencia as taxas oferecidas pelos bancos comerciais em depósitos e empréstimos. O Banco Central afirmou que as taxas do mercado monetário estavam próximas de sua referência de 14%.
As taxas de juros reais dos depósitos e empréstimos em soums continuam positivas, afirmou a autoridade monetária. Um retorno real positivo significa que os juros superam a medida de inflação usada no cálculo, ajudando a preservar o poder de compra da poupança.
Para quem toma crédito, taxas reais positivas mantêm o financiamento relativamente caro. Isso pode conter os gastos feitos com recursos emprestados. Para quem poupa, retornos atraentes nos depósitos podem incentivar a deixar o dinheiro no banco em vez de gastá-lo imediatamente.
O Banco Central considera essas condições uma forma de aproximar a demanda da capacidade produtiva da economia. A referência de 14% orienta as condições financeiras; cada banco define suas próprias taxas de depósito e empréstimo.
A autoridade monetária também avalia reduzir gradualmente o corredor de juros, atualmente de dois pontos percentuais para cada lado da taxa básica. Com a taxa em 14%, isso produz uma faixa de 12% a 16%. O corredor ajuda a orientar as taxas de curto prazo do mercado, e uma faixa mais estreita poderia mantê-las mais próximas da referência quando a política mudar.
O que permitiria juros abaixo de 10%?
Achilov disse que juros abaixo de 10% poderiam se tornar possíveis entre 2027 e 2029 se a inflação se estabilizar na meta de 5% e as expectativas das famílias e das empresas continuarem caindo.
O vice-presidente descreveu as condições para essa possibilidade:
Se chegarmos à conclusão definitiva de que a inflação caiu para o nível da meta e as expectativas de inflação continuarem em queda, poderá haver espaço para reduzir a taxa básica a um dígito dentro do horizonte das principais diretrizes de política monetária.
O Banco Central não estabeleceu um cronograma para esses cortes. Sua projeção básica indica que a inflação se aproximará de 5% no segundo semestre de 2027 e permanecerá nesse patamar em 2028 e 2029. O comunicado da decisão de novembro prevê que a meta seja atingida até o fim de 2027.
A inflação subjacente deve cair para 4% a 5% em 2027 e para cerca de 4% depois disso. Com a estabilização da inflação, o banco vê espaço para avançar em direção a condições monetárias neutras, isto é, taxas de juros que não estimulem nem restrinjam fortemente a atividade econômica.
Cálculos preliminares do Banco Central situam entre 4% e 5% a taxa de juros real associada a essa transição. As decisões futuras dependerão da inflação efetiva, das expectativas e dos riscos econômicos, e não de uma sequência fixa de cortes.
ING vê menos espaço para um corte em dezembro
A avaliação de novembro sobre a taxa de juros do ING descreveu a mensagem do Banco Central como mais dura do que em setembro, ou seja, mais voltada a manter uma política restritiva para conter a inflação. Agora, o ING considera improvável um corte em dezembro e afirma que sua expectativa anterior de que a flexibilização começaria no último trimestre de 2026 já não parece realista.
A instituição apontou uma mudança na avaliação da demanda. Em setembro, o Banco Central havia identificado sinais de estabilização em algumas áreas dos gastos. Na avaliação do ING, o alerta de novembro de que a demanda supera a capacidade produtiva sugere menos urgência para reduzir os juros.
O ING ainda vê espaço para cortes em 2027 se o governo continuar contendo os gastos e o som permanecer forte. A instituição estima o déficit fiscal em menos de 2% do produto interno bruto, abaixo dos 4,7% de 2023. Um déficit menor pode reduzir a demanda adicional gerada quando os gastos do governo superam suas receitas.
Segundo o ING, o som se valorizou 2% em relação ao dólar americano desde o início da guerra no Irã, e grande parte dessa valorização foi atribuída a entradas de capital. Uma moeda mais forte pode ajudar a conter o custo local de produtos importados.
As exportações de ouro oferecem outra possível fonte de sustentação para a moeda. O ING informou que as exportações físicas chegaram a 18 toneladas de janeiro a setembro de 2026, ante 85 toneladas no mesmo período de 2025: uma queda de 67 toneladas, ou cerca de 79%. Houve embarques físicos apenas em abril e julho.
O ING afirmou que uma retomada das exportações anuais de ouro para 80 a 120 toneladas poderia trazer mais divisas para o Uzbequistão e sustentar o som. A perspectiva de flexibilização no próximo ano depende, em parte, dessas entradas de moeda estrangeira e da continuidade da contenção fiscal.
As datas que definem a próxima decisão
A manutenção dos juros em novembro vem após um longo período sem mudanças na taxa de referência. A próxima decisão prevista ocorrerá antes do fim de 2026, enquanto a meta de inflação permanece fixada para 2027.
- Março de 2025: O Banco Central elevou a taxa básica de 13,5% para 14% em meio ao fortalecimento da demanda e à pressão inflacionária.
- 16 de setembro de 2026: O banco manteve a taxa em 14%, citando riscos persistentes para os preços, condições externas e mudanças nas tarifas reguladas.
- 4 de novembro de 2026: O conselho considerou manter os juros em 14% ou reduzi-los para 13,5%; a maioria apoiou a manutenção.
- 16 de dezembro de 2026: O conselho tem previsão de voltar a avaliar a taxa básica.
- Fim de 2027: O banco prevê que a inflação anual chegue à meta de 5%.
A decisão de dezembro dependerá dos dados de inflação, das expectativas, dos gastos internos e dos acontecimentos no exterior. Famílias e empresas chegam, portanto, à próxima avaliação com as condições de crédito inalteradas, uma previsão mais alta de inflação para 2026 e a possibilidade de juros menores condicionada a avanços sustentados nos preços.
Principais pontos
- O Uzbequistão manteve a taxa básica de juros em 14% em 4 de novembro de 2026, após considerar um corte para 13,5%.
- O Banco Central elevou de 6,5% para cerca de 7% sua previsão de inflação no fim de 2026.
- A inflação de setembro foi de 6,4%, a inflação de serviços chegou a 7% e a inflação subjacente permaneceu em 5,5%.
- A economia cresceu 8,3% nos primeiros nove meses de 2026; agora, o banco espera um crescimento de cerca de 8% no ano.
- Juros abaixo de 10% entre 2027 e 2029 dependem da estabilização da inflação na meta e da queda das expectativas.
- A próxima reunião sobre juros será em 16 de dezembro de 2026. A previsão é que a inflação chegue a 5% até o fim de 2027.