Votação unânime define prioridades de gastos e economia
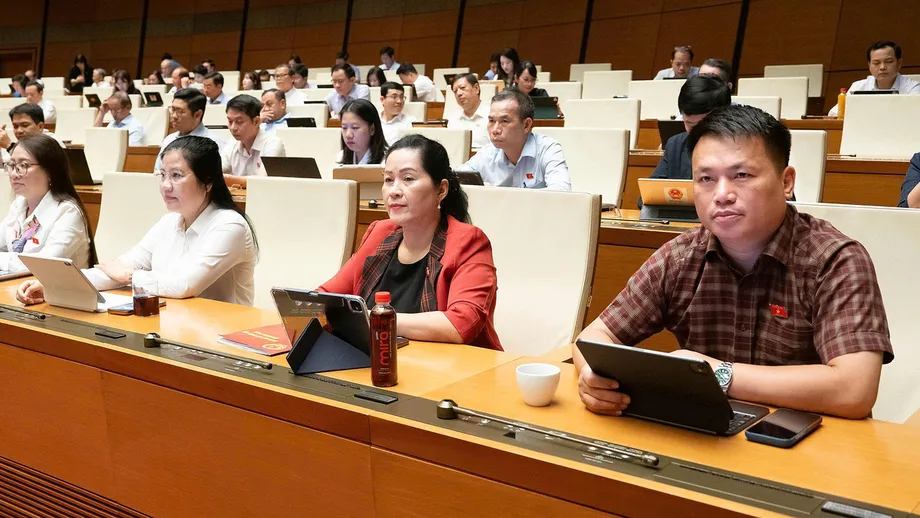
A Assembleia Nacional do Vietnã aprovou VND 4.073,935 trilhões em gastos públicos para 2027, aproximadamente US$ 159,04 bilhões, em 9 de novembro de 2026. Todos os 471 deputados presentes votaram a favor. O pacote inclui VND 80,4 trilhões para a reforma salarial e determina que ministérios e autoridades locais direcionem as economias a projetos de investimento urgentes e à assistência social.
Conteúdo
- Votação unânime define prioridades de gastos e economia
- Como se articulam os orçamentos central e locais
- Por que o endividamento supera o déficit
- VND 80,4 trilhões reservados para a reforma salarial
- As economias devem ser redirecionadas desde o início
- Meta de crescimento de 9,1% da receita põe foco na arrecadação de impostos
- Recursos para investimento serão direcionados a projetos que possam avançar
- Recursos de anos anteriores apoiarão escolas e assistência social
- Quem fiscalizará o uso do orçamento?
- Principais pontos
A resolução fixa a receita em VND 3.334,338 trilhões, aproximadamente US$ 130,17 bilhões, e autoriza um déficit de VND 739,597 trilhões, equivalente a 4,5% do produto interno bruto (PIB). O PIB mede o valor dos bens e serviços produzidos na economia.
O presidente da Assembleia Nacional, Tran Thanh Man, presidiu a sessão, conduzida pelo vice-presidente Nguyen Thi Hong. O ministro da Justiça, Hoang Thanh Tung, apresentou a explicação do governo sobre as revisões antes da votação eletrônica. Os 471 votos representaram 94,20% do total de deputados da Assembleia Nacional.
Os seis artigos da resolução abrangem o orçamento de 2027, os repasses entre as autoridades centrais e locais, as políticas salariais e sociais e a gestão dos recursos remanescentes de 2026. Seus efeitos práticos alcançam desde servidores públicos e aposentados até obras de construção e internatos em comunas ao longo das fronteiras terrestres do Vietnã.
O plano de gastos combina uma meta de receita maior com instruções para controlar custos desde o momento da alocação dos recursos. As autoridades devem economizar 5% das despesas de investimento público para projetos prioritários e urgentes e reservar 10% das despesas correntes elegíveis para a assistência social. Salários e outros custos específicos com pessoal ficam excluídos desse segundo cálculo.
Com base nos totais aprovados, a receita cobriria aproximadamente 81,8% dos gastos planejados. Os 18,2% restantes correspondem ao déficit orçamentário, o que torna o endividamento e a gestão da dívida fundamentais para executar o programa de gastos.
Como se articulam os orçamentos central e locais
O governo central terá receita de VND 1.775,593 trilhões e despesas de VND 2.364,411 trilhões. Os orçamentos locais terão receita de VND 1.558,745 trilhões e despesas de VND 1.709,524 trilhões.
O total das despesas centrais inclui VND 408,747 trilhões em transferências gerais de equalização para os orçamentos locais e VND 311,363 trilhões em transferências com destinação específica. As transferências gerais ajudam as autoridades locais a cumprir suas responsabilidades de gastos, enquanto as transferências específicas fornecem recursos para finalidades determinadas.
Juntas, essas transferências somam VND 720,110 trilhões, cerca de 30,5% das despesas centrais. O total informado de despesas locais exclui os gastos financiados por essas transferências, evitando que o mesmo dinheiro seja contabilizado duas vezes no total nacional.
Os percentuais de repartição da receita entre os orçamentos central e locais serão aplicados a partir do exercício financeiro de 2027, até que a Assembleia Nacional decida alterá-los. Quando a receita destinada a uma localidade superar a estimativa de despesas calculada segundo as regras de alocação, a diferença deverá financiar investimentos em desenvolvimento, após a constituição da reserva orçamentária exigida por lei.
Entre as prioridades para esses investimentos locais adicionais estão projetos estratégicos e conexões entre regiões, dentro do país e com o exterior. Assim, as localidades com maior arrecadação têm um caminho definido para direcionar o excedente à infraestrutura, em vez de usá-lo sem restrições em despesas rotineiras.
Por que o endividamento supera o déficit
A Assembleia Nacional aprovou um endividamento total do orçamento público de VND 1.279,717 trilhões para 2027. O déficit central é de VND 588,818 trilhões, equivalente a 3,6% do PIB, enquanto o déficit local é de VND 150,779 trilhões, ou 0,9% do PIB.
O endividamento supera o déficit anual em VND 540,120 trilhões. O déficit mede a diferença entre receitas e despesas durante um ano. O endividamento total também leva em conta necessidades de financiamento, como a substituição de dívidas que vencem.
O governo deve gerir rigorosamente o déficit nacional, o endividamento local e suas obrigações de pagamento da dívida. A fiscalização deve abranger como os recursos são tomados emprestados, como são usados e se os pagamentos são feitos. Essas responsabilidades vinculam as promessas de gastos imediatos do orçamento ao custo do serviço da dívida nos anos seguintes.
VND 80,4 trilhões reservados para a reforma salarial
A estimativa de despesas correntes do orçamento supera VND 2,06 quatrilhões e inclui VND 80,4 trilhões para a reforma salarial. As despesas correntes financiam as operações e os serviços contínuos do governo, e não a construção ou aquisição de ativos de grande porte.
As despesas correntes centrais somam VND 980,970 trilhões, enquanto a parcela local supera VND 1,08 quatrilhão. Considerando o valor nacional arredondado, as despesas correntes representam aproximadamente metade de todo o plano de gastos, e a verba para a reforma salarial corresponde a cerca de 3,9% das despesas correntes.
A verba salarial segue a proposta do governo no Relatório nº 129/BC-CP, de 16 de outubro de 2026. As reservas acumuladas para a reforma salarial podem financiar regimes salariais, adicionais e políticas de renda, além de reajustes de aposentadorias, benefícios do seguro social, adicionais mensais e benefícios preferenciais para pessoas reconhecidas por serviços prestados à revolução.
A resolução também permite que essas reservas financiem a racionalização do quadro de pessoal. As reservas locais excedentes para a reforma salarial podem custear políticas de assistência social introduzidas pelo governo central, além da racionalização do quadro, ampliando os usos permitidos para os recursos acumulados destinados à reforma salarial.
Há uma regra rigorosa para a devolução das verbas centrais não utilizadas da reforma salarial. Órgãos e autoridades locais devem devolver à reserva central para a reforma salarial os recursos restantes no fim do ano, incluindo as verbas não utilizadas de 2026, em vez de gastá-los com outra finalidade. A resolução não especifica aumentos salariais individuais, reajustes de aposentadorias nem datas de pagamento.
As economias devem ser redirecionadas desde o início
Ministérios e autoridades locais devem identificar as economias exigidas ao alocar seus orçamentos de 2027. A economia de 5% nos investimentos públicos deverá ser redirecionada a projetos prioritários e urgentes. Ao usar as economias de seus orçamentos de investimento, as localidades podem priorizar projetos urgentes em suas próprias áreas.
A exigência de economizar 10% nas despesas correntes exclui os recursos reservados para gerar verbas para a reforma salarial, os salários, os pagamentos relacionados a salários e outras despesas com pessoal. Portanto, o percentual se aplica a uma parcela elegível das despesas correntes, e as economias resultantes devem ser destinadas à assistência social.
As autoridades locais devem usar essas economias das despesas correntes para ajudar a pagar a parcela que lhes cabe nas políticas de assistência social introduzidas pelo governo central. Cabe ao governo emitir orientações para a implementação, que determinarão como os órgãos aplicarão as exigências de economia ao alocar seus recursos.
Meta de crescimento de 9,1% da receita põe foco na arrecadação de impostos
A Assembleia Nacional instruiu o governo a buscar um crescimento de aproximadamente 9,1% na receita em 2027, em comparação com a arrecadação efetiva de 2026. A comparação é feita com o valor arrecadado, e não apenas com a estimativa orçamentária original do ano anterior.
As autoridades fiscais devem recuperar impostos em atraso, combater a evasão e evitar perdas de receita relacionadas a preços de transferência. O termo se refere a transações entre empresas relacionadas. Quando os preços são manipulados para transferir lucros tributáveis para fora do local onde foram gerados, os governos podem perder receita.
O comércio eletrônico, as empresas que operam por meio de plataformas digitais e a exploração de recursos naturais e minerais são apontados especificamente como áreas para ampliar a base de arrecadação. Para as empresas desses setores, o orçamento dá atenção à questão de se todas as atividades tributáveis estão sendo contabilizadas e os pagamentos, cobrados.
O governo também deve aprimorar a legislação tributária e as políticas de arrecadação para torná-las mais transparentes e eficazes. As autoridades não podem introduzir benefícios fiscais além dos permitidos por lei, salvo com autorização das autoridades competentes.
A meta de arrecadação vem acompanhada de disciplina nos gastos. A resolução proíbe novas políticas que aumentem as despesas sem fonte de financiamento, vincula a gestão financeira à responsabilidade dos dirigentes dos órgãos e prevê a revisão de políticas que fixam percentuais de gastos para setores específicos.
Recursos para investimento serão direcionados a projetos que possam avançar
O governo deve concentrar esforços na execução do plano de investimento público para 2026 a 2030, com melhor preparação dos projetos e conclusão mais rápida dos procedimentos de investimento. Projetos estratégicos e aqueles que devem beneficiar as áreas ao redor recebem atenção especial.
Projetos já em construção têm prioridade na alocação de capital para que possam ser concluídos e entrar em operação mais cedo. Antes de aprovar recursos para novas obras, as autoridades devem verificar se o financiamento continuará disponível, sobretudo nos casos em que a construção depende de receitas do uso do solo.
O capital destinado a projetos atrasados deverá ser transferido para projetos que possam avançar e desembolsar recursos, mas que não disponham de financiamento suficiente. Desembolso é o pagamento dos recursos alocados à medida que a execução progride. A instrução busca direcionar o capital escasso a obras que possam efetivamente avançar.
Os projetos que usam assistência oficial ao desenvolvimento também precisam de melhor preparação e aprovação, com planos de execução específicos para cada etapa. A assistência oficial ao desenvolvimento é um financiamento fornecido por parceiros de desenvolvimento, muitas vezes na forma de doações ou empréstimos em condições favoráveis.
Recursos de anos anteriores apoiarão escolas e assistência social
A resolução também trata dos últimos meses de 2026. Ministérios e autoridades locais devem buscar o melhor resultado possível na arrecadação, gastar com economia e se esforçar para desembolsar 100% dos recursos previstos em seus planos de investimento público, mantendo o endividamento e os déficits dentro dos limites autorizados.
As economias das despesas correntes de 2026 feitas por órgãos centrais complementarão a reserva central para a reforma salarial, conforme a Resolução do Governo nº 135/NQ-CP, de 22 de maio de 2026. As economias locais nas despesas correntes podem pagar a parcela financiada localmente das políticas de assistência social introduzidas pelo governo central em 2026; o saldo deverá ser destinado a projetos de infraestrutura prioritários.
As economias locais não utilizadas e destinadas a essas finalidades poderão ser transferidas para 2027. Isso permite que os recursos continuem disponíveis quando as obrigações de assistência social ou as obras de infraestrutura correspondentes se estenderem além do fim do ano.
O aumento da receita central de 2025 reservado para internatos de ensino fundamental e ensino fundamental II em comunas junto à fronteira terrestre também poderá ser transferido para 2027. A autorização abrange tanto os recursos já alocados, mas não totalmente utilizados, quanto os que aguardam alocação.
As principais datas relacionadas às regras das reservas e ao novo orçamento são:
- 2025: O aumento da receita central fornece recursos reservados para internatos em comunas fronteiriças.
- 22 de maio de 2026: A Resolução do Governo nº 135/NQ-CP estabelece disposições citadas para o uso das economias nas despesas correntes em apoio à reforma salarial.
- 16 de outubro de 2026: O Relatório do Governo nº 129/BC-CP apresenta a proposta de financiamento da reforma salarial mencionada no orçamento.
- 9 de novembro de 2026: Todos os 471 deputados presentes aprovam a resolução orçamentária de 2027.
- 2027: Entram em vigor as novas regras de repartição da receita, e os recursos autorizados a serem transferidos continuam disponíveis para as finalidades previstas.
Quem fiscalizará o uso do orçamento?
A Assembleia Nacional atribuiu responsabilidades de fiscalização à sua Comissão Permanente, ao Conselho de Nacionalidades, às comissões, às delegações de deputados e aos deputados individualmente. A Frente da Pátria do Vietnã e suas organizações integrantes também têm responsabilidades de monitoramento dentro de suas atribuições.
O Escritório Estatal de Auditoria deverá auditar a execução em conformidade com a lei. Seu papel complementa a obrigação do governo de fiscalizar o endividamento, o uso dos recursos tomados emprestados e o pagamento da dívida.
O governo deve coordenar a política fiscal, que abrange suas decisões sobre tributação e gastos, com a política monetária e outras políticas econômicas. Entre os objetivos declarados estão apoiar o crescimento, manter a estabilidade econômica e responder a acontecimentos inesperados no país ou no exterior.
Se as condições econômicas mudarem ou novas políticas afetarem a receita, o desempenho das metas financeiras e orçamentárias de 2027 será avaliado com base em estimativas ajustadas. Para ministérios e localidades, a execução envolve, portanto, arrecadar receitas, aplicar as regras de economia, devolver recursos restritos não utilizados e redirecionar investimentos a projetos capazes de avançar.
Principais pontos
- Todos os 471 deputados presentes aprovaram o orçamento de 2027 em 9 de novembro de 2026.
- Os gastos foram fixados em VND 4.073,935 trilhões, aproximadamente US$ 159,04 bilhões, ante uma receita de VND 3.334,338 trilhões.
- O déficit aprovado é de VND 739,597 trilhões, ou 4,5% do PIB, e o endividamento total, de VND 1.279,717 trilhões.
- A reforma salarial receberá VND 80,4 trilhões dentro das despesas correntes, que superam VND 2,06 quatrilhões.
- As autoridades devem redirecionar 5% dos gastos de investimento público e 10% das despesas correntes elegíveis a projetos prioritários e à assistência social.
- Os investimentos priorizarão projetos em andamento, e os recursos serão retirados de projetos atrasados quando outras obras puderem avançar.
- Recursos autorizados para internatos nas fronteiras, assistência social e infraestrutura poderão ser transferidos para 2027 conforme regras específicas.