Queda na construção coincide com retomada do transporte marítimo
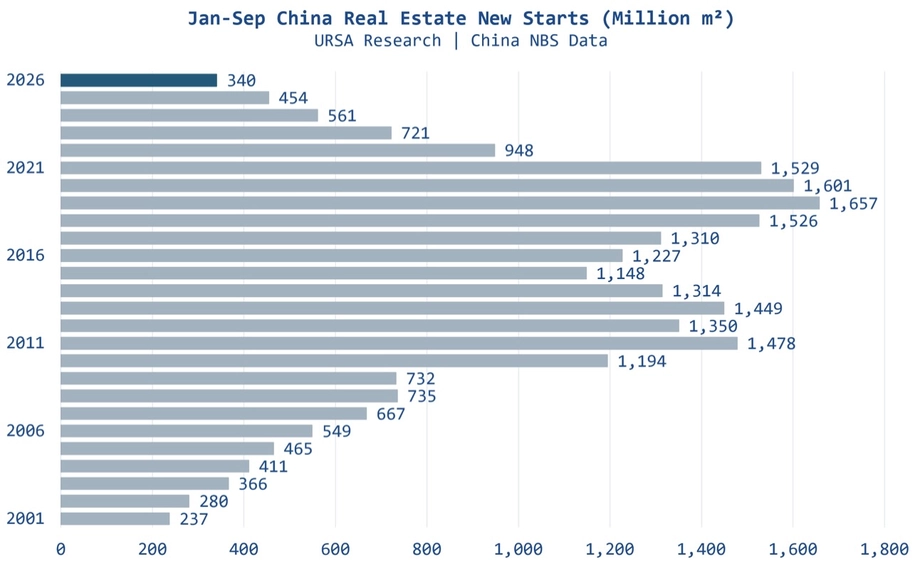
A China iniciou a construção de 340,31 milhões de metros quadrados de imóveis nos primeiros nove meses de 2026, uma queda de 24,9% em relação ao mesmo período do ano anterior, segundo dados do Escritório Nacional de Estatísticas divulgados em 19 de outubro. O início de obras residenciais caiu ainda mais, 25,4%, para 247,74 milhões de metros quadrados.
Conteúdo
- Queda na construção coincide com retomada do transporte marítimo
- O que os dados de construção medem
- A longa retração após o boom da construção
- Investimentos e recursos para incorporadoras seguem em queda
- Compradores estão migrando para imóveis usados
- Desaceleração atinge todas as principais regiões
- Por que os embarques de minério de ferro ainda crescem
- Guiné muda o cálculo das distâncias
- Duas forças estão puxando o mercado em direções diferentes
- Principais pontos
Os dados mais recentes prolongam uma retração que levou o início anual de obras a níveis vistos pela última vez em 2002. Uma análise da Ursa Shipbrokers aponta uma queda de 74% desde 2019, de 2,27 bilhões de metros quadrados para 588 milhões de metros quadrados em 2025. Nos primeiros nove meses de 2026, o início de obras ficou quase 80% abaixo do registrado no mesmo período de 2019.
Para as empresas que transportam matérias-primas usadas na produção de aço, o dado surpreendente é que as importações chinesas de minério de ferro continuam crescendo. Elas aumentaram 4,1% nos primeiros nove meses de 2026, apesar da retração dos investimentos imobiliários, da construção e das vendas de imóveis novos.
Executivos do setor marítimo estão cada vez mais otimistas porque a demanda por cargas depende tanto da distância quanto do peso. Embarques de minerais da Guiné e mudanças nas fontes de abastecimento podem manter os navios ocupados por mais tempo, sustentando o mercado de fretes enquanto o tradicional motor da construção na China perde força.
O que os dados de construção medem
O Escritório Nacional de Estatísticas define o início de uma obra como o momento em que começam a escavação das fundações, o tratamento do terreno ou a instalação de estacas permanentes. O dado contabiliza a área construída planejada do edifício inteiro, incluindo seus diferentes pavimentos. Ele mede os projetos que entram na carteira de obras.
O comunicado de janeiro a setembro do órgão inclui definições dos indicadores, classificações regionais e uma explicação da base de comparação usada para as variações anuais. A pesquisa sobre desenvolvimento imobiliário abrange pessoas jurídicas que atuam no desenvolvimento de imóveis e em operações comerciais, com um levantamento abrangente realizado todos os meses, exceto em janeiro. Os dados do ano anterior sobre investimentos, área de vendas de imóveis novos e outros indicadores são revisados conforme o sistema de relatórios estatísticos e as verificações de conformidade estatística; as taxas de crescimento são calculadas com base comparável.
O comunicado de janeiro a julho do órgão, publicado em 18 de agosto, registrou 267 milhões de metros quadrados de novas obras, uma queda de 24%. Em setembro, a retração acumulada havia aumentado para 24,9%. As obras residenciais representaram cerca de 73% do total nos dois períodos.
A área em construção somou 5,65221 bilhões de metros quadrados de janeiro a setembro, uma queda de 12,8%. Essa categoria inclui projetos iniciados em anos anteriores, projetos retomados após uma suspensão e obras em andamento durante o período de referência que foram posteriormente paralisadas. O volume muito maior reflete anos de atividade acumulada na construção.
A área concluída chegou a 232,71 milhões de metros quadrados, uma queda de 25,1%. As conclusões contabilizam edifícios que atendem aos requisitos para uso e entrega. Para famílias que aguardam um imóvel pronto, esse indicador representa uma etapa diferente do ciclo imobiliário em relação ao lançamento de um novo projeto.
A longa retração após o boom da construção
A comparação histórica da Ursa mostra uma contração em várias etapas do desenvolvimento imobiliário. A área em construção caiu 32% desde 2021, enquanto as conclusões recuaram cerca de 40% em relação aos níveis de 2023.
O retorno da China a volumes de construção comparáveis aos de 2002 ocorre em circunstâncias muito diferentes. Naquele ano, o país começava uma grande expansão da construção após ingressar na Organização Mundial do Comércio. O mercado atual registra seis anos consecutivos de queda no início de obras.
Os principais marcos mostram como a desaceleração avançou pela carteira de obras:
- 2002: O início de obras estava em níveis comparáveis aos registrados após a recente queda, segundo a Ursa.
- 2019: O início anual de obras somou 2,27 bilhões de metros quadrados, referência para a queda de 74% calculada pela Ursa.
- 2021: Ano de referência para a queda posterior de 32% na área em construção.
- 2023: Ano de referência para o recuo de cerca de 40% nas conclusões.
- 2025: O início anual de obras caiu para 588 milhões de metros quadrados.
- Janeiro a setembro de 2026: O início de obras somou 340,31 milhões de metros quadrados, uma queda de 24,9% em relação ao mesmo período de 2025.
Menos novos projetos reduzem o volume de obras que entra nas etapas futuras da construção. Ao mesmo tempo, a queda nas conclusões mostra que a fraqueza também atinge a etapa final da carteira, quando os edifícios ficam prontos para ocupação.
Investimentos e recursos para incorporadoras seguem em queda
Os investimentos em desenvolvimento imobiliário somaram 5,3364 trilhões de yuans nos primeiros nove meses de 2026, uma queda de 20,6%. Os investimentos residenciais responderam por 4,1125 trilhões de yuans e recuaram 20,5%. A medida de investimento do órgão inclui gastos com edifícios, desenvolvimento de terrenos, aquisição de terrenos e atividades relacionadas.
O ritmo de queda se intensificou após julho. Os investimentos haviam recuado 19,2% nos primeiros sete meses, enquanto os recursos disponíveis para as incorporadoras caíram 20,3%. Em setembro, a retração desses recursos havia aumentado para 21,6%, deixando as incorporadoras com 5,6813 trilhões de yuans.
Os empréstimos domésticos às incorporadoras caíram 33,1%, para 762,4 bilhões de yuans, de janeiro a setembro. Os recursos captados pelas próprias incorporadoras recuaram 21,4%, para 2,0572 trilhões de yuans. Depósitos e pagamentos antecipados de compradores caíram 14,8%, para 1,7982 trilhão de yuans, enquanto os recursos provenientes de hipotecas individuais recuaram 22,1%, para 767,8 bilhões de yuans.
Assim, as incorporadoras enfrentaram uma redução simultânea de receitas de várias fontes. Vendas menores reduzem o dinheiro recebido dos clientes, enquanto a queda nos empréstimos limita outra fonte de recursos para a construção. Os dados ajudam a explicar por que uma carteira menor de novos projetos veio acompanhada de menos investimentos.
Compradores estão migrando para imóveis usados
As vendas de imóveis comerciais novos abrangeram 564,83 milhões de metros quadrados de janeiro a setembro, uma queda de 13,2%. O valor dos contratos recuou 13,9%, para 5,3799 trilhões de yuans. A área de vendas residenciais caiu 13,8%, enquanto o valor dessas vendas recuou 13,7%.
Os imóveis usados seguiram na direção oposta. Dados do Ministério da Habitação e do Desenvolvimento Urbano e Rural indicam que a área abrangida por contratos de revenda registrados on-line foi de 617,46 milhões de metros quadrados, alta de 10,7%. O total superou em 52,63 milhões de metros quadrados, ou cerca de 9,3%, a área vendida de imóveis comerciais novos.
O dado sobre revendas aparece no comunicado do órgão de janeiro a setembro. A nota 6 identifica o ministério como fonte dos dados e define a medida como a área total abrangida por contratos de transação on-line de imóveis usados em áreas urbanas durante o período de referência.
As duas medidas acompanham partes diferentes do mercado. As revendas transferem imóveis existentes entre proprietários, enquanto as vendas de imóveis novos geram receitas para as incorporadoras. Assim, pode haver mais transações de casas usadas ao mesmo tempo que diminuem os recursos das empresas que constroem novos imóveis.
O estoque de imóveis comerciais concluídos e não vendidos somava 748,25 milhões de metros quadrados no fim de setembro, uma queda de 1,5% em relação ao ano anterior. Desse total, os imóveis disponíveis para venda havia menos de três anos ocupavam 541,97 milhões de metros quadrados, uma redução de 5%. O órgão define esse estoque como a área concluída disponível para venda ou aluguel.
Desaceleração atinge todas as principais regiões
Os dados regionais do órgão para o período de janeiro a julho mostram queda nos investimentos em desenvolvimento imobiliário no leste, centro, oeste e nordeste da China. A região leste, que inclui Pequim, Xangai, Guangdong e várias províncias costeiras, respondeu por 2,5485 trilhões de yuans, cerca de 59% dos investimentos imobiliários nacionais.
Os investimentos no leste caíram 19,7%. A China central registrou uma queda de 20%, para 840,9 bilhões de yuans, enquanto os investimentos no oeste recuaram 15,9%, para 835,5 bilhões de yuans. O nordeste da China teve a contração percentual mais acentuada, de 29,7%, com investimentos de 76 bilhões de yuans.
As vendas de imóveis comerciais novos também caíram nas quatro regiões. A área de vendas recuou 11,2% no leste, 11,5% na China central e 12% no oeste. No nordeste, a queda foi maior, de 21,5%, acompanhada por um recuo de 23,8% no valor das vendas.
Os dados regionais contextualizam a desaceleração nacional: a fraqueza vai dos maiores mercados de investimento costeiros ao mercado muito menor do nordeste. O oeste da China teve a menor queda nos investimentos entre as quatro regiões, embora os gastos ainda tenham recuado quase um sexto.
Por que os embarques de minério de ferro ainda crescem
Historicamente, a construção de imóveis foi uma importante fonte de demanda por aço na China. O minério de ferro fornece o ferro usado na produção convencional de aço, enquanto o carvão metalúrgico é transformado em coque, que ajuda a remover o oxigênio do minério e fornece calor nos altos-fornos.
A queda na atividade de construção pressiona essa cadeia de demanda. Ainda assim, a Ursa aponta a maior dependência do minério importado, o acúmulo de estoques e as mudanças nos padrões comerciais como fatores que explicam o aumento de 4,1% nas importações chinesas de minério de ferro nos primeiros nove meses de 2026.
Cargas importadas podem ser armazenadas antes do consumo, e uma participação maior do abastecimento externo pode sustentar o comércio marítimo mesmo quando um grande consumidor de aço está em contração. Portanto, a demanda por transporte marítimo também reage às decisões de compra e de origem das cargas, além da atividade nos canteiros de obras.
Dionysios Tsilioris, pesquisador da Ursa Shipbrokers, afirmou que a relação histórica entre o início de obras imobiliárias na China e os ganhos de navios da classe capesize havia enfraquecido consideravelmente. Ele descreveu a retração imobiliária como parte de uma mudança econômica mais ampla:
"A queda na construção imobiliária é um sintoma mais amplo de uma economia chinesa em transformação, sobretudo no período pós-covid, que está deixando para trás um modelo fortemente centrado em estímulos fiscais e infraestrutura e avançando para outro mais voltado ao consumo e aos serviços", disse Tsilioris.
Navios da classe capesize são grandes graneleiros usados com frequência para transportar minério de ferro e carvão. Seus ganhos dependem do volume de carga a ser transportado, da duração das viagens e da quantidade de navios disponíveis.
Guiné muda o cálculo das distâncias
No Maritime CEO Forum, em Mônaco, Milena Pappas, da Star Bulk, destacou o crescimento das exportações de bauxita da Guiné e da produção de minério de ferro de Simandou como fatores que ampliam a duração das viagens. A bauxita é o principal minério usado na produção de alumínio, oferecendo ao mercado marítimo outro fluxo de comércio mineral além da cadeia de abastecimento do aço.
A principal medida é a tonelada-milha: o peso da carga multiplicado pela distância percorrida. Transportar o mesmo peso de minério por uma rota mais longa gera mais trabalho de transporte e mantém o navio ocupado por mais tempo. Isso pode sustentar a demanda por embarcações sem um aumento equivalente no volume de material consumido.
Lars-Christian Svensen, diretor-executivo da Himalaya Shipping e da Bruton, apontou esse mecanismo ao descrever as perspectivas do mercado:
"Esta é uma história de tonelada-milha. Você acabou de ver o começo", disse Svensen.
John Michael Radziwill, presidente do conselho da CTM, sugeriu no fórum que o transporte de granéis sólidos estava prestes a viver uma "alta de fretes que acontece uma vez por geração". Sua perspectiva reflete o otimismo entre armadores que esperam que mudanças nas rotas minerais sustentem os ganhos com fretes.
Duas forças estão puxando o mercado em direções diferentes
Os dados do setor imobiliário chinês e o otimismo do setor marítimo descrevem partes diferentes da mesma cadeia de abastecimento. As incorporadoras estão iniciando menos obras, gastando menos e recebendo menos recursos. Os armadores ainda podem se beneficiar quando compradores chineses importam uma parcela maior do minério ou obtêm cargas de fornecedores mais distantes.
As pressões também atuam em prazos diferentes. Uma obra iniciada entra numa carteira de projetos que pode levar anos para ser concluída. Um embarque importado gera trabalho de transporte imediato, mesmo que o minério seja armazenado após o desembarque. Assim, os ganhos com fretes podem melhorar em um período de queda da atividade imobiliária.
Ainda não se sabe por quanto tempo viagens mais longas e mudanças nos padrões de abastecimento poderão compensar a demanda mais fraca da construção. Os dados não indicam quando haverá uma recuperação no início de obras imobiliárias, e os comentários dos executivos do setor marítimo não apontam uma data certa para uma alta sustentada dos fretes.
Para os fornecedores de aço, o principal fator continua sendo a forte redução da carteira de obras da China. Para os armadores de navios capesize, a atenção também se voltou para a origem das cargas e o tempo que os navios passam transportando-as. O aumento das importações de minério de ferro em paralelo à queda no início de obras resume essa divergência.
Principais pontos
- O início de obras imobiliárias na China caiu 24,9%, para 340,31 milhões de metros quadrados, de janeiro a setembro de 2026.
- A Ursa calcula em 74% a queda no início anual de obras desde 2019, o que levou a atividade de volta a níveis comparáveis aos de 2002.
- Os investimentos imobiliários caíram 20,6%, enquanto os recursos disponíveis para as incorporadoras recuaram 21,6% nos primeiros nove meses.
- A área de vendas de imóveis novos caiu 13,2%, enquanto a área abrangida por contratos de revenda aumentou 10,7%.
- As importações chinesas de minério de ferro cresceram 4,1%, apesar da retração na construção.
- Executivos do setor marítimo esperam que viagens mais longas de transporte de minerais, inclusive a partir da Guiné, sustentem a demanda por graneleiros.