Grandes transações em dinheiro terão fiscalização mais rigorosa com avanço das reformas de crédito
A Tailândia planeja adotar verificações mais rigorosas para grandes transações em dinheiro, criar uma nova licença para serviços de compre agora, pague depois e estabelecer regras para tokens digitais vinculados ao baht, enquanto o Banco da Tailândia amplia seus esforços para apoiar pessoas endividadas e reforçar a supervisão financeira.
Conteúdo
- Grandes transações em dinheiro terão fiscalização mais rigorosa com avanço das reformas de crédito
- O que muda nas agências bancárias em 1º de novembro?
- Pagamentos em dinheiro por ouro e casas de câmbio terão fiscalização mais rigorosa
- Serviços de compre agora, pague depois passarão a exigir licença de crédito
- Supervisão de empresas financeiras não bancárias terá uma única estrutura de gestão
- Medidas para o endividamento das famílias já alcançam centenas de milhares de contas
- Pequenas empresas terão uma plataforma proposta para acessar crédito
- Regras para stablecoins lastreadas em baht estão previstas para março
- Por que o governador defende a manutenção dos juros em 1%
- A implementação se estenderá por cinco meses
- Principais pontos
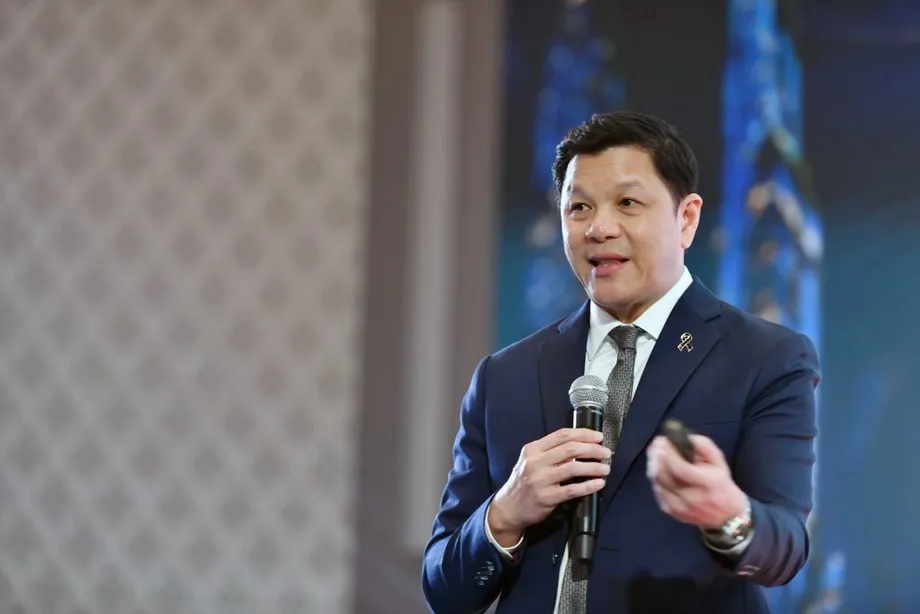
O governador Vitai Ratanakorn apresentou o programa em 29 de outubro de 2026, durante o evento Governor Connect. As medidas previstas entre novembro de 2026 e março de 2027 incluem fiscalização de compras e vendas de ouro em dinheiro acima de 10 milhões de baht, limites propostos de 20 mil baht para crédito parcelado e uma plataforma central que conectará pequenas empresas a credores.
O roteiro mais amplo do banco central reúne nove medidas e frentes de trabalho. As prioridades para 2027 são o endividamento das famílias, o acesso ao crédito para pequenas e médias empresas (PMEs) e o reforço da supervisão de empresas financeiras que não pertencem ao setor bancário.
Uma mudança mais imediata entra em vigor em 1º de novembro de 2026. A Notificação nº 57/2569 do Banco da Tailândia determina uma fiscalização mais rigorosa de depósitos em dinheiro que totalizem pelo menos 5 milhões de baht em um dia nas agências bancárias, além de outras transações abrangidas pelas regras. Os bancos perguntarão a origem e a finalidade do dinheiro, e poderão exigir documentos comprobatórios conforme o risco associado ao cliente.
O programa combina duas tarefas que podem apontar em direções diferentes: facilitar o acesso a serviços financeiros legítimos e dificultar a ocultação de movimentações suspeitas de dinheiro. Para as famílias, as mudanças mais diretas dizem respeito ao pagamento de dívidas, às compras parceladas e às informações de crédito. Para as empresas, envolvem pedidos de empréstimo, tarifas de serviços financeiros e os documentos necessários para movimentar grandes quantias em dinheiro.
O que muda nas agências bancárias em 1º de novembro?
A Notificação nº 57/2569 exige que as instituições financeiras realizem diligência reforçada, conhecida pela sigla em inglês EDD, em transações que atendam aos critérios estabelecidos. Em termos simples, isso significa verificar com mais atenção quem é o cliente, de onde veio o dinheiro e por que ele está sendo movimentado.
O limite de 5 milhões de baht se aplica a depósitos em dinheiro acumulados no mesmo dia. As regras abrangem transações realizadas em agências, enquanto os canais de serviços bancários eletrônicos não estão sujeitos a essa estrutura específica para operações em agências.
O escopo ampliado também inclui depósitos de cheques ou ordens de pagamento, trocas de cédulas de baht, recebimento de dinheiro para emissão de cheques ou ordens de pagamento, operações com moeda estrangeira e pagamentos de prêmios de seguros, produtos de investimento e derivativos financeiros. Derivativos são contratos cujo valor depende de outro ativo, preço ou indicador financeiro.
Os bancos devem ajustar as verificações ao risco de cada cliente. Assim, um cliente que faça um pagamento elevado legítimo talvez precise explicar sua finalidade ou apresentar documentos que comprovem a transação. Vitai afirmou que as instituições devem comunicar atividades incomuns ao banco central e prestar assistência rápida e justa aos clientes afetados pelas verificações.
As regras fazem parte dos esforços da Tailândia para impedir que instituições financeiras sejam usadas como canais para recursos ilícitos. O banco central relaciona esse trabalho ao Bangkok Blueprint for Fraud-Resilient Financial Services, que promoveu junto com o Fundo Monetário Internacional e o Grupo Banco Mundial.
Pagamentos em dinheiro por ouro e casas de câmbio terão fiscalização mais rigorosa
O Banco da Tailândia espera anunciar, em novembro de 2026, uma medida para regulamentar grandes compras e vendas de ouro em dinheiro. A proposta é exigir transferências ou pagamentos com cheque para transações acima de 10 milhões de baht, criando um registro de pagamento que possa ser verificado com mais facilidade do que uma entrega de cédulas.
A proposta para o ouro vem acompanhada de planos para elevar os padrões das casas de câmbio. Essas empresas estariam sujeitas a exigências mais rigorosas de verificação de clientes, comunicação de informações e controles contra a lavagem de dinheiro, processo que dá aparência de legitimidade a recursos obtidos ilegalmente.
O banco central afirma que controles anteriores para transações em dinheiro de pelo menos 5 milhões de baht foram seguidos por uma queda de mais de 57% no valor dos saques em dinheiro, na comparação com janeiro de 2026. As transações envolvendo saques de pelo menos dois quilos de ouro por dia caíram mais de 85% em relação ao nível de comparação do mesmo mês.
Esses números descrevem a atividade de saques, enquanto a regra que entra em vigor em 1º de novembro estabelece exigências para depósitos e uma gama mais ampla de transações em agências. Em conjunto, as medidas ampliam a fiscalização de diferentes formas pelas quais grandes quantias de dinheiro ou ouro podem circular pelo sistema financeiro.
Serviços de compre agora, pague depois passarão a exigir licença de crédito
O compre agora, pague depois, frequentemente chamado pela sigla em inglês BNPL, permite que o cliente receba bens ou serviços imediatamente e pague o custo em parcelas. A estrutura proposta na Tailândia enquadraria essa modalidade de empréstimo em uma nova licença para crédito destinado à compra de bens e serviços por meio de plataformas digitais.
A proposta estabelece um limite de crédito de 20 mil baht, prazo máximo de pagamento de seis meses e teto de juros de 15%. O banco central espera que cerca de sete empresas solicitem licenças.
A estrutura estava em consulta pública quando Vitai apresentou os planos, e o anúncio é esperado para dezembro de 2026. A consulta permite que empresas e outras partes interessadas enviem comentários antes de o órgão regulador concluir as regras.
Para quem compra, a questão prática é que dividir uma compra em vários pagamentos ainda gera uma dívida. Os limites propostos estabeleceriam parâmetros para o valor tomado, o prazo de pagamento e os juros cobrados. Para os provedores, uma licença específica incluiria a atividade em uma estrutura de supervisão mais claramente definida.
Supervisão de empresas financeiras não bancárias terá uma única estrutura de gestão
O banco central planeja reunir a supervisão de empresas financeiras não bancárias em uma única estrutura de gestão. Antes, a fiscalização estava distribuída entre várias unidades, e o alcance das inspeções era limitado.
Entre as empresas abrangidas estão prestadoras de empréstimos pessoais e cartões de crédito, credoras de nanofinanças, serviços de aceitação de pagamentos, carteiras eletrônicas, empresas de câmbio e de transferência internacional de dinheiro e gestoras de ativos. Nanofinanças envolvem empréstimos de pequeno valor, enquanto gestoras de ativos administram bens como dívidas inadimplentes compradas de credores.
As empresas de crédito e pagamento serão priorizadas. Vitai afirmou que o setor cresceu em tamanho, volume de empréstimos e complexidade dos negócios, o que aumenta a necessidade de uma fiscalização mais rigorosa.
O Banco da Tailândia pretende usar dados e inteligência artificial para ajudar a priorizar inspeções entre milhares de operadores, considerando seu porte e seu impacto potencial. Entre as prioridades de proteção ao consumidor estão juros ou tarifas acima dos limites legais e a cobrança de juros sobre juros não pagos.
Para quem toma empréstimos, essa última prática pode fazer o saldo devedor crescer mais rapidamente, pois as novas cobranças incidem tanto sobre os juros anteriores não pagos quanto sobre o valor original do empréstimo. A abordagem de supervisão planejada busca identificar práticas de cobrança injustas em um grupo muito mais amplo de provedores.
Medidas para o endividamento das famílias já alcançam centenas de milhares de contas
O Banco da Tailândia afirma que seu programa de renegociação de dívidas, cujo nome em tailandês pode ser traduzido como Quite as dívidas rapidamente, siga em frente, ajudou mais de 182 mil contas de pessoas físicas com dívidas inadimplentes, diante da meta de 200 mil contas. Em geral, uma dívida inadimplente é aquela cujo pagamento está seriamente atrasado.
O total informado corresponde a mais de 91% da meta, restando menos de 18 mil contas para alcançá-la. Os números contabilizam contas; portanto, o alcance do programa é expresso em dívidas atendidas, e não em um número declarado de pessoas endividadas.
O banco central também manteve em 8% o pagamento mínimo das faturas de cartão de crédito, afirmando que isso preserva a liquidez de cerca de 2 milhões de contas. Nesse contexto, liquidez é o dinheiro disponível para que as pessoas endividadas cubram despesas imediatas.
Um pagamento mínimo exigido menor pode aliviar a pressão sobre o orçamento familiar no mês corrente, embora o saldo restante ainda precise ser pago nos termos aplicáveis. A renegociação de dívidas e o alívio no pagamento mínimo tratam de problemas diferentes: uma ajuda a lidar com empréstimos já em situação crítica, enquanto o outro reduz a pressão imediata dos pagamentos.
Vitai relacionou o papel econômico mais amplo do banco central à ligação entre a renda baixa das famílias, os pagamentos em atraso e a redução dos gastos. Quando as famílias têm menos dinheiro, podem ter dificuldade para pagar dívidas e comprar bens, aumentando a pressão sobre empresas e empregos.
Pequenas empresas terão uma plataforma proposta para acessar crédito
O SMEs Credit Portal planejado será uma plataforma central para conectar empresários a credores. O banco central espera implementá-lo entre dezembro de 2026 e janeiro de 2027, com janeiro indicado como o mês previsto para o anúncio no roteiro mais amplo.
A plataforma busca facilitar o processo de conexão entre solicitantes e credores. Outros programas abordam a capacidade de concessão de empréstimos e a forma como as finanças de uma empresa são avaliadas.
O Banco da Tailândia afirma que o SMEs Credit Boost gerou mais de 80 bilhões de baht em empréstimos. O SMEs Secure Plus apoia a liquidez ao permitir que outras garantias sejam consideradas junto com o fluxo de caixa quando os credores avaliam uma empresa.
Fluxo de caixa é o dinheiro que entra e sai de uma empresa. Considerá-lo junto com as garantias permite que o credor avalie como a empresa obtém recursos e paga suas despesas, além dos bens que pode oferecer como respaldo para um empréstimo.
O banco central também afirma que a redução de 19 tarifas de serviços financeiros gera uma economia anual de cerca de 8 bilhões de baht para clientes pessoas físicas e PMEs. Para empresas com margens apertadas, o programa combina, portanto, esforços para obter financiamento com custos menores pelo uso de serviços financeiros.
Regras para stablecoins lastreadas em baht estão previstas para março
O Banco da Tailândia espera introduzir em março de 2027 uma estrutura para stablecoins lastreadas em baht. Stablecoin é um token digital projetado para manter valor vinculado a um ativo de referência, neste caso a moeda tailandesa.
A taxa de referência proposta é de um token para um baht. A estrutura distinguiria entre empresas que emitem os tokens e empresas que oferecem carteiras digitais usadas para armazená-los ou transferi-los.
O banco central poderá inicialmente limitar a dois o número de emissores. Manter os emissores e os provedores de carteiras em categorias separadas definiria a supervisão conforme o papel desempenhado por cada empresa: criar os tokens ou oferecer o serviço pelo qual os clientes os utilizam.
As condições finais para obtenção de licença e os detalhes de implementação ainda não foram especificados. Março de 2027 é a data prevista para a estrutura, enquanto o limite inicial de dois emissores permanece em avaliação.
Por que o governador defende a manutenção dos juros em 1%
Vitai afirmou que manter a taxa básica de juros em 1% continua sendo adequado diante da recuperação lenta e da inflação relativamente baixa na Tailândia. O Banco da Tailândia diz ter reduzido a taxa duas vezes no ano anterior, de 1,50% para 1,00%, uma queda de 0,50 ponto percentual.
A taxa básica de juros ajuda a influenciar as taxas de empréstimos e de poupança em toda a economia. Taxas mais baixas podem reduzir os custos de financiamento, mas seu efeito depende, em parte, da disposição dos credores para emprestar e da capacidade das famílias e empresas de assumir dívidas adicionais.
O governador reconheceu que manter os juros baixos por muito tempo tem custos. Ele apontou o acúmulo de riscos financeiros estruturais, os retornos menores para quem poupa e o acesso desigual ao crédito.
Vitai também afirmou que a diferença entre as taxas de juros da Tailândia e as de outros países era apenas um dos fatores considerados nas decisões de política monetária. A Tailândia adota um regime de câmbio flexível, que permite ao baht se ajustar às mudanças nas condições econômicas, enquanto o banco central busca reduzir a volatilidade excessiva da moeda.
Uma revisão da política poderá ocorrer se a economia se recuperar o suficiente para gerar pressão inflacionária ou se a inflação em meados de 2027 não cair como esperado. O governador apontou a alta dos preços globais do petróleo e a redução dos subsídios governamentais aos combustíveis como possíveis motivos para as pressões sobre os preços durarem mais do que o previsto.
A implementação se estenderá por cinco meses
O programa será implementado em várias etapas, e algumas medidas ainda dependem de anúncios ou dos resultados de consultas. As datas apresentadas pelo banco central colocam as verificações de transações em dinheiro nas agências no início do cronograma e a supervisão de stablecoins perto do fim da implementação planejada.
- 29 de outubro de 2026: Vitai apresenta o programa de reformas financeiras e as prioridades do banco central para 2027.
- 1º de novembro de 2026: Entra em vigor a Notificação nº 57/2569 para transações abrangidas realizadas em agências.
- Novembro de 2026: É esperado um anúncio sobre grandes compras e vendas de ouro em dinheiro.
- Dezembro de 2026: São esperados anúncios sobre a supervisão do BNPL e a redução dos custos de consulta aos serviços de proteção ao crédito.
- Dezembro de 2026 a janeiro de 2027: É esperada a implementação do SMEs Credit Portal.
- Março de 2027: É esperada a estrutura para stablecoins lastreadas em baht.
A medida sobre informações de crédito permitiria que as pessoas consultassem gratuitamente seus próprios registros de crédito duas vezes. Um registro de crédito mostra o histórico de empréstimos e pagamentos de uma pessoa, ajudando credores a avaliar solicitações e permitindo que os tomadores de empréstimo revisem as informações usadas nas decisões de crédito.
O programa conjunto vai além de mudanças na taxa básica de juros. Seu foco prático está na gestão das dívidas, no acesso das pequenas empresas a financiamentos, no tratamento dispensado pelas empresas financeiras aos clientes e na verificação de grandes movimentações de dinheiro pelas instituições.
Principais pontos
- O banco central da Tailândia combina o reforço da supervisão financeira com medidas de apoio a pessoas endividadas e PMEs.
- A partir de 1º de novembro de 2026, transações abrangidas realizadas em agências estarão sujeitas a verificações mais rigorosas de clientes, incluindo depósitos em dinheiro que totalizem pelo menos 5 milhões de baht em um dia.
- A licença proposta para o BNPL inclui limite de crédito de 20 mil baht, pagamento em até seis meses e teto de juros de 15%.
- A supervisão de empresas não bancárias será reunida em uma única estrutura de gestão, com prioridade para serviços de crédito e pagamento.
- A assistência para renegociação de dívidas já alcançou mais de 182 mil contas, enquanto o SMEs Credit Boost gerou mais de 80 bilhões de baht em empréstimos.
- A plataforma de crédito é esperada entre dezembro de 2026 e janeiro de 2027, seguida por uma estrutura para stablecoins lastreadas em baht em março.
- Vitai defende a manutenção da taxa básica em 1%, com possibilidade de revisão caso as condições de crescimento ou inflação mudem.