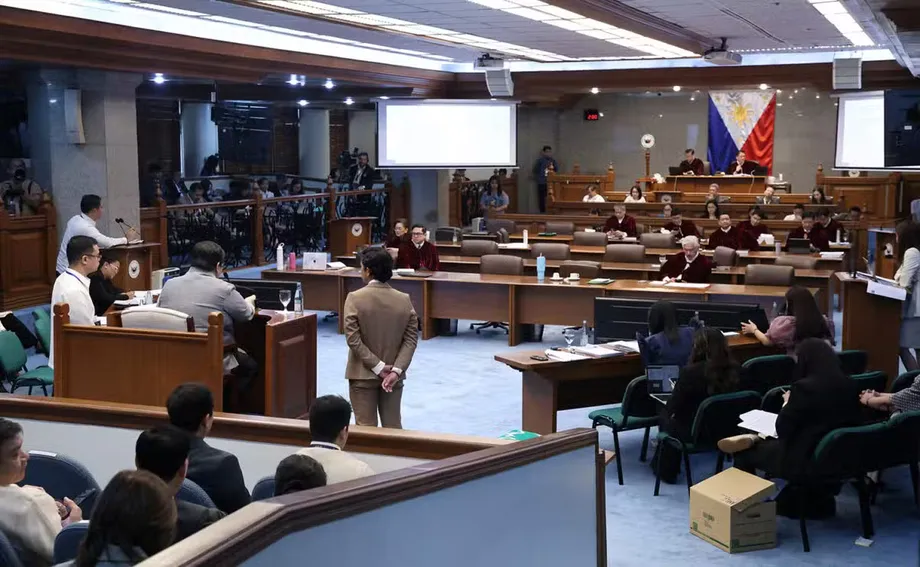
Rastro financeiro de P4,4 bilhões entra no processo de impeachment
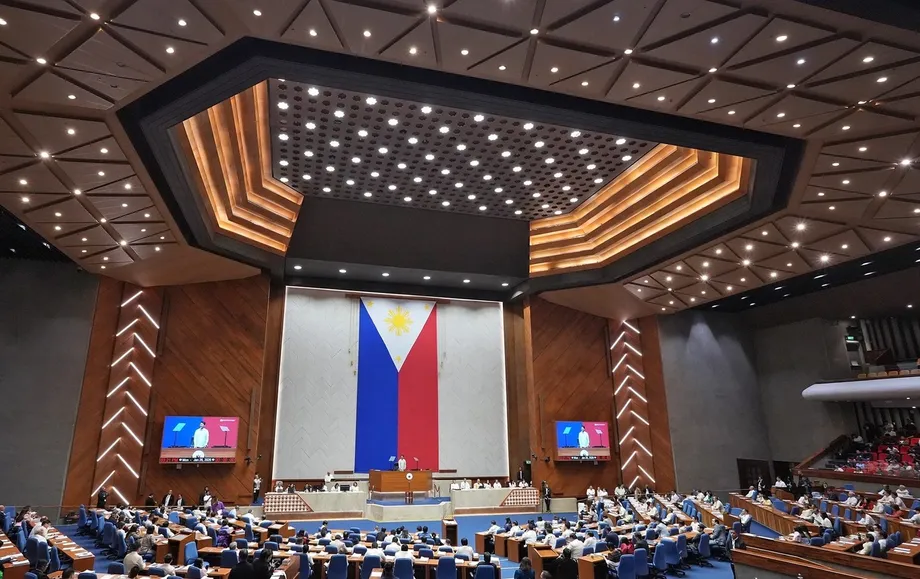
O tribunal de impeachment do Senado autorizou depoimentos sobre transações reportadas no valor de P4,4 bilhões envolvendo a vice-presidente Sara Duterte e seu marido, o advogado Manases Carpio, dando início a uma análise financeira que agora inclui relatórios bancários corrigidos, compras de seguros, remessas corporativas e registros fiscais.
Conteúdo
- Rastro financeiro de P4,4 bilhões entra no processo de impeachment
- Por que o tribunal permitiu o acesso a registros confidenciais
- A correção bancária por trás do total menor
- O que os relatórios de transações cobertas e suspeitas realmente mostram
- Contas antigas e a controvérsia dos cheques administrativos
- Saques em dinheiro e a questão das declarações
- Remessas da Cale88 e investigação sobre a China
- Depoimento fiscal acrescenta provas sobre renda e titularidade
- Saldos bancários e resposta de Carpio
- Calendário e decisões ainda pendentes
- Principais pontos
Na audiência de 5 de outubro de 2026, 33º dia do julgamento, o diretor-executivo do secretariado do Conselho Antilavagem de Dinheiro, Ronel Buenaventura, descreveu registros que cobrem o período de 2007 a 2025. A apresentação citou 666 relatórios de transações cobertas e 55 relatórios de transações suspeitas, após a exclusão de registros sobrepostos.
O valor de P4,4 bilhões é um total agregado de transações reportadas, não uma conclusão de que o casal possuía P4,4 bilhões, recebeu essa quantia como renda ou a manteve de uma só vez. Também não é uma soma adicional a ser acrescentada às transações individuais discutidas no tribunal. Transferências entre contas e movimentações repetidas dos mesmos fundos podem contribuir para os totais de transações sem aumentar a riqueza na mesma proporção.
As provas fazem parte do Artigo II do processo de impeachment, que alega riqueza incompatível com a renda legal e divulgação incompleta de ativos, passivos e patrimônio líquido, inclusive nas declarações de Duterte referentes a 2022, 2023 e 2024. Duterte negou irregularidades e classificou as acusações como politicamente motivadas.
Em audiências posteriores, representantes de bancos e um funcionário do Bureau of Internal Revenue depuseram perante o tribunal. Seus depoimentos apresentaram saldos de contas, valores de renda e detalhes de uma controversa transferência de ações corporativas, ao mesmo tempo que expuseram os limites do que os registros do Conselho Antilavagem de Dinheiro, por si só, podem comprovar.
A questão central, portanto, é mais específica do que comparar um grande total de transações com um salário do governo: determinar quem era dono dos fundos ou os controlava, de onde vieram, quais ativos permaneceram nas datas relevantes para as declarações e se esses ativos foram devidamente informados.
Por que o tribunal permitiu o acesso a registros confidenciais
O advogado de defesa Mark Vinluan pediu que o depoimento de Buenaventura fosse excluído com base na Seção 8-A da Lei Antilavagem de Dinheiro, argumentando que as exigências de confidencialidade não previam exceção para processos de impeachment.
O presidente do tribunal, Francis "Chiz" Escudero, rejeitou o argumento de que os relatórios estariam totalmente fora do alcance de intimações judiciais. Ele distinguiu a proteção contra divulgação não autorizada do cumprimento de uma ordem judicial legítima.
Escudero explicou a interpretação do tribunal sobre a disposição de confidencialidade:
A disposição, portanto, regula a forma e as condições da divulgação. Ela não impõe silêncio absoluto em todas as circunstâncias.
Ele limitou o depoimento a registros relevantes e intimados e disse que trechos poderiam ser ouvidos em sessão fechada, se necessário. A defesa manteve o direito de contestar provas específicas. Escudero também rejeitou a alegação de que Buenaventura necessariamente estaria sujeito a responsabilidade criminal por cumprir a ordem do tribunal.
A controvérsia também envolveu contas em moeda estrangeira. A senadora Imee Marcos argumentou que essas contas haviam sido excluídas em processos de impeachment anteriores. Escudero, por sua vez, citou o caso Republic v. Sandiganbayan e o processo de impeachment de Corona, em 2012, para justificar a admissão de depoimentos sobre relatórios do Conselho Antilavagem de Dinheiro com transações em moeda estrangeira.
A decisão distinguiu relatórios já existentes e legalmente mantidos pelo Conselho Antilavagem de Dinheiro de uma nova ordem que obrigasse um banco a revelar depósitos de clientes em moeda estrangeira. Ainda assim, as senadoras Pia Cayetano e Imee Marcos questionaram se o tribunal estava introduzindo na lei uma exceção para processos de impeachment que não constava expressamente no texto.
O tribunal também permitiu que documentos do Conselho Antilavagem de Dinheiro fossem exibidos na transmissão ao vivo do Senado, apesar das marcações de confidencialidade. A autorização gerou uma objeção separada da defesa sobre a exposição pública, tornando o alcance da divulgação uma questão contestada, além da possibilidade de admissão dos registros.
A correção bancária por trás do total menor
O valor de P4,4 bilhões substituiu uma estimativa anterior de cerca de P6,7 bilhões apresentada à Câmara dos Deputados. Buenaventura atribuiu a mudança, em parte, a relatórios corrigidos do Bank of the Philippine Islands. Ele também apontou diferenças no alcance das intimações e das instituições que apresentaram relatórios.
Em uma carta de 6 de abril de 2026, o BPI pediu ao Conselho Antilavagem de Dinheiro que excluísse 13 relatórios de transações cobertas envolvendo Carpio, pois um erro em um aplicativo de origem havia produzido valores incorretos. Um registro legível, originalmente lançado em cerca de P269 milhões, foi corrigido para P300 mil. Outros valores corrigidos também ficaram abaixo do limite de comunicação de P500 mil.
Buenaventura disse que o Conselho Antilavagem de Dinheiro validou e aceitou a correção antes de apresentar seus registros ao tribunal de impeachment em 30 de julho. A redução reportada, de cerca de P6,7 bilhões para P4,4 bilhões, é de aproximadamente P2,3 bilhões, embora o depoimento não tenha atribuído toda essa diferença exclusivamente ao erro de software.
O senador Tito Sotto questionou como uma falha no sistema de comunicação poderia transformar valores na faixa de P2 milhões em bilhões. Buenaventura disse não se lembrar de outra correção de dimensão comparável desde que assumiu o cargo, em abril. Niña Aguilar, funcionária do Metrobank, afirmou que não havia encontrado erro semelhante durante seu período no banco. Marwin Galvez, testemunha do BPI que compareceu para explicar registros de contas, e não a tecnologia de comunicação, não soube identificar a causa da falha.
Paolo Panelo, porta-voz de Duterte, argumentou que a correção demonstrava o risco de tratar dados brutos de comunicação como prova verificada de riqueza. A acusação sustentou que, mesmo após a correção, restava um total substancial de transações. Ambas as posições tornam central a verificação dos registros subjacentes.
O que os relatórios de transações cobertas e suspeitas realmente mostram
Um relatório de transação coberta, ou CTR, em geral registra uma transação em dinheiro superior a P500 mil realizada em um dia bancário, segundo as regras descritas nas audiências. O limite de comunicação não comprova, por si só, irregularidade. Um relatório de transação suspeita, ou STR, pode ser apresentado independentemente do valor quando uma instituição identifica sinais de alerta específicos.
As contagens individuais apresentadas foram de 373 CTRs e 34 STRs envolvendo Duterte, e 363 CTRs e 30 STRs envolvendo Carpio. Setenta CTRs sobrepostos explicam por que o total combinado de relatórios de transações cobertas foi de 666, e não 736. As contagens individuais de STRs somam 64, enquanto a apresentação agregada citou 55. O depoimento reportado não esclarece por completo essa diferença.
Vinluan também contestou a decisão de somar as transações. Buenaventura reconheceu que o tribunal não havia instruído especificamente o Conselho Antilavagem de Dinheiro a preparar totais agregados ou resumos em tabelas. Ele disse que esses resumos foram elaborados em conexão com a intimação de 21 de julho e um pedido de 29 de setembro feito pela promotora da Câmara, Gerville Luistro.
Os relatos divergem ligeiramente sobre a distribuição dos P4,4 bilhões. Uma versão aponta P1,63 bilhão em entradas, P1,3 bilhão em saídas e P1,4 bilhão sem direção determinada. Outra informa P1,63 bilhão, P1,31 bilhão e P1,46 bilhão, respectivamente, valores que somam P4,4 bilhões. Buenaventura disse que informações incompletas ou ambíguas sobre remetentes e beneficiários impediram a classificação confiável de algumas transações, em sua maioria anteriores a 2014.
Bancos e seguradoras citaram alegações de corrupção, tráfico de drogas e uso indevido de recursos públicos em alguns STRs. Entre eles estavam transações de seguros em julho e novembro de 2019, um relatório do Philippine Savings Bank datado de 1º de agosto de 2024 e um relatório da BDO Life datado de 5 de dezembro de 2024. Alguns tiveram notícias como motivo para suspeita, não como prova estabelecida de conduta criminosa.
Mais tarde, Aguilar descreveu o processo do Metrobank como envolvendo verificações adicionais e aprovação interna antes do envio dos relatórios. Buenaventura reconheceu que não tinha conhecimento pessoal que comprovasse que Duterte havia acumulado riqueza sem explicação. Seu depoimento tratou dos registros mantidos pelo Conselho Antilavagem de Dinheiro.
Contas antigas e a controvérsia dos cheques administrativos
O BPI confirmou um depósito a prazo conjunto de Rodrigo e Sara Duterte, aberto em 22 de janeiro de 2010 com P40,65 milhões. Ele foi renovado 12 vezes e chegou a cerca de P41,72 milhões. O depoimento do banco também identificou três cheques administrativos de P41.721.035,62 cada, datados de 19 de abril e 17 de outubro de 2012 e 7 de outubro de 2013, pagáveis a Rodrigo Duterte.
Um cheque administrativo é emitido pelo banco contra fundos que recebeu. Galvez explicou que o dinheiro sai da conta do cliente e vai para uma conta de liquidação do banco enquanto o cheque permanece pendente de compensação. Por isso, o valor não aparece no saldo da conta daquele cliente no fim do ano.
Os promotores argumentaram que esse mecanismo, junto com outro depósito a prazo de cerca de P55 milhões convertido em cheque administrativo, poderia ajudar a comprovar ocultação. Galvez disse que não era incomum haver cheques não utilizados e se recusou a inferir ocultação deliberada.
Escudero observou que a assinatura de Sara Duterte não aparecia nos documentos pertinentes à abertura ou ao encerramento do depósito a prazo nem à compra dos cheques. O advogado de defesa Michael Poa disse que ela não se lembrava da conta e não havia participado das transações. A titularidade conjunta da conta e a responsabilidade por cada transação, portanto, são questões distintas que o tribunal deverá avaliar.
O Conselho Antilavagem de Dinheiro também identificou sete transferências entre contas em 28 de março de 2014, totalizando P193,70 milhões em uma versão dos autos e P193,71 milhões em outra. Buenaventura disse que números de referência distintos identificavam transferências separadas dentro do mesmo banco. No entanto, registros separados não demonstram, por si só, que cada transação representou dinheiro recém-adquirido.
Outros registros incluíam uma apólice de investimento em seguro de vida da BPI AIA, no valor de P20 milhões, adquirida em 1º de abril de 2014, e um cheque administrativo de P16.852.782, datado de 30 de maio de 2016, pagável a Samuel C. Uy. Separadamente, um relatório de compartilhamento de informações do Conselho Antilavagem de Dinheiro listou Duterte como beneficiária de cheques no valor de P14,88 milhões, comprados em 2011 e 2012 por Samuel Cang Uy e outras duas pessoas.
Saques em dinheiro e a questão das declarações
Buenaventura identificou seis transações pelas quais Carpio sacou P41 milhões em 6 de agosto de 2024: P23 milhões do BDO e P18 milhões do Philippine National Bank. Os registros também mostraram transações de Duterte em dezembro de 2024, totalizando P10,04 milhões: P2,371 milhões no Landbank em 5 de dezembro e P5,969 milhões no BDO, além de um cheque do Metrobank de P1,7 milhão descontado em 20 de dezembro.
A promotora Mae Divinagracia relacionou os saques ao depoimento de Karen Batu, responsável pelos registros da Ouvidoria, segundo o qual as declarações conjuntas de bens, passivos e patrimônio líquido do casal não informavam dinheiro em espécie nem valores em bancos de 2019 a 2025.
Essa alegação exige atenção às datas das declarações. Um saque comprova que o dinheiro foi movimentado em determinado dia, mas não estabelece quanto permaneceu em espécie, foi gasto ou se transformou em outro ativo até 31 de dezembro. Os registros descritos no tribunal não esclareceram o destino final de todos esses saques.
Depoimento posterior da Receita Federal introduziu um conjunto diferente de documentos. Demonstrações financeiras auditadas informaram dinheiro em espécie e em bancos de P21,23 milhões no fim de 2022, P28,97 milhões em 2023, P15,53 milhões em 2024 e P13,80 milhões em 2025. Esses valores não contradizem automaticamente o depoimento sobre omissões nas declarações de bens, porque se referem a documentos diferentes. Ainda assim, tornam necessária a conciliação entre as declarações.
Remessas da Cale88 e investigação sobre a China
A Cale88 Foods Corp., exportadora de chips de banana ligada a Carpio, recebeu remessas de aproximadamente P319 milhões relacionadas à China e a Hong Kong, segundo o depoimento. Os relatos divergem quanto ao total exato e ao número de registros: um aponta P319,32 milhões em 141 CTRs e três STRs; outro indica P319,33 milhões em 143 relatórios de transações cobertas, sendo 141 referentes à China continental e dois a Hong Kong.
Entre as contrapartes mencionadas estavam a Jinhua Dongxi Trading Co., Ltd. e a China National Township. Buenaventura confirmou que os relatórios de transações suspeitas mencionavam a ausência de obrigação jurídica ou comercial subjacente, propósito ou justificativa econômica. Essa preocupação declarada não é uma decisão judicial de que todas as remessas eram ilegais ou de que o dinheiro pertencia pessoalmente a Duterte.
Em 11 de outubro, o presidente Ferdinand Marcos Jr. confirmou uma investigação do governo sobre alegações apresentadas pelo ex-senador Antonio Trillanes IV. Marcos disse que o Departamento de Defesa Nacional havia respondido porque as alegações poderiam envolver segurança nacional.
Marcos descreveu essa preocupação de forma condicional:
O aspecto mais preocupante disso é o dinheiro chinês. Isso agora se torna uma questão de segurança nacional.
Ele também disse que as autoridades precisavam estabelecer os fatos antes de chegar a conclusões e negou envolvimento em uma suposta campanha para desacreditar Duterte. A investigação não havia estabelecido, nos procedimentos relatados, se as remessas correspondiam a pagamentos legítimos por exportações, financiamento irregular ou outro tipo de operação.
Depoimento fiscal acrescenta provas sobre renda e titularidade
Em 8 de outubro, a funcionária da Receita Federal Anne Loraine Garcia-Marquez testemunhou que Duterte e Carpio receberam juntos P85,34 milhões líquidos de impostos entre 2007 e 2025. A declaração de bens de Duterte referente a 2025 informou patrimônio líquido de P98,66 milhões, uma diferença numérica de P13,32 milhões. Essa comparação, por si só, não determina a existência de riqueza sem explicação sem que sejam estabelecidos os ativos iniciais, os passivos e outras fontes lícitas.
Escudero havia comparado separadamente P424 milhões movimentados em contas entre 2022 e 2025 com P336 milhões, valor obtido pela soma dos números anuais das declarações de bens. São medidas diferentes: os totais de transações medem movimentações, enquanto o patrimônio líquido mede ativos menos passivos em uma data específica. Somar declarações anuais sucessivas de patrimônio líquido também pode contar repetidamente os mesmos ativos mantidos ao longo do tempo.
Garcia-Marquez confirmou que a Receita Federal havia autorizado uma auditoria de Duterte ou de Carpio, mas não quis identificar a pessoa investigada. Ela também depôs sobre o registro de atividade jurídica, outras rendas e pagamentos da cidade de Davao que constavam de uma declaração fiscal de 2023. Os promotores questionaram se esses registros indicavam atividade profissional proibida ou o exercício de outro cargo, mas o depoimento não esclareceu a natureza de cada pagamento.
A Receita Federal não tinha registro de impostos pagos sobre a transferência das ações de Carpio na Cale88 nem de solicitação de um Certificado Eletrônico de Autorização de Registro, a certidão fiscal necessária antes de registrar essa transferência nos livros da empresa. Garcia-Marquez disse que a venda poderia continuar válida entre as partes, embora não devesse ter sido registrada nos livros de ações e transferências. Escudero retirou dos autos a descrição da venda como falsa feita por um promotor.
Saldos bancários e resposta de Carpio
Os relatos dos depoimentos bancários posteriores divergem bastante quanto aos saldos finais combinados. Um aponta cerca de P190 milhões em 30 contas ativas no fim de 2025. Outro informa P39 milhões em oito bancos, com valores anuais de P59 milhões em 2022, P71,3 milhões em 2023 e P22,2 milhões em 2024. Os relatos não estabelecem um escopo comum que permita conciliar esses totais.
Separadamente, o BPI identificou nove contas com saldo final combinado de P8 milhões em 2025 e 34 contas encerradas, sem especificar todas as datas de encerramento. Os saldos corporativos também devem ser distinguidos dos bens pessoais: os saldos reportados da GenCorp caíram de P50,75 milhões em 2022 para P14,50 milhões em 2025, enquanto duas contas correntes da Cale88 foram encerradas em julho de 2026.
O depoimento sobre seguros identificou uma compra, por Carpio, de um seguro de investimento da FWD no valor de P10,6 milhões em 2024, com valor financeiro informado de P13,2 milhões e os filhos do casal como beneficiários. Seu valor e a forma como deve ser declarado são questões distintas dos saldos bancários e do volume de transações.
Ao responder a questionamentos sobre gastos no cartão de crédito, Carpio disse que as despesas de viagens ao Japão foram pagas inicialmente por um grupo e depois divididas. Segundo ele, as compras de roupas esportivas eram para jogadores de basquete veteranos, e os gastos em Kuala Lumpur estavam relacionados a uma equipe juvenil de basquete.
Carpio negou ter usado dinheiro público:
Não há nada de ilegal em gastar meu próprio dinheiro, ganho com muito trabalho. Nenhum recurso público foi usado nessas despesas pessoais.
Ele também disse que Duterte não estava envolvida nem presente. Essa resposta se refere às despesas no cartão de crédito, mas não explica todos os saques, as remessas corporativas ou as questões de declaração levantadas no Artigo II.
Calendário e decisões ainda pendentes
A análise financeira avançou ao longo de várias datas:
- 6 de abril de 2026: o BPI pediu a exclusão de 13 relatórios de transações cobertas com erros.
- 30 de julho: o Conselho Antilavagem de Dinheiro apresentou registros que incorporavam correções validadas.
- 5 e 6 de outubro: Buenaventura depôs e respondeu a perguntas sobre totais, confidencialidade e declarações.
- 7 de outubro: representantes de bancos descreveram contas conjuntas, cheques e saldos.
- 8 de outubro: Garcia-Marquez apresentou provas fiscais e confirmou a autorização de uma auditoria.
- 11 de outubro: Marcos confirmou uma investigação sobre as supostas remessas chinesas.
Na audiência de 8 de outubro, previa-se a continuação do interrogatório da Receita Federal em 9 de outubro, seguida pelo depoimento do analista forense Alexander Cabrera. Não há confirmação aqui do resultado desse depoimento planejado. A data de 16 de dezembro para um veredito, mencionada durante o julgamento, foi esclarecida como uma projeção logística, não como uma data de decisão garantida.
Os relatos também divergiram sobre o Artigo III, a acusação de suborno. Um deles disse que os promotores não a apresentariam mais; Luistro afirmou que a retirada formal ainda não havia sido anunciada ao tribunal. Essa distinção separa uma intenção de uma medida processual concluída. O Artigo II ainda exige conclusões sobre titularidade, fontes lícitas e divulgação, e não apenas a aceitação de um número agregado.
Principais pontos
- Os P4,4 bilhões representam movimentações de transações reportadas, não riqueza comprovada ou renda ilegal.
- O BPI corrigiu 13 relatórios após um erro de software inflar os valores.
- O tribunal permitiu depoimentos relevantes do Conselho Antilavagem de Dinheiro apesar das objeções de confidencialidade.
- Relatórios de transações suspeitas registram preocupações, não comprovam que um crime ocorreu.
- Os valores bancários, fiscais e das declarações de bens precisam ser conciliados, sobretudo quando os totais reportados divergem.
- Duterte nega irregularidades; Carpio afirma que os gastos questionados no cartão usaram recursos pessoais.
- Os procedimentos descritos não estabelecem uma conclusão final sobre riqueza sem explicação ou sobre as remessas corporativas.