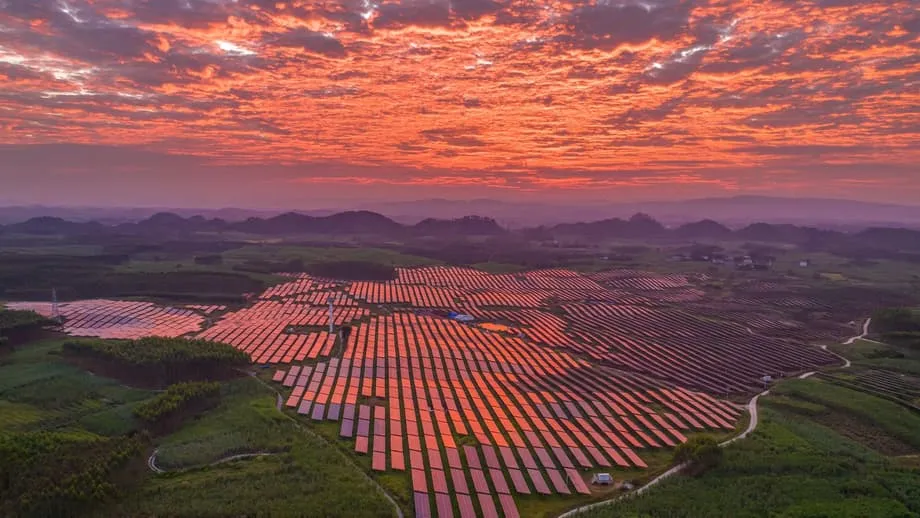
Uma mudança histórica nos padrões climáticos globais
As emissões de dióxido de carbono da China permaneceram estáveis ou caíram por 21 meses consecutivos, o período mais longo de estabilização já registrado sem ter sido provocado por uma crise econômica. Segundo uma análise do Centre for Research on Energy and Clean Air para o Carbon Brief, as emissões caíram 1% no último trimestre de 2025 e provavelmente recuaram 0,3% no ano como um todo. Esse patamar coloca o maior emissor de gases de efeito estufa do mundo em posição de possivelmente atingir o pico de emissões anos antes da meta oficial de 2030, um avanço que pode sinalizar uma virada nos esforços globais para limitar o aumento da temperatura.
Conteúdo
A importância dessa tendência vai muito além das fronteiras nacionais. Como responsável por mais de um terço das emissões globais de CO2, a trajetória das emissões da China determina em grande medida se os níveis mundiais de poluição se estabilizarão a tempo de cumprir as metas do Acordo de Paris. A queda atual difere fundamentalmente dos recuos anteriores, em 2009, 2012, 2015 e 2022, causados por crises financeiras, restrições da pandemia ou desaceleração da construção. Desta vez, a expansão da energia limpa está impulsionando a redução, enquanto a atividade econômica continua crescendo.
As emissões do setor elétrico caíram 1,5% em 2025, apesar do aumento de 520 terawatts-hora na demanda por eletricidade. A geração de energia solar disparou 43% em relação ao ano anterior, a eólica cresceu 14% e a nuclear, 8%. Juntas, essas fontes forneceram cerca de 530 terawatts-hora de eletricidade limpa adicional, o suficiente para cobrir todo o crescimento da demanda. A capacidade de armazenamento de energia aumentou em um recorde de 75 gigawatts, superando o acréscimo de 55 gigawatts na demanda de pico e oferecendo aos operadores da rede alternativas às usinas fósseis de reserva nos períodos de alto consumo.
O motor da energia limpa
O setor de energia renovável da China alcançou um ritmo de expansão que supera até mesmo as projeções mais otimistas feitas no início desta década. O país adicionou 240 gigawatts de capacidade solar apenas nos primeiros nove meses de 2025, após instalar um recorde de 333 gigawatts em 2024, mais do que o restante do mundo somado. No mesmo período, os acréscimos de capacidade eólica chegaram a 61 gigawatts. Associações do setor projetam instalações anuais de 105 a 120 gigawatts até 2026.
Essa expansão alterou fundamentalmente a relação entre crescimento econômico e emissões. As tecnologias de energia limpa contribuíram com mais de um terço do crescimento econômico da China em 2025, e os chamados três novos setores — veículos elétricos, baterias e energia solar — geraram US$ 1,1 trilhão em valor agregado. Hoje, a China fabrica mais de 80% dos painéis solares, 60% das turbinas eólicas e 75% dos veículos elétricos e de suas baterias no mundo, o que a coloca na posição de principal fornecedora de soluções climáticas enquanto descarboniza a própria economia.
O setor de transportes ilustra claramente essa transformação. As emissões do transporte caíram 3% em 2025, enquanto os veículos elétricos conquistaram mais de 40% das vendas de veículos novos. Mais de 12 milhões de veículos de nova energia foram produzidos e vendidos no mercado interno. Veículos elétricos a bateria e híbridos plug-in já representam 8,9% de todos os veículos nas estradas chinesas, substituindo a demanda por petróleo que antes impulsionava o crescimento das emissões. A rápida adoção dessas tecnologias demonstra como o investimento em infraestrutura pode acelerar a descarbonização de um setor em um único ciclo de mercado.
Contradições industriais e a sombra persistente do carvão
Apesar dos avanços nos setores de energia e transporte, as tendências de emissões na indústria chinesa revelam um quadro mais complexo. Enquanto as emissões da produção de cimento caíram 7% e as da indústria metalúrgica recuaram 3%, refletindo a persistente fraqueza da construção imobiliária, o setor químico se destacou na direção oposta. As emissões da fabricação de produtos químicos dispararam 12% em 2025, impulsionadas pelo aumento de 15% no uso de carvão e de 10% no consumo de petróleo, à medida que o setor ampliou a capacidade de produção de plásticos e materiais sintéticos.
Esse crescimento da conversão de carvão em produtos químicos representa uma resposta estratégica às preocupações com a segurança energética e às tensões comerciais. Na tentativa de reduzir a dependência de petróleo e gás importados, sobretudo em meio às disputas tarifárias com os Estados Unidos, a China está construindo rapidamente instalações que convertem carvão diretamente em matérias-primas químicas e combustíveis sintéticos. Se os planos de expansão atuais forem totalmente implementados, poderão consolidar anos de crescimento adicional das emissões em um setor que já responde por cerca de 13% das emissões nacionais de CO2. Sem o aumento do setor químico, as emissões totais da China teriam caído cerca de 2%, em vez de 0,3%.
Talvez mais preocupante para as perspectivas de descarbonização no longo prazo seja o fato de que a China colocou em operação 78 gigawatts de nova capacidade de geração a carvão em 2025, o maior volume anual em uma década, mesmo com a queda da geração total a carvão. Outros 291 gigawatts permanecem em desenvolvimento, com autorização concedida ou em construção. Essa expansão cria o risco de ativos encalhados e ameaça desacelerar a transição para a energia limpa caso essas usinas operem durante toda a vida útil prevista. A Associação Chinesa do Carvão espera que o uso do combustível na produção de aço e materiais de construção diminua, mas prevê que o consumo continue crescendo nos setores elétrico e químico pelo menos até 2027.
Encruzilhada política: o 15º Plano Quinquenal
A trajetória das emissões chinesas nos próximos cinco anos será determinada em grande medida pelo 15º Plano Quinquenal, com divulgação prevista para março de 2026. O documento estabelecerá metas obrigatórias para a intensidade energética, a capacidade renovável e a reestruturação industrial até 2030. Analistas climáticos observam que a China já superou, antes do prazo, vários compromissos assumidos no Acordo de Paris para 2030, incluindo a instalação de 1.200 gigawatts de capacidade eólica e solar. Essa meta foi ultrapassada em 2024, quando a capacidade combinada chegou a 1.400 gigawatts.
No entanto, o país está ficando aquém das metas de intensidade de carbono. O 14º Plano Quinquenal exigia uma redução de 18% nas emissões de CO2 por unidade do PIB entre 2020 e 2025, mas a queda efetiva foi de apenas 12%. Para alcançar a meta de reduzir as emissões em 65% em relação aos níveis de 2005 até 2030, agora seria necessário cortar a intensidade de carbono em cerca de 23% nos próximos cinco anos, uma forte aceleração dos esforços de descarbonização. O plano de trabalho do governo para 2025 não estabeleceu uma meta de intensidade de carbono, sinalizando que o cumprimento desse objetivo não é considerado uma prioridade no momento.
Em novembro de 2025, a China apresentou sua Contribuição Nacionalmente Determinada para 2035, comprometendo-se a reduzir em 7% a 10% as emissões líquidas de gases de efeito estufa de toda a economia em relação ao pico. Embora analistas considerem a meta conservadora e observem que as políticas existentes poderiam permitir reduções de 10% a 16% em cenários otimistas, o compromisso marca a primeira vez que Pequim adota uma meta absoluta de redução de emissões, em vez de objetivos baseados na intensidade. O documento também eleva as metas para a participação de fontes não fósseis, acima de 30% até 2035, e para a capacidade eólica e solar, a 3.600 gigawatts.
Como complemento a essas metas, as autoridades chinesas lançaram recentemente uma iniciativa para desenvolver fábricas com emissão zero de carbono em setores industriais importantes. Até 2027, programas-piloto serão implementados nos setores automobilístico, de baterias de lítio, energia fotovoltaica e eletrônicos; até 2030, a iniciativa será ampliada para os setores de aço, petroquímica e têxtil. A estrutura da política prioriza microrredes de energia renovável, sistemas de contabilização de carbono e tecnologias de gestão inteligente para impulsionar a descarbonização industrial. No fim de 2025, a China já havia desenvolvido 6.430 fábricas verdes de nível nacional, cuja participação no valor da produção da indústria manufatureira chegou a 20%.
Consequências globais e contraste geopolítico
O momento em que as emissões chinesas se estabilizam tem implicações profundas para os esforços climáticos internacionais. Com as emissões globais de CO2 relacionadas à energia atingindo o recorde de 37,8 gigatoneladas em 2024, segundo a Agência Internacional de Energia, a possibilidade de a China atingir o pico antes do previsto alimenta a esperança de que as emissões mundiais comecem a cair ainda nesta década. Cientistas do clima observam que sete em cada dez especialistas agora esperam que as emissões chinesas atinjam o pico até 2030, sendo 2028 o ano mais provável, de acordo com pesquisas recentes conduzidas pelo CREA e pela International Society for Energy Transition Studies.
Ainda assim, há incertezas significativas. As emissões podem voltar a crescer caso medidas de estímulo econômico priorizem construções intensivas em carbono em detrimento de tecnologias limpas ou caso a expansão do setor químico prossiga sem restrições. O próprio clima físico também representa um risco: ondas de calor extremas em 2024 obrigaram a China a aumentar a geração a carvão para atender à demanda por refrigeração, acrescentando cerca de 100 megatoneladas de emissões de CO2. Lauri Myllyvirta, analista-chefe do CREA, destacou a fragilidade do atual período de estabilidade.
Embora um aumento ou uma queda de 1% ou menos nas emissões talvez não faça grande diferença em termos objetivos, isso tem um significado simbólico maior, pois os formuladores de políticas da China deixaram margem para que as emissões aumentem por mais alguns anos, sem definir quando ocorrerá o pico.
O contraste com a política climática dos Estados Unidos ficou mais acentuado. Enquanto a China avança na transição para a energia limpa, o governo Trump tomou medidas para revogar a constatação de perigo de 2009, que fornece a base jurídica para regulamentar as emissões de gases de efeito estufa, e ordenou que o Departamento de Defesa aumente a compra de eletricidade gerada a carvão. Essa divergência evidencia a mudança no cenário da liderança climática global, com a China agora na posição de maior emissor e também de maior investidor em tecnologias de transição para energia limpa.
Em resumo
- As emissões de CO2 da China permaneceram estáveis ou em queda por 21 meses, o período mais longo sem que isso fosse provocado por uma crise econômica. Para 2025, a previsão é de recuo de 0,3% no ano inteiro.
- A expansão da energia limpa, com alta de 43% na geração solar e de 14% na eólica, atendeu a toda a nova demanda por eletricidade em 2025, enquanto os acréscimos de capacidade de armazenamento superaram o crescimento da demanda de pico.
- O setor químico se tornou a principal fonte de crescimento das emissões, com alta de 12%, enquanto os setores de transportes, energia elétrica e materiais de construção registraram quedas.
- A China colocou em operação 78 gigawatts de nova capacidade de geração a carvão em 2025, apesar da estabilidade das emissões, e outros 291 gigawatts continuam em desenvolvimento.
- O próximo 15º Plano Quinquenal, previsto para março de 2026, determinará se as emissões atingiram um pico definitivo ou se voltarão a crescer antes da meta oficial de 2030.
- A China se comprometeu a reduzir em 7% a 10% as emissões líquidas de gases de efeito estufa em relação ao pico até 2035, a primeira meta absoluta de redução em sua estratégia climática nacional.