Um esquema baseado em dívida e medo
A polícia sul-coreana afirma ter desmantelado uma rede de empréstimos que explorava trabalhadores estrangeiros com juros exorbitantes e métodos agressivos de cobrança. Investigadores de Busan alegam que um pai e filho coreanos comandavam uma rede de empréstimos não registrada, que concedeu pequenos empréstimos a milhares de trabalhadores migrantes e depois cobrou juros de até 154% ao ano. Desde o início de 2022, o grupo teria concedido cerca de 16,2 bilhões de won (aproximadamente S$ 14,3 milhões) em crédito a pelo menos 9.120 tomadores, gerando um lucro ilícito estimado em 5,5 bilhões de won.
Conteúdo
- Um esquema baseado em dívida e medo
- Como a rede explorava trabalhadores migrantes
- O que diz a lei e por que juros de 154% são ilegais
- Pedido à Interpol e busca internacional
- Dívida, coerção e os riscos do trabalho migrante
- As autoridades estão agindo para proteger os trabalhadores?
- O que as vítimas podem fazer agora
- O que acontece agora no caso
- Principais pontos
Segundo a Agência de Polícia Metropolitana de Busan, o suposto mentor do esquema é um cidadão coreano de 60 anos que vive na Tailândia. A polícia afirma que ele dirigia a operação do exterior e recrutava intermediários pelas redes sociais, apresentando-se como responsável por uma escola de idiomas para dar uma aparência de legitimidade ao negócio. O filho dele, de 30 anos, é acusado de administrar contratos e cobranças na Coreia do Sul. A polícia prendeu vários suspeitos, encaminhou seis pessoas para denúncia criminal e pediu à Interpol que emitisse um alerta vermelho para o pai, que deixou a Coreia em 2020 enquanto era investigado em um caso anterior.
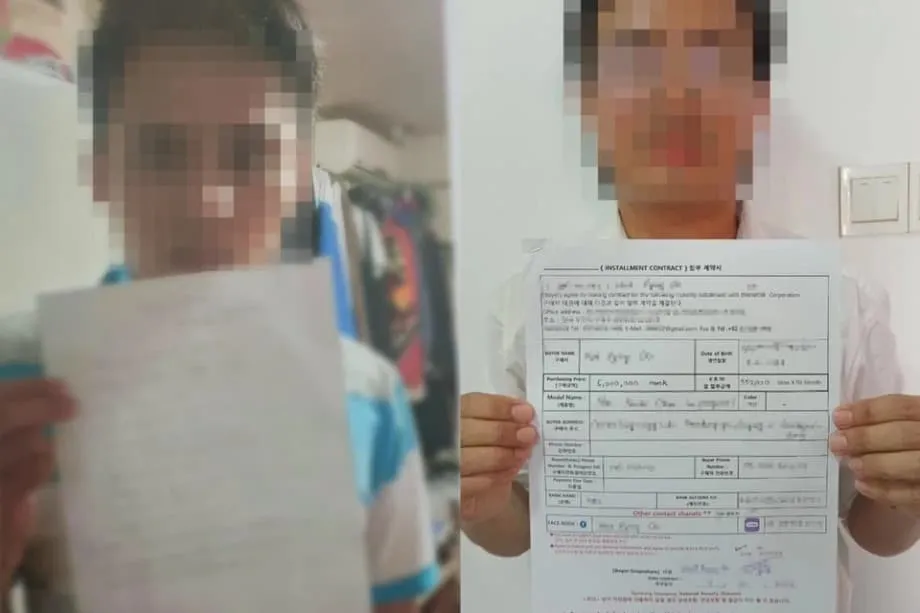
As vítimas geralmente tomavam entre 1 milhão e 5 milhões de won emprestados para cobrir despesas urgentes, enviar dinheiro a familiares, pagar contas médicas ou arcar com custos relacionados ao emprego. A maioria era formada por homens do Sudeste Asiático, de 20 a 50 anos, que muitas vezes enfrentam barreiras linguísticas e têm acesso limitado aos serviços bancários formais. Quando os tomadores atrasavam os pagamentos, o grupo supostamente enviava cartas afirmando que tomaria seus bens, alertava que salários e pensões estavam em risco e ameaçava denunciar os trabalhadores às autoridades de imigração. A rede também disfarçava os empréstimos como contratos de venda, falsificando acordos de compra parcelada, e depois apresentou mais de 1.500 ações judiciais, no valor total de mais de 5 bilhões de won, para consolidar uma vantagem legal.
A investigação começou em abril, após informações apontarem para empréstimos ilegais voltados a migrantes. A polícia realizou operações de busca e apreensão, rastreou pagamentos e identificou milhares de vítimas. As autoridades afirmam ter bloqueado cerca de 2,1 bilhões de won em recursos suspeitos de origem criminosa e notificado a Receita para cobrar impostos não pagos relacionados à renda ilegal. A polícia diz que as buscas pelo suposto líder do grupo continuam.
Como a rede explorava trabalhadores migrantes
Muitos trabalhadores migrantes na Coreia do Sul têm dificuldade para conseguir crédito acessível. Em geral, os empregadores patrocinam as autorizações de trabalho, mas quem acaba de chegar pode não ter histórico de crédito, garantias ou os documentos exigidos pelos bancos. As barreiras linguísticas e os longos turnos dificultam a abertura de contas e o acesso a crédito ao consumidor. Alguns vivem em alojamentos de fábricas ou em áreas rurais com poucos serviços de apoio. Nesse cenário, agiotas e intermediários informais prometem dinheiro imediato com pouca burocracia. Os riscos são enormes quando os tomadores não conseguem manter os pagamentos em dia.
Segundo os investigadores, o grupo criou uma rede para alcançar trabalhadores nos espaços onde eles se reúnem online. O pai teria criado uma falsa escola de idiomas como fachada e, em seguida, recrutado intermediários pelas redes sociais. Esses intermediários conectavam os interessados em empréstimos à organização e encaminhavam a documentação. As ofertas prometiam aprovação rápida, condições flexíveis e atendimento em idiomas compreendidos pelos trabalhadores. O modelo dependia de volume e rapidez. Assim que os empréstimos eram concedidos, a pressão para pagar começava quase imediatamente.
Nos bastidores, a rede mantinha uma aparência de legalidade ao falsificar contratos de compra parcelada, que fazem uma transação parecer uma venda, e não um empréstimo. Quando os tomadores atrasavam os pagamentos, os cobradores enviavam notificações com linguagem jurídica e depois apresentavam ações judiciais com base nos contratos falsos. As cartas também traziam ameaças que atingiam especialmente os migrantes, como avisos de problemas com a imigração e penhora de salários. Com medo de detenção ou deportação e sem saber ao certo quais eram seus direitos, muitos trabalhadores pagavam o que podiam para se livrar do problema.
O que diz a lei e por que juros de 154% são ilegais
A Coreia do Sul regulamenta os empréstimos privados por meio da Lei de Registro de Empresas de Crédito e Proteção dos Usuários de Serviços Financeiros. Os credores precisam se registrar, seguir as regras de divulgação e respeitar um limite máximo de juros. Nos últimos anos, as autoridades reduziram o teto para 20% ao ano, a fim de proteger os consumidores contra empréstimos predatórios. Uma taxa de 154% está muito acima do limite legal. Operar um negócio de empréstimos sem registro e cobrar juros excessivos pode resultar em acusações criminais, responsabilidade civil e perda dos lucros.
A suposta estratégia de rebatizar empréstimos como vendas não protege os credores da lei. Os tribunais podem analisar a essência de uma transação, independentemente de sua forma, e considerar nulos ou fraudulentos — ou ambos — os acordos elaborados para contornar as exigências de licença e os limites de juros. Ao apresentar mais de 1.500 ações de pequeno valor com base em contratos de venda falsificados, a rede tentou transformar dívidas ilegais em obrigações respaldadas por decisões judiciais. Tomadores migrantes podem não receber as notificações em seu idioma ou ter medo demais para responder, o que pode resultar em decisões à revelia e agravar a espiral de endividamento.
Os trabalhadores podem reduzir os riscos verificando se o credor está registrado junto às autoridades financeiras e procurando os centros de apoio locais antes de assinar qualquer contrato. Entre os sinais de alerta estão pedidos para entregar passaportes, cobranças sem explicação, juros informados por semana em vez de por ano e pressão para assinar documentos que não correspondem à transação real. Um credor legítimo não ameaçará contatar as autoridades de imigração por causa de uma dívida de consumo.
Pedido à Interpol e busca internacional
A polícia pediu à Interpol que divulgue um alerta vermelho para o suposto líder do grupo, que está na Tailândia. Um alerta vermelho não é um mandado internacional de prisão. Trata-se de um pedido para localizar e deter provisoriamente uma pessoa procurada, enquanto se aguarda uma extradição ou medida legal semelhante. Cabe às autoridades locais decidir se farão a prisão, de acordo com a legislação nacional e os tratados aplicáveis. A Interpol descreve os alertas vermelhos em seu site e explica que eles compartilham dados de identificação, fotografias e as acusações apresentadas pelo país solicitante. Para referência, consulte a explicação da Interpol sobre alertas vermelhos neste link.
Na prática, o pedido indica que as autoridades sul-coreanas pretendem levar o caso adiante além das fronteiras, trabalhando com seus pares tailandeses por meio de canais de assistência jurídica mútua. Registros bancários, dados de aplicativos de mensagens e transferências de dinheiro relacionadas às cobranças feitas na Coreia podem ser essenciais para rastrear os responsáveis. Se o suspeito for detido no exterior, os tribunais avaliarão as acusações e as provas antes de decidir sobre a extradição.
Dívida, coerção e os riscos do trabalho migrante
A dívida pode ser uma poderosa ferramenta de controle em mercados de trabalho com baixos salários. Pesquisas sobre a exploração de trabalhadores migrantes mostram que muitas pessoas acumulam dívidas elevadas antes de partir para cobrir despesas de recrutamento, transporte ou treinamento. Já no exterior, custos emergenciais ou atrasos no pagamento de salários podem levar a ainda mais empréstimos. Quando os credores recorrem à intimidação, a ameaças e a artifícios jurídicos, a dívida se torna um meio de coagir o pagamento, independentemente de ser justo ou legal. Por isso, a polícia considera sinais de exploração os juros muito acima do limite legal e as ações judiciais apresentadas com documentos falsos.
O relatório de 2023 do governo dos Estados Unidos sobre tráfico de pessoas na Coreia do Sul descreveu dificuldades para identificar vítimas de tráfico de mão de obra e diferenciar o tráfico de outros crimes. O documento observou que a coerção por dívidas, o confisco de documentos e as ameaças de retaliação são táticas comuns contra trabalhadores migrantes em setores como pesca, agricultura e manufatura. Muitas vítimas têm medo de procurar as autoridades ou não sabem como acessar serviços sem colocar sua situação migratória em risco. A intimidação descrita no caso de Busan, especialmente as ameaças de denunciar trabalhadores às autoridades de imigração, reproduz métodos observados em situações de trabalho forçado, embora cada caso deva ser avaliado conforme suas circunstâncias.
Organizações internacionais de pesquisa documentaram como taxas de recrutamento, contratos enganosos e empréstimos ilegais prendem migrantes em ciclos de pagamento de dívidas. Um estudo recomendou que os governos proibam a cobrança de taxas de recrutamento dos trabalhadores, ampliem o acesso à assistência jurídica e aumentem a transparência no processo de contratação. O acesso a crédito justo é importante porque um empréstimo emergencial não deveria se transformar em uma forma de coerção. Quando há alternativas legais e acessíveis, os credores predatórios se tornam menos atraentes.
As autoridades estão agindo para proteger os trabalhadores?
Nos últimos anos, órgãos sul-coreanos ampliaram o foco na proteção dos trabalhadores. Foi criada uma linha nacional específica para casos de tráfico de pessoas, e um conselho de coordenação de políticas foi instituído para alinhar as ações do governo. Promotores e policiais abriram processos com base na lei de registro de empresas de crédito e em leis contra fraude. Embora o caso de Busan envolva uma suposta operação organizada de empréstimos ilegais, e não abuso no local de trabalho, uma condenação bem-sucedida indicaria que a exploração de migrantes por meio de práticas financeiras ilegais será punida com sanções criminais e apreensão de bens.
Os países de origem também estão agindo. O Departamento de Trabalhadores Migrantes das Filipinas afirma que está investigando intermediários que cobram taxas indevidas de colocação em empregos sazonais na Coreia do Sul, prática que levou alguns trabalhadores a recorrer a credores e entregar meses de salário. O órgão informa que há dezenas de casos pendentes e que a análise de contratos, seguros e bem-estar dos trabalhadores está sendo reforçada. Reduzir as taxas ilegais cobradas no início do processo pode diminuir o risco de as pessoas caírem em dívidas perigosas mais adiante.
A Indonésia criou um programa de financiamento para futuros migrantes por meio do Crédito para Negócios Populares, que permite empréstimos de até 100 milhões de rupias sem garantia para cobrir custos de colocação, treinamento e despesas de vida até o recebimento dos primeiros salários. As autoridades afirmam que o programa torna o financiamento transparente e reduz a dependência de credores sem licença. Medidas como essa, combinadas com melhor acesso a serviços bancários nos países de destino, podem enfraquecer as redes predatórias.
O que as vítimas podem fazer agora
As vítimas de empréstimos ilegais devem saber que há ajuda disponível e que denunciar um crime não leva automaticamente a penalidades migratórias. A polícia e os centros de apoio podem colocar os trabalhadores em contato com intérpretes e serviços de assistência jurídica. Se você ou alguém que conhece foi envolvido em um esquema semelhante, considere as seguintes medidas.
- Guarde todos os documentos, mensagens e comprovantes de pagamento. Capturas de tela de conversas e transferências bancárias ajudam os investigadores a rastrear o esquema.
- Não entregue seu passaporte nem seu cartão de registro de estrangeiro a um credor ou intermediário. Se alguém estiver retendo seus documentos de identidade, procure a polícia.
- Verifique se o credor está registrado. Credores sem registro e juros acima de 20% ao ano são sinais de alerta.
- Procure um centro de apoio a migrantes, um órgão trabalhista ou sua embaixada. Peça um intérprete, se necessário.
- Se receber uma notificação judicial baseada em um contrato que não entende, procure orientação jurídica em vez de ignorar a carta. Pode haver uma forma de contestar uma decisão à revelia.
- Se você é filipino, entre em contato com o Departamento de Trabalhadores Migrantes ou com a OWWA para obter assistência. Se é indonésio, entre em contato com a KP2MI. Trabalhadores de outras nacionalidades podem procurar suas embaixadas em Seul.
- Evite credores que exijam taxas antecipadas ou ameacem contatar as autoridades de imigração por causa de uma dívida de consumo. Esses são sinais típicos de atividade ilegal.
O que acontece agora no caso
Os promotores analisarão as provas reunidas pela polícia de Busan e decidirão se apresentarão acusações formais contra as pessoas já detidas. O caso pode incluir acusações relacionadas à operação de uma empresa de crédito sem registro, fraude por meio de acordos de venda falsificados e intimidação associada às práticas de cobrança. Os tribunais podem determinar a perda dos recursos obtidos com atividades criminosas e ordenar que as vítimas sejam indenizadas, caso os lucros sejam vinculados a empréstimos ilegais. O bloqueio de cerca de 2,1 bilhões de won em bens indica que a recuperação financeira está entre as possibilidades.
No âmbito internacional, a atenção se voltará ao pedido para localizar o suposto líder do grupo no exterior. Se o suspeito for detido, os tribunais do país em questão avaliarão a extradição com base nas acusações e nas provas. Com ou sem extradição, os registros digitais e financeiros coletados na Coreia provavelmente serão fundamentais para qualquer julgamento dos cúmplices. A polícia indicou que pretende continuar identificando vítimas e ampliar a investigação à medida que novas provas surgirem.
Principais pontos
- A polícia de Busan afirma ter desmantelado uma rede de empréstimos sem registro que concedeu 16,2 bilhões de won a pelo menos 9.120 trabalhadores migrantes, com juros de até 154% ao ano.
- Seis suspeitos foram encaminhados para denúncia criminal. O suposto líder do grupo, um coreano de 60 anos que está na Tailândia, é alvo de um pedido de alerta vermelho da Interpol.
- As vítimas, em sua maioria homens do Sudeste Asiático, geralmente tomavam entre 1 milhão e 5 milhões de won emprestados para necessidades urgentes e eram ameaçadas com denúncias às autoridades de imigração e penhora de salários quando os pagamentos atrasavam.
- O grupo supostamente disfarçava empréstimos como contratos de venda, usando acordos de compra parcelada falsificados, e depois apresentou mais de 1.500 ações judiciais no valor total de mais de 5 bilhões de won.
- As autoridades bloquearam cerca de 2,1 bilhões de won em recursos suspeitos de origem criminosa e alertaram as autoridades fiscais para cobrar impostos sobre a renda ilegal.
- A Coreia do Sul limita os juros de empréstimos privados a 20% e exige que os credores se registrem. Operar uma empresa de crédito sem licença pode resultar em sanções criminais.
- A coerção por dívidas é um risco conhecido para trabalhadores migrantes. Autoridades dos países de origem, incluindo Filipinas e Indonésia, estão agindo para reduzir taxas ilegais e ampliar o acesso a crédito justo.
- As vítimas são orientadas a guardar registros, não entregar passaportes, verificar o registro dos credores e buscar ajuda da polícia, de centros de apoio a migrantes e de embaixadas.