O que está provocando a divisão do mercado imobiliário da Malásia em 2025?
O mercado imobiliário da Malásia avança em ritmos diferentes à medida que 2025 chega à metade. Dados oficiais mostram que o volume de vendas perdeu força, mas os preços se mantêm. O Centro Nacional de Informações Imobiliárias (Napic, na sigla em inglês) registra 196.232 transações no primeiro semestre de 2025, queda de 1,3% em relação ao mesmo período do ano anterior, enquanto o valor total subiu 1,9%, para cerca de RM107,7 bilhões. Os números gerais escondem grandes diferenças regionais. Johor e Penang ganham impulso, beneficiadas por novos investimentos industriais e por compradores ligados a Singapura, enquanto Kuala Lumpur é pressionada por um grande estoque de apartamentos e condomínios verticais encalhados.
Conteúdo
- O que está provocando a divisão do mercado imobiliário da Malásia em 2025?
- Johor avança com a demanda transfronteiriça e o impulso industrial
- Reflexos de Singapura e a ligação do RTS
- Impulso industrial e de data centers
- Penang se mantém estável com a eletrônica e novos planos de transporte
- O polo industrial impulsiona a demanda por moradia
- Kuala Lumpur perde fôlego nos condomínios populares, mas escritórios e varejo melhoram
- O excesso de apartamentos verticais limita o impulso
- Preços, crédito e acessibilidade
- Mudanças nas políticas e escolhas de oferta
- Decisões dos investidores, rendimentos de aluguel e impostos
- Onde valor e risco se encontram
- O que acompanhar no segundo semestre de 2025
- O essencial
Essa divergência aparece em diferentes segmentos. Os imóveis industriais e logísticos se tornaram os destaques do mercado, impulsionados por uma onda de empreendimentos de data centers e pelo papel do país como polo de manufatura e comércio. Os escritórios e o varejo na capital se estabilizam, com melhora na ocupação e novos espaços de padrão mais elevado em construção. O mercado residencial é mais heterogêneo. A demanda por casas em muitos estados segue estável, mas os condomínios nas grandes cidades enfrentam um ciclo de vendas mais lento.
Analistas do mercado usam o termo excesso de oferta para descrever unidades concluídas que permanecem sem comprador por nove meses ou mais após o lançamento. Esse estoque imobiliza o capital das incorporadoras, desestimula novos lançamentos e pressiona os preços nos submercados afetados. O Napic registra 26.911 unidades residenciais concluídas e não vendidas no levantamento mais recente, com valor estimado em RM16,44 bilhões. Apartamentos e condomínios representam cerca de 58% do total. Em 2024, o excesso de oferta nacional diminuiu, mas os estoques voltaram a crescer no início de 2025, quando a conclusão de projetos coincidiu com um ritmo de compras mais lento em algumas áreas urbanas.
Mesmo com esse entrave, os preços não cederam. Casas geminadas e casas semigeminadas continuam sendo negociadas em ritmo estável, as transações no mercado secundário predominam, e os novos lançamentos diminuíram à medida que as incorporadoras ajustam sua oferta ao que os compradores podem pagar. Essas mudanças ajudam a explicar por que a desaceleração é desigual, e não generalizada.
Johor avança com a demanda transfronteiriça e o impulso industrial
Em Johor, o impulso é evidente. Dados do Napic e indicadores do setor mostram que o estado do sul liderou os novos lançamentos residenciais no primeiro semestre do ano e atraiu mais investimentos para fábricas, parques logísticos e terrenos para desenvolvimento. A Knight Frank informa que o valor das transações residenciais em Johor cresceu cerca de 14% no primeiro trimestre de 2025. Dois marcos de política pública estão moldando as perspectivas. A Zona Econômica Especial Johor-Singapura promete acelerar os fluxos de comércio e investimento, e a ligação ferroviária transfronteiriça Rapid Transit System (RTS), entre Johor Bahru e Woodlands, em Singapura, deve entrar em operação em 2026. Juntos, esses projetos facilitam o deslocamento diário e aumentam a atratividade de imóveis residenciais, escritórios e ativos industriais do lado malaio da Calçada.
Reflexos de Singapura e a ligação do RTS
A diferença de preços entre Singapura e Johor continua grande, por isso compradores e inquilinos de Singapura costumam olhar para o outro lado da fronteira em busca de melhor custo-benefício. Uma conexão de transporte mais eficiente incentiva esse movimento. Para moradores de Johor que trabalham em Singapura, a ligação ferroviária oferece tempos de viagem mais previsíveis e custos de deslocamento menores do que os das travessias rodoviárias atuais. O resultado é uma base mais ampla de compradores para imóveis próximos às estações do RTS, maior demanda por aluguel em bairros consolidados e mais interesse de empresas que precisam de profissionais dos dois lados da fronteira.
Impulso industrial e de data centers
O setor imobiliário industrial sustenta o avanço do estado. A pesquisa do segundo trimestre da JLL destaca a forte demanda por espaços fabris de qualidade em Johor, no Vale do Klang e em Penang. A Malásia acrescentou mais de 2 milhões de pés quadrados de armazéns modernos no trimestre, mas a vacância caiu para cerca de 2%, à medida que empresas dos setores automotivo, eletrônico e de logística terceirizada ocuparam os novos espaços. Os valores de capital no segmento logístico e industrial subiram aproximadamente 4% em relação ao ano anterior, sinal de que os investidores continuam migrando para ativos com rendimentos resilientes.
O setor de data centers acrescenta outra camada à demanda. A Malásia já conta com mais de 600 megawatts de capacidade em operação, mais de 1.300 megawatts em construção e projetos futuros que ultrapassam 3 gigawatts. A Knight Frank contabilizou mais de RM160 bilhões em compromissos de investimento relacionados a data centers somente em 2024. Os terrenos em Johor se beneficiam da disponibilidade de áreas, da proximidade da demanda por serviços de nuvem em Singapura e da melhoria da infraestrutura da rede elétrica. Isso se traduz em criação de empregos, ecossistemas de fornecedores e demanda constante por moradia e serviços nos distritos próximos.
Penang se mantém estável com a eletrônica e novos planos de transporte
A trajetória de Penang é diferente, mas não menos promissora. O polo de equipamentos elétricos e eletrônicos, estabelecido há décadas, continua atraindo fabricantes multinacionais, ampliando cadeias de suprimentos e sustentando um mercado imobiliário diversificado. Novos parques industriais estão sendo desenvolvidos, e projetos de infraestrutura há muito planejados, incluindo o projeto da Ilha de Silício de Penang e a linha LRT Mutiara, devem abrir novas oportunidades de desenvolvimento ao longo de corredores importantes. A demanda por escritórios se manteve firme, e o mercado residencial permaneceu estável: a fraqueza no volume e no valor das transações de imóveis verticais foi compensada pela demanda por casas em locais bem atendidos por serviços.
O polo industrial impulsiona a demanda por moradia
Os empregos na indústria sustentam a renda da classe média, que, por sua vez, favorece a compra e o aluguel de imóveis. A ilha de Penang tem área limitada, por isso os compradores buscam cada vez mais imóveis no continente, em locais como Seberang Perai, onde podem encontrar casas maiores por preços iniciais mais acessíveis. As incorporadoras estão planejando bairros de uso misto com acesso a pontos de transporte, comércio e escolas, um modelo que demonstrou resiliência em vários ciclos.
Kuala Lumpur perde fôlego nos condomínios populares, mas escritórios e varejo melhoram
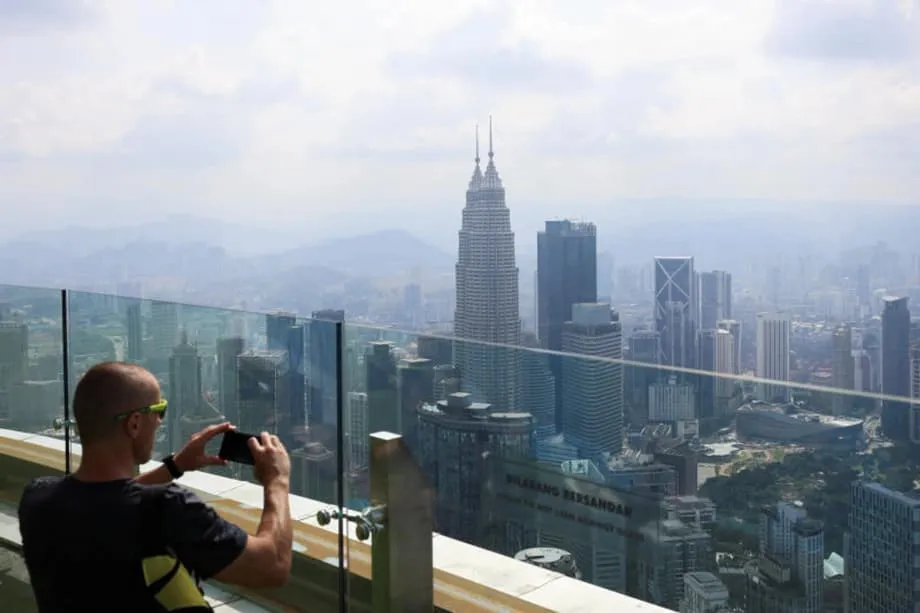
Kuala Lumpur apresenta um paradoxo. O mercado de escritórios está se recuperando e o varejo se estabiliza, mas muitos condomínios voltados ao mercado de massa ainda procuram compradores. A JLL informa que a vacância de escritórios da cidade caiu de cerca de 24% no segundo trimestre de 2024 para aproximadamente 19% um ano depois, com a absorção de mais de 230.000 pés quadrados de espaço em diferentes submercados. A mais recente entrega, o Lendlease Campus, no Tun Razak Exchange, acrescentou 200.000 pés quadrados de espaços com especificações de alto padrão. Mais oferta está prevista para 2026, com a aceleração de projetos como The Capitol e UOA Duo Tower. A vacância no varejo caiu para cerca de 15,7%; a demanda dos locatários foi sustentada por conceitos de alimentação e bebidas, moda e experiências; e dois shoppings emblemáticos, Ombak KLCC e 118 Mall, devem ser inaugurados nos próximos 12 meses.
O excesso de apartamentos verticais limita o impulso
O mercado residencial conta outra história. O Napic aponta um grande volume de apartamentos e condomínios concluídos, mas ainda não vendidos, e analistas afirmam que Kuala Lumpur tem um dos maiores estoques encalhados do país. A Knight Frank observou que, embora os preços na cidade tenham subido cerca de 3,2% em relação ao ano anterior no primeiro trimestre, as transações caíram quase 9%, sinal de cautela dos compradores diante da ampla oferta. Compradores de alta renda continuaram negociando imóveis de alto padrão, e as novas entregas de imóveis de luxo chegaram à casa dos milhares de unidades, mas os rendimentos dos condomínios típicos da cidade tendem a ficar abaixo da média nacional. Estudos de mercado estimam que os rendimentos brutos na capital variam de 3% a 5%, dependendo da localização e da idade do edifício, e as taxas de manutenção de empreendimentos com amplas áreas de lazer podem reduzir os retornos.
Preços, crédito e acessibilidade
No país como um todo, os preços vêm subindo lentamente. O índice de preços de imóveis residenciais avançou cerca de 1,4% em relação ao ano anterior em 2024. Na comparação trimestral, a maioria dos segmentos recuou no último trimestre daquele ano e depois se estabilizou no início de 2025. O preço médio das transações no quarto trimestre de 2024 ficou perto de RM484.000, e a média nacional registrada em meados de 2025 foi de cerca de RM490.000, alta de aproximadamente 0,7%. As casas geminadas continuam sendo o tipo de imóvel mais popular em número de transações, enquanto os imóveis verticais apresentam a maior variação entre distritos e faixas de preço.
A acessibilidade depende da renda, dos custos do crédito e da oferta adequada às necessidades das famílias. O Banco Negara Malaysia manteve a taxa básica de juros perto de 3% no primeiro semestre de 2025, e o saldo dos financiamentos imobiliários continua crescendo em ritmo moderado. Os financiamentos imobiliários agora representam um pouco menos da metade do produto interno bruto, e o mercado de trabalho permanece estável, com desemprego próximo de 3%. Mais de quatro quintos das famílias vivem em imóveis próprios, o mercado privado de aluguel é relativamente pequeno, e o governo apoia compradores de primeiro imóvel com garantias de crédito, isenção de imposto sobre o selo e verbas para moradias populares no Orçamento de 2025. A valorização do ringgit no início deste ano e a projeção de crescimento econômico entre 4,5% e 5,5% também reforçam a confiança das famílias.
Mudanças nas políticas e escolhas de oferta
As decisões de política pública moldam os resultados do mercado. O visto Malaysia My Second Home foi reformulado em 2024 e passou a ter três categorias, e vários estados continuam aplicando limites mínimos de compra para estrangeiros, que variam de RM500.000 a RM2 milhões. Entidades do setor defendem uma abordagem mais direcionada para cotas e subsídios, a fim de reduzir o número de unidades não vendidas na faixa mais alta do mercado e preservar o acesso para quem realmente está comprando o primeiro imóvel. Por sua vez, as incorporadoras reduziram os lançamentos e estão priorizando casas menores e mais acessíveis, além de unidades compactas nas cidades com boas conexões de transporte.
Decisões dos investidores, rendimentos de aluguel e impostos
Os investidores avaliam o valor dos imóveis em relação à renda que podem gerar. Segundo algumas estimativas, os rendimentos brutos de aluguel têm média próxima de 5% no país, com retornos típicos mais baixos em Kuala Lumpur e mais altos em alguns submercados de Johor. A tributação também importa. A renda de aluguel é tributada segundo alíquotas pessoais progressivas, que chegam a cerca de 20% para residentes e 25% para não residentes, e há imposto sobre ganhos imobiliários quando um imóvel é vendido poucos anos após a compra. O imposto predial anual e o aluguel do terreno têm valores modestos em comparação com outros países, embora as taxas de manutenção de grandes empreendimentos verticais possam se acumular. Mesmo com esses custos, os preços dos imóveis na Malásia continuam baixos em comparação com os de outros mercados da região. Imóveis de alto padrão no centro de Kuala Lumpur ainda podem ser negociados por cerca de US$240 por pé quadrado, uma fração dos valores praticados em Singapura.
Onde valor e risco se encontram
Proprietários que buscam renda costumam priorizar casas geminadas e sobrados próximos a ferrovias ou vias principais nas áreas periféricas do Vale do Klang, ou imóveis familiares em Johor Bahru com acesso à ligação do RTS e ao cinturão industrial. Investidores que preferem valorização do capital podem olhar para Bayan Lepas, em Penang, e Seberang Perai, onde a expansão das fábricas coincide com os planos de infraestrutura. O capital institucional continua migrando para ativos industriais e logísticos no Vale do Klang, em Johor e em Penang, que apresentam aluguéis estáveis, valorização dos imóveis e forte demanda dos ocupantes. Entre os principais riscos estão a incerteza sobre tarifas, que pode atrasar decisões de investimento em fábricas, os custos e a disponibilidade de eletricidade para data centers e a necessidade de mão de obra qualificada para sustentar a manufatura avançada.
O que acompanhar no segundo semestre de 2025
Vários indicadores ajudarão a avaliar se a atual divisão do mercado vai diminuir ou persistir. O avanço da Zona Econômica Especial Johor-Singapura, as etapas de financiamento e regulamentação do RTS e do LRT de Penang e as decisões sobre contratos da Ferrovia da Costa Leste influenciarão a concentração de novos empregos e da demanda por moradia. No Vale do Klang, a oferta de mais de 4 milhões de pés quadrados de armazéns prevista até o fim do ano mostrará a rapidez com que as empresas de logística conseguem absorver novos espaços. A locação de escritórios em Kuala Lumpur indicará se a vacância continuará caindo com a inauguração de novas torres. No mercado residencial, os principais indicadores serão a dimensão dos ajustes de preços dos condomínios mais antigos da cidade, a velocidade de vendas dos novos empreendimentos em Johor e Selangor e o ritmo de aprovação dos financiamentos imobiliários.
O essencial
- O volume de vendas nacional caiu 1,3%, para 196.232 transações no primeiro semestre de 2025, enquanto o valor total subiu 1,9%, para cerca de RM107,7 bilhões.
- Johor liderou os novos lançamentos residenciais, e o valor das transações aumentou 14% no primeiro trimestre de 2025. A Zona Econômica Especial Johor-Singapura e a ligação do RTS são importantes fatores de impulso.
- O mercado de Penang se manteve resiliente, sustentado pela indústria eletrônica, por novos parques industriais e por futuros investimentos em transporte, como a linha LRT Mutiara.
- A vacância de escritórios em Kuala Lumpur caiu para cerca de 19%, ante aproximadamente 24% um ano antes, com absorção líquida positiva e novos espaços de padrão mais elevado em construção.
- Os imóveis verticais voltados ao mercado de massa em Kuala Lumpur enfrentam excesso de oferta. Os preços na cidade subiram cerca de 3,2% em relação ao ano anterior no primeiro trimestre de 2025, mas as transações caíram quase 9%.
- O Napic registra 26.911 imóveis residenciais concluídos e não vendidos, avaliados em RM16,44 bilhões, sendo os apartamentos e condomínios a maior parcela.
- Os novos lançamentos residenciais caíram para cerca de 23.000 unidades no primeiro semestre, quase metade do nível do ano anterior, à medida que as incorporadoras ajustaram a oferta.
- A taxa básica de juros está perto de 3%, o crédito imobiliário cresce em ritmo moderado e programas governamentais continuam apoiando compradores do primeiro imóvel.
- Os rendimentos brutos de aluguel variam de 3% a 5%, dependendo da localização e do tipo de imóvel. Os impostos sobre a renda de aluguel e os ganhos imobiliários afetam os retornos líquidos.
- Os imóveis industriais continuam sendo o segmento de melhor desempenho, com baixa vacância logística e um grande volume de data centers em construção.