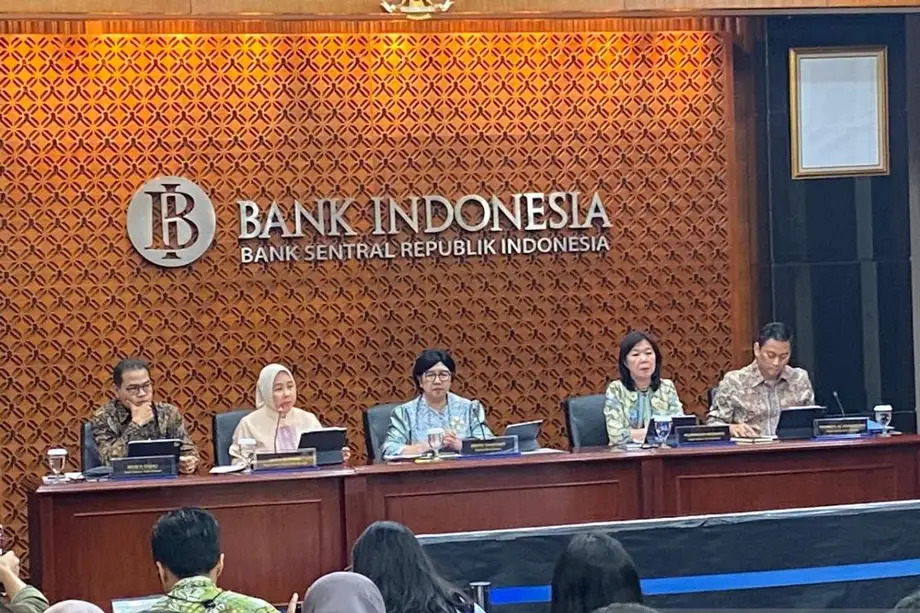
Terceira alta dos juros coloca estabilidade da moeda em primeiro lugar
O Bank Indonesia elevou sua taxa básica de juros em 25 pontos-base, para 6%, em 18 de novembro de 2026, levando a alta acumulada no ano a 125 pontos-base, numa tentativa de defender a rupia e conter a inflação. As ações indonésias caíram após o anúncio, e o Índice Composto de Jacarta fechou em baixa de 1,07%, aos 5.247,87 pontos, segundo dados da RTI Business.
Conteúdo
- Terceira alta dos juros coloca estabilidade da moeda em primeiro lugar
- O que mudou e em que ritmo?
- Por que a rupia e os juros dos EUA importam
- Bolsa recua, pressionada para além dos bancos
- Bancos enfrentam aumento da diferença entre crescimento dos empréstimos e dos depósitos
- O que executivos de bancos esperam para clientes e lucros
- Empresas enfrentam captação de recursos mais cara
- BI combina juros mais altos com incentivos ao crédito
- Crescimento oferece proteção, mas política dos EUA continua sendo um risco
- Principais pontos
A decisão, tomada na reunião do Conselho de Governadores do banco central em 17 e 18 de novembro, elevou a taxa básica de 5,75% para 6%. A governadora Destry Damayanti afirmou que a medida respondeu à incerteza global e à possibilidade de novos aumentos dos juros nos Estados Unidos.
O BI também elevou a taxa da facilidade de depósito overnight para 5,25% e a taxa da facilidade de crédito para 6,75%. Também foi informada uma taxa de facilidade de depósito de 5,00%, enquanto o anúncio da governadora especificou 5,25%. Essas facilidades definem as taxas que os bancos recebem ao depositar recursos no BI ou pagam ao tomar empréstimos overnight junto à instituição.
O banco central quer que a inflação permaneça dentro de 2,5%, com margem de um ponto percentual para mais ou para menos, em 2026 e 2027. Em termos mais simples, a meta é uma faixa entre 1,5% e 3,5%.
A decisão cria um desafio de equilíbrio para a Indonésia. Juros mais altos podem tornar os investimentos em rupias mais atraentes e ajudar a estabilizar a moeda. Também podem aumentar o custo dos empréstimos para bancos, empresas e famílias. O BI está combinando a alta com incentivos de liquidez destinados a manter o crédito em circulação, incluindo uma medida de financiamento prevista para entrar em vigor em 1º de dezembro.
O que mudou e em que ritmo?
Um ponto-base equivale a um centésimo de ponto percentual. Portanto, a alta de 25 pontos-base em novembro significa um aumento de 0,25 ponto percentual, de 5,75% para 6%.
O BI já havia elevado a taxa básica em um total de 100 pontos-base em maio e junho, de 4,75% para 5,75%. A decisão mais recente é a terceira alta de 2026 e deixa a taxa 1,25 ponto percentual acima do nível anterior às medidas adotadas naquele período.
As principais datas mostram como o aperto monetário evoluiu e quando começa a próxima medida de apoio:
- Maio e junho de 2026: o BI elevou a taxa básica em um total de 100 pontos-base, para 5,75%.
- 17 e 18 de novembro: o Conselho de Governadores se reuniu para avaliar a política monetária.
- 18 de novembro: o BI anunciou uma nova alta de 25 pontos-base, para 6%.
- 1º de dezembro: está previsto o início de um canal de financiamento no âmbito da política de incentivos de liquidez do BI.
As expectativas antes do anúncio estavam divididas. Uma pesquisa com 13 instituições mostrou que sete esperavam uma alta e seis não esperavam mudanças. Em uma pesquisa mais ampla, com 27 economistas, apenas 10 previam um aumento. A decisão, portanto, surpreendeu a maioria dos participantes da pesquisa maior, embora o grupo menor tendesse a esperar uma alta.
Por que a rupia e os juros dos EUA importam
Destry relacionou a decisão à atratividade dos ativos financeiros indonésios e ao risco de um novo aperto monetário nos EUA. Quando os juros americanos sobem, os investimentos em dólares podem se tornar mais atraentes, aumentando a concorrência pelos recursos que poderiam ser destinados a títulos indonésios ou a outros ativos.
Uma rupia mais fraca também encarece, em moeda local, as importações cotadas em moedas estrangeiras. Isso pode elevar os custos das empresas e os preços ao consumidor, o que ajuda a explicar por que o BI trata a estabilidade cambial e a inflação como objetivos interligados.
Destry, governadora do BI, descreveu a decisão como uma resposta antecipada a esses riscos:
"Esta é, de fato, uma medida preventiva, destinada a ancorar a inflação futura e, ao mesmo tempo, responder aos acontecimentos econômicos globais, especificamente à possibilidade de o Fed elevar os juros em dezembro e talvez novamente em 2027", disse Destry.
A vice-governadora sênior Aida S. Budiman apresentou uma expectativa central um pouco mais restrita: mais um aumento do Federal Reserve antes do fim de 2026, seguido de uma pausa em 2027. Segundo ela, as decisões dependerão dos dados econômicos divulgados.
O BI também está recorrendo a incentivos para reduzir os custos de hedge. O hedge permite que um investidor ou empresa limite perdas decorrentes de variações cambiais, geralmente por meio de um contrato financeiro. Tornar essa proteção mais barata pode reduzir um dos custos de investir em ativos denominados em rupias.
As negociações cambiais continuaram voláteis. O dólar era negociado em torno de Rp18.260 durante o horário comercial europeu, enquanto o dólar australiano era cotado perto de Rp12.276, após uma alta informada de 3,13% em relação à rupia. Uma alta do dólar australiano ante a rupia significa que são necessárias mais rupias para comprar um dólar australiano.
Bolsa recua, pressionada para além dos bancos
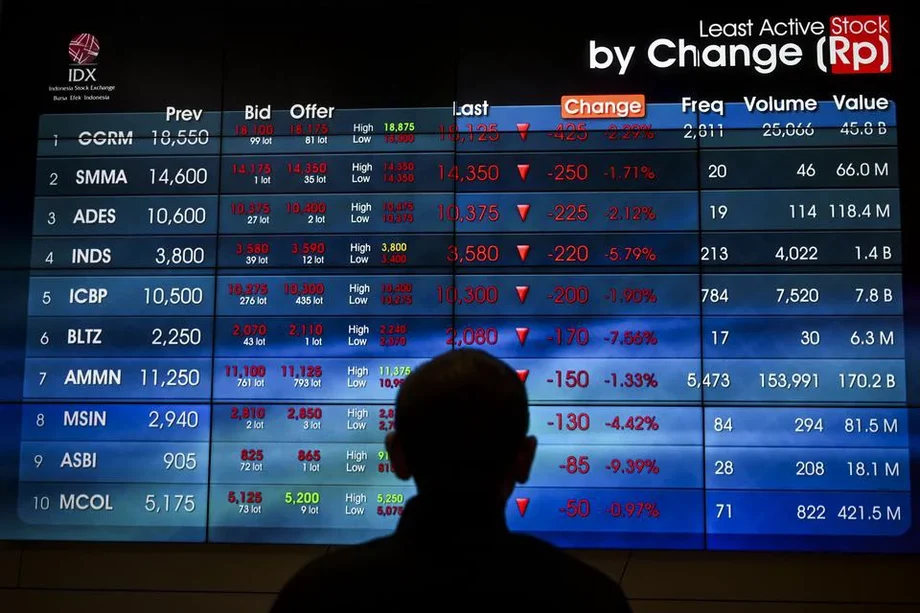
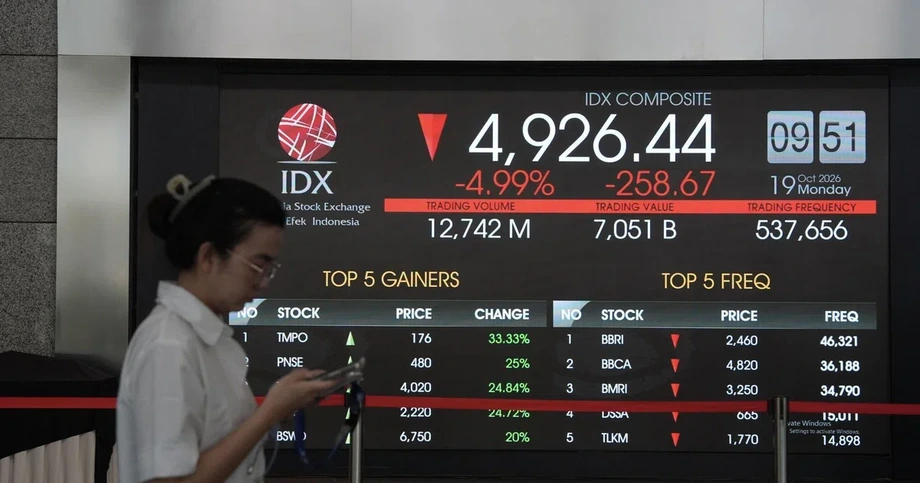
O Índice Composto de Jacarta, conhecido localmente como IHSG, reverteu uma alta inicial em 18 de novembro. Abriu em torno de 5.323,49 pontos e chegou à máxima intradiária de aproximadamente 5.374,36 antes de recuar perto do fechamento. A RTI Business informou que o índice fechou aos 5.247,87 pontos.
O desempenho geral do mercado mostrou uma queda disseminada: 296 ações recuaram, 91 subiram e 70 ficaram estáveis. O índice LQ45, que acompanha um grupo de ações de grande porte e alta liquidez, caiu 0,77%.
Entre as ações em baixa estavam grandes bancos estatais. O Bank Rakyat Indonesia recuou 1,94%, para Rp3.040; o Bank Negara Indonesia perdeu 1,92%, para Rp3.570; e o Bank Mandiri caiu 0,51%, para Rp3.920.
Dados setoriais da Refinitiv apontaram uma queda ainda mais acentuada em materiais básicos, de 3,55%, seguida por energia, com 2,64%; imóveis, com 2,22%; e indústria, com 1,40%. BRI, Astra International, Amman Mineral Internasional, Bumi Resources e Bank Mandiri estiveram entre as ações que pressionaram o índice. O Bank Central Asia e vários papéis dos setores de consumo e tecnologia ajudaram a limitar a queda.
Os números de atividade de negociação variaram entre os balanços do mercado. A RTI Business registrou a negociação de 27,63 bilhões de ações, no valor de Rp14,21 trilhões, em 1.597.332 operações; outro balanço de fechamento contabilizou 250,81 milhões de lotes e Rp10,64 trilhões. Os totais de giro informados foram, portanto, bastante diferentes, embora ambos os balanços tenham apontado queda de 1,07% do índice no fechamento.
Bancos enfrentam aumento da diferença entre crescimento dos empréstimos e dos depósitos
O sistema bancário da Indonésia chegou à decisão com os empréstimos crescendo mais rápido que os depósitos. Dados de setembro citados por Aviliani, chefe de pesquisa e estudos econômicos e bancários da associação bancária nacional PERBANAS, mostraram que os empréstimos cresceram 13,26% em relação ao ano anterior, para Rp9.245 trilhões.
Os depósitos de clientes cresceram 8,22%, para Rp10.492 trilhões. A diferença entre as duas taxas de crescimento foi de 5,04 pontos percentuais. Essa diferença importa porque os bancos precisam de recursos para conceder empréstimos, e os depósitos são uma das principais fontes desse dinheiro.
Aviliani descreveu a alta dos juros como uma resposta moderada à pressão externa e à necessidade de estabilizar a rupia. Ela também alertou que os bancos precisarão administrar cuidadosamente a liquidez e o financiamento, à medida que os empréstimos crescem mais rápido que os depósitos.
Taxas básicas mais altas podem incentivar os bancos a oferecer mais juros aos poupadores para atrair ou manter depósitos. Esses pagamentos elevam os custos de captação dos bancos. As instituições podem então rever as taxas de empréstimo, mas Aviliani afirmou que os ajustes variarão de acordo com a estrutura de financiamento, o caixa disponível e o perfil de risco de cada instituição.
Os indicadores bancários de setembro mostraram sólidas reservas financeiras. O índice bruto de empréstimos problemáticos foi de 2,07%, enquanto o índice líquido ficou em 0,82%. O índice de adequação de capital foi de 24,30%. Essa medida compara a reserva de capital de um banco com seus ativos ajustados pelos respectivos riscos.
Os índices de liquidez também ficaram acima dos limites citados. Os ativos líquidos equivaliam a 105,7% dos depósitos não essenciais, ante um limite de 50%, e a 24,1% do total de depósitos de clientes, ante um limite de 10%. Ativos líquidos são recursos que podem ser convertidos em dinheiro com relativa facilidade quando necessário.
O que executivos de bancos esperam para clientes e lucros
Lani Darmawan, presidente-diretora do CIMB Niaga, esperava que os custos de captação e a concorrência por depósitos continuassem elevados após a alta para 6%. Segundo ela, a liquidez do banco permanecia saudável, com uma relação entre empréstimos e depósitos de cerca de 88% a 89%.
Essa relação compara os empréstimos aos depósitos de clientes. Com uma taxa de 88% a 89%, o banco tem aproximadamente Rp88 a Rp89 em empréstimos para cada Rp100 em depósitos. O indicador dá uma ideia simples de quanto dos recursos captados em depósitos já está comprometido com empréstimos.
Henky Suryaputra, diretor de finanças e planejamento de negócios do Bank Sahabat Sampoerna, também descreveu a liquidez de seu banco como relativamente segura. Ele afirmou que o banco revisaria as taxas de empréstimo para clientes e que os ajustes poderiam afetar sua margem financeira líquida.
A margem financeira líquida mede a receita que um banco obtém com juros, descontados os custos de juros, em relação a seus ativos rentáveis. Se os custos dos depósitos aumentarem antes que a receita dos empréstimos acompanhe o movimento, essa margem poderá ficar sob pressão.
Hendri Gunawan, vice-presidente sênior da BRI Danareksa Sekuritas, afirmou que os bancos estariam entre as primeiras empresas afetadas porque usam a taxa básica do BI como referência para definir as taxas cobradas dos clientes. Ele também apontou um possível benefício: juros mais altos na Indonésia poderiam ajudar a manter o capital estrangeiro investido no país.
Empresas enfrentam captação de recursos mais cara
Guntur S. Putra, executivo-chefe da Pinnacle Investment, afirmou que a alta encareceria os empréstimos para empresas listadas na bolsa e complicaria os esforços de captação de recursos. Empresas que emitem títulos podem precisar oferecer retornos maiores aos investidores, elevando o custo de financiar as operações ou substituir dívidas que estão vencendo.
Um título de dívida é um empréstimo concedido por investidores a uma empresa ou governo. Quando as taxas de juros de mercado sobem, os novos títulos geralmente precisam competir com esses juros mais altos. Títulos existentes que pagam juros fixos menores podem se tornar menos atraentes, pressionando seus preços no mercado.
Guntur afirmou que as empresas talvez precisem se adaptar a um período prolongado de juros mais altos. Para os investidores, disse que as escolhas adequadas ainda dependeriam dos objetivos e da disposição de cada um para aceitar perdas ou oscilações de preços.
Os fundos de investimento também têm mandatos diferentes. Alguns investem principalmente em títulos públicos; outros mantêm títulos corporativos ou ações, e seus gestores enfrentam limites e objetivos distintos. Portanto, uma taxa mais alta do BI afeta os fundos por diferentes canais, em vez de produzir o mesmo resultado em todos os produtos.
BI combina juros mais altos com incentivos ao crédito
O BI mantém sua política bancária mais ampla favorável à concessão de crédito, mesmo enquanto eleva o custo do dinheiro. Sua abordagem macroprudencial — ou seja, as medidas voltadas à saúde e à capacidade de crédito do sistema financeiro — continua flexível.
A partir de 1º de dezembro, o canal de financiamento da Política de Incentivo à Liquidez Macroprudencial, conhecida como KLM, oferecerá incentivos de até 3% dos depósitos de clientes. O BI afirmou que a medida apoiará a concessão de crédito a setores geradores de empregos e fortalecerá o financiamento de micro, pequenas e médias empresas.
Um componente de desenvolvimento do mercado monetário oferece incentivos de até 2% dos depósitos. Seu objetivo é melhorar a redistribuição da liquidez e ajudar os bancos a direcionar recursos para empréstimos.
Aida apontou os Rp2.526 trilhões em empréstimos não desembolsados — crédito aprovado pelos bancos, mas ainda não sacado pelos tomadores. Ela citou esse volume de crédito aprovado, além da continuidade do crescimento dos empréstimos, ao explicar por que uma alta dos juros não reduziria automaticamente o crescimento econômico.
O BI também planeja expandir os pagamentos digitais e fortalecer a gestão de riscos e a infraestrutura de pagamentos. Essas medidas complementam as políticas de juros e bancárias, com o objetivo de manter a confiabilidade das transações financeiras enquanto a economia se ajusta.
Crescimento oferece proteção, mas política dos EUA continua sendo um risco
A economia da Indonésia cresceu 5,47% em relação ao ano anterior no terceiro trimestre de 2026, ante 5,29% no trimestre anterior. Isso representa uma aceleração de 0,18 ponto percentual, impulsionada principalmente pelo consumo interno e pelos investimentos.
O índice de gerentes de compras do setor industrial subiu de 52,40 em setembro para 53,98 em outubro. Uma leitura acima de 50 geralmente indica expansão da atividade industrial. O BI citou essa melhora como um dos fatores de apoio aos investimentos e manteve sua previsão de crescimento para 2026 entre 4,9% e 5,7%.
Os acontecimentos nos EUA continuam sendo centrais para as perspectivas cambiais. As vendas no varejo americanas cresceram 0,2% em outubro em relação ao mês anterior, enquanto as vendas excluindo automóveis e o grupo de controle do varejo aumentaram 0,6% cada. Gastos resilientes podem dificultar as expectativas de redução dos juros nos EUA quando a inflação continua sendo motivo de preocupação.
Os estrategistas do OCBC esperavam que o ciclo de valorização do dólar começasse a perder força principalmente no segundo semestre de 2027, à medida que diminuísse o apoio da inflação, da resiliência relativa da economia americana e dos investimentos em inteligência artificial. A tarefa imediata do BI é mais concreta: manter a atratividade dos ativos em rupias enquanto seus incentivos ao crédito entram em vigor em dezembro.
Principais pontos
- O BI elevou sua taxa básica para 6% em 18 de novembro, levando a alta acumulada no ano a 125 pontos-base.
- O banco central pretende estabilizar a rupia e manter a inflação entre 1,5% e 3,5% em 2026 e 2027.
- O Índice Composto de Jacarta fechou em queda de 1,07%, pressionado pelos bancos e por vários outros setores importantes.
- O crescimento dos empréstimos, de 13,26% em setembro, superou o dos depósitos, de 8,22%, aumentando a importância da gestão de recursos.
- O BI introduzirá um incentivo de liquidez para financiamento a partir de 1º de dezembro, mantendo medidas de apoio ao setor bancário.
- O BI manteve sua previsão de crescimento econômico para 2026 entre 4,9% e 5,7%.