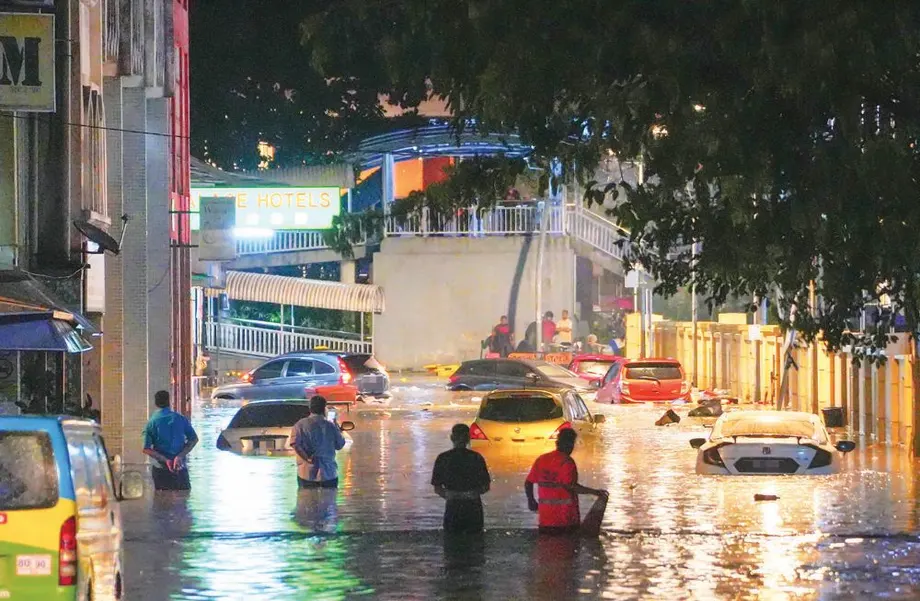
Apenas 13% dos veículos em circulação têm cobertura contra enchentes
Cerca de 23 milhões de veículos em circulação na Malásia não têm seguro específico contra danos causados por enchentes, deixando seus proprietários expostos a contas de reparo que podem chegar a dezenas de milhares de ringgits. Chua Kim Soon, diretor-presidente da Associação Geral de Seguros da Malásia (PIAM), estimou que a cobertura alcança apenas 13%, ou aproximadamente 3,4 milhões dos 26,6 milhões de veículos em circulação no país.
Conteúdo
- Apenas 13% dos veículos em circulação têm cobertura contra enchentes
- Por que os números de cobertura precisam de contexto
- O que a cobertura de Riscos Especiais oferece
- As perdas com enchentes caíram, mas os danos à infraestrutura aumentaram
- Áreas urbanas e o leste da Malásia enfrentam custos diferentes
- Os sinistros de veículos elétricos ainda estão em fase inicial
- O que fazer quando um veículo é atingido por uma enchente
- Imóveis exigem uma verificação de apólice à parte
- Como o alerta evoluiu
- Pontos principais
O problema central é um equívoco sobre o seguro compreensivo de automóveis. Muitos proprietários acreditam que ele cobre danos de qualquer origem. Em geral, enchentes, tempestades e deslizamentos exigem uma cobertura adicional opcional chamada Riscos Especiais, que precisa constar na apólice.
Registros do Ministério dos Transportes indicam que a Malásia tem 40,77 milhões de veículos registrados, dos quais 26,6 milhões estão em circulação, incluindo quase 16 milhões de carros e 9,57 milhões de motocicletas. A frota em circulação é a base da estimativa de Chua sobre a lacuna de proteção.
Para um veículo segurado em RM100.000, Chua estimou que o prêmio anual adicional varia de RM200 a RM500, o equivalente a cerca de RM17 a RM42 por mês. Proprietários sem essa cobertura podem ter de recorrer às economias para consertar ou substituir um veículo atingido por enchente.
O alerta também vai além dos motoristas. Dados do Departamento de Estatísticas da Malásia (DOSM) apontam perdas nacionais causadas por enchentes de RM636,9 milhões em 2025. Embora o valor tenha ficado abaixo dos RM933,4 milhões registrados em 2024, os danos a bens públicos e à infraestrutura aumentaram, mostrando como o impacto financeiro pode se deslocar entre famílias, empresas e serviços públicos.
Por que os números de cobertura precisam de contexto
A PIAM também estimou em 14% a cobertura contra enchentes entre os segurados de automóveis, além da estimativa de Chua de 13% para a frota em circulação. Seu guia sobre riscos físicos, atribuído ao Comitê de Ação para as Mudanças Climáticas de 2022/2024, apresenta um número menor: 4% dos malaios têm cobertura contra enchentes para seus veículos.
Esses números usam descrições diferentes da população considerada: veículos em circulação, segurados e malaios. A PIAM não forneceu um período de medição comum nem um cálculo que concilie os três. Para cada proprietário, a orientação prática é simples: conferir os detalhes da apólice, em vez de confiar no nome do pacote de seguro.
Separadamente, Chua estimou que 13% dos veículos com motor a combustão têm cobertura, contra quase 50% dos veículos elétricos. A comparação sugere diferenças significativas nos padrões de contratação entre grupos de veículos, embora a proteção continue limitada na frota nacional, muito maior.
Segundo Chua, o seguro contra enchentes continuará sendo opcional para veículos e imóveis. A PIAM está incentivando os proprietários a entender suas opções e o custo de ampliar a proteção, sem propor uma cobertura obrigatória para todos.
O que a cobertura de Riscos Especiais oferece
A cobertura de Riscos Especiais amplia uma apólice compreensiva de automóvel para incluir eventos naturais especificados, geralmente enchentes, tempestades e deslizamentos. Os eventos exatos cobertos dependem da seguradora e das condições da apólice.
O guia de preparação para as monções da PIAM, publicado em 14 de novembro de 2025, orienta os motoristas a procurar a seção de Coberturas Adicionais nos detalhes da apólice. Um corretor ou a seguradora pode confirmar se essa cobertura está incluída e explicar suas condições.
Os proprietários também podem perguntar sobre a inclusão da proteção antes da próxima renovação. Em uma apresentação sobre preparação para a monção, Chua disse que consumidores sem as coberturas necessárias deveriam entrar em contato com suas seguradoras para alterar as apólices existentes.
"Eles devem poder adicioná-las também no meio da vigência", disse ele.
A estimativa de RM200 a RM500 por ano para um veículo segurado em RM100.000 equivale a 0,2% a 0,5% do valor segurado. Diante de uma conta de reparo de RM34.000, a média informada para sinistros por enchente envolvendo veículos com motor a combustão, até mesmo o valor mais alto representa uma despesa muito menor. O preço efetivamente pago pelo proprietário depende da seguradora e da proteção escolhida.
Carros modernos também podem sofrer danos extensos sem ficarem completamente submersos. A PIAM alerta que a água que atinge componentes eletrônicos avançados pode levar à perda total do veículo, ou seja, os danos são graves o bastante para que a seguradora indenize a perda em vez de custear os reparos.
As perdas com enchentes caíram, mas os danos à infraestrutura aumentaram
Dados do DOSM mostram que as perdas nacionais causadas por enchentes passaram de RM755,4 milhões em 2023 para RM933,4 milhões em 2024, um aumento de RM178 milhões, ou cerca de 24%. Os danos a residências chegaram a RM372,2 milhões em 2024, aproximadamente 40% do total daquele ano.
Em 2025, as perdas caíram para RM636,9 milhões, uma redução de RM296,5 milhões, ou quase 32%. Bens públicos e infraestrutura seguiram na direção oposta: as perdas aumentaram de RM303,4 milhões em 2024 para RM380,2 milhões em 2025, uma alta de cerca de 25%.
Assim, bens públicos e infraestrutura representaram quase 60% das perdas registradas por enchentes em 2025, ante cerca de 33% em 2024. Os números mostram por que uma queda no total nacional ainda pode deixar uma conta de recuperação substancial para instalações e serviços públicos.
Os sinistros de seguro registram outra parte dos danos. O guia da PIAM de novembro de 2025 citou dados da Insurance Services Malaysia Berhad que contabilizaram 89 sinistros de veículos por enchente em 2024, no valor de mais de RM3 milhões. Os números nacionais de perdas por enchentes abrangem uma gama maior de danos, enquanto os sinistros cobertos dependem da proteção contratada pelos proprietários.
Áreas urbanas e o leste da Malásia enfrentam custos diferentes
Números da PIAM citados no alerta mais recente de Chua apontam perdas de seguros de automóveis de RM1,6 milhão em Selangor em 2025, seguidas por RM967.700 em Kuala Lumpur e RM844.100 em Johor. No seguro contra incêndio de imóveis, Sarawak registrou RM38 milhões, Johor RM32,3 milhões e Selangor RM21,9 milhões.
Kuala Lumpur e Selangor aparecem com destaque nos números de automóveis, trazendo o tema diretamente para os motoristas de áreas densamente urbanizadas. Chua também alertou que as enchentes repentinas ocorrem cada vez mais fora do período habitual das monções, além de haver mais de 100 deslizamentos por ano e milhares de casos de queda de árvores durante tempestades.
Os resultados do setor em 2025 da PIAM, divulgados em 21 de maio de 2026, mostram outro padrão regional. A frequência de sinistros de carros de passeio no leste da Malásia foi de 1,7%, ante 5,1% no país, enquanto o custo médio dos sinistros de automóveis na região ficou em torno de RM12.000.
O mesmo comunicado informou que a adesão à cobertura contra enchentes no seguro contra incêndio foi de 21%. Separadamente, a PIAM estimou em 33% a proteção entre os segurados de incêndio e de imóveis. Essas medições abrangem grupos diferentes de apólices, por isso o tipo de seguro mencionado é essencial para entender o percentual.
Os sinistros de veículos elétricos ainda estão em fase inicial
Quase metade dos veículos elétricos tinha seguro contra enchentes, disse Chua, ante 13% dos veículos com motor a combustão. A média informada para sinistros por enchente também foi menor nos veículos elétricos: RM8.400, contra RM34.000 nos veículos com motor a combustão.
Chua apontou várias explicações possíveis, entre elas sistemas elétricos protegidos e mecanismos que isolam automaticamente os componentes de alta tensão. Ele também disse que veículos elétricos costumam ser usados como veículos secundários e são mais comuns em áreas urbanas, onde seus proprietários podem estar mais dispostos a contratar proteção contra enchentes.
Segundo Chua, o histórico de sinistros de veículos elétricos ainda está em fase inicial, e o número e a variedade de veículos segurados continuam aumentando. Para quem compara apólices, as perguntas úteis dizem respeito à proteção do veículo específico, aos eventos cobertos e aos procedimentos de recuperação da seguradora.
O que fazer quando um veículo é atingido por uma enchente
Os motoristas devem evitar entrar em áreas alagadas e não devem dar partida em um veículo depois que ele tiver sido submerso. A entrada de água no motor pode causar mais danos mecânicos. A PIAM também alerta que dirigir em áreas alagadas pode afetar um sinistro relacionado a calço hidráulico, que ocorre quando a água dentro do motor impede o funcionamento normal de suas peças móveis.
A segurança pessoal vem antes de registrar provas. Quando for seguro, os proprietários devem fotografar ou filmar a posição do veículo e o nível da água antes de removê-lo. Esses registros ajudam a seguradora a avaliar onde o veículo estava e até que altura ficou submerso.
A PIAM recomenda entrar em contato com a linha de emergência da seguradora ou usar um serviço autorizado de assistência rodoviária para providenciar o reboque até uma oficina credenciada. Seu comunicado de maio de 2026 orienta os segurados com apólice compreensiva a ligar para a linha de assistência da seguradora, disponível 24 horas por dia, e confirmar se têm direito a reembolso antes de providenciar o próprio reboque.
A Assistência Rodoviária Digital pode oferecer ajuda em tempo real, reboque autorizado e envio digital de sinistros, quando disponível. A PIAM informou que as seguradoras ativaram alertas e agilizaram a assistência para sinistros durante enchentes na região, incluindo as inundações de Hat Yai em dezembro de 2025, para ajudar segurados retidos e recuperar veículos presos.
Os proprietários devem avisar a seguradora rapidamente e fornecer os documentos, as fotos e os detalhes da perda solicitados. Segundo as orientações da PIAM, se a apólice exigir, o boletim de ocorrência deve ser registrado em até 24 horas. A seguradora pode designar um regulador de sinistros, especialista que avalia os danos e ajuda a determinar o valor da indenização.
Imóveis exigem uma verificação de apólice à parte
Segundo dados abertos do DOSM e da Insurance Services Malaysia citados pela PIAM, apenas 3,87 milhões dos 9,1 milhões de domicílios da Malásia tinham seguro residencial em 2023–24. Isso equivale a cerca de 43%, deixando aproximadamente 5,23 milhões de domicílios sem uma apólice de seguro residencial.
O guia sobre riscos físicos da PIAM também afirma que 74% das residências malaias não têm seguro contra enchentes e 33% dos proprietários segurados não têm seguro para o conteúdo do imóvel. Assim, uma família pode ter alguma proteção para a estrutura, enquanto móveis, eletrodomésticos e outros pertences continuam expostos.
O seguro básico contra incêndio geralmente cobre incêndio, raios e explosões de gás doméstico; a proteção contra enchentes exige uma cobertura adicional. O seguro residencial do proprietário cobre a edificação, enquanto o seguro do conteúdo residencial cobre os bens dentro dela; segundo a PIAM, as versões padrão dessas apólices incluem proteção contra enchentes. A proteção contra deslizamentos de terra exige uma cobertura adicional separada nas apólices padrão para a edificação e o conteúdo residencial.
A PIAM dá como exemplo uma cobertura adicional contra enchentes que pode custar apenas RM14 por mês para uma edificação segurada em RM200.000, dependendo da localização e do valor. Ao decidir quanto contratar, os proprietários também devem verificar o custo de reconstrução, em vez de considerar apenas o preço de venda do imóvel.
As empresas enfrentam um problema relacionado: consertar as instalações não repõe a renda perdida enquanto as operações ficam suspensas. A PIAM recomenda verificar a proteção de imóveis comerciais contra enchentes, tempestades e deslizamentos, além de considerar um seguro de interrupção de negócios para cobrir perdas de renda elegíveis e despesas fixas durante a recuperação.
Para beneficiários elegíveis do Sumbangan Tunai Rahmah, o voucher Perlindungan Tenang 3.0, no valor de RM30, ajuda na compra de produtos de microsseguro participantes, incluindo seguro contra acidentes pessoais. A PIAM informou que 67.946 apólices haviam sido emitidas pelo programa e que RM2,04 milhões em vouchers tinham sido resgatados até 14 de abril de 2026. Os compradores precisam verificar as coberturas específicas do produto escolhido.
Como o alerta evoluiu
A lacuna na cobertura contra enchentes na Malásia persiste há vários períodos de grandes danos. O histórico reúne perdas expressivas de veículos, mudanças nos danos nacionais totais e recomendações recorrentes para verificar as coberturas adicionais das apólices.
- Dezembro de 2021: Estima-se que 50.000 carros tenham sido danificados ou perdidos em enchentes em pelo menos oito estados. Marimuthu Nadason, presidente da Federação das Associações de Consumidores da Malásia, disse que até 95% dos proprietários de veículos não receberiam indenização pelos reparos causados pelas enchentes.
- 7 de março de 2022: Enchentes repentinas atingiram Kuala Lumpur, renovando a atenção à proteção de veículos fora das áreas associadas às inundações sazonais.
- 2024: As perdas nacionais causadas por enchentes chegaram a RM933,4 milhões, incluindo RM372,2 milhões em danos a residências.
- 2025: As perdas nacionais caíram para RM636,9 milhões, enquanto as perdas em bens públicos e infraestrutura subiram para RM380,2 milhões.
- 21 de maio de 2026: Os resultados do setor divulgados pela PIAM informaram que a adesão à cobertura contra enchentes no seguro contra incêndio foi de 21%.
- Novembro de 2026: O alerta mais recente de Chua estimou que cerca de 3,4 milhões dos 26,6 milhões de veículos em circulação na Malásia tinham cobertura específica contra enchentes.
Proprietários de veículos e imóveis podem agir antes da próxima renovação, pedindo à seguradora que confirme a cobertura existente, informe o preço de eventuais coberturas adicionais e explique os procedimentos para sinistros e reboques. Chua disse que a PIAM e o Banco Negara Malaysia também discutiam formas de ampliar a conscientização sobre a proteção contra enchentes entre pequenas e médias empresas.
Pontos principais
- Segundo a estimativa de Chua, cerca de 87% dos veículos em circulação na Malásia não têm proteção específica contra enchentes.
- Em geral, o seguro compreensivo de automóveis precisa de uma cobertura adicional de Riscos Especiais para cobrir danos causados por enchentes.
- Para um veículo segurado em RM100.000, Chua estimou um custo anual adicional de RM200 a RM500.
- A Malásia registrou RM636,9 milhões em perdas causadas por enchentes em 2025, incluindo RM380,2 milhões envolvendo bens públicos e infraestrutura.
- Os proprietários devem evitar dar partida em veículos submersos, registrar os danos quando for seguro e contatar a seguradora antes de providenciar o reboque.
- Os proprietários devem verificar separadamente a proteção da edificação e de seu conteúdo, incluindo eventuais coberturas adicionais necessárias.