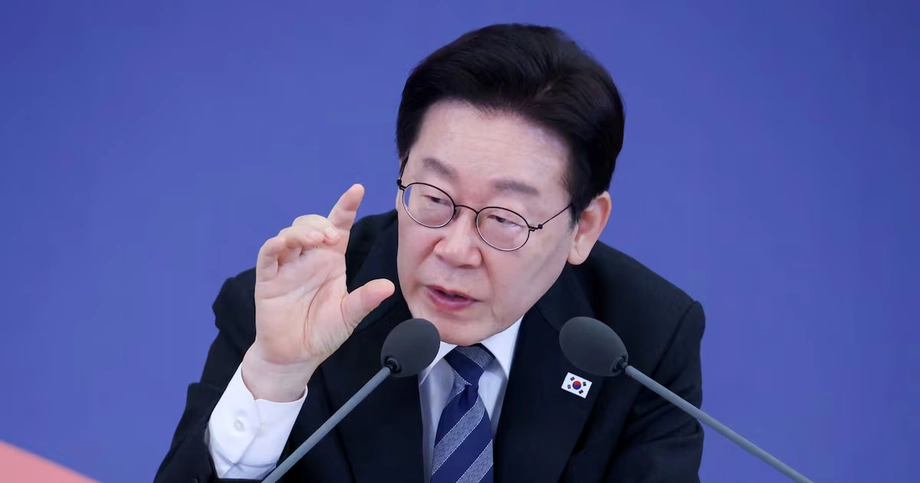
Lee pressiona por mudanças enquanto a confiança no mercado enfraquece
A bolsa de valores da Coreia do Sul está considerando exigir que as empresas listadas realizem uma reunião com investidores pelo menos uma vez por ano, após uma reunião de política pública em 13 de novembro de 2026, na qual o presidente Lee Jae Myung criticou empresas que captam recursos de acionistas, mas depois evitam explicar seus negócios.
Conteúdo
- Lee pressiona por mudanças enquanto a confiança no mercado enfraquece
- Por que Lee coloca a confiança dos acionistas no centro
- Reunião anual pode se tornar requisito para manter a listagem
- Os números por trás da falha de comunicação
- Reforma da KOSDAQ vai além de retirar empresas frágeis
- Alteogen mostra o que está em jogo para empresas em crescimento
- Proteção em aquisições precisa conviver com a necessidade de compradores
- Investimentos de longo prazo exigem mais do que novas contas
- Fiscalização e regras da bolsa oferecem caminhos distintos para agir
- Principais pontos
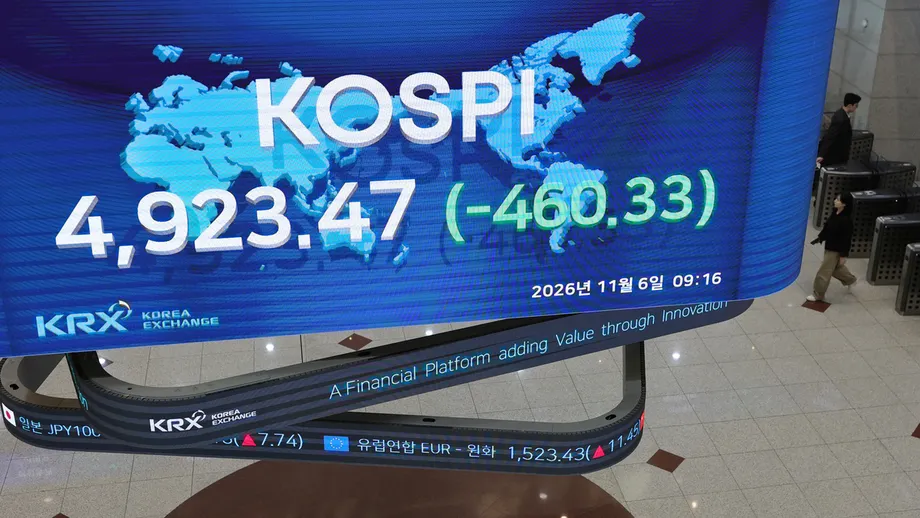
A proposta surgiu na Bolsa da Coreia, no distrito de Yeouido, em Seul, enquanto Lee renovava seu compromisso com a proteção dos acionistas, medidas mais rigorosas contra a manipulação do mercado e mudanças na KOSDAQ. Naquele dia, o índice de referência KOSPI era negociado na faixa dos 5.000 pontos, após atingir a máxima histórica de fechamento de 9.114,55 no fim de junho.
Esperava-se a participação de cerca de 50 pessoas do governo, do Parlamento, de instituições financeiras e de empresas na reunião, marcada das 9h30 às 11h10 e transmitida pela KTV e pelo YouTube. A pauta relacionou a preocupação imediata dos investidores a questões mais antigas sobre como as empresas tratam os acionistas, comunicam seus resultados e mantêm os requisitos para continuar listadas na bolsa.
Lee, presidente da Coreia do Sul, descreveu em termos diretos o compromisso do governo:
"Normalizar o mercado de capitais é uma diretriz e um compromisso inabaláveis do nosso governo",
A discussão abordou diferentes caminhos para alcançar esse objetivo: proteger os acionistas minoritários durante aquisições, retirar empresas problemáticas do mercado com mais rapidez, criar divisões mais claras dentro da KOSDAQ e incentivar que a poupança permaneça investida por mais tempo. O desafio prático é fazer essas medidas funcionarem em conjunto. Os investidores precisam de proteção, enquanto empresas em crescimento ainda precisam ter acesso a recursos e compradores.
A forte retração do mercado tornou essas questões mais urgentes. A incerteza sobre negócios de inteligência artificial e semicondutores, as taxas de juros e as tensões no Oriente Médio compunham o cenário de uma reunião voltada às regras e instituições do mercado.
Por que Lee coloca a confiança dos acionistas no centro
Lee argumentou que as empresas sul-coreanas não deveriam receber avaliações mais baixas simplesmente por estarem listadas no país, descrevendo essa situação como uma "anormalidade irracional". Seu argumento relacionou a força tecnológica e a competitividade empresarial do país à necessidade de um mercado considerado previsível e justo pelos investidores.
A avaliação de uma empresa é o preço que os investidores estão dispostos a pagar por suas ações. Os lucros e as perspectivas de crescimento são importantes, mas também é importante haver confiança de que os acionistas receberão tratamento justo. Na reunião, Lee apontou a desconfiança em relação a empresas que tratam os acionistas como fonte de recursos, enquanto permitem que controladores usem seu poder em benefício próprio.
Lee também destacou a prática de manter artificialmente baixos os preços das ações em situações de herança ou doação de participações societárias. Um preço mais baixo pode reduzir o valor atribuído à participação transferida, criando um conflito entre os interesses de uma família controladora e os investidores que querem que seus ativos se valorizem.
O presidente afirmou que restaurar a confiança era essencial para um mercado de capitais sólido. Seus comentários colocaram a conduta empresarial ao lado de riscos econômicos e de segurança externos: o governo quer que os investidores confiem mais nas regras que regem seu dinheiro, mesmo quando a situação mundial permanece instável.
Reunião anual pode se tornar requisito para manter a listagem
Jeong Eun Bo, presidente da Bolsa da Coreia, afirmou que a bolsa está analisando a exigência de que as empresas realizem atividades de relacionamento com investidores pelo menos uma vez por ano durante todo o período em que estiverem listadas. Ele explicou que atualmente as obrigações de relacionamento com investidores se aplicam no momento da listagem e que a mudança proposta seria incorporada às regras para a manutenção da listagem.
Relações com investidores, muitas vezes chamadas de RI, são a comunicação dos resultados financeiros, das operações e dos planos de uma empresa aos investidores. As reuniões dão aos acionistas e analistas a oportunidade de entender o desempenho do negócio e questionar sua administração.
Lee pediu que a bolsa agisse rapidamente depois de saber que algumas empresas listadas recusam visitas de analistas ou evitam reuniões com investidores. Ele sugeriu que as regras operacionais da bolsa poderiam permitir a mudança sem a necessidade de uma nova lei aprovada pelo Parlamento. Jeong afirmou que a bolsa estava analisando ativamente a medida. Nenhuma data de implementação foi anunciada.
Os números por trás da falha de comunicação
Lee Geon Jae, chefe de pesquisa sobre a KOSDAQ na IBK Investment & Securities, apresentou dados que mostram como a comunicação formal com investidores se tornou limitada. Sua análise de informações do terminal Bloomberg e de divulgações eletrônicas constatou que cerca de 33% das empresas do KOSPI e 26% das empresas da KOSDAQ divulgaram planos para realizar eventos de relacionamento com investidores no ano anterior.
O índice da KOSDAQ ficou sete pontos percentuais abaixo do KOSPI. Lee também afirmou que cerca de 80% das empresas dos Estados Unidos realizavam teleconferências ou conversas semelhantes sobre seus resultados. Os números coreanos mediam os planos divulgados para eventos, enquanto o dado americano se referia à comunicação de resultados; portanto, as medidas descrevem aspectos diferentes do contato com investidores.
Lee disse que sua equipe de pesquisa enfrentava dificuldades porque muitas empresas da KOSDAQ não aceitavam visitas nem realizavam reuniões. Ele descreveu a frustração dos investidores com empresas que se comunicam ativamente quando precisam captar recursos, mas se mostram menos dispostas a dar explicações depois que começam a lucrar.
Sua proposta foi além do mínimo anual considerado pela bolsa: as empresas deveriam explicar seus resultados e a estratégia de gestão futura pelo menos uma vez a cada três meses, com apoio de exigências regulatórias ou orientações. Isso daria aos investidores quatro oportunidades regulares por ano para ouvir a administração, em comparação com o único evento anual em análise pela bolsa.
Reforma da KOSDAQ vai além de retirar empresas frágeis
As regras de entrada e saída da KOSDAQ foram outro tema importante. A pauta incluiu a retirada mais rápida de empresas problemáticas, critérios mais rigorosos para deslistagem e mudanças na forma de avaliar as empresas que entram ou permanecem no mercado. Deslistagem é a retirada das ações de uma empresa das negociações em uma bolsa.
As propostas tratam de duas preocupações relacionadas. Um mercado precisa de meios para atrair empresas promissoras, enquanto os investidores também precisam de regras para lidar com empresas que deixam repetidamente de cumprir os padrões exigidos. Lee apontou melhorias nos sistemas de avaliação de admissão e retirada da KOSDAQ como prioridade.
Os participantes também discutiram a divisão da KOSDAQ em segmentos distintos. A ideia apresentada na reunião era dar às empresas inovadoras mais fortes um espaço mais claro dentro do mercado, facilitando a identificação de negócios adequados às necessidades dos investidores. Não foram definidos critérios específicos de elegibilidade nem a estrutura final.
A discussão reuniu demandas por padrões mais rigorosos e pedidos por mais investimentos. Retirar empresas frágeis e facilitar a identificação das empresas fortes são medidas que buscam enfrentar diferentes aspectos do mesmo problema de confiança.
Alteogen mostra o que está em jogo para empresas em crescimento
Kim Hyang Yeon, vice-presidente da Alteogen, pediu que a segmentação da KOSDAQ avance mais rapidamente e relacionou a proposta à decisão da empresa de suspender a transferência para o KOSPI. Ela afirmou que a Alteogen manteve valor de mercado superior a 20 trilhões de wons no segundo semestre do ano anterior, quando acionistas pressionaram pela mudança.
Os acionistas aprovaram a transferência em uma assembleia extraordinária em dezembro de 2025. Mais tarde, a empresa avaliou políticas esperadas para revitalizar a KOSDAQ e anunciou, em 16 de julho de 2026, que a transferência seria suspensa temporariamente. Kim afirmou que a suspensão continuava em vigor na reunião de novembro.
A sequência relaciona o debate sobre a estrutura do mercado a uma decisão concreta de uma empresa:
- Dezembro de 2025: os acionistas da Alteogen aprovaram a transferência da KOSDAQ para o KOSPI.
- Fim de junho de 2026: o KOSPI atingiu a máxima histórica de fechamento de 9.114,55.
- 16 de julho de 2026: a Alteogen informou que a transferência proposta estava suspensa temporariamente.
- 13 de novembro de 2026: Lee convocou a reunião sobre o mercado de capitais, com o KOSPI sendo negociado na faixa dos 5.000 pontos.
Kim argumentou que a KOSDAQ deveria crescer com o sucesso de empresas inovadoras fortes. Ela também pediu maior participação de grandes fundos de pensão, incluindo o Serviço Nacional de Pensão. Na sua avaliação, dividir o mercado em segmentos adequados ajudaria esses fundos a identificar investimentos apropriados e atender à sua necessidade de estabilidade.
Proteção em aquisições precisa conviver com a necessidade de compradores
As ofertas públicas obrigatórias de aquisição também foram uma questão central. Essa regra exigiria que um comprador que assumisse o controle de uma empresa oferecesse aos acionistas minoritários a oportunidade de vender suas ações em condições especificadas. O objetivo é dar aos pequenos investidores uma forma de vender quando a propriedade e o controle mudam.
Lee afirmou que os formuladores de políticas precisavam considerar tanto a proteção dos acionistas quanto a possibilidade de que obrigações adicionais de compra enfraquecessem o mercado de fusões e aquisições. Exigir que um comprador adquira mais ações pode aumentar o volume de recursos necessário para concluir uma aquisição.
A pauta da reunião também defendeu mais aquisições de empresas com desempenho ruim e mais formas para que investidores de capital de risco recuperem seus recursos. Esses investidores financiam empresas em desenvolvimento e, depois, buscam vender suas participações. Uma oferta pública inicial, ou IPO, permite que uma empresa liste suas ações em uma bolsa; a venda para outra empresa oferece um caminho diferente.
Ampliar as aquisições daria às empresas de capital de risco e a seus investidores uma opção além do IPO. Assim, as escolhas de política pública se sobrepõem: as regras para aquisições precisam definir como os acionistas minoritários serão tratados e, ao mesmo tempo, preservar um mercado funcional para a compra e venda de empresas.
Investimentos de longo prazo exigem mais do que novas contas
A pauta incluiu dividendos melhores, maior atuação dos acionistas institucionais e medidas para atrair investimentos mais duradouros ao mercado por meio de contas individuais de poupança e investimento, conhecidas como ISAs, e de fundos oferecidos ao público.
Os dividendos distribuem parte dos lucros de uma empresa aos acionistas. Pagamentos mais previsíveis podem dar aos investidores um motivo para manter sua participação, em vez de depender inteiramente da venda por um preço mais alto. As contas ISA e os fundos de investimento oferecem formas de manter a poupança aplicada ao longo do tempo, embora a pauta da reunião não tenha especificado novas alíquotas de impostos, limites de contribuição ou regras para os produtos.
O engajamento de acionistas institucionais significa que grandes investidores acompanham mais de perto a gestão das empresas, inclusive por meio de votações e conversas com os conselhos de administração. As propostas relacionaram esse papel a uma governança mais sólida e a uma atenção maior aos interesses dos acionistas que não fazem parte do grupo controlador.
Essas medidas conectam a poupança das famílias à conduta das empresas. Pedir que as pessoas invistam por mais tempo aumenta a importância de as empresas explicarem suas decisões, compartilharem os retornos e tratarem os investidores com justiça. A proposta de reuniões anuais, a discussão sobre dividendos e a pauta de proteção dos acionistas abordam, cada uma, uma parte dessa relação.
Fiscalização e regras da bolsa oferecem caminhos distintos para agir
Lee afirmou que havia orientado a Agência de Investigação de Crimes Graves a combater práticas de negociação desleais. Ele também descreveu o combate à manipulação dos preços das ações como uma tarefa que envolve o governo de forma mais ampla.
O presidente afirmou que seu governo havia introduzido reformas institucionais para combater negociações desleais e abusos por parte de grandes acionistas, reconhecendo, ao mesmo tempo, que ainda havia trabalho a fazer. A fiscalização combate condutas ilícitas, como a manipulação; mudanças nas regras de listagem, nas proteções em aquisições e na comunicação com investidores determinariam o funcionamento cotidiano do mercado.
A proposta da bolsa de exigir pelo menos uma reunião anual com investidores foi um dos próximos passos mais claros discutidos na reunião, pois Jeong apontou o regulamento por meio do qual ela poderia ser implementada. Outros temas, como as ofertas públicas obrigatórias de aquisição, a segmentação da KOSDAQ e critérios mais rigorosos para deslistagem, ainda dependiam do desenvolvimento de políticas e de discussões.
A Comissão de Serviços Financeiros planejava incorporar as opiniões da reunião às futuras políticas para o mercado de capitais e coletar novas propostas por escrito. Para empresas listadas, investidores e potenciais compradores, as próximas decisões dizem respeito às exigências concretas: quem terá de se comunicar, quais empresas poderão continuar listadas e como os acionistas serão tratados quando houver mudança de controle.
Principais pontos
- O presidente Lee Jae Myung renovou seu compromisso com a reforma do mercado de capitais na Bolsa da Coreia, em 13 de novembro de 2026.
- O KOSPI era negociado na faixa dos 5.000 pontos, após fechar em máxima histórica de 9.114,55 no fim de junho.
- A bolsa está considerando exigir que empresas listadas realizem uma reunião com investidores pelo menos uma vez por ano, mas não anunciou uma data de início.
- Um pesquisador da IBK Securities constatou que cerca de 26% das empresas da KOSDAQ e 33% das empresas do KOSPI divulgaram planos para reuniões com investidores no ano anterior.
- As discussões abordaram a segmentação da KOSDAQ, critérios mais rigorosos para deslistagem, proteção em aquisições e investimentos mais duradouros.
- A Alteogen pediu mudanças na KOSDAQ após suspender a transferência proposta para o KOSPI em 16 de julho.
- A Comissão de Serviços Financeiros pretende usar as opiniões da reunião e novas propostas por escrito na elaboração de políticas.