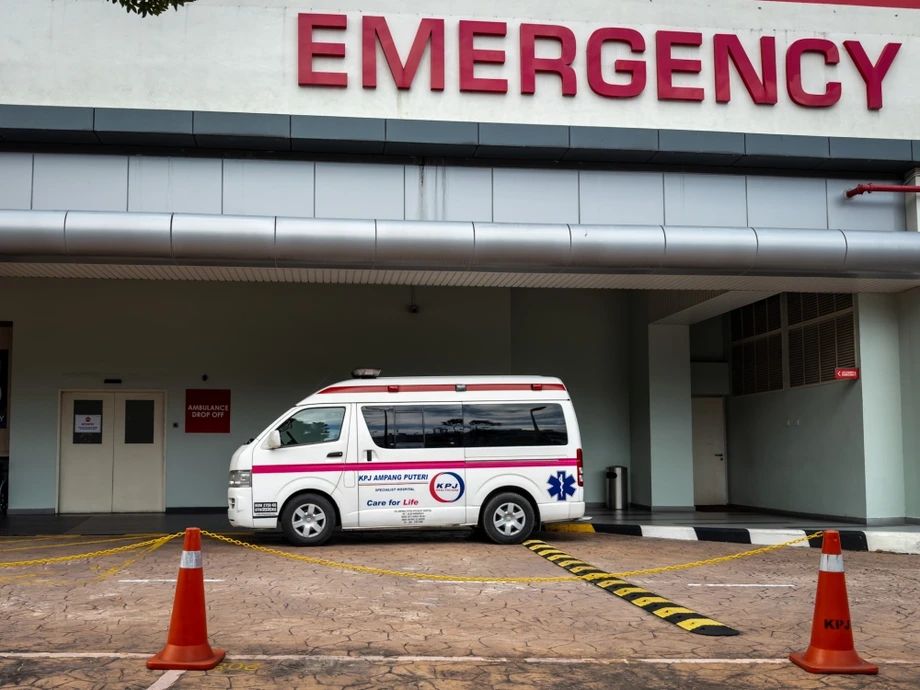
Uma opção mais barata para atendimento privado, mas com custos ainda compartilhados pelos pacientes
A Malásia planeja lançar o MediAsas em todo o país até o fim de janeiro de 2027, oferecendo seguro médico básico e takaful com mensalidades indicativas de RM60 a RM550. O apoio previsto no Orçamento de 2027 inclui RM200 para o primeiro ano de mensalidades de funcionários elegíveis de pequenas empresas, com uma verba de RM40 milhões.
Conteúdo
- Uma opção mais barata para atendimento privado, mas com custos ainda compartilhados pelos pacientes
- O que Teras e Fleksi cobririam
- Quanto os pacientes pagariam do próprio bolso?
- O acesso aos hospitais pode determinar o custo real
- Clientes atuais poderão migrar
- O que o subsídio de RM40 milhões cobre
- Como os pagamentos aos hospitais mudariam
- O que o projeto-piloto testou e o que vem pela frente
- O MediAsas faz parte de uma reforma mais ampla dos custos
- Principais pontos
A principal decisão para as famílias vai além do preço mensal. O plano Standard proposto oferece cobertura anual de RM100.000, com um limite maior para segurados mais velhos, mas os pacientes ainda pagariam uma parte inicial dos custos do tratamento. O atendimento em um hospital fora da rede participante poderia gerar um pagamento adicional de 20%, limitado a RM3.000 por condição médica.
O Bank Negara Malaysia (BNM), em sua apresentação do MediAsas, descreve um plano voluntário, renovável anualmente, com benefícios e condições padronizados. Ele se destina a pessoas sem cobertura médica e a segurados atuais que precisam de uma alternativa mais acessível após aumentos nas mensalidades ou mudanças em sua situação financeira.
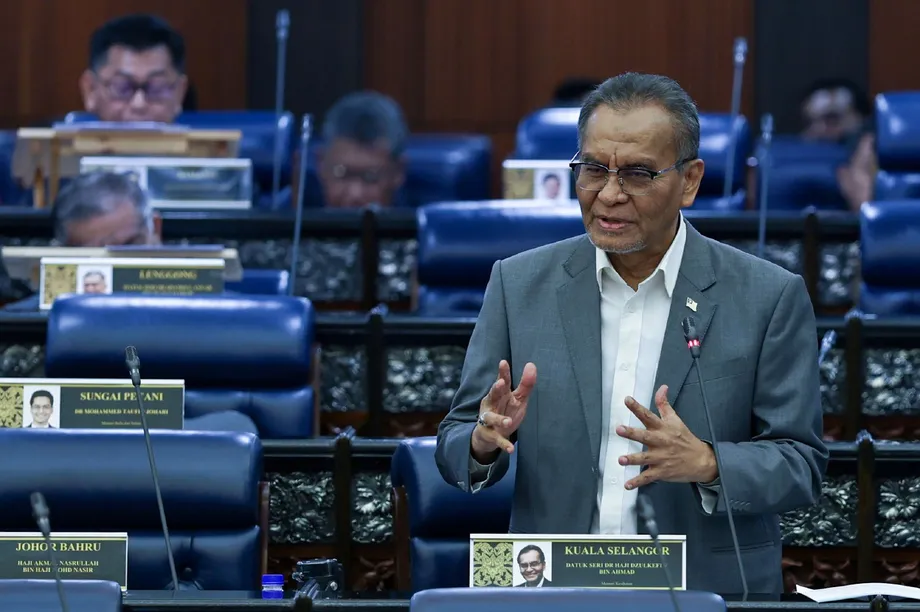
O vice-ministro das Finanças, Liew Chin Tong, disse à Dewan Rakyat que o MediAsas ofereceria outra forma de acessar hospitais privados, enquanto o sistema público de saúde continuaria atendendo os malaios. Ao responder a perguntas sobre a cobertura para pessoas desempregadas, ele explicou a estrutura voluntária do plano:
O MediAsas, nesta etapa, não é um plano nacional de seguro-saúde. É um plano de seguro voluntário.
Para um trabalhador sem seguro, o MediAsas poderia dar acesso a tratamentos privados mediante o pagamento regular de mensalidades. Para quem já tem seguro, a decisão envolve comparar a cobertura atual com os limites, as exclusões, o acesso a hospitais e a parcela das contas que caberia ao paciente em um plano básico. Essas diferenças determinarão se uma mensalidade menor resulta em um orçamento familiar administrável para despesas de saúde.
O que Teras e Fleksi cobririam
O MediAsas tem duas opções de produto: MediAsas Teras, o plano Standard, e MediAsas Fleksi, a opção Standard-Plus. Ambos oferecem cobertura médica independente, separada de produtos de investimento. O takaful oferece proteção por meio de um arranjo compatível com os princípios islâmicos, no qual os participantes contribuem para um fundo compartilhado.
O Teras prevê um limite anual de RM100.000, que sobe para RM150.000 para segurados mais velhos. O resumo mais recente para consumidores situa esse aumento aos 61 anos, enquanto as descrições do projeto-piloto e do documento técnico o situam aos 60. O Fleksi ofereceria RM300.000 por ano, em troca de um pagamento inicial muito maior por parte do paciente.
O BNM afirma que os limites anuais do plano foram concebidos para cobrir até 99% dos tratamentos comuns. A cobertura inclui cuidados antes da internação, tratamento hospitalar, cuidados após a alta e alguns serviços ambulatoriais. Os benefícios propostos incluem acomodação e alimentação hospitalares, cirurgia, medicamentos, materiais hospitalares e cirurgias ambulatoriais.
Entre os tratamentos ambulatoriais em análise estão dengue, influenza A e B, bronquite, pneumonia e broncopneumonia. Será possível aderir até os 70 anos, com cobertura até os 85, sujeita à renovação anual.
O limite anual é o valor máximo pago pelo plano durante um ano de vigência da apólice. Portanto, a família precisa considerar tanto o tamanho desse limite quanto os tratamentos cobertos por ele. Um limite maior só é útil se as condições também cobrirem o atendimento de que o paciente precisa.
Quanto os pacientes pagariam do próprio bolso?
O Teras propõe uma franquia de RM500 por condição médica, que sobe para RM1.000 para pessoas com 61 anos ou mais. A franquia é o valor inicial pago pelo paciente antes de o seguro contribuir para os custos elegíveis. A definição de condição médica na apólice determina como tratamentos relacionados são agrupados para esse fim.
Nos hospitais participantes designados, o arranjo proposto não prevê pagamento percentual adicional. Fora dessa rede, os pacientes pagariam 20% dos custos elegíveis, limitado a RM3.000 por condição médica, além da franquia.
Nos termos propostos, um paciente com franquia de RM500 que atingisse o limite do pagamento adicional contribuiria com RM3.500 para a conta elegível. Para alguém com franquia de RM1.000, essa soma seria de RM4.000. As despesas excluídas da apólice continuariam sendo responsabilidade da família.
O Fleksi adota uma abordagem diferente, com franquias propostas de RM10.000 a RM15.000. As descrições do projeto-piloto atribuem RM10.000 ao tratamento dentro da rede e RM15.000 fora dela. A franquia muito maior ajuda a reduzir as mensalidades, pois deixa para os pacientes, ou para outros benefícios médicos que tenham, o pagamento de uma parcela maior da conta inicial.
Essa estrutura pode ser adequada para alguns funcionários que buscam cobertura além dos benefícios médicos oferecidos pelo empregador. Quem não tem poupança nem outro seguro precisaria avaliar se poderia arcar com uma despesa inicial tão alta quando o tratamento fosse necessário.
O acesso aos hospitais pode determinar o custo real
Liew disse ao Parlamento que os pagamentos adicionais ainda estavam sendo avaliados por meio do projeto-piloto. Hospitais que cumprirem as exigências de preços do MediAsas poderiam permitir que os pacientes evitassem a cobrança percentual extra, enquanto o tratamento em outros locais poderia gerar essa cobrança.
Datuk Dr. Alias Razak, deputado por Kuala Nerus, levantou uma preocupação prática para Terengganu e outros estados da costa leste: os pacientes podem ter menos hospitais participantes nas proximidades. Ele perguntou se as pessoas dessas áreas teriam isenção do pagamento proposto de 20%.
Liew disse que quatro grandes grupos hospitalares manifestaram interesse em participar. A adesão ainda não havia sido definida, e a resposta parlamentar não informou o número confirmado de hospitais nesses estados nem uma decisão sobre isenções geográficas. Os benefícios finais, os preços, a participação dos hospitais e os detalhes de elegibilidade ainda pendentes deverão ser definidos perto do lançamento nacional.
A distância também importa, além das cobranças. Um paciente que precise viajar mais para chegar a um hospital participante pode ter despesas com transporte e hospedagem, além de perder horas de trabalho. O BNM afirma que os hospitais da rede oferecerão internação sem pagamento em dinheiro para tratamentos elegíveis, tornando a rede que vier a ser formada uma parte importante do valor do produto.
Ao descrever o esforço do governo para ampliar essa rede, Liew disse aos parlamentares:
O Bank Negara Malaysia e o governo esperam que o maior número possível de hospitais participe do programa MediAsas.
Clientes atuais poderão migrar
Clientes atuais de seguros médicos e takaful poderão migrar para o MediAsas com sua seguradora ou operadora de takaful atual, sem nova avaliação médica nem novos períodos de carência. A avaliação de risco é o processo pelo qual a seguradora analisa a saúde de quem solicita a cobertura e define suas condições.
O BNM recomendou que os segurados mantenham suas apólices atuais até que o MediAsas esteja disponível. Assim, poderão comparar o novo produto antes de abrir mão da cobertura existente. A possibilidade de migração se aplica dentro da mesma operadora.
O processo é diferente para novos solicitantes. As descrições do projeto-piloto incluem declarações de saúde e avaliação de risco, com períodos de carência de 30 dias para condições gerais e de 120 dias para doenças especificadas. Também identificam 35 exclusões, incluindo condições médicas preexistentes, condições congênitas, tratamentos de saúde mental, cuidados relacionados à gravidez, tratamentos odontológicos e tratamentos no exterior.
As descrições do projeto-piloto também incluem proteção, após sete anos de cobertura contínua, contra a recusa de um pedido de indenização por omissão não intencional de informações, mantendo exceções como fraude. Ainda assim, os solicitantes precisam responder integralmente às perguntas sobre saúde, e quem estiver considerando migrar precisa comparar como suas condições preexistentes e exclusões seriam tratadas.
Medidas temporárias para as mensalidades oferecem algum alívio antes do lançamento. O BNM informa que os aumentos decorrentes da inflação dos custos de indenizações médicas, aplicados de 2024 a 2026, estão sendo distribuídos ao longo de pelo menos três anos. Para a grande maioria dos segurados, os reajustes anuais decorrentes desse fator ficam abaixo de 10%. As mudanças totais nas mensalidades também podem refletir outros fatores, incluindo a passagem para uma faixa etária superior.
O que o subsídio de RM40 milhões cobre
O Orçamento de 2027 prevê um subsídio de RM200 para o primeiro ano de mensalidades do MediAsas para cada funcionário elegível de pequenas e médias empresas com menos de 75 trabalhadores. O apoio é limitado a 50 funcionários por empresa, com prioridade para trabalhadores que tenham pouca ou nenhuma cobertura médica ou takaful.
A verba de RM40 milhões corresponde à meta declarada de alcançar até 200 mil trabalhadores: 200 mil multiplicados por RM200 equivalem a RM40 milhões. Uma empresa que recebesse apoio para o máximo de 50 funcionários elegíveis representaria RM10.000 em subsídios.
Para uma família, RM200 equivalem a cerca de RM16,67 por mês ao longo do primeiro ano. Com base na faixa indicativa de mensalidades do BNM, os valores anuais ficariam entre RM720 e RM6.600. Dependendo da mensalidade efetiva do trabalhador, o subsídio cobriria cerca de 28% do valor mais baixo ou 3% do mais alto.
Participantes do EPF com menos de 55 anos também poderão usar as economias da conta Akaun Sejahtera para pagar as mensalidades. Isso oferece outra fonte de pagamento para pessoas com orçamentos mensais apertados, mas reduz o saldo restante nessa conta e os rendimentos futuros que os valores retirados poderiam gerar.
O Ministério das Finanças afirma que as mensalidades ou contribuições de takaful de indivíduos e de seus familiares imediatos darão direito a abatimento no imposto de renda. O abatimento reduz a renda tributável, portanto seu valor em dinheiro depende da situação tributária da pessoa. O subsídio para pequenas e médias empresas, os saques do EPF e o abatimento fiscal funcionam de maneiras diferentes: um usa recursos públicos, outro recorre à poupança pessoal e o terceiro reduz o imposto devido dentro dos critérios elegíveis.
Como os pagamentos aos hospitais mudariam
O MediAsas adotará progressivamente pagamentos por Grupos Relacionados ao Diagnóstico, geralmente chamados de DRG. Em vez de cobrar separadamente por cada serviço, o hospital recebe um pagamento vinculado ao diagnóstico e à categoria de tratamento do paciente. O objetivo é incentivar um atendimento eficiente e custos de tratamento mais previsíveis.
As tarifas foram desenvolvidas com base em cerca de RM5 bilhões em pedidos de indenização enviados voluntariamente por hospitais privados, o equivalente a aproximadamente 40% do valor total dos pedidos. A ProtectHealth compartilhou as tarifas DRG com operadores privados de saúde em 4 de novembro. Por enquanto, elas se aplicam apenas ao MediAsas, enquanto as atividades existentes, com cobrança separada por serviço, continuam.
Dr. Yap Wei Aun, diretor-executivo do Escritório de Transformação da Saúde do Ministério da Saúde, afirmou que as tarifas serão revistas para levar em conta a inflação, novas tecnologias e custos operacionais. Assim, os hospitais atuariam dentro de um modelo de preços que pode ser ajustado à medida que os custos e os tratamentos mudarem.
Uma tarifa-base nacional única, planejada para o futuro, poderia ser relativamente favorável a alguns hospitais regionais menores e unidades da costa leste, cujas cobranças atuais são mais baixas. O efeito comercial também dependerá de quantos hospitais aderirem e da rapidez com que os pacientes contratarem o plano.
As primeiras avaliações do setor preveem um aumento gradual no número de pacientes, e não uma mudança abrupta nos negócios dos hospitais. A presença regional da KPJ Healthcare e a rede Pantai da IHH Healthcare foram apontadas como possíveis caminhos para a participação. Essas avaliações comerciais se somam à tarefa mais imediata do governo: garantir uma rede hospitalar funcional em todos os estados.
O que o projeto-piloto testou e o que vem pela frente
O BNM desenvolveu o MediAsas após mais de 60 consultas com partes interessadas, grupos focais de consumidores e análises. O projeto-piloto no Vale do Klang envolveu seis seguradoras e operadoras de takaful e 10 hospitais, testando sistemas, internações, compreensão dos clientes e preparação operacional antes da implementação mais ampla.
O comunicado de 6 de julho do Ministério das Finanças nomeou as operadoras do projeto-piloto: AIA, Allianz Life, Great Eastern Life, Prudential BSN Takaful, Etiqa Family Takaful e Syarikat Takaful Malaysia Keluarga. Entre os participantes estavam funcionários de órgãos estatutários selecionados, empresas ligadas ao governo e pequenas e médias empresas; atualizações parlamentares posteriores também mencionaram a participação de trabalhadores de plataformas digitais e outros grupos.
- Dezembro de 2024: o BNM anunciou medidas temporárias para amenizar os reajustes dos prêmios de seguros médicos.
- 6 de julho de 2026: o governo anunciou a marca MediAsas, as opções de produto e os arranjos do projeto-piloto.
- Fim de julho a outubro de 2026: o projeto-piloto no Vale do Klang testou a implementação; descrições do piloto indicam que ele começou em 29 de julho.
- 4 de novembro de 2026: a ProtectHealth compartilhou as tarifas DRG com operadores privados de saúde.
- 11 de novembro de 2026: Liew atualizou o Parlamento sobre os preparativos para o lançamento e a revisão dos pagamentos adicionais dos pacientes.
- Fim de janeiro de 2027: a implementação em todo o país é a meta.
Liew descreveu o retorno inicial como animador e disse que as consultas continuariam para aperfeiçoar o plano. A apresentação oficial do BNM prevê o lançamento em janeiro de 2027, enquanto a atualização parlamentar especificou o fim daquele mês.
O MediAsas faz parte de uma reforma mais ampla dos custos
O Ministério das Finanças, o Ministério da Saúde e o BNM estão desenvolvendo o MediAsas por meio do RESET, um programa composto por cinco áreas estratégicas e 11 iniciativas. O Comitê Ministerial Conjunto sobre os Custos da Saúde Privada, criado em 25 de junho de 2025, é copresidido pelo ministro das Finanças II, Amir Hamzah Azizan, e pelo ministro da Saúde, Dzulkefly Ahmad.
O comitê está formando um Conselho de Governança Independente para supervisionar o MediAsas após sua implementação completa. O trabalho mais amplo inclui melhorar a apresentação das contas de hospitais privados, modernizar os processos de licenciamento previstos na Lei 586 e desenvolver o compartilhamento seguro de prontuários médicos eletrônicos.
A Rede Malaia de Certificação de Saúde Digital tem como objetivo permitir que pacientes acessem e compartilhem prontuários entre prestadores de serviços de saúde. A expectativa é que hospitais privados participantes do MediAsas integrem a rede, ajudando a reduzir a repetição de exames diagnósticos quando pacientes passam de uma unidade para outra. O desenvolvimento de um modelo comum para classificar e apresentar cobranças hospitalares também estava previsto para agosto de 2026.
As preocupações com a acessibilidade vão além dos preços dos seguros. O economista da saúde, professor Syed Aljunid, defendeu que o MediAsas seja cancelado por causa de seu modelo de financiamento. As perguntas no Parlamento se concentraram na possibilidade de os pacientes chegarem aos hospitais participantes, enquanto as preocupações dos consumidores incluem os limites anuais de cobertura e o uso das economias do EPF.
O teste prático será saber se as mensalidades, os pagamentos dos pacientes e o acesso aos hospitais funcionam em conjunto para atender às pessoas que o plano pretende alcançar. Benefícios padronizados podem facilitar a comparação entre produtos. Preços hospitalares previsíveis podem ajudar a controlar os custos das indenizações. Ainda assim, as famílias precisam de cobertura suficiente para o tratamento e de dinheiro para pagar a parcela da conta que lhes cabe.
Principais pontos
- O lançamento do MediAsas em todo o país está previsto para o fim de janeiro de 2027, com mensalidades indicativas de RM60 a RM550.
- O Teras prevê cobertura anual de RM100.000, que sobe para RM150.000 para segurados mais velhos; o Fleksi prevê RM300.000, com franquias muito maiores.
- O pagamento adicional proposto fora da rede hospitalar é de 20%, limitado a RM3.000 por condição médica, além da franquia.
- Segurados atuais podem migrar por meio de sua operadora atual, sem nova avaliação de risco nem novos períodos de carência.
- Funcionários elegíveis de pequenas e médias empresas podem receber RM200 para o primeiro ano de mensalidades, com apoio de RM40 milhões para até 200 mil trabalhadores.
- A possibilidade de pagar com recursos do EPF e o abatimento no imposto de renda oferecem apoio adicional, enquanto o sistema público de saúde continua atendendo os malaios.
- As condições finais do produto e a rede de hospitais participantes determinarão o valor prático do plano para as famílias.