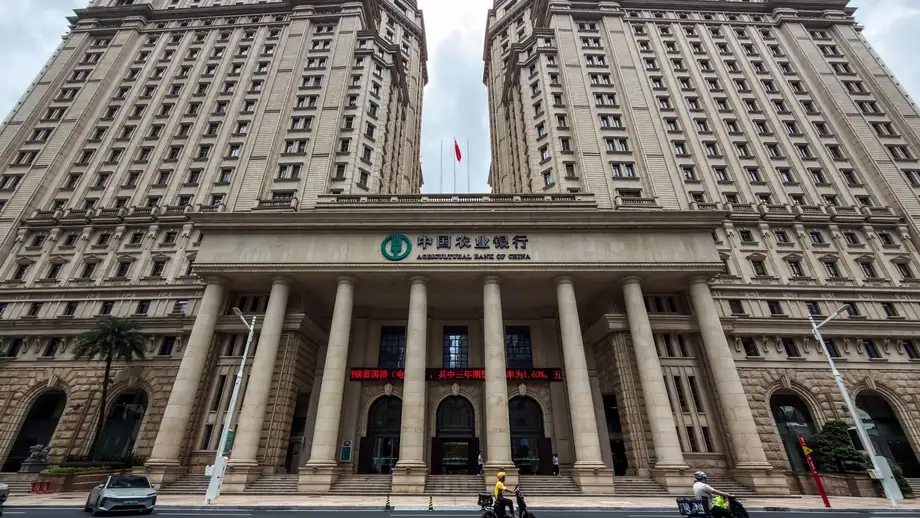
Dois grandes bancos se aproximam de uma injeção de capital estatal
O Banco Industrial e Comercial da China (ICBC) e o Banco Agrícola da China foram aprovados nas análises da Bolsa de Valores de Xangai em 11 de novembro de 2026, avançando nos planos de captar até 260 bilhões de yuans, cerca de US$ 39 bilhões, por meio da venda de ações ao Ministério das Finanças e a investidores do setor de tabaco.
Conteúdo
- Dois grandes bancos se aproximam de uma injeção de capital estatal
- Quem comprará as novas ações?
- Como o endividamento do governo financia o plano
- Por que o ICBC quer uma reserva maior
- O que o Banco Agrícola pode ganhar
- Outras seis instituições dividirão 100 bilhões de yuans
- Como esta rodada se compara à de 2025
- O que muda para os acionistas atuais?
- Mais capacidade de crédito diante da demanda fraca
- Principais pontos
A bolsa concluiu que os dois pedidos atendem aos requisitos para emissão de ações, listagem e divulgação de informações, anunciaram os bancos. O ICBC planeja captar até 100 bilhões de yuans, e o Banco Agrícola, até 160 bilhões de yuans. Após as despesas de emissão, todos os recursos seriam destinados a reforçar o capital principal de nível 1, a reserva financeira central que os bancos usam para absorver perdas.
Os dois bancos ainda precisam obter a aprovação de registro da Comissão Reguladora de Valores Mobiliários da China antes de prosseguir. Eles disseram que o resultado e o cronograma continuam incertos. Analistas esperam que os recursos cheguem no quarto trimestre, provavelmente em novembro ou dezembro.
As duas ofertas representam a maior parte de um aumento de capital mais amplo, de 360 bilhões de yuans, que abrange oito instituições financeiras estatais. O Ministério das Finanças planeja aportar 300 bilhões de yuans, financiados por títulos especiais do Tesouro, enquanto a Corporação Nacional de Tabaco da China e investidores relacionados forneceriam os 60 bilhões de yuans restantes.
O anúncio de capital de setembro do ministério, publicado por sua assessoria de imprensa em 7 de setembro, afirmou que as oito instituições tinham qualidade de ativos estável e indicadores regulatórios importantes dentro de faixas seguras e saudáveis. O texto descreveu o capital adicional como apoio a operações prudentes, maior proteção contra riscos e financiamento da economia real, ou seja, empresas e famílias que produzem, compram e utilizam bens e serviços.
Quem comprará as novas ações?
O Ministério das Finanças contribuiria com 200 bilhões de yuans para os dois bancos, cerca de 77% da meta combinada de captação. Investidores do setor de tabaco forneceriam 60 bilhões de yuans, divididos igualmente entre o ICBC e o Banco Agrícola.
A circular de emissão de ações do ICBC prevê uma subscrição de 70 bilhões de yuans pelo ministério e de 10 bilhões de yuans pela Corporação Nacional de Tabaco da China. A China Tobacco Shanghai, a China Tobacco Yunnan, a China Tobacco Hunan e a Hunan Tobacco subscreveriam 5 bilhões de yuans cada.
A distribuição proposta pelo Banco Agrícola é maior: 130 bilhões de yuans do ministério e 10 bilhões de yuans da Corporação Nacional de Tabaco da China. A Jiangsu Tobacco, a Zhejiang Tobacco e a Hubei Tobacco contribuiriam com 5 bilhões de yuans cada; a Beijing Tobacco investiria 3 bilhões de yuans e a Shuangwei Investment forneceria 2 bilhões de yuans.
Os bancos emitiriam ações A, ações ordinárias denominadas em yuans e listadas na China continental, para esses investidores específicos. Esse processo é chamado de colocação privada. As instituições indicadas fornecem recursos diretamente aos bancos em troca de ações recém-emitidas.
Os subscritores do ICBC deverão manter as novas ações por cinco anos a partir da conclusão do registro. A circular também afirma que o Ministério das Finanças e a Central Huijin Investment continuarão sendo os dois maiores acionistas do banco, sem alteração no controle.
Como o endividamento do governo financia o plano
O Ministério das Finanças está levantando sua contribuição por meio da venda de 300 bilhões de yuans em títulos especiais do Tesouro. O governo toma empréstimos de investidores em títulos e, em seguida, usa os recursos para adquirir participação nas instituições financeiras.
A primeira parcela, de 150 bilhões de yuans, foi emitida em 8 de outubro. É um título com vencimento em cinco anos, taxa de juros fixa e pagamento anual de juros. Os juros começaram a ser acumulados em 9 de outubro. Uma segunda parcela, também de 150 bilhões de yuans, com prazo de sete anos, está programada para 18 de novembro.
A contribuição de 300 bilhões de yuans do ministério abrange o conjunto das oito instituições. Desse valor, 200 bilhões de yuans estão destinados ao ICBC e ao Banco Agrícola, restando 100 bilhões de yuans para as outras seis. Com os 60 bilhões de yuans dos investidores do setor de tabaco, o pacote completo chega a 360 bilhões de yuans.
As principais etapas anunciadas até agora são:
- 6 de setembro: As oito instituições divulgaram os aumentos de capital planejados, incluindo as colocações de ações dos dois bancos.
- 7 de setembro: O Ministério das Finanças anunciou planos de emitir 300 bilhões de yuans em títulos especiais do Tesouro.
- 8 de outubro: Foi emitida a primeira parcela dos títulos, de 150 bilhões de yuans.
- 11 de novembro: O ICBC e o Banco Agrícola receberam pareceres favoráveis nas análises da bolsa.
- 18 de novembro: Está prevista a emissão da segunda parcela dos títulos, de 150 bilhões de yuans.
Zhou Guannan, codiretor do Instituto de Pesquisa da Huachuang Securities e analista-chefe de renda fixa da instituição, estimou que o processo de injeção de capital costuma levar de dois a três meses. As etapas incluem aprovações corporativas, análise regulatória, pagamento, verificação do novo capital e registro das ações adicionais.
Por que o ICBC quer uma reserva maior
O ICBC informou que seu índice de capital principal de nível 1 era de 13,21% em 30 de junho de 2026. Seu índice de capital de nível 1 era de 14,43%, e o índice de adequação total de capital era de 18,57%. O banco afirmou que os três indicadores atendiam aos requisitos regulatórios mínimos.
O capital principal de nível 1, geralmente abreviado como CET1, é composto principalmente pelo capital dos acionistas ordinários e pelos lucros acumulados. Seu índice compara esse capital com os ativos ponderados pelo risco. Um empréstimo considerado mais propenso a gerar perdas geralmente exige que o banco mantenha mais capital para cobri-lo.
A circular do ICBC aponta duas pressões por trás da captação proposta. A redução das margens de juros desacelerou sua capacidade de acumular capital com os lucros. Além disso, o banco enfrenta uma exigência adicional de capital maior após passar para uma categoria superior de bancos globais cuja falência poderia causar ampla perturbação.
O ICBC passou da Categoria 2 para a Categoria 3 na lista de 2025 do Conselho de Estabilidade Financeira dos bancos globais sistemicamente importantes. Os bancos da categoria superior precisam manter uma reserva adicional de capital devido à sua importância para o sistema financeiro.
Os dados de qualidade dos ativos do banco dão mais contexto. O índice de empréstimos inadimplentes, aqueles em que os tomadores têm dificuldade para cumprir as obrigações de pagamento, era de 1,29% no fim de junho, uma queda de 0,02 ponto percentual em relação ao fim de 2025. As provisões reservadas para possíveis perdas com empréstimos correspondiam a 217,58% dos empréstimos inadimplentes, um aumento de 3,98 pontos percentuais.
Assim, o ICBC busca capital adicional dos acionistas enquanto seus índices divulgados permanecem dentro dos requisitos regulatórios. Os recursos dariam ao banco mais margem para absorver perdas, cumprir exigências mais rigorosas e sustentar a concessão de crédito, à medida que o crescimento dos lucros contribui menos para sua base de capital.
O que o Banco Agrícola pode ganhar
O aumento de capital proposto pelo Banco Agrícola, de 160 bilhões de yuans, é 60 bilhões de yuans maior que o do ICBC. Um cálculo apresentado junto ao plano indica que o índice CET1 do banco poderia subir de 10,8% em 30 de junho para 11,41% após a operação, um aumento de 0,61 ponto percentual.
Esse cálculo não considera despesas de emissão nem alterações nos ativos ponderados pelo risco. Se o banco ampliar a concessão de crédito ou o perfil de risco de seus ativos mudar, o índice final também mudará.
Na prática, o benefício é uma capacidade maior de conceder crédito dentro dos limites regulatórios, mantendo a proteção contra perdas. O capital sustenta o balanço patrimonial de um banco e permite que ele mantenha empréstimos e outros ativos cujo valor pode cair.
Lou Feipeng, pesquisador do Banco Postal da Poupança da China, descreveu os possíveis benefícios para poupadores e tomadores de crédito:
O capital bancário adicional fortaleceria a capacidade dos bancos de absorver perdas, aumentando a margem de segurança dos depósitos das famílias.
Lou também afirmou que um capital mais robusto poderia melhorar as condições de financiamento para hipotecas, empreendedores e empresas. O benefício final para os clientes dependerá de como os bancos utilizarão essa capacidade adicional e da demanda por crédito.
Outras seis instituições dividirão 100 bilhões de yuans
O Banco de Exportação e Importação da China deverá receber uma injeção direta de 30 bilhões de yuans do Ministério das Finanças. O Grupo China Life Insurance receberia 35 bilhões de yuans, a maior parcela entre as outras seis instituições.
O Grupo de Seguros do Povo da China planeja captar até 15 bilhões de yuans por meio de uma colocação de ações A para o ministério. A Corporação de Seguro de Crédito e Exportação da China, conhecida como Sinosure, receberia 10 bilhões de yuans; o Grupo de Seguros China Taiping, 7 bilhões de yuans; e o Grupo de Resseguros da China, 3 bilhões de yuans.
Essas seis parcelas totalizam 100 bilhões de yuans. Somadas aos valores destinados aos dois grandes bancos comerciais, elas abrangem instituições envolvidas em empréstimos comuns, financiamento do comércio exterior, seguros e resseguros. Resseguro é o seguro contratado por seguradoras para ajudá-las a cobrir grandes indenizações.
O setor de seguros tem enfrentado pressão por causa das taxas de juros persistentemente baixas, que reduzem os retornos disponíveis sobre os investimentos usados para garantir pagamentos futuros aos segurados. O índice de solvência caiu para 180,6% no fim do segundo trimestre, ante 204,5% um ano antes, uma redução de 23,9 pontos percentuais. A exigência regulatória informada é de 100%.
O índice de solvência mede o capital de uma seguradora em relação ao montante exigido para os riscos que assume. Capital adicional aumenta a capacidade das seguradoras de cumprir suas obrigações com os segurados e emitir apólices. O pacote atual inclui quatro grupos de seguros comerciais, além da Sinosure e do Banco de Exportação e Importação, que atendem a objetivos de política pública.
Como esta rodada se compara à de 2025
Quatro outros grandes bancos estatais concluíram aumentos de capital em 2025. O Banco de Comunicações captou 120 bilhões de yuans, o Banco da China, 165 bilhões de yuans, o Banco Postal da Poupança da China, 130 bilhões de yuans, e o Banco de Construção da China, 105 bilhões de yuans.
As colocações totalizaram 520 bilhões de yuans. O Ministério das Finanças forneceu 500 bilhões de yuans, lastreados em títulos especiais do Tesouro, enquanto outros investidores forneceram o restante. A distinção entre o total captado e a contribuição do governo explica os dois valores usados para descrever aquela rodada.
As colocações de 2026 do ICBC e do Banco Agrícola, de até 260 bilhões de yuans, correspondem à metade do total captado pelos quatro bancos em 2025. O pacote mais amplo de 2026, que inclui as outras seis instituições financeiras, totaliza 360 bilhões de yuans.
A contribuição planejada pelo ministério caiu de 500 bilhões de yuans em 2025 para 300 bilhões de yuans neste ano, uma redução de 40%. Ao mesmo tempo, o grupo de beneficiários se ampliou para além dos grandes bancos comerciais.
Os aumentos de capital anteriores elevaram os índices CET1 dos quatro bancos em aproximadamente 0,5 a 1,4 ponto percentual. As operações levaram menos de três meses desde os anúncios coordenados de 30 de março de 2025 até a chegada dos recursos. Wang Xianshuang, analista-chefe de bancos da Guolian Minsheng Securities, atribuiu o cronograma mais tardio deste ano, em parte, à complexidade de um pacote mais diversificado e à coordenação entre departamentos.
O que muda para os acionistas atuais?
A tabela ilustrativa de participação acionária do ICBC mostra o total de ações emitidas passando de cerca de 356,41 bilhões para 369,19 bilhões, um aumento aproximado de 3,6%. Segundo essas premissas, a participação do ministério subiria de 31,14% para 32,49%.
Os investidores atuais passariam a deter uma parcela menor do total ampliado de ações, a menos que também comprassem mais ações. O lucro por ação pode cair quando os lucros são divididos entre mais ações, enquanto o retorno sobre o patrimônio líquido pode diminuir quando o capital dos acionistas cresce mais rapidamente que os lucros.
A circular do ICBC alerta para possíveis reduções no lucro por ação e no retorno sobre o patrimônio líquido após a colocação. Seus cálculos presumem que a operação será concluída até 30 de novembro de 2026, como hipótese de modelagem; os anúncios mais recentes dos bancos deixam incerta a data efetiva de conclusão.
Os preços das ações caíram após o anúncio do pacote em setembro. As ações do Banco Agrícola listadas em Hong Kong recuaram 2,7%, e as do ICBC caíram 2,3%, enquanto o Índice Hang Seng teve queda inferior a 1%. A China Taiping perdeu quase 4%, e as ações do Grupo de Seguros do Povo e da China Life recuaram mais de 2% cada.
As colocações trazem uma troca para os investidores: reservas financeiras mais robustas e maior margem para o crescimento dos negócios, mas também mais ações dividindo os lucros futuros. O efeito final dependerá dos termos definitivos da emissão e da produtividade do uso do novo capital.
Mais capacidade de crédito diante da demanda fraca
Os bancos chineses têm ganhado menos com a diferença entre os juros recebidos pelos empréstimos e os juros pagos pelos depósitos. Essa diferença, conhecida como margem financeira líquida, é uma importante fonte de receita bancária. Margens menores deixam menos lucro disponível para ser retido como capital.
O investimento externo ajuda a recompor esse capital. No entanto, para que a concessão de crédito aumente, os tomadores também precisam estar dispostos e ter condições de contrair empréstimos.
Larry Hu, economista-chefe para a China do Macquarie, afirmou que a fraca demanda por crédito era a principal restrição à concessão de empréstimos pelos bancos. Ele esperava que as injeções tivessem:
apenas um impacto muito limitado sobre a economia no curto prazo
Gary Ng, economista sênior da Natixis, afirmou que também poderia ser solicitado às instituições com reservas de capital maiores que destinassem mais recursos aos mercados de capitais, inclusive à compra de títulos e ações. Um capital mais robusto pode, portanto, apoiar várias atividades, e a concessão de novos empréstimos é apenas um dos usos possíveis.
Para empresas, famílias e segurados, a mudança imediata é uma base financeira mais sólida nas principais instituições. As próximas etapas concretas são a venda de títulos prevista para 18 de novembro, as decisões pendentes sobre o registro de valores mobiliários e, caso sejam aprovados, o pagamento e o registro das novas ações dos bancos.
Principais pontos
- O ICBC e o Banco Agrícola foram aprovados nas análises da Bolsa de Valores de Xangai em 11 de novembro para colocações que podem totalizar até 260 bilhões de yuans.
- O Ministério das Finanças planeja investir 200 bilhões de yuans nos dois bancos, com uma contribuição de 60 bilhões de yuans de investidores do setor de tabaco.
- As colocações ainda dependem da aprovação de registro da Comissão Reguladora de Valores Mobiliários da China.
- O pacote mais amplo totaliza 360 bilhões de yuans para oito instituições financeiras, incluindo 300 bilhões de yuans do ministério.
- Uma segunda parcela de títulos especiais do Tesouro, no valor de 150 bilhões de yuans, está prevista para 18 de novembro.
- O novo capital reforçaria as reservas financeiras e a capacidade de concessão de crédito, mas o aumento no número de ações poderia reduzir o lucro por ação.