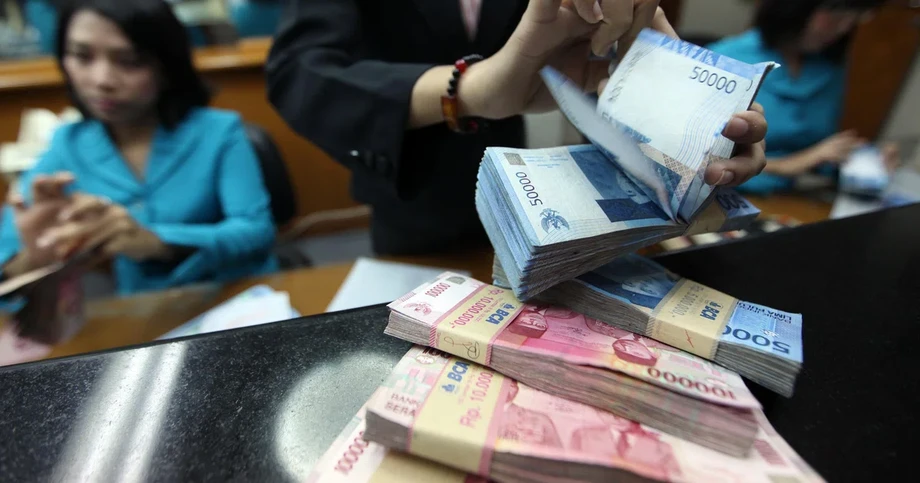
Rupia recua enquanto a Indonésia defende sua moeda
O Banco da Indonésia interveio nos mercados cambiais em 12 de novembro de 2026, quando a rupia atingiu mínimas recordes em meio à expectativa de juros mais altos nos EUA, à preocupação com a posição da Indonésia nos índices globais de ações e à incerteza envolvendo o vice-presidente Gibran Rakabuming Raka.
Conteúdo
- Rupia recua enquanto a Indonésia defende sua moeda
- Como o Banco da Indonésia está intervindo
- Por que a inflação dos EUA chega aos mercados indonésios
- Por que as decisões da MSCI importam para a rupia
- Quais ações indonésias terão mudanças nos índices
- Incerteza política aumenta a pressão
- Ações, títulos e moedas da região dão sinais diferentes
- O que a moeda mais fraca significa para pagamentos e poupança
- As datas que influenciarão os próximos movimentos do mercado
- Principais pontos
A rupia era negociada a 18.231 por dólar às 9h40, no horário da Indonésia Ocidental, em queda de 0,44% em relação ao fechamento anterior, segundo dados da Refinitiv. Outras atualizações de mercado apontaram que o dólar chegou a 18.272 rupias durante o pregão asiático. Um número maior significa uma rupia mais fraca, pois é necessária uma quantidade maior da moeda indonésia para comprar um dólar.
Erwin Gunawan Hutapea, chefe do Departamento de Gestão de Ativos Monetários e de Valores Mobiliários do Banco da Indonésia, disse que o banco central atuava tanto nos mercados domésticos quanto nos internacionais. As medidas incluíam operações cambiais e compras de títulos públicos indonésios de seus detentores atuais.
A Indonésia tinha US$ 146,8 bilhões em reservas internacionais no fim de outubro, segundo o Banco da Indonésia. Essas reservas oferecem recursos para administrar a pressão cambial enquanto o banco enfrenta várias demandas ao mesmo tempo: um dólar mais forte, possíveis retiradas de recursos por investidores estrangeiros e o aumento da procura por moeda estrangeira antes do fim do ano.
A rupia havia perdido mais de 8% em relação ao dólar desde o início do ano, tornando-se a moeda mais fraca da Ásia nesse período. O Banco da Indonésia calculou sua desvalorização mensal em apenas 0,11%, descrevendo os movimentos recentes como, em linhas gerais, alinhados aos das moedas da região.
Como o Banco da Indonésia está intervindo
O Banco da Indonésia disse que estava usando contratos a termo sem entrega (NDFs) no exterior e no mercado doméstico, além de operações no mercado à vista. Em conjunto, esses instrumentos permitem responder à pressão nos mercados em que os operadores trocam moedas imediatamente e naqueles em que contratam proteção contra futuras variações cambiais.
Uma operação à vista envolve comprar ou vender moeda pela taxa de mercado vigente. Um contrato a termo sem entrega, ou NDF, liquida a diferença entre uma taxa de câmbio acordada e uma taxa de referência posterior, em vez de trocar os valores integrais das duas moedas. O DNDF é a versão doméstica.
Intervir nesses mercados permite ao banco central responder a diferentes fontes de demanda por dólares. Empresas podem precisar de moeda estrangeira para fazer pagamentos, enquanto investidores podem usar contratos a termo para proteger o valor de seus ativos contra uma nova desvalorização da rupia.
O Banco da Indonésia também disse que estava comprando títulos públicos, conhecidos localmente como SBN, no mercado secundário, onde investidores negociam títulos já emitidos. Essas compras dão suporte às condições do mercado de títulos, em paralelo aos esforços do banco para estabilizar a moeda. O banco não divulgou o valor de suas operações de intervenção.
Por que a inflação dos EUA chega aos mercados indonésios
A inflação ao consumidor nos EUA em outubro superou as expectativas pelo terceiro mês consecutivo, reforçando a expectativa de que o Federal Reserve elevaria os juros em dezembro de 2026. O Banco da Indonésia disse que a expectativa de novos aumentos se estendia a 2027.
Juros mais altos nos EUA podem tornar os investimentos em dólares mais atraentes. Quando investidores transferem recursos para esses ativos, a demanda por dólares aumenta, enquanto moedas de economias emergentes, como a da Indonésia, podem sofrer pressão. Os rendimentos mais altos dos títulos do Tesouro americano também elevam o retorno com o qual os investimentos indonésios precisam competir.
Erwin disse que o índice do dólar, que mede a moeda americana em relação a seis das principais moedas, havia chegado a 102,96, seu nível mais alto desde março de 2025. Durante a sessão da manhã na Indonésia, o índice passou de 102,865 às 9h para 103,005 às 10h.
O diretor do Federal Reserve Christopher Waller disse que apoiaria um aumento de um quarto de ponto percentual, ou de meio ponto percentual se a inflação piorasse. As cotações do CME FedWatch indicavam uma probabilidade de cerca de 87% de aumento dos juros em dezembro, incluindo uma possibilidade menor de uma alta maior.
O dirigente do Federal Reserve Austan Goolsbee também manifestou preocupação com os dados mais recentes de preços ao consumidor. Ele descreveu o resultado da inflação como:
preocupante, no limite
Goolsbee disse que a inflação de serviços estava:
sem recuar
Para os mercados indonésios, esses comentários reforçaram a expectativa de que os custos dos empréstimos nos EUA poderiam subir, em vez de aliviar a pressão sobre moedas que já enfrentam dificuldades diante do dólar.
Por que as decisões da MSCI importam para a rupia
A MSCI iniciou uma consulta em 15 de outubro de 2026, propondo reclassificar seus índices da Indonésia, passando-os de Mercado Emergente para Mercado Independente, devido a preocupações persistentes sobre a possibilidade de investimento. O termo se refere à capacidade prática de os investidores comprarem, manterem e venderem ativos, inclusive por meio de regras de negociação funcionais e acesso aos mercados.
Em seu anúncio da consulta, a MSCI citou a falta persistente de transparência nas estruturas acionárias, suspeitas de negociações coordenadas e a ausência de evidências de aplicação efetiva das regras. As autoridades indonésias haviam anunciado uma divulgação mais detalhada dos acionistas com participação superior a 1%, informações mais granulares sobre a classificação dos investidores, relatórios de alta concentração acionária (HSC) e um roteiro para exigir um free float mínimo de 15%. Participantes do mercado disseram que essas reformas ainda não haviam demonstrado implementação consistente nem impacto relevante e duradouro em todo o mercado.
A MSCI disse que as respostas indicavam que transferir a Indonésia para a categoria de Mercados de Fronteira não reconheceria adequadamente a dimensão dos problemas do mercado. A empresa esperava avançar com a classificação proposta de Mercado Independente, a menos que a consulta identificasse evidências claras de melhorias relevantes na governança e no funcionamento do mercado.
O documento da consulta da MSCI informou que a reclassificação proposta seria refletida em todos os índices globais e regionais compostos pertinentes. Também mostrou que a capitalização de mercado total do índice da Indonésia caiu 55% entre 31 de dezembro de 2025 e 30 de setembro de 2026. O peso do país no Índice de Mercados Emergentes da MSCI recuou de 1,16% para 0,43%, enquanto o número de componentes caiu de 18 para nove.
Os índices da MSCI são listas de títulos usadas por fundos de investimento para decidir onde aplicar recursos. Fundos passivos acompanham essas listas de perto. Se um país sai de um índice de mercados emergentes, os fundos que o acompanham podem ter de vender suas ações, mesmo que seus gestores não tenham objeções específicas às empresas.
O Goldman Sachs estimou que a reclassificação da Indonésia como mercado independente poderia provocar saídas de cerca de US$ 5,6 bilhões em investimentos passivos. Esse valor é a saída estimada em caso de mudança na classificação proposta, e não um levantamento de recursos que já tenham sido retirados.
A venda de ações também pode afetar a moeda. Investidores estrangeiros que deixam ativos indonésios podem converter em dólares os recursos obtidos em rupias, aumentando a demanda pela moeda americana. O Banco da Indonésia disse que estava monitorando os fluxos de capital após o anúncio da MSCI.
A MSCI disse que a suspensão de certas mudanças relacionadas aos índices, em vigor desde janeiro de 2026, continuaria até novo aviso. A empresa não aplicaria aumentos nos fatores de inclusão de estrangeiros (FIF) ou no número de ações (NOS), nem incluiria novos papéis no MSCI Indonesia Investable Market Index (IMI) ou promoveria ações entre segmentos de capitalização. Continuaria excluindo os títulos identificados pelas autoridades indonésias no âmbito da estrutura HSC e usando os dados de divulgação de acionistas com participação de 1% para ajustar as estimativas de free float.
Ainda não haviam sido anunciadas uma decisão final nem uma data de implementação para a reclassificação proposta do país. A MSCI definiu 30 de abril de 2027 como prazo para o envio de comentários e disse que anunciaria sua decisão até 30 de junho de 2027. O calendário imediato inclui outro evento: mudanças na composição dos índices de ações individuais, que entrarão em vigor em 1º de dezembro de 2026.
Quais ações indonésias terão mudanças nos índices
Na revisão de novembro, a MSCI excluiu a PT Barito Pacific Tbk, negociada como BRPT, e a PT Bumi Resources Minerals Tbk, negociada como BRMS, de seus índices globais padrão. Nenhuma ação indonésia foi incluída nesse grupo na revisão.
A BRMS foi transferida para a categoria de baixa capitalização. Outras sete ações indonésias foram excluídas dos índices de baixa capitalização da MSCI: AVIA, CTRA, MTEL, EMTK, JSMR, RAJA e WIFI.
A data de entrada em vigor, 1º de dezembro, dá aos fundos um momento definido para ajustar suas carteiras. Fundos que acompanham diferentes índices da MSCI podem receber instruções distintas: a transferência de uma categoria para outra pode exigir que um grupo venda e outro compre.
Assim, os investidores enfrentam tanto mudanças programadas para ações específicas quanto a possibilidade mais ampla de alteração da classificação do mercado indonésio. A estimativa de US$ 5,6 bilhões se refere a esta última, que afetaria de forma muito mais abrangente a posição da Indonésia nas carteiras globais.
Incerteza política aumenta a pressão
Budi Arie Setiadi, presidente da organização política Projo, disse em 11 de novembro que Gibran havia apresentado sua renúncia ao presidente Prabowo Subianto. A possibilidade de sua saída gerou preocupação com uma divisão na coalizão governista.
O desfecho formal do processo de renúncia não foi especificado. Os investidores já avaliavam a incerteza sobre a política econômica e os principais compromissos do governo, entre eles o programa de refeições gratuitas nas escolas.
A coesão política importa para os mercados financeiros porque decisões sobre gastos, mudanças de política e respostas a tensões econômicas dependem da capacidade de ação do governo. Uma disputa na coalizão poderia dificultar essas decisões enquanto a moeda e as contas públicas estão sob pressão.
Os preços elevados do petróleo aumentam os custos dos subsídios, enquanto a preocupação com um possível rebaixamento da classificação de crédito soberano também pesa sobre os ativos indonésios. Uma classificação soberana avalia a capacidade de um governo de cumprir suas obrigações de dívida. Um rebaixamento pode levar investidores a exigir retornos maiores antes de emprestar dinheiro ao governo.
Ações, títulos e moedas da região dão sinais diferentes
O Índice Composto de Jacarta subiu 0,8% durante o pregão, mesmo com a desvalorização da rupia. O rendimento dos títulos públicos indonésios com vencimento em 10 anos ficou em torno de 7,6%.
No início do mês, esse rendimento havia atingido seu nível mais alto em seis anos, enquanto o principal índice de ações caiu ao nível mais baixo desde 2020. A alta das ações no dia ocorreu após esse período de tensão.
O rendimento de um título é o retorno implícito em seu preço de mercado. Quando os rendimentos sobem, os preços dos títulos já existentes caem. Rendimentos elevados, portanto, afetam os investidores que detêm esses papéis e podem aumentar o custo de futuros empréstimos do governo.
Oito das 10 moedas asiáticas acompanhadas durante a manhã se desvalorizaram em relação ao dólar. O peso filipino caiu 0,54%, ante a queda de 0,44% da rupia. O ringgit malaio perdeu 0,20% e o baht tailandês recuou 0,15%, enquanto o won sul-coreano e o yuan chinês se valorizaram.
Esse padrão regional ajuda a explicar a avaliação do Banco da Indonésia de que os movimentos recentes da rupia estavam, em linhas gerais, alinhados aos das moedas vizinhas. Ainda assim, a Indonésia enfrenta pressões adicionais próprias, vindas da revisão da MSCI e da incerteza política doméstica.
O que a moeda mais fraca significa para pagamentos e poupança
Empresas indonésias que pagam contas em dólares precisam de mais rupias quando a taxa de câmbio se desvaloriza. A 18.231 rupias por dólar, um pagamento de US$ 1.000 custa 18,231 milhões de rupias. Pela taxa de fechamento anterior, de 18.140, o mesmo pagamento custava 18,14 milhões de rupias, uma diferença de 91 mil rupias.
Os importadores enfrentam essa conta ao comprar produtos cotados em dólares. Empresas com dívidas em dólares também precisam de mais moeda local para fazer os pagamentos, a menos que tenham receitas em dólares ou contratos que as protejam das variações cambiais.
Exportadores que recebem dólares podem obter mais rupias ao converter suas receitas. O benefício depende, em parte, de quanto gastam com materiais importados, combustível ou outros custos vinculados a moedas estrangeiras.
O custo dos subsídios ao petróleo na Indonésia liga a questão cambial às contas públicas. Quando o petróleo está caro e a rupia se desvaloriza, pagar por energia cotada em dólares exige mais moeda local. Isso aumenta a pressão enquanto o governo já financia programas de grande porte.
Os investidores estrangeiros enfrentam outro cálculo: tanto o retorno de um ativo indonésio quanto a taxa de câmbio afetam o valor recebido em dólares. Um rendimento elevado de títulos pode se tornar menos atraente quando as perdas cambiais reduzem o valor dos pagamentos de juros e do próprio investimento.
As datas que influenciarão os próximos movimentos do mercado
A pressão sobre a moeda indonésia se desenvolveu em meio a uma sequência de alertas sobre índices, notícias de inflação e acontecimentos políticos. Algumas datas ajudam a explicar por que esses riscos convergiram em novembro:
- 15 de outubro de 2026: a MSCI iniciou uma consulta propondo reclassificar seus índices da Indonésia de Mercado Emergente para Mercado Independente, devido a preocupações sobre a possibilidade de investimento.
- Fim de outubro de 2026: o Banco da Indonésia registrou reservas internacionais de US$ 146,8 bilhões.
- 11 de novembro de 2026: o dólar se fortaleceu acentuadamente, e Budi Arie Setiadi disse que Gibran havia apresentado sua renúncia.
- 12 de novembro de 2026: a rupia atingiu mínimas recordes, a revisão de ações da MSCI para novembro aumentou a pressão e o Banco da Indonésia detalhou suas medidas de intervenção.
- 1º de dezembro de 2026: entram em vigor as mudanças anunciadas para ações indonésias nos índices da MSCI.
- Dezembro de 2026: a reunião de política monetária do Federal Reserve é o próximo foco das expectativas de aumento dos juros nos EUA.
- 30 de abril de 2027: termina o prazo para envio de comentários sobre a reclassificação proposta da Indonésia pela MSCI.
- 30 de junho de 2027: a MSCI anunciará sua decisão sobre a reclassificação até essa data.
A tarefa imediata do Banco da Indonésia é manter a ordem nos mercados cambial e de títulos enquanto esses acontecimentos se desenrolam. As mudanças nos índices em dezembro dão aos investidores uma data definida para ajustar suas carteiras; os dados de inflação nos EUA e as decisões do Federal Reserve ajudarão a determinar a força da atratividade dos ativos em dólares.
Principais pontos
- A rupia chegou a 18.231 por dólar no pregão da manhã de 12 de novembro, enquanto outras atualizações do mercado asiático apontaram uma desvalorização ainda maior.
- O Banco da Indonésia usou instrumentos cambiais domésticos e internacionais e comprou títulos públicos no mercado secundário.
- As reservas internacionais somavam US$ 146,8 bilhões no fim de outubro.
- O Goldman Sachs estimou saídas de US$ 5,6 bilhões em investimentos passivos caso a MSCI reclassifique a Indonésia como mercado independente.
- A consulta da MSCI de 15 de outubro citou estruturas acionárias pouco transparentes, suspeitas de negociações coordenadas e evidências insuficientes da implementação e aplicação das reformas; o prazo para comentários termina em 30 de abril de 2027, e a decisão será anunciada até 30 de junho de 2027.
- As mudanças anunciadas na composição dos índices da MSCI entram em vigor em 1º de dezembro de 2026.
- A expectativa de juros mais altos nos EUA e a incerteza sobre a renúncia de Gibran aumentaram a pressão sobre os ativos indonésios.