Seis instituições já operam no sistema de IVA digital
O sistema da Indonésia para cobrar o imposto sobre valor agregado (IVA) em compras digitais estrangeiras sujeitas à tributação começou a operar em 25 de setembro de 2026, com cinco bancos e o LinkAja, segundo a Direção-Geral de Impostos. O governo esclareceu que os planos de ampliar a cobrança em novembro deixarão de fora as transferências pessoais de dinheiro e as remessas de trabalhadores migrantes.
Conteúdo
- Seis instituições já operam no sistema de IVA digital
- O que significam 25 de setembro e 9 de novembro
- Quais compras digitais estão sujeitas ao imposto?
- Transferências, tarifas de serviço e QRIS seguem regras diferentes
- Como o pagamento chega a um fornecedor no exterior
- A cobrança pelas plataformas existentes continua ao lado da dos bancos
- Mais bancos precisam concluir os testes antes de aderir
- Reembolsos, registros e dados pessoais
- As projeções de receita dependem do que é de fato tributável
- O custo para as famílias faz parte do debate sobre a ampliação
- Principais pontos
O esclarecimento foi feito após declarações de Hashim Djojohadikusumo, presidente do conselho consultivo da Câmara de Comércio e Indústria da Indonésia e enviado especial do presidente para clima e energia. Ele afirmou que bancos, empresas de tecnologia financeira e plataformas como Shopee, Lazada e GoTo cobrariam, a partir de 9 de novembro, impostos que ainda não eram arrecadados.
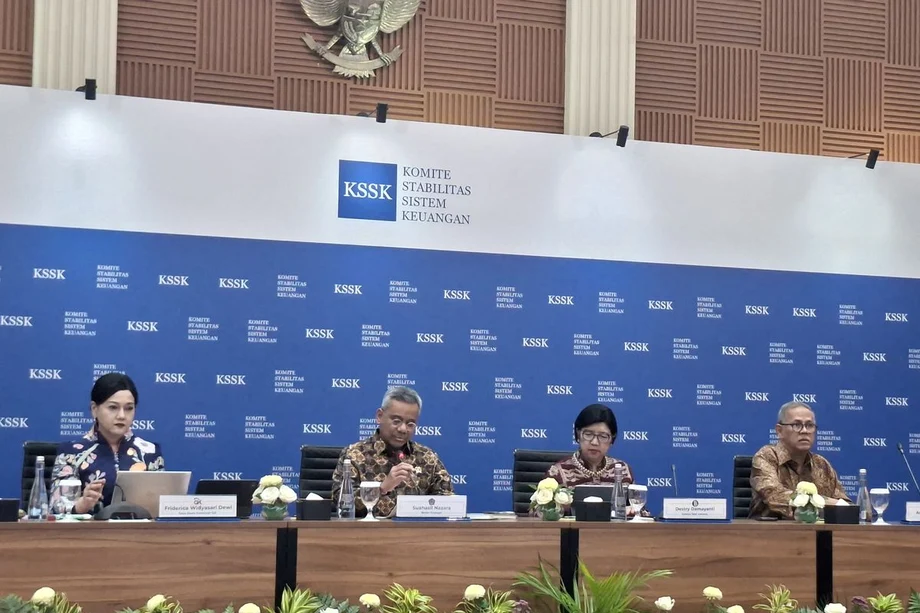
O ministro das Finanças, Suahasil Nazara, abordou a preocupação gerada pelas declarações em uma coletiva de imprensa do Comitê de Estabilidade do Sistema Financeiro, em Jacarta, em 3 de novembro. Ele afirmou que o governo não tinha uma nova política que impusesse automaticamente o IVA a todas as transferências entre bancos ou carteiras digitais.
O comunicado oficial de implementação da autoridade tributária, de número PENG-6/PJ/2026, estabelece 25 de setembro como data de início do SPP-TDLN, o Sistema de Cobrança de Impostos sobre Transações Digitais Estrangeiras. O documento descreve um método para cobrar o IVA indonésio já existente sobre determinados bens e serviços digitais fornecidos a clientes na Indonésia.
Inge Diana Rismawanti, diretora de orientação, serviços e relações públicas da autoridade tributária, explicou o escopo em seu esclarecimento de 2 de novembro:
Nem todas as transações com o exterior estão sujeitas ao IVA. A cobrança pelo SPP-TDLN se aplica apenas às transações digitais estrangeiras sujeitas ao IVA segundo a regulamentação vigente.
Para as famílias, a mudança prática diz respeito à forma como o imposto chega ao governo quando elas compram assinaturas, softwares ou outros produtos digitais estrangeiros sujeitos à tributação. O dinheiro enviado a um familiar continua fora desse mecanismo de cobrança.
O que significam 25 de setembro e 9 de novembro
A Regulamentação do Ministro das Finanças nº 49 de 2026 estabelece as regras detalhadas do SPP-TDLN. Ela foi assinada em 14 de julho e promulgada em 20 de julho. A seção de perguntas frequentes da autoridade tributária informa que a regulamentação entrou em vigor na data de sua promulgação, enquanto o comunicado de implementação aponta 25 de setembro como o início operacional do sistema.
A data de 9 de novembro mencionada por Hashim diz respeito à ampliação planejada da cobrança para mais instituições. Inge afirmou que novas designações ocorreriam após a conclusão da preparação e dos testes. Essa sequência explica por que o sistema já pode estar em operação enquanto mais bancos e empresas de pagamento ainda se preparam para aderir:
- 14 de julho de 2026: a Regulamentação do Ministro das Finanças nº 49 de 2026 foi assinada.
- 20 de julho: a regulamentação foi promulgada.
- 25 de setembro: o SPP-TDLN começou a operar com seis instituições designadas para a cobrança.
- 29 de outubro: Hashim anunciou a ampliação da cobrança para 9 de novembro, durante a reunião nacional de liderança da Kadin, em Jacarta.
- 2 de novembro: Inge esclareceu o escopo do sistema e a preparação de novas instituições cobradoras.
- 3 de novembro: Suahasil rejeitou a alegação de que o IVA seria cobrado automaticamente sobre todas as transferências bancárias e entre carteiras digitais.
- 4 de novembro: a autoridade tributária reiterou sua explicação em sua conta oficial no Instagram.
- 9 de novembro: data da ampliação anunciada por Hashim.
O governo não divulgou um cronograma confirmado de designação para todas as instituições que poderão participar. Inge afirmou que as novas designações serão anunciadas pelos canais oficiais da autoridade tributária após a conclusão de todas as etapas de preparação.
Quais compras digitais estão sujeitas ao imposto?
O SPP-TDLN abrange bens e serviços digitais sujeitos à tributação que são fornecidos do exterior e utilizados na Indonésia. A seção de perguntas frequentes sobre o SPP-TDLN da autoridade tributária lista softwares e aplicativos estrangeiros, serviços de nuvem, streaming, entretenimento digital, assinaturas de inteligência artificial, dados e informações digitais, além de compras e recargas em jogos on-line.
A linguagem jurídica inclui bens tributáveis intangíveis, ou seja, produtos sem forma física, e serviços digitais tributáveis. Um aplicativo baixado é um exemplo de produto; o acesso à computação em nuvem é um exemplo de serviço.
O mecanismo de cobrança se aplica quando a compra atende às regras do IVA e o imposto ainda não foi cobrado por um fornecedor designado no âmbito do sistema de comércio eletrônico existente, conhecido como PMSE. Transações elegíveis a isenção de IVA ou a outros benefícios aplicáveis continuam sujeitas a essas regras.
O Decreto Presidencial nº 68 de 2025 estabelece o marco geral. Um artigo explicativo no site da autoridade tributária, publicado em 2 de novembro, descreve como as informações de pagamento ajudam a identificar compras abrangidas pelo sistema. Seu autor, o funcionário da autoridade tributária Zidni Hudan Said Purnomo, escreve em caráter pessoal, como informa o aviso do artigo.
O local de consumo importa porque um cliente na Indonésia pode usar um produto digital estrangeiro sem que qualquer mercadoria física atravesse a fronteira. O SPP-TDLN vincula a obrigação tributária sobre o consumo, já existente, ao processo de pagamento.
Transferências, tarifas de serviço e QRIS seguem regras diferentes
Trabalhadores migrantes que enviam seus ganhos para casa e pessoas que transferem dinheiro entre contas não se enquadram nas categorias de compras digitais descritas na seção de perguntas frequentes. O documento afirma explicitamente que transferências internacionais de dinheiro e remessas de trabalhadores migrantes não estão sujeitas ao IVA.
Suahasil também explicou que o IVA pode incidir sobre a tarifa administrativa cobrada pelo serviço de transferência, e não sobre o valor transferido. A Regulamentação do Ministro das Finanças nº 69 de 2022, incluindo o artigo 9, rege a remuneração tributável de serviços de tecnologia financeira, como tarifas administrativas e comissões. O valor principal transferido não entra nesse cálculo do IVA.
Um exemplo numérico ajuda a deixar a diferença clara. Se uma carteira digital cobra uma tarifa administrativa de Rp 1.000 e incide IVA de 11% sobre essa tarifa, o imposto é de Rp 110. A tarifa serve de base de cálculo tanto se o cliente enviar Rp 100.000 quanto se enviar Rp 1 milhão.
Pagamentos domésticos por QRIS também continuam fora do SPP-TDLN quando alguém compra um café, faz compras em um shopping ou paga em um restaurante. QRIS é o padrão da Indonésia para pagamentos feitos por meio da leitura de um código QR. A autoridade tributária reiterou o escopo das compras digitais estrangeiras em 4 de novembro.
Uma explicação da autoridade tributária publicada em 22 de abril de 2025 já havia afirmado que os consumidores não são tributados simplesmente por usar o QRIS. Os prestadores de serviços de pagamento podem ter obrigações de IVA sobre serviços eletrônicos e obrigações de imposto de renda sobre receitas de tarifas. Os impostos aplicáveis aos bens ou serviços comprados seguem suas respectivas regras.
Como o pagamento chega a um fornecedor no exterior
Segundo o comunicado de implementação, comerciantes e prestadores de serviços estrangeiros devem incluir o IVA indonésio no preço ou no valor a pagar pelos clientes indonésios. Um intermediário de pagamento designado pode cobrar o IVA antes de enviar o restante do pagamento ao fornecedor estrangeiro.
Assim, o cliente paga um valor que inclui o IVA aplicável, e o processo de pagamento separa o imposto da receita do fornecedor. O comunicado alerta empresas estrangeiras de que o valor recebido pode ser reduzido pelo IVA cobrado por esse mecanismo.
Exemplos que acompanham explicações sobre a política usam uma alíquota efetiva de IVA de 11%. Um serviço que custa Rp 100.000 antes do imposto custaria Rp 111.000 se a cobrança fosse repassada integralmente ao cliente. Uma conta que já totaliza Rp 111.000, incluindo Rp 11.000 de IVA, já contém o imposto nesse total.
A autoridade tributária afirma que o SPP-TDLN não cria uma nova alíquota. A alíquota aplicável continua sendo definida pela legislação do IVA. Ainda assim, consumidores cujas compras sujeitas ao imposto antes não eram tributadas podem receber uma conta mais alta quando a cobrança da obrigação já existente começar.
A cobrança pelas plataformas existentes continua ao lado da dos bancos
O mecanismo PMSE da Indonésia está em vigor desde 2020, com empresas digitais designadas cobrando o IVA diretamente. No âmbito do SPP-TDLN, compras sujeitas ao imposto sobre as quais o IVA já é cobrado pelo PMSE ficam excluídas da cobrança pelo intermediário de pagamento. Os dois métodos funcionam em paralelo.
A rede de fornecedores já estabelecida inclui grandes empresas digitais estrangeiras. Dados citados para o fim de setembro de 2026 apontam que 280 empresas haviam sido designadas, entre elas Google, Amazon e Netflix.
A designação da OpenAI pela Indonésia, anunciada em 29 de dezembro de 2025, incluiu mais uma empresa de destaque na área de IA nesse sistema. A lista de instituições cobradoras tinha 254 empresas no fim de novembro de 2025, em comparação com as 280 citadas para setembro de 2026, um aumento de 26.
Para o cliente, a principal garantia é que uma compra já tributada não deve ser cobrada novamente pelo SPP-TDLN. Guardar um recibo que mostre a compra e o IVA ajuda a documentar como a transação foi processada.
Mais bancos precisam concluir os testes antes de aderir
As seis instituições inicialmente designadas para a cobrança são Bank Rakyat Indonesia, Bank Mandiri, Bank Negara Indonesia, Bank Tabungan Negara, Bank Syariah Indonesia e PT Fintek Karya Nusantara, que opera o LinkAja. Cinco são bancos e uma é uma empresa de tecnologia financeira.
O diretor-geral de Impostos, Bimo Wijayanto, afirmou que a autoridade estava preparando mais 30 plataformas bancárias e de tecnologia financeira. A entrada ocorrerá gradualmente, de acordo com a prontidão da infraestrutura de cada instituição.
A preparação inclui testes em um ambiente de sandbox, isto é, um ambiente controlado no qual as instituições podem verificar o sistema antes de uma operação mais ampla, seguidos de uma etapa de estabilização. A autoridade afirma que essas etapas avaliam processos de negócios, troca de dados e conexões entre as organizações envolvidas.
A Direção-Geral de Impostos (DJP) vem coordenando o trabalho com a Autoridade de Serviços Financeiros, conhecida como OJK, e o Bank Indonesia. Também incentivou Mastercard e Visa a se integrarem ao SPP-TDLN antes de novembro. A lista ampla de bancos e plataformas mencionada por Hashim descreve a expansão pretendida; as obrigações formais de cobrança dependem de designação.
Wahyu Nuryanto, diretor executivo do MUC Tax Research Institute, afirmou que os bancos participantes assumirão tarefas administrativas além da cobrança. Entre suas responsabilidades estão emitir comprovantes de recolhimento do imposto e prestar informações à autoridade tributária. Ele pediu ao governo que mantenha esses processos simples de administrar.
Reembolsos, registros e dados pessoais
Os consumidores podem solicitar a devolução de valores quando o IVA tiver sido cobrado indevidamente. A seção de perguntas frequentes orienta que o pedido seja enviado ao operador do SPP-TDLN por meio do banco ou de outra instituição que cobrou o imposto. Os clientes devem guardar a conta, o comprovante de pagamento e qualquer prova de que o fornecedor já cobrou o IVA.
Os documentos de cobrança emitidos pelas instituições designadas têm status equivalente ao de uma nota fiscal. Empresas registradas para fins de IVA que atendam aos requisitos podem usá-los para solicitar crédito de IVA de entrada, que permite compensar os impostos elegíveis pagos em compras empresariais com as obrigações de IVA.
A seção de perguntas frequentes estabelece condições para esse crédito, incluindo o documento pertinente, o cumprimento das regras de crédito e um endereço de e-mail ou número de telefone registrado na administração da autoridade tributária e informado no documento.
Os dados de pagamento ajudam a identificar compras tributáveis. A seção de perguntas frequentes afirma que o sistema usa informações sobre transações digitais estrangeiras e transações domésticas, incluindo dados de transferências e remessas, para fins de mapeamento e análise. O objetivo descrito é identificar operações sujeitas ao IVA, e não monitorar contas pessoais.
A proteção de dados pessoais deve seguir a legislação aplicável, incluindo a Lei nº 27 de 2022 sobre Proteção de Dados Pessoais. A seção de perguntas frequentes afirma que as informações se limitam à implementação da cobrança do IVA e devem ser tratadas com segurança e confidencialidade. Clientes que precisarem de esclarecimentos podem entrar em contato com seu banco ou prestador de serviços de tecnologia financeira, ou com a Kring Pajak pelo telefone 1500200.
As projeções de receita dependem do que é de fato tributável
Hashim relacionou o reforço da cobrança à meta de elevar a receita pública a 18% do produto interno bruto, ante cerca de 12%. Isso representa um aumento de seis pontos percentuais, ou metade da proporção inicial. O PIB mede o valor dos bens e serviços produzidos na economia.
Dados da DJP citados até setembro de 2026 apontam receita tributária acumulada de Rp 58,75 trilhões proveniente da economia digital. O IVA do PMSE respondeu por Rp 45,21 trilhões desde 2020, incluindo Rp 9,54 trilhões arrecadados entre janeiro e setembro de 2026.
Bimo afirmou que as seis instituições cobradoras iniciais do SPP-TDLN registraram cerca de 5,5 milhões de transações, no valor estimado de Rp 10 trilhões, entre 25 de setembro e 11 de outubro. Ele descreveu os cerca de Rp 1 trilhão em IVA potencial como uma estimativa inicial, enquanto o sistema ainda se estabilizava.
Raden Agus Suparman, da Botax Consulting Indonesia, afirmou que ainda era necessário avaliar se as transações identificadas estavam sujeitas ao imposto. Os cálculos de receita dependem de quais compras se qualificam, se o IVA já foi cobrado e se há algum benefício aplicável. Para ele, a ampliação das informações sobre transações e a melhora da conformidade são benefícios importantes.
Wahyu acredita que a cobrança pelos bancos pode alcançar mais transações do que a designação individual de fornecedores estrangeiros. Fajry Akbar, do Center for Indonesia Taxation Analysis, espera um aumento menor da receita, porque boa parte do consumo digital já está abrangida pelo PMSE. As avaliações divergentes dependem do tamanho da lacuna de cobrança que ainda resta.
O custo para as famílias faz parte do debate sobre a ampliação
Achmad Nur Hidayat, economista e especialista em políticas públicas da UPN Veteran Jakarta, pediu ao governo que avalie o efeito por faixa de renda. A mesma alíquota pode representar uma parcela maior do dinheiro disponível de um estudante ou trabalhador autônomo do que do orçamento de uma família rica.
Achmad apontou a pressão sobre a classe média da Indonésia. Dados da Statistics Indonesia indicam que esse grupo tinha 57,33 milhões de pessoas em 2019 e cerca de 47,85 milhões em 2024, uma redução de 9,48 milhões. Uma estimativa do Mandiri Institute apontou 46,7 milhões em 2025.
Ele recomendou avaliar benefícios tributários direcionados a serviços digitais que apoiem a educação, a qualificação profissional e a produtividade de pequenas empresas, além de procedimentos acessíveis para corrigir cobranças e solicitar reembolsos. Airlangga Hartarto, ministro coordenador de Assuntos Econômicos, afirmou em 2 de novembro que discutiria a implementação com o Ministério das Finanças e avaliaria possíveis efeitos sobre o poder de compra.
O desafio concreto é equilibrar a cobrança mais consistente de impostos já existentes com os custos e a administração necessários para isso. Os consumidores precisam de contas precisas e processos de reembolso acessíveis; as instituições de pagamento precisam de sistemas confiáveis de identificação; e os fornecedores estrangeiros devem considerar o IVA indonésio nos preços cobrados dos clientes.
Principais pontos
- O SPP-TDLN começou a operar em 25 de setembro de 2026; 9 de novembro é a data de ampliação anunciada por Hashim.
- O sistema cobra o IVA já existente sobre bens e serviços digitais estrangeiros sujeitos ao imposto e utilizados na Indonésia.
- Transferências pessoais, remessas de trabalhadores migrantes e compras domésticas por QRIS ficam fora desse mecanismo de cobrança.
- Tarifas elegíveis de serviços financeiros podem estar sujeitas ao IVA, calculado sobre a tarifa e não sobre o dinheiro transferido.
- Seis instituições foram designadas para a cobrança, enquanto outras 30 plataformas bancárias e de tecnologia financeira estão em preparação.
- Compras já tributadas pelo PMSE ficam excluídas de uma nova cobrança pelo SPP-TDLN.
- Os consumidores podem solicitar o reembolso à instituição que cobrou o IVA indevidamente.
- A receita adicional depende das compras tributáveis identificadas e das lacunas restantes nos mecanismos de cobrança existentes.