Lucro maior encontra expectativas mais exigentes do mercado
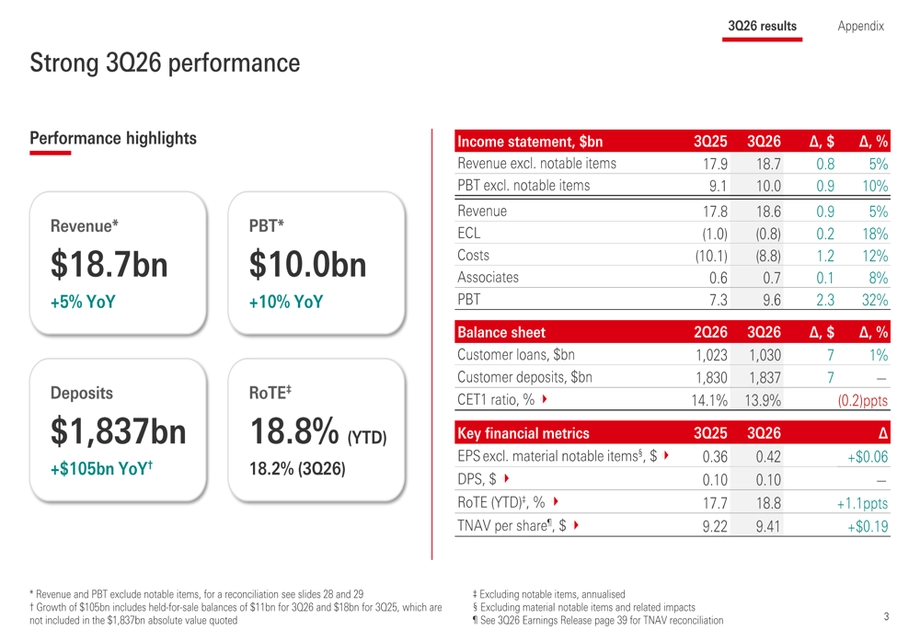
O HSBC informou lucro antes dos impostos de US$ 9,632 bilhões no terceiro trimestre, em 27 de outubro de 2026, alta de 32% em relação ao mesmo período do ano anterior, e anunciou planos para recomprar até US$ 1 bilhão em ações. Ainda assim, investidores venderam os papéis porque a receita ficou abaixo das expectativas, o banco manteve inalterada sua projeção de receita líquida de juros e um importante indicador de capital caiu para abaixo da faixa de sua meta de médio prazo.
Conteúdo
- Lucro maior encontra expectativas mais exigentes do mercado
- O que impulsionou o aumento de 32% no lucro?
- Por que as perspectivas para a receita de juros importavam
- Recompra com menos folga de capital
- Novas regras de capital podem abrir espaço em 2027
- Entradas de recursos na gestão de patrimônio na Ásia reforçam outra fonte de receita
- Menores perdas de crédito, mas custos ainda exigem controle
- Venda de ativos transforma o grupo
- Por que os acionistas continuaram cautelosos
- Principais pontos
O banco, sediado em Londres, declarou um terceiro dividendo intermediário de US$ 0,10 por ação. A recompra planejada, que vem após a conclusão de uma recompra de US$ 1 bilhão anunciada junto com os resultados intermediários, deve ser concluída antes da divulgação dos resultados de todo o ano de 2026 pelo HSBC.
A receita cresceu 5%, para US$ 18,62 bilhões, abaixo da estimativa consensual de analistas, de US$ 18,93 bilhões, compilada pelo banco. O lucro antes dos impostos ficou ligeiramente abaixo da estimativa consensual de US$ 9,69 bilhões. A receita ficou cerca de US$ 310 milhões, ou aproximadamente 1,6%, abaixo do esperado, enquanto a diferença no lucro foi de cerca de US$ 58 milhões, ou 0,6%.
O anúncio da reunião sobre os resultados do HSBC, divulgado pela Bolsa de Valores de Londres em 27 de outubro sob o número RNS 6044A, indicou a diretora financeira do grupo, Pam Kaur, como palestrante na apresentação para investidores e analistas. O comunicado informou que os ativos do grupo somavam US$ 3,445 trilhões em 30 de setembro e que suas operações estavam presentes em 56 países e territórios.
O Comunicado de Resultados da HSBC Holdings plc do terceiro trimestre de 2026 inclui tabelas financeiras intituladas "Resultados reportados e em moeda constante". Nessas tabelas, o "Lucro antes dos impostos" reportado foi de US$ 9.632 milhões no trimestre e US$ 29.154 milhões nos primeiros nove meses, enquanto a "Receita" reportada foi de US$ 18.620 milhões e US$ 56.362 milhões, respectivamente.
A questão central para os acionistas era a distância entre a melhora dos resultados anuais e as expectativas para a próxima etapa de crescimento. Os lucros foram beneficiados pela ausência de uma grande despesa jurídica, enquanto o banco enfrentou margens de juros mais apertadas e menos folga de capital do que no fim de junho.
O que impulsionou o aumento de 32% no lucro?
A comparação do lucro do HSBC foi bastante favorecida por uma provisão jurídica de US$ 1,4 bilhão registrada no terceiro trimestre de 2025, que não se repetiu neste ano. Uma provisão é uma quantia reservada para um custo esperado. Quando uma grande despesa deixa de aparecer na comparação, o lucro anual pode subir acentuadamente mesmo que o negócio subjacente cresça mais devagar.
As despesas operacionais caíram 12%, para US$ 8,8 bilhões, em grande parte porque a provisão jurídica não se repetiu. Excluindo itens relevantes, as despesas aumentaram, pois a inflação e os gastos com tecnologia elevaram os custos.
A medida do HSBC para o lucro antes dos impostos, excluindo itens relevantes e usando taxas de câmbio constantes, subiu cerca de US$ 900 milhões, para US$ 10 bilhões. Comparações em moeda constante mantêm as taxas de câmbio estáveis para que variações no valor das moedas não ocultem mudanças no desempenho dos negócios.
A comparação trimestral foi mais fraca. O lucro antes dos impostos reportado caiu 5,1% em relação ao segundo trimestre, enquanto o lucro atribuível aos acionistas ordinários chegou a US$ 7,09 bilhões, alta de 45,5% em relação ao ano anterior, mas queda de cerca de 7,8% ante o trimestre precedente. Assim, crescimento anual e desaceleração trimestral apareceram nos mesmos resultados.
Por que as perspectivas para a receita de juros importavam
O HSBC manteve em pelo menos US$ 46 bilhões sua projeção para a receita líquida de juros bancários em 2026. Investidores esperavam que a administração elevasse essa projeção pela terceira vez, o que tornou a manutenção da orientação uma fonte de decepção.
A receita líquida de juros bancários subiu 5%, para US$ 11,66 bilhões no trimestre. A medida de receita líquida de juros divulgada separadamente pelo grupo foi de US$ 9,3 bilhões, alta de 6%. Ambas descrevem ganhos relacionados a juros, mas usam definições contábeis diferentes e devem ser acompanhadas de forma consistente nas comparações entre períodos.
Em termos gerais, a receita líquida de juros é a diferença entre os juros recebidos sobre empréstimos e outros ativos e os juros pagos sobre depósitos e outras formas de captação. O crescimento dos depósitos ajudou o HSBC, assim como o reinvestimento de seu hedge estrutural a taxas mais altas. Esse hedge usa contratos financeiros para tornar os ganhos com juros mais estáveis ao longo do tempo.
A margem líquida de juros, que mede os ganhos com juros em relação aos ativos que rendem juros, foi de 1,57%. O índice ficou estável em relação ao ano anterior, mas caiu cinco pontos-base em comparação com o segundo trimestre. Um ponto-base equivale a um centésimo de ponto percentual, portanto a queda trimestral foi de 0,05 ponto percentual.
A concorrência por depósitos em Hong Kong aumentou a pressão. Clientes que transferem dinheiro de contas correntes para depósitos a prazo podem receber mais juros, mas esses depósitos custam mais ao banco. O HSBC atraía recursos e, ao mesmo tempo, pagava mais para manter parte deles.
Recompra com menos folga de capital
O índice de capital principal de nível 1, conhecido como CET1, caiu para 13,9% no fim de setembro, ante 14,1% no fim de junho. O índice mede o capital de melhor qualidade de um banco em relação aos ativos ponderados pelo risco. Um empréstimo mais arriscado exige mais suporte de capital do que um ativo mais seguro.
O banco atribuiu a queda ao aumento dos ativos ponderados pelo risco, à redução do valor justo de instrumentos de dívida e à recompra anunciada em seus resultados intermediários. A meta de médio prazo para o CET1 permaneceu entre 14% e 14,5%, deixando o índice de setembro 0,1 ponto percentual abaixo do limite inferior dessa faixa.
Kaur disse que uma recompra de US$ 1 bilhão era viável com o CET1 em torno de 14%, levando em conta a geração de capital esperada e as prioridades do banco para o uso do capital. A recompra devolve recursos por meio da compra de ações, reduzindo a quantidade de papéis em circulação. O dividendo paga diretamente aos acionistas.
O valor proposto superou os US$ 500 milhões esperados por algumas corretoras. Ainda assim, ficou abaixo das recompras de US$ 2 bilhões a US$ 3 bilhões anunciadas a cada trimestre durante 2024 e no primeiro semestre de 2025. O novo programa equivale a entre um terço e metade dos valores anteriores, o que explica por que poderia superar algumas previsões imediatas e, ainda assim, decepcionar investidores acostumados a retornos maiores.
Novas regras de capital podem abrir espaço em 2027
O HSBC estimou que os padrões finais de Basileia 3.1 poderiam elevar seu índice CET1 em 40 a 50 pontos-base a partir de 1º de janeiro de 2027, com base em sua modelagem mais recente. Os padrões de Basileia estabelecem princípios internacionais para a forma como os bancos calculam e mantêm capital para cobrir riscos financeiros.
Kaur descreveu o efeito estimado durante a teleconferência de resultados de 27 de outubro de 2026, uma apresentação gravada para analistas e investidores marcada para as 7h45 GMT:
Hoje, estamos apresentando nossa estimativa do impacto de Basileia 3.1, de 40 a 50 pontos-base, que entrará em vigor em 1º de janeiro de 2027.
Um aumento dessa magnitude equivale a 0,4 a 0,5 ponto percentual, em comparação com a queda de 0,2 ponto percentual no índice do HSBC durante o terceiro trimestre. A estimativa ainda estava em avaliação, e o índice efetivo em janeiro também refletirá mudanças nos negócios, nos lucros e nas distribuições de capital até lá.
O HSBC manteve sua meta de distribuição de dividendos em 50%, conforme sua base de referência. A administração precisa equilibrar esses pagamentos e as recompras com o capital necessário para empréstimos, investimentos e proteção contra perdas.
Entradas de recursos na gestão de patrimônio na Ásia reforçam outra fonte de receita
O HSBC atraiu US$ 38 bilhões em recursos líquidos novos para sua área de gestão de patrimônio na Ásia durante o terceiro trimestre, elevando as entradas nos primeiros nove meses para mais de US$ 95 bilhões. Os recursos líquidos novos medem os valores trazidos pelos clientes após os saques, e não os ganhos decorrentes da valorização dos investimentos.
Kaur apresentou os números durante a teleconferência de resultados:
Os US$ 38 bilhões em recursos líquidos novos na área de gestão de patrimônio na Ásia neste trimestre elevam nosso fluxo acumulado no ano para mais de US$ 95 bilhões.
O banco também registrou aumento da receita de tarifas em suas áreas de banco corporativo e institucional e de gestão de patrimônio. Tarifas de produtos de investimento e serviços financeiros oferecem outra fonte de receita além dos juros, o que torna relevantes as entradas de recursos na Ásia em um momento em que a concorrência por depósitos pressiona as margens.
Kaur afirmou que as quatro áreas de negócios ampliaram os depósitos e que cada uma alcançou retorno anualizado sobre o patrimônio tangível superior a 17%, excluindo itens relevantes. O retorno sobre o patrimônio tangível compara o lucro com o capital dos acionistas, após a exclusão de ativos intangíveis como o ágio. Ele oferece aos investidores uma forma de avaliar quanto lucro o banco gera com esse capital.
O retorno anualizado do HSBC sobre o patrimônio tangível médio no trimestre foi de 17,7%, ante 12,3% um ano antes. O retorno nos primeiros nove meses foi de 18,8%. O grupo manteve a meta de pelo menos 17% para o período de 2026 a 2028, excluindo itens relevantes.
Menores perdas de crédito, mas custos ainda exigem controle
O HSBC registrou US$ 830 milhões em perdas de crédito esperadas no trimestre, queda de 17% em relação ao ano anterior. Essas despesas estimam os valores que o banco pode perder quando os tomadores de empréstimos não conseguem pagar suas dívidas.
A queda incluiu US$ 100 milhões a menos em provisões para exposições imobiliárias comerciais de Hong Kong classificadas no estágio 3, além de provisões menores no Reino Unido e no México. O estágio 3 se refere a empréstimos que já apresentam evidências de deterioração de crédito. A redução das despesas ajudou os resultados, mas o banco ainda precisa administrar os riscos imobiliários.
O HSBC manteve sua projeção para perdas de crédito esperadas em 2026 em cerca de 45 pontos-base dos empréstimos brutos médios. Também manteve a meta de crescimento das despesas operacionais em aproximadamente 1%, conforme sua base de referência.
Kaur relacionou o controle de custos às economias obtidas com a simplificação da organização. Os gastos com tecnologia e a inflação continuaram elevando as despesas subjacentes, enquanto um desempenho mais forte dos negócios poderia gerar remuneração variável adicional e um crescimento de custos um pouco maior. Possíveis cortes no quadro de funcionários da área de gestão de patrimônio no Reino Unido, ligados ao maior uso de inteligência artificial, também estavam em análise, sem número confirmado de vagas ou cronograma.
Venda de ativos transforma o grupo
O HSBC concluiu a venda de suas operações no Uruguai e anunciou planos para vender sua área de seguros de vida em Singapura, sua carteira australiana de empréstimos imobiliários e pessoais e sua operação de banco de varejo no Egito. Também iniciou uma revisão estratégica do banco de varejo e dos serviços bancários locais para pequenas e médias empresas na Turquia.
As transações abrangem diferentes atividades, e não uma única retirada geográfica. Elas mudam onde o HSBC aloca capital e atenção da administração enquanto o grupo continua investindo em áreas de crescimento, incluindo a gestão de patrimônio na Ásia.
O diretor-executivo do grupo, Georges Elhedery, disse que o banco fortaleceria suas operações simplificando a organização, investindo em crescimento e gerando retornos para os acionistas. O HSBC também manteve a meta de aumentar a receita anualmente até 2028, com crescimento de 5% em 2028 em relação a 2027, excluindo itens relevantes e usando taxas de câmbio constantes.
A sequência de resultados, negociações no mercado e mudanças de capital previstas é a seguinte:
- 30 de setembro de 2026: o HSBC encerrou o trimestre com índice CET1 de 13,9% e ativos de US$ 3,445 trilhões.
- 27 de outubro de 2026: o banco divulgou os resultados do terceiro trimestre, declarou dividendo de US$ 0,10 e anunciou uma recompra de até US$ 1 bilhão.
- 2 de novembro de 2026: as ações em Hong Kong eram negociadas a HK$ 132,40, em queda de 2,43% durante o pregão.
- 1º de janeiro de 2027: data a partir da qual o HSBC espera que o benefício de capital estimado de Basileia 3.1 entre em vigor.
- Antes da divulgação dos resultados de todo o ano de 2026: o HSBC espera concluir o novo programa de recompra. Não foi informada uma data específica para a divulgação dos resultados.
Por que os acionistas continuaram cautelosos
As ações do HSBC em Londres caíram 6,5% no início das negociações na Europa após a divulgação dos resultados. As ações em Hong Kong recuavam 2,95% em uma apuração anterior do pregão, e a queda se aprofundou durante a sessão de divulgação dos resultados. A pressão vendedora continuou até 2 de novembro.
A reação refletiu várias pressões simultâneas: receita abaixo da estimativa consensual, projeção inalterada para a receita líquida de juros bancários, margem de juros trimestral mais estreita e índice de capital abaixo da faixa da meta do banco. Posteriormente, o Goldman Sachs reduziu suas projeções de lucro e cortou de HK$ 192 para HK$ 188 seu preço-alvo para as ações em Hong Kong, citando perspectivas mais cautelosas para a receita de juros.
Assim, o HSBC entrou no último trimestre com forte crescimento anual do lucro e entradas substanciais de recursos na gestão de patrimônio na Ásia, mas com investidores buscando crescimento mais rápido da receita e maior capacidade de retorno de capital. Os próximos testes são alcançar pelo menos US$ 46 bilhões em receita líquida de juros bancários, manter o crescimento dos custos próximo da meta e recompor o capital enquanto conclui a recompra.
Principais pontos
- O lucro antes dos impostos no terceiro trimestre subiu 32%, para US$ 9,632 bilhões, mas caiu 5,1% em relação ao trimestre anterior.
- A receita chegou a US$ 18,62 bilhões, abaixo da estimativa consensual de US$ 18,93 bilhões dos analistas.
- O HSBC declarou dividendo de US$ 0,10 e planeja recomprar até US$ 1 bilhão em ações.
- O índice de capital CET1 caiu para 13,9%, abaixo da faixa da meta de médio prazo, de 14% a 14,5%.
- As mudanças de Basileia 3.1 podem acrescentar de 40 a 50 pontos-base ao índice de capital a partir de janeiro de 2027.
- Os recursos líquidos novos na gestão de patrimônio na Ásia chegaram a US$ 38 bilhões no trimestre e superaram US$ 95 bilhões nos primeiros nove meses.
- O HSBC manteve sua projeção para a receita líquida de juros bancários em 2026, de pelo menos US$ 46 bilhões, e suas metas de rentabilidade para o período de 2026 a 2028.