Queda mais acentuada põe previsões de recuperação à prova
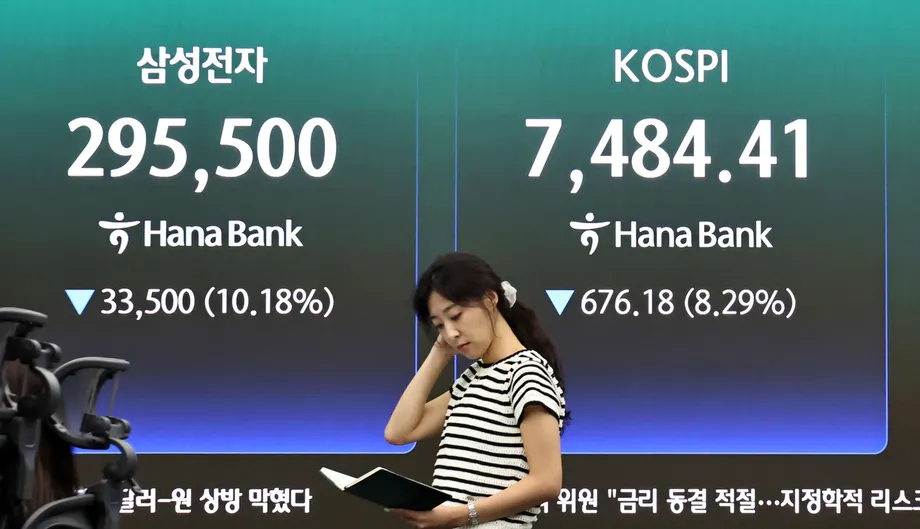
O KOSPI da Coreia do Sul caiu para 5.626,02 às 11h20 de 30 de outubro de 2026, recuando 5,25% no dia e ficando cerca de 38% abaixo do pico de 9.114,55 registrado em 22 de junho. As perdas mais recentes acentuaram a divergência entre a queda das ações e as previsões das corretoras, que ainda veem espaço para uma recuperação expressiva em 2027.
Conteúdo
- Queda mais acentuada põe previsões de recuperação à prova
- Recuperação de outubro dá lugar a nova onda de vendas
- O que significou a restrição às negociações
- Até onde as corretoras acham que o índice pode se recuperar
- O dilema dos lucros do setor de semicondutores
- Por que as previsões divergem quanto ao momento
- Vendas de estrangeiros encontram um mercado mais estreito
- Retorno aos acionistas pode ajudar, mas os chips dominam
- Escolhas setoriais refletem diferentes riscos
- Principais pontos
A Bolsa da Coreia ativou uma restrição de cinco minutos às vendas programadas às 10h04, quando as perdas das ações de semicondutores se aceleraram. A Samsung Electronics caiu 6,03%, e a SK Hynix recuou 8,65%, colocando no centro da nova queda as empresas que sustentam o argumento de recuperação.
As previsões das corretoras para o próximo ano variam de um piso de 5.000 a um teto de 10.000, com a Yuanta Securities projetando um cenário otimista de 12.000. Essas projeções dependem muito de as empresas de semicondutores conseguirem manter lucros excepcionalmente elevados e de os investidores estrangeiros voltarem após um período prolongado de vendas.
O atrativo está nos preços. A Hanwha Investment & Securities situa a relação preço/lucro futuro do KOSPI na faixa de 4 vezes, o nível mais baixo desde 2010. Isso significa que os investidores pagam cerca de quatro wons por cada won de lucro que as empresas devem gerar no próximo ano.
A dúvida é por quanto tempo esses lucros vão durar. Uma relação baixa faz as ações parecerem baratas quando as projeções de lucro se mantêm. Se os lucros diminuírem depois, o mesmo preço passa a ser mais alto em relação ao que as empresas ganham. Grande parte da divergência entre as corretoras se resume a esse cálculo.
Recuperação de outubro dá lugar a nova onda de vendas
A queda de 30 de outubro veio após perdas em Wall Street, motivadas por resultados trimestrais decepcionantes da Alphabet, controladora do Google. As preocupações com o fluxo de caixa livre da empresa, ou seja, o dinheiro que sobra após despesas operacionais e investimentos, reacenderam as dúvidas sobre o retorno financeiro dos investimentos em inteligência artificial.
O mercado sul-coreano já havia oscilado fortemente durante a semana. Os principais acontecimentos foram:
- 22 de junho: O KOSPI chegou a 9.114,55, seu pico antes da queda prolongada.
- 26 de outubro: O índice fechou em 5.469,47, com queda de 1,46%, enquanto o volume diário de negociações recuou ao menor nível do ano.
- 28 de outubro: Uma alta superior a 6%, impulsionada pelo programa de retorno de 100 trilhões de wons aos acionistas da SK Hynix, levou o índice de volta acima de 6.000.
- 29 de outubro: O KOSPI fechou em 5.937,66, com queda de 1,24%, após as medidas de retorno aos acionistas da Samsung Electronics decepcionarem os investidores.
- 30 de outubro: O índice abriu em baixa de 2,99%, a 5.760,53, e ampliou a queda para 5.626,02 às 11h20.
O fechamento de 29 de outubro ficou quase 35% abaixo do pico de junho. As perdas da manhã seguinte ampliaram a queda para cerca de 38%, mostrando como o ponto de partida para qualquer previsão de recuperação mudava rapidamente. O valor de fechamento de 30 de outubro ainda não estava disponível.
A Coreia do Sul já havia enfrentado uma reversão severa no início do ano. Durante o colapso do mercado em março, o KOSPI caiu 12,06% em uma sessão, quando a guerra envolvendo Estados Unidos, Israel e Irã levou investidores a se afastarem das ações asiáticas. Em outubro, a pressão imediata se concentrou nos resultados do setor de tecnologia e na sustentabilidade dos investimentos em IA.
O que significou a restrição às negociações
A intervenção da Bolsa da Coreia em 30 de outubro ocorreu após uma queda de 5,12% no índice futuro KOSPI 200, para 887,92. O mecanismo de interrupção temporária das vendas é acionado quando esse índice futuro cai pelo menos 5% por um minuto ou mais.
Um contrato futuro permite que investidores negociem exposição a um índice por um preço acordado para uma data futura. Grandes oscilações nos contratos futuros podem repercutir em ordens automatizadas de ações. A medida interrompe brevemente as vendas programadas para desacelerar essa transmissão, enquanto as negociações normais de ações continuam.
O mecanismo havia sido acionado pela última vez em 15 de outubro, 11 sessões antes. O KOSDAQ, que concentra muitas empresas de tecnologia, também estava sob pressão: caiu 3,32%, para 728,25, às 10h08.
As perdas foram além dos chips. A Hyundai Motor caiu 3,76% após reduzir suas metas anuais de vendas e seus planos de investimento. A Hanwha Aerospace recuou 12,24% depois de resultados do terceiro trimestre abaixo das expectativas, ligados ao atraso nas entregas de obuseiros autopropulsados K9 à Polônia. Os investidores reagiam tanto a problemas nos resultados das empresas quanto à retração mais ampla em torno da IA.
Até onde as corretoras acham que o índice pode se recuperar
A Yuanta Securities tem a faixa mais otimista entre as projeções domésticas: prevê um KOSPI entre 6.000 e 10.000 em 2027, com um cenário mais favorável de 12.000. A Hanwha Investment & Securities projeta uma faixa de 6.000 a 9.300, com meta de 8.500.
Outras empresas são mais cautelosas. A Daishin Securities prevê um teto de 8.200, enquanto a Kiwoom Securities projeta uma faixa de 5.100 a 8.100. A Shinhan Securities prevê de 5.000 a 8.000 e estima o valor justo perto de 7.000. A iM Securities define 7.500 como teto de seu cenário-base.
Em comparação com o fechamento de 5.937,66 em 29 de outubro, o valor justo aproximado de 7.000 estimado pela Shinhan representaria uma alta de cerca de 18%, enquanto a meta de 8.500 da Hanwha corresponderia a aproximadamente 43%. Por outro lado, uma queda para 5.000 representaria recuo adicional de cerca de 16%. Mesmo as previsões de recuperação deixam espaço considerável para perdas.
Os períodos das projeções também importam. O Goldman Sachs reduziu em 25% sua meta para os 12 meses seguintes, de 12.000 para 9.000. Para o último trimestre de 2026, a DB Securities prevê uma faixa de 5.000 a 7.300, e a Yuanta projeta de 6.000 a 7.500. Essas faixas mais curtas tratam do ajuste imediato, não de todo o percurso de 2027.
O dilema dos lucros do setor de semicondutores
A perspectiva para 2027 do analista Noh Dong-gil, da Shinhan Securities, ilustra concretamente a divergência entre lucros e avaliações. Desde o pico das ações em junho, a projeção de lucro operacional combinado da Samsung Electronics e da SK Hynix em 2028 subiu de 837 trilhões de wons para 1.058 trilhões, um aumento de cerca de 26%.
No mesmo período, o valor combinado atribuído às empresas pela Shinhan caiu de 4.194 trilhões de wons para 2.222 trilhões, uma queda de cerca de 47%. Os investidores passaram a atribuir menos valor às empresas mesmo com o aumento das estimativas de lucros futuros.
O cálculo de Noh, baseado na média das projeções de lucro e em um custo de capital de 10%, sugere que os preços atuais incorporam cerca de 1,9 ano de lucros extraordinários. Custo de capital é o retorno exigido pelos investidores em troca de fornecer recursos a uma empresa. Lucro extraordinário é o que a empresa ganha acima desse retorno exigido.
A questão central é se os lucros fortes continuarão em 2028 e nos anos seguintes. A nova capacidade de produção de semicondutores em 2028 pode aumentar a oferta e alterar os preços das memórias. Indícios de que os lucros permanecerão elevados por mais tempo dariam aos investidores motivos para atribuir valor a mais anos de ganhos.
A KB Securities estima que as relações preço/lucro futuro para 2027 sejam de 3,3 vezes para a Samsung Electronics e 2,7 vezes para a SK Hynix, ante 7 a 8 vezes para a Micron e a SanDisk. Assim, as empresas coreanas são negociadas a menos da metade desses múltiplos de comparação. A redução dessa diferença depende da confiança nos lucros futuros, além do tamanho atual deles.
Por que as previsões divergem quanto ao momento
A Yuanta espera primeiro um mercado mais fraco e depois uma recuperação, sustentada pelo crescimento adicional dos lucros das principais empresas de IA e semicondutores, pela recuperação das avaliações e pela melhora dos fluxos de investimento. A Hanwha também espera um mercado relativamente forte, com os chips liderando no primeiro semestre e os ganhos se espalhando para outros setores no segundo.
A Hanwha concentra boa parte da alta esperada no último trimestre de 2026 e no primeiro trimestre de 2027. A corretora aponta as negociações de contratos de fornecimento de memória de longo prazo e os preços da memória de alta largura de banda para o próximo ano, um tipo especializado usado junto a processadores potentes de IA.
A Daishin espera o padrão inverso: uma recuperação inicial, à medida que as avaliações baixas atraem compradores, seguida de um segundo semestre mais fraco, com desaceleração do crescimento das exportações e dos lucros e aumento da pressão inflacionária. A corretora recomenda reduzir a exposição a ações a partir do terceiro trimestre de 2027.
A Shinhan prevê negociações laterais e possíveis testes das mínimas anteriores até o fim de 2026, seguidos de compras graduais durante o primeiro trimestre e recuperação da tendência do mercado no segundo. Em seu estudo de 24 episódios anteriores em que o KOSPI caiu abaixo da média móvel de 200 dias, 15 registraram uma mínima ainda menor entre o 21º e o 60º pregão. Esse histórico ajuda a explicar a cautela da corretora diante de uma recuperação inicial.
A Kiwoom prevê que os descontos nas avaliações diminuam após o segundo trimestre de 2027, caso as preocupações com juros e preços do petróleo arrefeçam e a sustentabilidade dos lucros fique mais clara. As corretoras concordam mais facilmente com a possibilidade de recuperação do que com o momento em que os investidores poderiam se beneficiar dela.
Vendas de estrangeiros encontram um mercado mais estreito
As vendas líquidas de investidores estrangeiros até meados do mês corresponderam a cerca de 4% da capitalização média anual de mercado do KOSPI, aproximando-se dos 4,56% registrados durante a crise financeira de 2008. Em outra medida da Shinhan, que abrange os 12 meses mais recentes, as vendas líquidas também superaram 4% da capitalização de mercado.
O volume de negociações diminuiu junto com a queda. O valor médio diário negociado caiu de 50,3471 trilhões de wons em junho para 21,3604 trilhões em setembro e 19,021 trilhões em outubro até o dia 26. O valor de outubro ficou cerca de 62% abaixo do registrado em junho.
Somente em 26 de outubro, o valor negociado foi de 12,9911 trilhões de wons, e o volume chegou a 202,29 milhões de ações, ambos os menores do ano. Em um mercado com menos liquidez, grandes ordens encontram menos compradores ou vendedores do outro lado, o que torna especialmente relevante a retomada de compras contínuas para uma recuperação.
A Hyundai Motor Securities espera que os fluxos estrangeiros melhorem entre meados e o fim de novembro, após as eleições de meio de mandato nos Estados Unidos e a oferta pública inicial de ações da Anthropic, prevista para esse período. A corretora vê espaço para uma alta perto do fim de 2026 e uma recuperação no início de 2027.
A Shinhan aponta outro possível obstáculo entre 6.600 e 7.000: investidores individuais que compraram nessa faixa podem vender quando os preços se aproximarem do valor que pagaram. Essas vendas poderiam absorver parte da demanda que sustentaria a recuperação.
Retorno aos acionistas pode ajudar, mas os chips dominam
A Shinhan prevê um retorno total aos acionistas do KOSPI de 4,1% em 2027, ante números recentes de 3,2% no Japão e 2,4% nos Estados Unidos. Essa medida relaciona o dinheiro devolvido aos acionistas por meio de dividendos e recompra de ações ao valor de mercado.
Sem a Samsung Electronics e a SK Hynix, o valor projetado para a Coreia cai para 2,1%. A diferença mostra o quanto os retornos em dinheiro esperados pelo mercado dependem de seus dois principais nomes do setor de semicondutores.
A Shinhan também projeta cancelamentos de ações no valor de 97 trilhões de wons em 2027, ante 94 trilhões em 2026. O cancelamento de ações recompradas reduz o número de papéis em circulação e aumenta a participação proporcional dos investidores restantes. A corretora espera que mais operações envolvam ações recém-recompradas, em vez do cancelamento de ações que as empresas já possuem.
A iM Securities argumenta que o crescimento dos lucros, por si só, pode não resultar em uma alta equivalente das ações. A corretora cita ciclos de alta anteriores nos quais o lucro por ação da Samsung Electronics aumentou 14 vezes, enquanto o preço da ação subiu quatro vezes. Seu cenário de recuperação também depende de retornos mais altos aos acionistas e de uma presença maior de empresas que adotem IA com sucesso.
Escolhas setoriais refletem diferentes riscos
A Kiwoom recomenda os setores de semicondutores, hardware de TI, máquinas, bancos e holdings, com construção, construção naval, biotecnologia e automóveis como alternativas. A estratégia distribui a exposição para além das empresas de chips, cujos lucros dominam as perspectivas para o índice.
A Shinhan prefere semicondutores no primeiro semestre e, depois, uma migração seletiva para outros setores conforme as projeções de lucro melhorarem. A corretora destaca bancos por seus dividendos e cancelamentos de ações; empresas de distribuição de eletricidade e cabos ligadas à infraestrutura de energia para IA; e negócios selecionados de beleza, biotecnologia e armazenamento de energia.
A preferência da Daishin por seguradoras, ações que pagam dividendos e bens de consumo básico reflete sua expectativa de crescimento mais lento dos lucros e custos mais altos no segundo semestre. Essas empresas podem atrair investidores em busca de rendimentos mais estáveis ou de demanda mais previsível quando o crescimento se torna menos confiável.
Os próximos marcos são concretos: negociações de contratos de memória perto do fim de 2026, fluxos de investidores estrangeiros em novembro e a confirmação dos lucros e dos retornos aos acionistas no início de 2027. Em última análise, as previsões de recuperação dependem de as empresas transformarem os lucros projetados em ganhos duradouros e em dinheiro que chegue aos acionistas.
Principais pontos
- O KOSPI caiu 5,25%, para 5.626,02, no fim da manhã de 30 de outubro, cerca de 38% abaixo do pico de junho.
- A Bolsa da Coreia restringiu brevemente as vendas programadas após uma forte queda nos contratos futuros do KOSPI 200.
- As projeções das corretoras domésticas para 2027 vão de 5.000 a 10.000, com a Yuanta projetando um cenário otimista de 12.000.
- Os baixos múltiplos de preço/lucro futuro sustentam o argumento de recuperação, mas a sustentabilidade dos lucros do setor de semicondutores continua central para as avaliações.
- O valor médio diário negociado em outubro até o dia 26 ficou cerca de 62% abaixo do registrado em junho.
- As corretoras divergem quanto ao momento: algumas esperam que os ganhos se fortaleçam mais adiante em 2027, enquanto outras preveem um segundo semestre mais fraco.