Reforma da poupança para aposentadoria mira benefícios não pagos e baixos rendimentos
A Coreia do Sul planeja exigir que os empregadores mantenham os recursos destinados aos benefícios de aposentadoria fora de suas empresas. A medida começaria em 2028 para locais de trabalho com pelo menos 100 funcionários e chegaria às menores empresas em 2030. A mudança protegeria os benefícios acumulados após a data de implementação em cada local de trabalho, mantendo os recursos em instituições externas antes que os funcionários deixem seus empregos.
Conteúdo
- Reforma da poupança para aposentadoria mira benefícios não pagos e baixos rendimentos
- Quais locais de trabalho terão de cumprir as regras e quando?
- Como o governo pretende cobrar contribuições em atraso
- O que as pequenas empresas receberiam
- Por que o governo quer fundos previdenciários profissionais
- Três tipos de fundos e regras para os gestores fiduciários
- Rendimentos mais altos viriam acompanhados de risco de investimento
- Opções de investimento e informações dos provedores também mudariam
- Pagamentos regulares da previdência poderiam se tornar a opção padrão
- Gestão de fundos públicos e ampliação da cobertura ainda dependem de decisões
- Principais pontos
O Ministério do Emprego e do Trabalho e o Partido Democrático, que está no poder, discutiram o Plano de Aprimoramento das Funções da Previdência Privada após consultas a grupos de trabalhadores e empresários. A proposta aborda dois problemas: trabalhadores que perdem pagamentos de aposentadoria quando os empregadores não conseguem pagá-los e a baixa rentabilidade dos investimentos da previdência.
Os benefícios de aposentadoria não pagos chegaram a 822,9 bilhões de won no ano passado, o equivalente a 41,1% de todos os salários não pagos. Já os ativos da previdência privada somavam 501,4 trilhões de won no fim do ano passado, mas apenas 26% dos locais de trabalho haviam adotado o sistema previdenciário introduzido em 2005.
O governo também quer que gestores fiduciários profissionais administrem a poupança previdenciária agrupada em novos fundos. Esses arranjos estariam disponíveis para planos de contribuição definida e contas individuais de aposentadoria, comumente chamadas de IRPs. Os trabalhadores poderiam ter acesso a carteiras administradas por profissionais, enquanto os ganhos e as perdas dos investimentos continuariam sendo deles.
O ministro do Trabalho, Kim Young-hoon, descreveu o plano como um acordo entre os grupos envolvidos em sua elaboração:
o resultado de um acordo entre trabalhadores, empregadores e governo
O governo e o partido governista pretendem preparar, em novembro, emendas à Lei de Garantia dos Benefícios de Aposentadoria dos Trabalhadores e buscar sua aprovação em dezembro. A aprovação parlamentar transformaria o cronograma e as regras operacionais propostos em obrigações legais. Para os empregadores, a principal mudança será financiar regularmente os futuros benefícios de aposentadoria, em vez de reunir os recursos quando um trabalhador deixar a empresa.
Quais locais de trabalho terão de cumprir as regras e quando?
O cronograma proposto dá mais tempo para que os empregadores menores se preparem. O financiamento externo consiste em transferir os recursos da aposentadoria para um plano previdenciário fora da empresa, separado do caixa operacional do empregador.
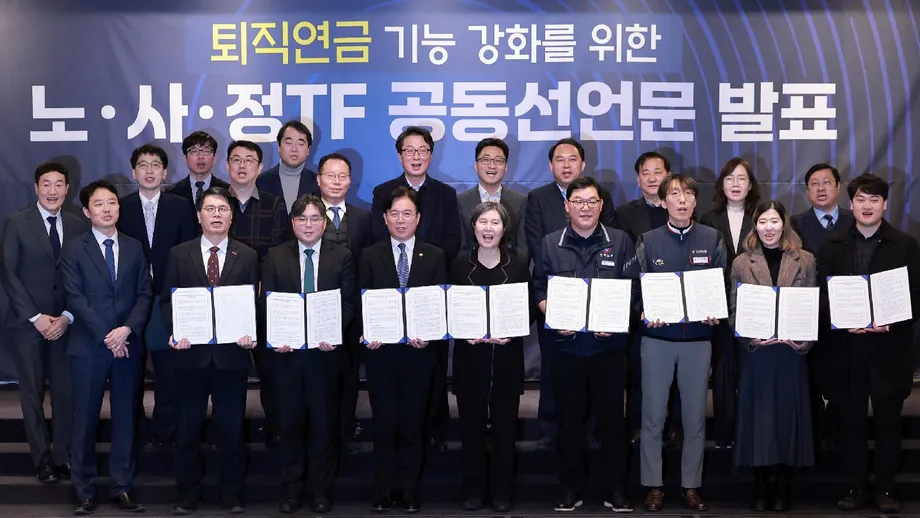
- Fevereiro: trabalhadores, empregadores e governo chegaram a um acordo sobre as diretrizes da reforma da previdência privada, formalizado em uma declaração conjunta.
- Novembro: o governo planeja preparar uma proposta de lei para transformar as medidas em legislação.
- Dezembro: o ministro do Trabalho pretende garantir a aprovação em uma sessão plenária da Assembleia Nacional.
- 2028: o financiamento externo se tornaria obrigatório para locais de trabalho com 100 ou mais funcionários.
- 2029: a regra passaria a valer para locais de trabalho com 10 a 99 funcionários.
- 2030: a exigência seria estendida a locais de trabalho com menos de 10 funcionários.
A obrigação abrangeria o período trabalhado a partir da data em que a regra entrasse em vigor em cada local de trabalho. Os empregadores não teriam de transferir para contas externas, por força dessa exigência, os recursos relativos ao tempo de serviço anterior à data. Assim, os benefícios de um trabalhador poderiam incluir um período anterior, regido pelo arranjo atual, e um período posterior, coberto pelo financiamento externo obrigatório.
Os locais de trabalho que não adotarem um plano de previdência privada até o prazo estabelecido serão inscritos automaticamente no Fundo de Previdência para Pequenas e Médias Empresas. Eles receberão avisos de contribuição e poderão sofrer sanções administrativas, incluindo multas, se continuarem se recusando a pagar.
Como o governo pretende cobrar contribuições em atraso
O ministério planeja ampliar as inspeções de empregadores que não fizerem as contribuições externas exigidas. O objetivo é identificar a falta de recursos enquanto o trabalhador ainda estiver empregado, e não apenas após sua aposentadoria ou a falência da empresa.
Os planos de benefício definido prometem um benefício calculado de acordo com as regras do plano, deixando o empregador responsável por manter recursos suficientes. Pela proposta, empresas cujo financiamento esteja abaixo de 95% do valor mínimo exigido teriam de cobrir pelo menos 33% da diferença em até um ano. O descumprimento poderia resultar em multa de até 10 milhões de won.
Os planos de contribuição definida funcionam de outra forma: o empregador deposita recursos em uma conta, e o saldo final depende das contribuições e do desempenho dos investimentos. Os empregadores teriam um novo dever de fornecer informações salariais, o que ajudaria as autoridades a verificar se os pagamentos exigidos foram feitos.
O que as pequenas empresas receberiam
As empresas com menos de 30 funcionários pagariam as menores taxas previdenciárias previstas no plano. O governo também propõe substituir o atual processo de adesão à previdência, que exige registro e análise regulatória, por um contrato, para reduzir o trabalho administrativo.
Os empregadores que adotarem um plano previdenciário antes da entrada em vigor da lei poderiam receber um subsídio equivalente a 10% das contribuições para trabalhadores que ganham menos de 130% do salário mínimo. A proposta prevê um orçamento de 6 bilhões de won para esse incentivo à adesão antecipada no próximo ano.
Empresas com menos de 50 funcionários que adotarem um plano previdenciário pela primeira vez também poderiam receber um subsídio equivalente a dois pontos percentuais dos juros de empréstimos após um mês. O governo destinou 6,2 bilhões de won a essa medida na proposta orçamentária do próximo ano, elevando os dois subsídios propostos a 12,2 bilhões de won.
A Federação das Empresas da Coreia, uma entidade patronal, apoia o objetivo de proteger os benefícios de aposentadoria, mas quer que a implementação leve em conta a capacidade financeira e administrativa de pequenas e microempresas. Para esses empregadores, as contribuições previdenciárias regulares se tornariam uma despesa contínua, junto com salários e outros custos.
Por que o governo quer fundos previdenciários profissionais
A previsão é que os ativos da previdência privada ultrapassem 1.000 trilhões de won até 2040, quase o dobro dos 501,4 trilhões de won registrados no fim do ano passado. O governo quer que esse volume crescente de poupança gere mais renda na aposentadoria, por meio da gestão profissional e da ampliação da participação.
A previdência privada teve rendimento de 6,47% no ano passado, ante 18,82% do Sistema Nacional de Previdência, 17,2% da previdência dos servidores públicos e 18,9% da previdência dos professores de escolas privadas. A diferença entre a previdência privada e o Sistema Nacional de Previdência foi de 12,35 pontos percentuais. A composição dos investimentos e a exposição ao risco de mercado de cada sistema influenciam seus rendimentos.
O objetivo declarado pelo governo é elevar a taxa de reposição da renda na aposentadoria de cerca de 13% para a faixa dos 20%. Essa taxa indica quanto da renda anterior de uma pessoa é substituído pela aposentadoria. Alcançar essa meta dependeria das contribuições, dos resultados dos investimentos e da forma como os trabalhadores recebem sua poupança.
No modelo de fundos proposto, um gestor fiduciário profissional reuniria e administraria os ativos dos participantes. Os locais de trabalho poderiam adotá-lo com o consentimento dos representantes dos funcionários e o cumprimento de outros procedimentos exigidos. Planos existentes baseados em contratos e planos baseados em fundos poderiam coexistir em um mesmo local de trabalho, e os empregadores poderiam oferecer mais de um fundo.
Três tipos de fundos e regras para os gestores fiduciários
A proposta criaria três formas de participar da gestão de fundos. Bancos, corretoras e seguradoras poderiam criar empresas gestoras fiduciárias comerciais, sozinhos ou em conjunto, para atender a vários locais de trabalho. Grupos de empregadores ou organizações nacionais de trabalhadores e empregadores poderiam criar gestores sem fins lucrativos. Instituições públicas poderiam operar fundos disponíveis para locais de trabalho elegíveis.
A modalidade pública inclui a ampliação do Blue Seed, fundo previdenciário administrado pelo Serviço de Seguro contra Acidentes de Trabalho e Bem-Estar da Coreia. O acesso seria ampliado a locais de trabalho com até 100 funcionários no próximo ano e até 300 funcionários em 2028.
Os gestores fiduciários de instituições financeiras precisariam ter capital mínimo de 12 bilhões de won e sete funcionários essenciais para funções como controles internos. Os responsáveis diretamente pela gestão dos investimentos precisariam contar com mais cinco a oito profissionais de investimentos. Uma etapa preliminar de licenciamento, seguida da aprovação final, permitiria às autoridades avaliar os candidatos antes do início das operações.
As regras de governança propostas exigem pelo menos quatro diretores independentes e pelo menos dois diretores indicados pelos participantes para os gestores fiduciários de instituições financeiras. Em geral, os fundos de consórcios teriam representação igualitária de trabalhadores e empregadores. Os gestores fiduciários também teriam de reservar 0,25% dos ativos para riscos operacionais e recorrer a organizações externas para a custódia dos ativos e a avaliação do desempenho.
A lei daria prioridade aos interesses dos participantes e responsabilizaria os gestores fiduciários por danos caso descumprissem seus deveres. Para evitar essa responsabilidade, o gestor teria de demonstrar que não agiu com intenção ou negligência. O Ministério do Trabalho e as autoridades financeiras coordenariam a supervisão, enquanto o ministério ficaria responsável pelas sanções.
Rendimentos mais altos viriam acompanhados de risco de investimento
A Federação das Empresas da Coreia pediu que a expansão dos fundos administrados profissionalmente seja acompanhada de salvaguardas. A preocupação é que os trabalhadores arquem com os resultados financeiros quando os investimentos sobem ou caem.
A federação explicou sua posição em uma declaração em resposta ao plano:
Ao contrário da previdência nacional, cujos pagamentos são garantidos pelo Estado, os ganhos e as perdas de um plano de previdência privada baseado em fundos recaem integralmente sobre o participante, de acordo com o desempenho dos investimentos,
Para um trabalhador em um fundo de contribuição definida, a gestão profissional muda quem toma as decisões de investimento. O valor disponível na aposentadoria ainda depende do que é depositado na conta e do desempenho dos investimentos. Por isso, as qualificações dos gestores fiduciários, a supervisão independente e a prestação de contas são importantes, assim como o esforço para melhorar os rendimentos.
Opções de investimento e informações dos provedores também mudariam
O governo planeja elevar gradualmente o limite atual de 70% para ativos de risco nas IRPs. Também ampliaria os investimentos permitidos para IRPs e planos de contribuição definida, incluindo contas de gestão de investimentos e notas emitidas, para oferecer mais opções aos participantes.
O aviso sobre a opção padrão passaria de quatro semanas após o vencimento de um produto de investimento para duas semanas antes do vencimento. As opções padrão oferecem uma modalidade de investimento predefinida quando o participante não faz uma escolha ativa. O aviso antecipado pretende reduzir o tempo em que os recursos ficam parados em dinheiro ou aplicações semelhantes após o vencimento de um produto.
O plano também prevê retirar das opções padrão os produtos com baixos rendimentos. As avaliações dos provedores previdenciários dariam mais peso aos rendimentos numéricos e a indicadores que considerem o nível de risco de investimento assumido para obtê-los.
As classificações e informações de desempenho de todos os provedores seriam divulgadas, substituindo a prática de publicar apenas os 10% mais bem colocados. Trabalhadores e empregadores teriam uma visão mais ampla do desempenho dos provedores ao escolher onde investir a poupança para a aposentadoria.
Pagamentos regulares da previdência poderiam se tornar a opção padrão
O governo avalia tornar o pagamento dos benefícios de aposentadoria na forma de renda periódica a opção padrão, a menos que o beneficiário peça especificamente o pagamento de uma só vez. Isso faria da renda regular a escolha inicial, mantendo a possibilidade de receber todo o valor de uma vez.
Atualmente, a maioria dos aposentados recebe os benefícios em parcela única, um padrão que o governo quer mudar ao buscar um papel maior para a previdência privada do emprego, ao lado do Sistema Nacional de Previdência. Pagamentos regulares distribuem a poupança para aposentadoria ao longo do tempo, enquanto o pagamento de uma só vez dá ao beneficiário controle imediato sobre todo o saldo.
As regras que permitem saques antecipados permaneceriam inalteradas. Os trabalhadores poderiam continuar fazendo saques elegíveis para necessidades como comprar uma casa ou pagar um depósito jeonse, a caução de alto valor reembolsável usada em muitos contratos de aluguel na Coreia do Sul.
Em vez disso, o governo buscaria aprovar uma lei para elevar de 50% para 70% o limite de empréstimos garantidos por ativos previdenciários. Tomar empréstimos usando a poupança como garantia seria uma alternativa ao saque, embora os trabalhadores passassem a arcar com os custos de pagamento e juros. As autoridades também avaliam incentivos fiscais para estimular as pessoas a poupar para a aposentadoria por períodos mais longos.
Gestão de fundos públicos e ampliação da cobertura ainda dependem de decisões
A possível participação do Serviço Nacional de Previdência na gestão dos novos fundos ainda não foi definida e será discutida na Assembleia Nacional. Trabalhadores, empresários, governo e especialistas divergem sobre o papel do órgão, e essa questão ficou de fora dos pontos já acordados da proposta.
A Federação das Empresas da Coreia argumenta que incluir o Serviço Nacional de Previdência em um mercado já atendido por provedores privados e pelo Blue Seed poderia confundir os papéis da previdência pública e privada e prejudicar a concorrência justa. O plano do governo também não inclui a criação de uma entidade separada para administrar a previdência privada.
Trabalhadores com menos de um ano de serviço e aqueles que trabalham menos de 15 horas por semana são outro ponto ainda em discussão na reforma. O ministério e o Instituto Coreano do Trabalho estão estudando os arranjos de benefícios de aposentadoria para esses grupos e a possibilidade de cobertura obrigatória. O Conselho Econômico, Social e do Trabalho iniciou discussões sobre questões relacionadas em junho.
Para os trabalhadores já cobertos pelas regras de benefícios de aposentadoria, as prioridades legislativas imediatas são o cronograma de financiamento externo, a fiscalização mais rigorosa das contribuições e o novo sistema de gestores fiduciários. Para os empregadores, o período de preparação proposto e o apoio financeiro influenciariam a rapidez com que precisariam mudar a folha de pagamento, os contratos previdenciários e o planejamento de caixa.
Principais pontos
- O financiamento externo obrigatório começaria em 2028 para locais de trabalho com pelo menos 100 funcionários e abrangeria todos os portes até 2030.
- A obrigação se aplicaria ao período trabalhado após a data de implementação em cada local de trabalho, sem financiamento retroativo do serviço anterior.
- Os benefícios de aposentadoria não pagos totalizaram 822,9 bilhões de won no ano passado, ou 41,1% de todos os salários não pagos.
- Gestores fiduciários profissionais administrariam novos fundos para planos de contribuição definida e IRPs, e os ganhos e as perdas dos investimentos caberiam aos participantes.
- Os subsídios propostos para adesão antecipada e juros de empréstimos somam 12,2 bilhões de won no orçamento do próximo ano.
- O governo pretende preparar a proposta de lei em novembro e garantir sua aprovação em dezembro.
- A participação do Serviço Nacional de Previdência e a cobertura de trabalhadores com pouco tempo de serviço ou jornadas muito curtas ainda dependem de novas decisões.