Debate em Almaty se concentra no valor que os trabalhadores receberão
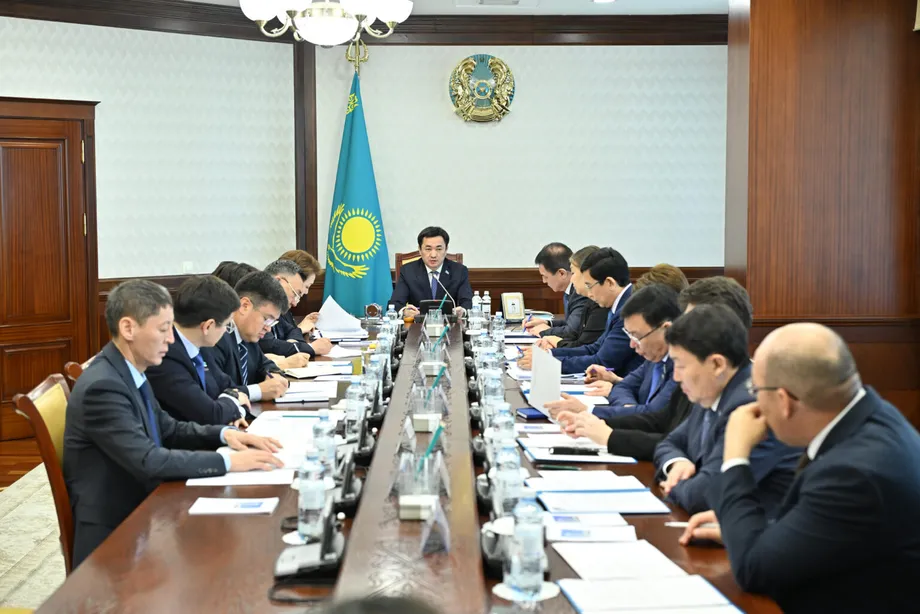
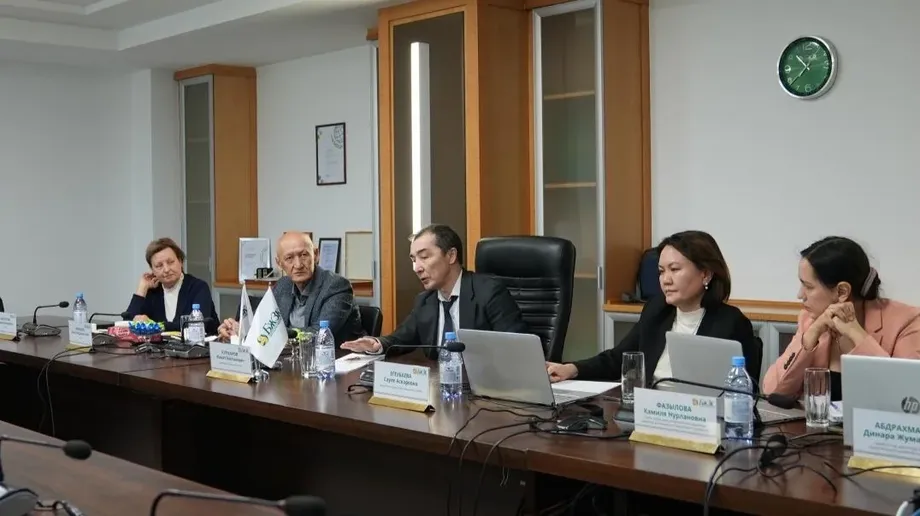
O Cazaquistão está preparando propostas para aumentar a poupança previdenciária enquanto as contribuições patronais obrigatórias sobem para 3,5% da renda dos trabalhadores em 2026. Em uma reunião de trabalho em Almaty, o ministro do Trabalho e da Proteção Social, Askarbek Yertayev, e o presidente do Fundo Previdenciário Acumulativo Unificado, Zhanat Kurmanov, examinaram como os pagamentos regulares de trabalhadores e empregadores poderiam proporcionar aposentadorias maiores no futuro.
Conteúdo
- Debate em Almaty se concentra no valor que os trabalhadores receberão
- As contribuições patronais já estão aumentando
- Por que a poupança individual terá mais peso
- A lacuna na poupança começa durante a vida profissional
- Uma divisão proposta mudaria quem é dono das contribuições patronais
- O apoio estatal também faz parte do debate
- Planos anteriores mostram como o cronograma mudou
- As escolhas de investimento podem influenciar os saldos futuros
- Projeções vão avaliar as opções antes da adoção
- Principais pontos
As discussões reúnem duas preocupações: se as aposentadorias serão suficientes para cobrir as necessidades cotidianas e se o sistema conseguirá continuar pagando benefícios por décadas. Uma avaliação publicada pelo fundo previdenciário mostra a distância entre esses objetivos. O Cazaquistão ficou em sétimo lugar em sustentabilidade financeira no Índice Global de Previdência Mercer CFA Institute de 2023, mas em 38º lugar em adequação dos benefícios, entre 47 países.
Os especialistas do setor financeiro Bolat Zhamishev e Yelena Bakhmutova também participaram da reunião. Um grupo de trabalho interdepartamental, presidido por Yertayev, está elaborando propostas por determinação presidencial para fortalecer as finanças previdenciárias e a proteção na aposentadoria.
O grupo está analisando os pagamentos estatais em conjunto com a poupança acumulada durante a vida profissional, em vez de tratar cada parte separadamente. O trabalho inclui projeções de mudanças demográficas, aumento da expectativa de vida, padrões de emprego e pagamentos previdenciários futuros. Nenhum pacote definitivo nem cronograma de adoção foi anunciado na reunião.
Para os trabalhadores, as questões centrais são concretas: com que regularidade o dinheiro chega às contas previdenciárias, se as contribuições patronais se tornam propriedade individual, qual é o desempenho dos investimentos e que apoio estatal recebem ao se aposentar. Várias propostas abordam essas questões, enquanto os aumentos das contribuições já seguem um cronograma estabelecido.
As contribuições patronais já estão aumentando
O comunicado do fundo previdenciário sobre as contribuições patronais apresenta o cronograma atual. As contribuições patronais obrigatórias para a aposentadoria começaram em 1,5% da renda dos trabalhadores em janeiro de 2024, subiram para 2,5% em 2025 e chegaram a 3,5% em 1º de janeiro de 2026. A previsão é que aumentem para 4,5% em 2027 e 5% em 2028.
As contribuições se destinam principalmente aos trabalhadores nascidos em 1º de janeiro de 1975 ou depois. Esse grupo tem pouco ou nenhum histórico de trabalho anterior à reforma previdenciária de 1998, o que limita seu direito à antiga aposentadoria estatal solidária.
Os empregadores estão isentos dessas contribuições para trabalhadores nascidos antes de 1975, pessoas em idade de aposentadoria, pessoas com deficiência permanente dos grupos 1 e 2, militares e categorias equivalentes. O Comitê de Receita Estatal do Ministério das Finanças fiscaliza se os empregadores pagam os valores integralmente e dentro do prazo.
O fundo descreve três componentes dos pagamentos futuros para os trabalhadores elegíveis: uma aposentadoria básica estatal, uma aposentadoria capitalizada formada pelas contribuições obrigatórias dos trabalhadores e uma aposentadoria capitalizada nocional sustentada pelas contribuições patronais. Uma conta nocional registra o direito previdenciário de uma pessoa, enquanto o dinheiro financia um sistema coletivo de pagamentos, em vez de pertencer à pessoa como poupança individual.
Essa distinção é importante para as famílias. Pelas regras atuais, os pagamentos do componente patronal duram a vida toda, mas cessam em caso de emigração permanente ou mudança de cidadania. As contribuições patronais não podem ser herdadas. O dinheiro associado a participantes que morrem ou deixam de ser cidadãos cazaques continua disponível para pagamentos a outros participantes.
Por que a poupança individual terá mais peso
A visão geral do sistema previdenciário do fundo descreve uma estrutura que combina benefícios estatais, contribuições obrigatórias de poupança equivalentes a 10% da renda mensal e contribuições voluntárias. Os trabalhadores podem fazer pagamentos voluntários para aumentar sua poupança para a aposentadoria.
A antiga aposentadoria solidária depende do trabalho realizado antes de 1º de janeiro de 1998. A visão geral do fundo informa que têm direito ao benefício as pessoas com pelo menos seis meses de trabalho antes dessa data. À medida que as gerações mais jovens se aposentam, o tempo de serviço que conseguem comprovar diminui, e esse componente da aposentadoria perde peso.
Uma avaliação de especialistas publicada pelo fundo prevê que novas concessões da aposentadoria solidária deixarão de ocorrer no início da década de 2040. A visão geral do sistema situa por volta de 2040 a transição para o modelo acumulativo. Para os trabalhadores mais jovens, as contribuições regulares e os resultados dos investimentos, portanto, terão cada vez mais peso junto com a aposentadoria básica estatal.
A lacuna na poupança começa durante a vida profissional
As propostas de reforma dos especialistas do fundo, discutidas pelo Conselho Público em 14 de junho de 2024, revelam um dado expressivo: 37% das pessoas que se aposentaram em 2024 haviam acumulado poupança por menos de cinco anos, apesar dos 26 anos possíveis desde a reforma de 1998.
Os especialistas apontaram baixos rendimentos, declaração de renda abaixo do valor real, contribuições irregulares e trabalho informal como causas importantes. Pessoas que trabalham por conta própria, inclusive aquelas fora de vínculos formais de emprego, foram particularmente afetadas por pagamentos baixos ou pouco frequentes.
Uma alíquota de contribuição maior resulta em poupança limitada quando os pagamentos são feitos apenas de vez em quando. Por isso, as propostas combinam mudanças nas regras de contribuição com incentivos para incluir mais trabalhadores no sistema e tornar regulares seus pagamentos.
Uma recomendação prevê a criação de contribuições estatais equivalentes para pessoas sem empregador permanente, mas com renda do trabalho e que contribuam por conta própria. As condições propostas incluem pagamentos equivalentes a pelo menos 12 contribuições por ano, calculados com base em uma renda de pelo menos um salário mínimo, com a opção de pagar o valor anual de uma só vez.
Os especialistas também recomendam que contribuições baseadas em pelo menos um salário mínimo sejam consideradas participação integral no cálculo do tempo de serviço e da contrapartida estatal. O objetivo é aumentar tanto o saldo da poupança quanto o histórico de trabalho usado no cálculo da aposentadoria básica.
Uma divisão proposta mudaria quem é dono das contribuições patronais
O grupo de especialistas inclui Grigory Marchenko, Oraz Zhandosov, Bolat Zhamishev, Kadyrzhan Damitov, Anvar Saidenov e Yelena Bakhmutova. Suas recomendações redirecionariam a contribuição patronal prevista de 5%: quatro pontos percentuais seriam depositados em contas previdenciárias individuais, enquanto um ponto percentual financiaria uma garantia de pagamentos contínuos depois que a poupança pessoal se esgotasse.
Com esse modelo, uma parcela maior da contribuição patronal formaria uma poupança pertencente ao trabalhador. O componente de seguro coletivo enfrentaria outro problema: as pessoas podem viver mais do que o período que seu saldo individual consegue financiar.
Os especialistas também propõem ampliar as contribuições patronais para além da atual restrição por data de nascimento. O comunicado do fundo previdenciário de 2026 confirma que a titularidade individual e a ampliação da cobertura etária continuam em discussão.
Os cálculos do grupo projetam que o pagamento mensal mediano do atual componente patronal poderia ser de apenas 8 mil a 10 mil tenge em 2040, em valores de 2024. Usar os preços de um ano fixo ajuda os leitores a compreender o poder de compra futuro sem que a inflação faça o valor parecer maior.
Os especialistas esperam que os primeiros pagamentos desse componente sejam feitos em 2038. A avaliação argumenta que os benefícios projetados seriam pequenos demais para substituir a aposentadoria solidária em declínio e aponta o risco de redução dos benefícios ou de necessidade de apoio orçamentário no modelo atual.
O apoio estatal também faz parte do debate
As recomendações dos especialistas de 2024 propõem fortalecer a aposentadoria básica à medida que a aposentadoria solidária perde espaço. Eles sugerem usar o salário mínimo, em vez do mínimo de subsistência, como referência comum para os cálculos previdenciários. O mínimo de subsistência é um parâmetro para os custos básicos de vida; o salário mínimo vincula o cálculo mais diretamente aos rendimentos.
Os especialistas argumentam que os benefícios previdenciários podem ficar para trás em relação à renda dos trabalhadores quando seu valor de referência aumenta apenas conforme a inflação prevista. Também propõem manter os gastos estatais com aposentadorias em pelo menos 3% do produto interno bruto, permitindo que o apoio cresça junto com a economia.
O informe da Moore Kazakhstan sobre as mudanças previdenciárias descreve outra proposta: uma aposentadoria social calculada com base na renda mensal média de uma pessoa em relação ao salário mediano, além do histórico profissional. O salário mediano é o valor que fica no meio quando os salários dos trabalhadores são ordenados do menor para o maior.
O informe também descreve a proposta de exigir um histórico profissional de 40 anos para a aposentadoria, com maior flexibilidade de prazo para funcionários do setor público cujo tempo de serviço ultrapasse esse limite. O documento apresenta essas medidas como propostas ainda em análise.
A Moore lista medidas já implementadas em 1º de janeiro de 2026: um aumento de 10% nas aposentadorias básica e solidária e a elevação da aposentadoria básica máxima de 110% para 118% do mínimo de subsistência. Um novo aumento, para 120%, está previsto para 2027.
Planos anteriores mostram como o cronograma mudou
O Cazaquistão debate mudanças nesses componentes há vários anos. As propostas apresentadas em 29 de março de 2022 previam contribuições patronais de 5% a partir de 2023 e a transição da aposentadoria básica para uma aposentadoria mínima garantida a partir de 2028. O sistema de contribuição patronal começou em 2024, com alíquota de 1,5%, e a previsão é que alcance os 5% integrais em 2028.
O debate de 2022 incluía projeções de que, sem medidas decisivas, as aposentadorias substituiriam 39,2% da renda perdida em 2040 e 29,5% em 2060. A taxa de reposição mede quanto da renda anterior do trabalhador é coberto pela aposentadoria. A queda projetada entre essas datas era de 9,7 pontos percentuais.
Na época, a aposentadoria média foi informada em 105.538 tenge, composta por 72.914 tenge em pagamentos solidários e 32.624 tenge em pagamentos básicos. Esses valores mostram o papel expressivo que o componente solidário desempenhava naquele momento na aposentadoria estatal.
As principais datas debatidas na reforma são:
- 29 de março de 2022: as propostas previam contribuições patronais de 5% a partir de 2023 e mudanças no apoio à aposentadoria mínima a partir de 2028.
- 1º de janeiro de 2024: as contribuições patronais começaram em 1,5% da renda.
- 14 de junho de 2024: o Conselho Público do fundo previdenciário discutiu o pacote de reformas dos especialistas.
- 1º de janeiro de 2026: as contribuições patronais subiram para 3,5%.
- 2027 e 2028: as alíquotas patronais previstas são de 4,5% e 5%, respectivamente.
- 2038: a avaliação dos especialistas prevê os primeiros pagamentos do componente de contribuição patronal.
As escolhas de investimento podem influenciar os saldos futuros
Os retornos dos investimentos são outro tema importante da discussão. Ramazan Dosov, analista-chefe da Associação de Financiadores do Cazaquistão, estima que a renda acumulada dos investimentos representa mais de 40% da poupança previdenciária total. Sua avaliação destaca por que a arrecadação das contribuições e a gestão dos investimentos precisam ser consideradas em conjunto.
A estrutura de carteiras do regulador financeiro prevê estratégias de risco, moderada e conservadora. A opção de risco é destinada a pessoas que tenham mais de 13 anos até a aposentadoria e utiliza um período de avaliação de 60 meses. A estratégia moderada usa 36 meses, e a conservadora, 12 meses.
As alocações de referência informadas variam de 80% em ações na estratégia de risco a 20% na estratégia conservadora. As ações podem oferecer crescimento, mas oscilam bastante; os títulos de dívida geralmente proporcionam pagamentos mais previsíveis, embora seus preços também mudem. Quem está perto da aposentadoria tem menos tempo para se recuperar de uma queda do mercado.
Os requisitos mínimos de desempenho estão vinculados a índices de referência do mercado: 95% do retorno do índice de referência em 12 meses para a estratégia conservadora, 90% em 36 meses para a estratégia moderada e 85% em 60 meses para a estratégia de risco. Um índice de referência é uma medida usada para avaliar o desempenho dos investimentos.
Os gestores devem cobrir com recursos próprios qualquer resultado abaixo do mínimo exigido. O nível de proteção depende do desempenho em relação a esse limite. Já o poder de compra depende de como os retornos dos investimentos se comparam à inflação.
As regras de transferência descritas em 7 de setembro de 2026 permitem que os participantes coloquem até 100% da poupança previdenciária sob gestão privada, ante o limite anterior de 50%, e dividam a poupança entre gestores. As solicitações podem ser feitas pela conta on-line do fundo com assinatura digital ou em uma agência; as transferências podem levar até 30 dias corridos.
Dados de 1º de setembro de 2026 indicam que os ativos sob gestão privada somavam 151,3 bilhões de tenge, ou 0,53% do total de ativos previdenciários, de 28,45 trilhões de tenge. Dados anteriores apontavam poupança total de 28,3 trilhões de tenge. Portanto, na medição de setembro, a gestão privada representava uma pequena parcela do sistema.
Projeções vão avaliar as opções antes da adoção
O grupo de trabalho de Almaty está usando cálculos atuariais para avaliar as mudanças propostas. Esses cálculos combinam hipóteses sobre contribuições, salários, retornos dos investimentos, aposentadoria e expectativa de vida para estimar pagamentos futuros e os recursos necessários para financiá-los.
Na reunião, Yertayev, ministro do Trabalho e da Proteção Social, descreveu o objetivo da análise:
Nossa tarefa é desenvolver abordagens para o aprimoramento do sistema previdenciário que garantam sua sustentabilidade e, ao mesmo tempo, criem condições para uma aposentadoria digna aos cidadãos no futuro.
O ministro afirmou que cada decisão proposta precisa passar por uma avaliação abrangente, que leve em conta tanto as gerações atuais quanto as futuras. Kurmanov disse que o fundo previdenciário estava pronto para continuar trabalhando com órgãos governamentais e especialistas.
O Ministério do Trabalho, o fundo previdenciário, o Fundo Estatal de Seguro Social e especialistas continuarão preparando recomendações. A tarefa envolve três necessidades práticas: ajudar os trabalhadores a contribuir regularmente, formar uma poupança pessoal suficiente e financiar pagamentos que possam continuar durante toda a aposentadoria.
Principais pontos
- O Cazaquistão está preparando propostas previdenciárias com foco em aumentar a poupança, ampliar a participação e garantir a sustentabilidade dos pagamentos.
- As contribuições patronais subiram para 3,5% em 2026 e devem chegar a 5% em 2028.
- Os especialistas propõem destinar quatro pontos percentuais a contas individuais e um ponto a uma garantia de pagamentos vitalícios.
- Na avaliação de 2024, 37% das pessoas que acabaram de se aposentar tinham menos de cinco anos de poupança acumulada.
- O apoio previdenciário estatal, os incentivos às contribuições e a gestão dos investimentos estão em análise.
- A reunião de Almaty não anunciou um pacote definitivo de reformas nem um prazo para sua adoção.