Mais espaço para crédito em meio à pressão sobre a rupia
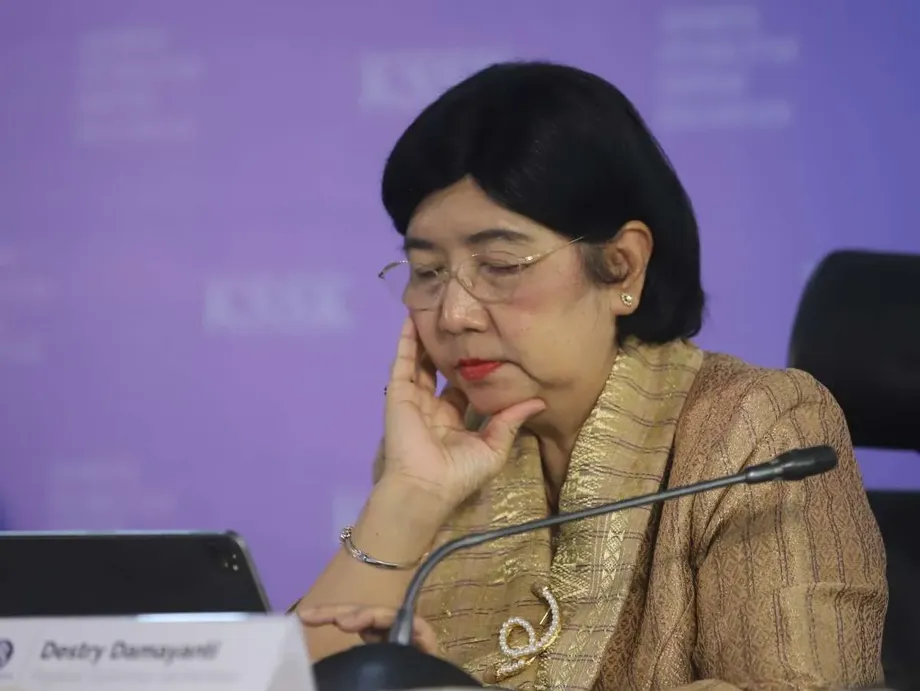
O Banco da Indonésia reduzirá em dois pontos percentuais as exigências de reservas compulsórias para bancos convencionais e islâmicos em novembro e dezembro de 2026. A medida, segundo a governadora Destry Damayanti, injetará cerca de Rp 190 trilhões no sistema bancário. A decisão ocorre em um momento em que o crédito cresce mais rápido que os depósitos e os bancos voltam a enfrentar pressão após uma forte onda de vendas no mercado acionário.
Conteúdo
- Mais espaço para crédito em meio à pressão sobre a rupia
- Como funcionarão as reduções das reservas
- Por que os bancos estão sob pressão
- Bancos islâmicos e regionais veem usos imediatos
- Incentivos de liquidez são reduzidos e redirecionados
- Por que o BI elevou uma taxa enquanto liberava recursos
- Apoio à moeda vai além das taxas de juros
- Outras salvaguardas continuam em vigor
- Habitação, veículos e pagamentos também estão no pacote
- Principais pontos
Anunciadas em Jacarta em 21 de outubro, após reunião do Conselho de Governadores nos dias 20 e 21 do mesmo mês, as mudanças reduzirão de 9% para 7% a exigência de reservas dos bancos convencionais. Para os bancos islâmicos e as unidades de negócios islâmicos, a exigência cairá de 7,5% para 5,5%. As duas reduções serão implementadas em etapas iguais.
O BI combinou a liberação de recursos para os bancos com uma medida diferente sobre os juros: elevou em 0,25 ponto percentual a taxa da facilidade de depósito overnight, para 5%, enquanto manteve a taxa básica BI Rate em 5,75% e a taxa de empréstimo overnight em 6,50%. A combinação busca dar aos bancos mais espaço para financiar empresas e, ao mesmo tempo, manter condições favoráveis no mercado monetário para a rupia.
Os dados de setembro ajudam a explicar a urgência. O crédito bancário cresceu 13,26% em relação ao mesmo período do ano anterior, ante alta de 8,22% nos depósitos. Assim, os empréstimos avançaram 5,04 pontos percentuais mais rápido que os recursos captados pelos bancos junto aos depositantes.
Dirigentes do setor bancário receberam bem as reduções nas reservas, embora tenham descrito o problema de formas diferentes. Alguns disseram que a liquidez estava apertada; outros afirmaram que havia recursos disponíveis, mas a um custo alto. Para quem toma empréstimos, a questão prática é saber se o espaço adicional nos balanços dos bancos resultará em crédito acessível e a taxas razoáveis.
Como funcionarão as reduções das reservas
A exigência de reservas, conhecida na Indonésia como Giro Wajib Minimum, ou GWM, determina quanto os bancos devem manter em contas no Banco da Indonésia. Reduzi-la diminui os recursos retidos no banco central e dá aos bancos mais flexibilidade para administrar pagamentos, conceder empréstimos ou investir.
O cronograma anunciado é o seguinte:
- 21 de outubro de 2026: o BI anunciou as mudanças após sua reunião de política monetária de outubro.
- 1º de novembro de 2026: o GWM dos bancos convencionais cai de 9% para 8%; o dos bancos islâmicos e das unidades de negócios islâmicos passa de 7,5% para 6,5%.
- 1º de dezembro de 2026: o GWM dos bancos convencionais cai para 7%; o dos bancos islâmicos e das unidades de negócios islâmicos passa para 5,5%. Também entram em vigor mudanças nos incentivos de liquidez e na remuneração das reservas.
Cada categoria de banco terá uma redução de dois pontos percentuais. Em termos simples, antes dos ajustes relativos aos incentivos aplicáveis, uma redução de dois pontos percentuais significa Rp 2 a menos em reservas obrigatórias para cada Rp 100 da base de depósitos correspondente. O BI estima que a liquidez adicional resultante será de cerca de Rp 190 trilhões.
Por que os bancos estão sob pressão
Hendra Lembong, vice-presidente da Associação de Bancos da Indonésia, Perbanas, e presidente-diretor do Bank Central Asia, descreveu a liquidez bancária como um tanto apertada e disse que a medida do BI ajudaria. Lani Darmawan, outra vice-presidente da Perbanas e presidente-diretora do CIMB Niaga, afirmou que havia liquidez disponível, mas que o custo de captação era alto.
Essas declarações descrevem duas pressões relacionadas. Um banco precisa ter recursos acessíveis suficientes para atender a saques e financiar empréstimos. Também precisa obter esses recursos a um custo que mantenha a concessão de crédito comercialmente viável. A concorrência por depósitos pode elevar o que os bancos pagam aos poupadores e dificultar a redução das taxas dos empréstimos.
Os dados do BI mostram que a proporção entre ativos líquidos e depósitos do sistema bancário subiu de 23,04% em agosto para 24,08% em setembro, um aumento de 1,04 ponto percentual. Ao mesmo tempo, o crédito crescia bem mais rápido que os depósitos. Essa combinação ajuda a explicar por que um indicador agregado de liquidez mais robusto pode coexistir com queixas sobre o alto custo de captação e o acesso desigual aos recursos.
Hery Gunardi, presidente da Perbanas e presidente-diretor do Bank Rakyat Indonesia, disse que a redução das reservas poderia ampliar o crédito e melhorar a relação entre empréstimos e depósitos. Esse indicador compara o saldo de empréstimos com os depósitos e ajuda os bancos a avaliar quanto dos recursos captados foi comprometido com a concessão de crédito.
Bancos islâmicos e regionais veem usos imediatos
Koko Tjatur Rachmadi, secretário-geral da Associação de Bancos Islâmicos da Indonésia, Asbisindo, e presidente-diretor do Bank Aladin Syariah, descreveu a liquidez como muito apertada após o choque no mercado acionário na sexta-feira anterior. Ele saudou a redução do GWM dos bancos islâmicos e pediu novas medidas para melhorar a liquidez e as condições de negócios.
Koko também destacou o momento da medida. Segundo ele, os bancos costumam disputar depósitos no último trimestre, e a turbulência do mercado aumentou essa pressão. Para os bancos islâmicos e as unidades de negócios islâmicos, as reduções de novembro e dezembro chegarão justamente nesse período de concorrência por recursos.
Agus Haryoto Widodo, presidente da associação de bancos de desenvolvimento regional, Asbanda, e presidente-diretor do Bank Jakarta, disse que a flexibilidade adicional poderia apoiar o crédito regional. Ele apontou como prioridades as micro, pequenas e médias empresas, o capital de giro e os setores produtivos que geram empregos.
O capital de giro cobre as necessidades diárias das empresas, como estoque, materiais e salários. Para os credores regionais, ter mais flexibilidade na captação pode facilitar o atendimento dessas necessidades. Agus disse que o sucesso deve ser medido pela ampliação do acesso a financiamentos sólidos e por benefícios concretos para empresas e comunidades.
Incentivos de liquidez são reduzidos e redirecionados
Junto com a redução do GWM, o BI diminuirá de 6% para 5% o limite máximo do Incentivo de Política de Liquidez Macroprudencial, conhecido como KLM, a partir de 1º de dezembro. O mecanismo concede alívio nas reservas aos bancos de acordo com a concessão de crédito elegível e a atividade no mercado monetário.
O componente de financiamento cairá de um máximo de 4% para 3% dos recursos de terceiros, termo bancário para depósitos de clientes. Seu escopo incluirá apoio adicional a setores que geram empregos. O componente de aprofundamento do mercado monetário continuará limitado a 2%, com o objetivo de incentivar a circulação de recursos entre bancos e seu direcionamento a instituições de crédito que precisem deles.
Até a primeira semana de outubro, os bancos haviam recebido Rp 458,5 trilhões em incentivos do KLM. O financiamento respondeu por Rp 336,4 trilhões, enquanto o aprofundamento do mercado monetário representou Rp 122,1 trilhões. Esses números mostram que o programa de incentivos já era uma parte substancial do apoio do BI à liquidez bancária antes das novas reduções nas reservas.
O vice-governador Solikin M. Juhro disse que o BI poderia ajustar os incentivos setoriais à medida que as condições mudassem, redirecionando o apoio quando os setores anteriormente contemplados apresentassem melhora. Segundo ele, a redução mais ampla do GWM proporcionaria liquidez adicional, complementando o incentivo menor ao financiamento.
O BI também estabeleceu um limite para a parcela da média das reservas compulsórias em rupias que recebe remuneração, isto é, um retorno pago pelo banco central. A partir de 1º de dezembro, essa parcela remunerada ficará limitada a 5% da média do GWM em rupias. O montante dos Rp 190 trilhões liberados que chegará a cada banco dependerá de sua base de depósitos e dos incentivos aplicáveis.
Por que o BI elevou uma taxa enquanto liberava recursos
A decisão do BI separa a disponibilidade de recursos para os bancos das taxas de juros que orientam os mercados de curto prazo. Reservas menores dão aos bancos mais espaço para usar seus recursos. Uma taxa mais alta na facilidade de depósito aumenta o retorno recebido pelos bancos ao manter recursos overnight no banco central, ajudando a sustentar as taxas de curto prazo do mercado.
Ao explicar a estratégia, Solikin disse que o BI estava respondendo a várias pressões ao mesmo tempo:
"Como estamos enfrentando vários desafios, precisamos lidar com eles por meio de políticas diferentes", disse o vice-governador do BI, Solikin M. Juhro.
Irman Faiz, economista do Bank Danamon em Jacarta, disse que o aumento na facilidade de depósito poderia impedir que a redução das reservas levasse as taxas do mercado monetário a níveis muito baixos. Manter essas taxas pode ajudar a preservar a atratividade dos ativos em rupias.
Gareth Leather, economista sênior para a Ásia da Capital Economics, questionou se o BI conseguiria apoiar tanto a moeda quanto o crescimento econômico. Ele expressou sua preocupação nos seguintes termos:
"Acho que estão tentando fazer duas coisas ao mesmo tempo (apoiar a rupia e impulsionar o crescimento), e não sei se isso é possível", disse Leather.
Destry afirmou que os aumentos anteriores nas taxas, que somaram um ponto percentual e foram implementados entre maio e junho, eram suficientes para ancorar a inflação. O BI continua mirando uma inflação de 2,5%, com margem de um ponto percentual para mais ou para menos, em 2026 e 2027. A decisão de outubro vem após sua defesa da autonomia das taxas de juros diante de preocupações com a influência política sobre a política monetária.
Apoio à moeda vai além das taxas de juros
O BI registrou a rupia a Rp 17.985 por dólar em 20 de outubro, queda de 0,61% em relação ao fim de setembro. A moeda continuou sob pressão após a onda de vendas no mercado em 16 de outubro, quando se desvalorizou para além de Rp 18.000 por dólar e as ações indonésias sofreram fortes perdas.
A turbulência no mercado ocorreu após um alerta da MSCI sobre a possibilidade de rebaixar as ações indonésias da categoria de Mercado Emergente para a de Mercado Autônomo. A consulta deverá ser encerrada em 30 de abril de 2027, e a decisão final sobre a classificação está prevista para 30 de junho de 2027.
O BI continua intervindo no câmbio por meio de contratos a termo sem entrega no mercado offshore, contratos a termo sem entrega no mercado doméstico e operações à vista. Nas operações à vista, as moedas são trocadas pelos preços atuais de mercado. Os contratos a termo sem entrega permitem que os participantes administrem a exposição futura à variação cambial por meio de contratos liquidados pela diferença entre as taxas acordadas e as vigentes.
O BI também está ampliando os descontos no custo da proteção cambial por meio de contratos a termo sem entrega no mercado doméstico. O desconto para contratos de seis meses sobe de 25% para 40%, enquanto o desconto para contratos de 12 meses passa de 30% para 45%. Ambos aumentam 15 pontos percentuais.
Os incentivos abrangem investimentos estrangeiros em carteira elegíveis, empréstimos bancários no exterior e investimento estrangeiro direto. Destry disse que os incentivos à proteção cambial, introduzidos em junho, atraíram US$ 9,9 bilhões em entradas de capital até 20 de outubro. Uma proteção cambial mais barata reduz o custo de proteger um investimento contra oscilações da moeda e torna os ativos em rupias mais atraentes para investidores preocupados com perdas cambiais.
Outras salvaguardas continuam em vigor
O BI manteve inalteradas várias salvaguardas bancárias enquanto flexibilizou as exigências de reservas. A faixa do Índice de Intermediação Macroprudencial continua entre 84% e 94%, e a proporção de captação externa dos bancos segue limitada a 40% do capital bancário. O colchão de capital anticíclico permanece em 0%.
O Colchão de Liquidez Macroprudencial permanece em 4%, com flexibilidade de recompra de 4%. Para os bancos islâmicos, os valores correspondentes continuam em 2,5% e 2,5%. A flexibilidade de recompra permite que títulos elegíveis mantidos como reservas de liquidez sejam usados para obter financiamento temporário por meio de operações compromissadas.
Os dados bancários de agosto apontaram um índice de adequação de capital de 24,10%. O capital funciona como uma proteção financeira contra perdas. Os empréstimos inadimplentes brutos correspondiam a 2,11%, enquanto o índice líquido era de 0,84%, oferecendo outra medida da situação do sistema bancário enquanto o BI buscava apoiar a expansão do crédito.
O BI também afirmou que fortaleceria a implementação de sua política de Índice de Financiamento Macroprudencial Inclusivo. Em conjunto, as medidas buscam ampliar o financiamento e manter exigências relativas ao capital, à liquidez e à estrutura de captação dos bancos.
Habitação, veículos e pagamentos também estão no pacote
O BI prorrogou até 2027 as regras que permitem financiar imóveis em até 100% do valor da garantia e estabelecem entrada mínima de 0% para veículos novos. As duas medidas venceriam em 31 de dezembro de 2026; agora, valerão de 1º de janeiro a 31 de dezembro de 2027.
A medida para imóveis abrange casas, apartamentos, lojas com moradia e prédios comerciais com escritórios. A elegibilidade depende do cumprimento de critérios específicos pelos bancos, inclusive condições relacionadas a empréstimos ou financiamentos problemáticos. A avaliação de crédito do banco determinará o financiamento oferecido a cada pessoa.
Para as famílias, uma entrada menor reduz o dinheiro necessário no momento da compra, enquanto um valor financiado maior aumenta a dívida a ser paga. A prorrogação permite que instituições elegíveis ofereçam esse tipo de financiamento durante o mesmo período em que o BI busca ampliar o crédito para empresas e para a geração de empregos.
O BI também planeja testar pagamentos QRIS entre países com Hong Kong e Timor-Leste no quarto trimestre de 2026. O QRIS é o padrão indonésio para pagamentos por código QR. Os testes integram a frente de pagamentos de um pacote mais amplo, que combina gestão cambial, financiamento bancário e apoio à atividade econômica.
Principais pontos
- A exigência de reservas dos bancos convencionais cai de 9% para 7% em duas etapas, em 1º de novembro e 1º de dezembro de 2026.
- Os bancos islâmicos e as unidades de negócios islâmicos terão redução equivalente, de 7,5% para 5,5%.
- A governadora Destry Damayanti estima que as reduções nas reservas acrescentarão cerca de Rp 190 trilhões à liquidez bancária.
- O incentivo máximo do KLM cai de 6% para 5% em 1º de dezembro, com apoio ao financiamento limitado a 3% e incentivos ao mercado monetário a 2%.
- O BI manteve a taxa básica em 5,75% e elevou para 5% a taxa da facilidade de depósito overnight.
- Em setembro, o crescimento do crédito, de 13,26%, superou o dos depósitos, de 8,22%, mantendo em foco a disponibilidade e o custo dos recursos.
- Os incentivos à proteção cambial e a prorrogação das regras para financiamentos elegíveis de imóveis e veículos acompanham as reduções nas reservas.