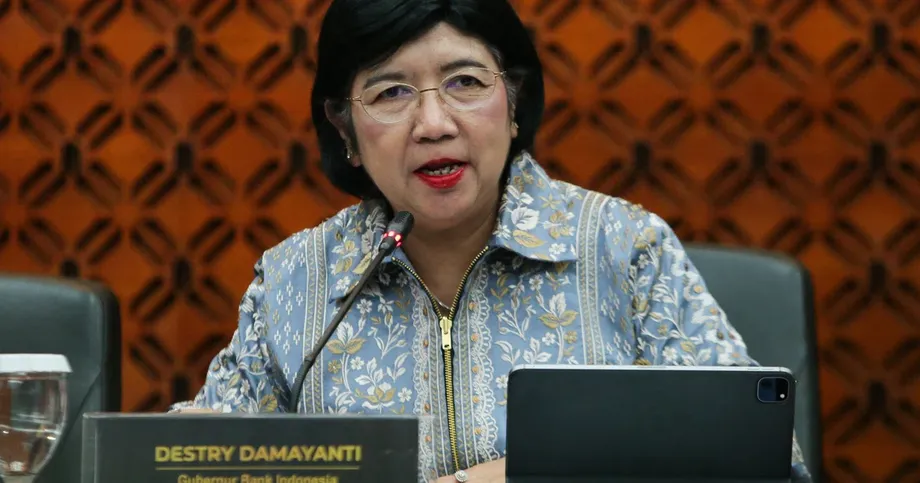
Damayanti traça limite entre coordenação e controle
A governadora do Bank Indonesia, Destry Damayanti, afirma que somente o banco central decide as taxas de juros, apesar da participação mais próxima no governo do presidente Prabowo Subianto. A garantia, dada em 12 de outubro de 2026, vem após um aumento acumulado de 100 pontos-base em maio e junho, a manutenção da taxa básica em 5,75% em setembro e a persistente preocupação dos investidores com a rupia e a influência política sobre a política monetária.
Conteúdo
- Damayanti traça limite entre coordenação e controle
- Governo também rejeita interferência nos juros
- Mudança na liderança veio após meses de pressão sobre a moeda
- Debate jurídico vai além da promessa de uma governadora
- Por que nomeações e supervisão preocupam investidores
- Juros subiram; depois, o banco buscou outra forma de apoiar a rupia
- Pressão fiscal dificulta manter essa fronteira
- Reservas oferecem apoio, mas há obrigações a considerar
- Liquidações em moedas locais avançam rapidamente
- Pontos principais
Representantes do governo foram convidados a participar de parte da revisão mensal de política monetária do banco central. Damayanti também participa de reuniões com Prabowo. Ela afirma que nenhum desses arranjos dá ao governo poder de decisão sobre as taxas.
Damayanti, que se tornou governadora após atuar como a segunda autoridade mais graduada do banco, descreveu a fronteira entre as conversas com o governo e as decisões do Bank Indonesia:
Quando estamos prestes a tomar uma decisão de política monetária - seja aumentar ou reduzir as taxas de juros, seja usar outros incentivos -, temos plena autoridade para decidir.
Essa distinção é importante porque o debate vai além da taxa básica. Mudanças no mandato do banco, operações com títulos públicos e transferências de recursos públicos para bancos comerciais aproximaram a política monetária da agenda de crescimento do governo.
A posição de Damayanti é que a cooperação ajuda os responsáveis pelas políticas fiscal e monetária a avançar na mesma direção sem que o banco abra mão de sua autoridade decisória. Os investidores avaliam essa garantia diante de uma moeda descrita como a de pior desempenho na Ásia emergente, das preocupações com as contas públicas, das mudanças na política de exportação e da transparência no mercado de ações.
Governo também rejeita interferência nos juros
O ministro das Finanças, Suahasil Nazara, deu uma garantia semelhante em entrevista à televisão exibida em 2 de outubro. Ele disse que não diria ao Bank Indonesia o que fazer com as taxas de juros, explicando que o governo e o banco central têm mandatos distintos. Descreveu a relação entre ambos como de cooperação e coordenação, e não de orientação do governo sobre as decisões monetárias.
A distinção é prática. A política fiscal abrange gastos do governo, tributação e endividamento. A política monetária inclui a definição da taxa básica de juros do banco central e a gestão das condições monetárias. As decisões em uma área afetam a outra, o que torna necessária a comunicação, mesmo quando a autoridade permanece separada.
Damayanti afirmou que as conversas regulares com o governo tratam da emissão de títulos em rupias e em moeda estrangeira, da gestão das reservas de caixa do governo e de formas de estimular a demanda por empréstimos. Esses temas podem afetar a liquidez, os custos dos empréstimos e a procura por ativos indonésios sem exigir que o governo escolha a taxa de juros.
A governadora também explicou por que considera as reuniões com o presidente compatíveis com a posição do banco dentro do Estado:
Na Indonésia, o presidente é tanto chefe de governo quanto chefe de Estado. O BI faz parte do Estado indonésio; portanto, se o presidente quiser saber sobre os acontecimentos, acho normal.
As garantias não resolvem todas as preocupações sobre independência. O controle da taxa básica é uma questão; outra é saber se outras operações do banco central estão cada vez mais a serviço dos objetivos de financiamento do governo.
Mudança na liderança veio após meses de pressão sobre a moeda
A nomeação de Damayanti ocorreu após a saída de Perry Warjiyo no fim de julho. A maioria dos relatos descreve uma renúncia inesperada, enquanto um comentário afirma que ele foi afastado por Prabowo. As versões divergem sobre as circunstâncias de sua saída, embora concordem que Damayanti o sucedeu após atuar como sua principal adjunta.
Os relatos sobre a transição também divergem: a maioria situa sua posse em setembro, enquanto um resumo afirma que ela ocorreu no mês seguinte à saída de julho. Um comentário acadêmico informa que a posse ocorreu em 2 de setembro e identifica seu mandato como sendo de 2026 a 2031.
A sequência mostra como a transição de liderança se insere em um período mais longo de pressão:
- Meados de janeiro de 2026: a indicação de Thomas Djiwandono para vice-governador coincidiu com a cotação da rupia chegando brevemente a 16.985 por dólar.
- Maio e junho: o Bank Indonesia elevou sua taxa básica em 100 pontos-base acumulados, enquanto a rupia se desvalorizava ainda mais.
- Fim de julho: Warjiyo deixou o cargo. O comentário acadêmico situa sua renúncia em 26 de julho.
- 2 de setembro: Damayanti tomou posse, segundo o comentário.
- 22 e 23 de setembro: o Bank Indonesia manteve a taxa básica em 5,75%.
- 2 e 12 de outubro: Suahasil e Damayanti, respectivamente, rejeitaram o controle do governo sobre as decisões de juros.
A posse em setembro trouxe algum alívio ao mercado. O relato acadêmico registra a rupia cotada a 17.763 por dólar naquele dia, uma valorização de 1,4% desde 26 de julho, e o Índice Composto de Jacarta em 6.595 pontos, alta de 6,6% no mesmo período. Esses ganhos indicam uma recepção melhor durante a transição, não uma reversão da tendência mais ampla de desvalorização da moeda. Outro relato apontou uma queda superior a 6% ante o dólar no ano.
Debate jurídico vai além da promessa de uma governadora
A independência do banco central da Indonésia se apoia em reformas introduzidas após a crise financeira asiática de 1997 e 1998. Em uma análise sobre a independência do BI publicada em 10 de abril, Deni Friawan, pesquisador do Centre for Strategic and International Studies, em Jacarta, explica que a Lei de 1999 sobre o Bank Indonesia e sua emenda de 2004 protegeram a política monetária da pressão política e atribuíram ao banco o mandato de manter a estabilidade da rupia.
Friawan contextualiza o histórico de inflação posterior: a inflação média ficou entre 3% e 4% a partir de 2016, em comparação com cerca de 58% durante a crise financeira. Os números abrangem períodos muito diferentes, mas mostram a dimensão da estabilidade alcançada após a crise e as reformas institucionais.
A Lei de 2023 sobre o Desenvolvimento e o Fortalecimento do Setor Financeiro ampliou as responsabilidades do Bank Indonesia, incluindo a estabilidade dos sistemas de pagamentos e financeiro em apoio ao crescimento sustentável. Friawan afirma que a lei preserva formalmente a independência, mas torna o papel do banco mais sensível a mudanças nas políticas.
Uma análise posterior sobre o mandato do BI, do economista Suryaputra Wijaksana e da pesquisadora do ISEAS Maria Monica Wihardja, examina a Lei nº 4/2023 e sua emenda de junho de 2026. Eles argumentam que exceções previstas em lei e a supervisão política limitaram a independência e aproximaram o banco tanto da gestão monetária quanto do financiamento do governo.
Essas são avaliações acadêmicas, não decisões judiciais. Elas apontam preocupações jurídicas e operacionais que vão além da questão mais específica abordada por Damayanti: quem tem a autoridade final para aumentar ou reduzir as taxas de juros.
Por que nomeações e supervisão preocupam investidores
A nomeação por Prabowo de seu sobrinho, Thomas Djiwandono, como vice-governador do Bank Indonesia trouxe essas preocupações para o primeiro plano. Friawan registra uma reação rápida do mercado à indicação em meados de janeiro, mas ressalva que as taxas globais, as condições fiscais e percepções mais amplas sobre a governança também influenciaram a resposta.
Portanto, não se pode atribuir a queda da rupia a uma única nomeação. A mesma cautela vale para a desvalorização posterior da moeda: as preocupações com a saúde fiscal, as regras de exportação e a transparência do mercado de ações se somam às dúvidas sobre a independência monetária.
Wijaksana e Wihardja analisaram dados mensais de janeiro de 2022 a junho de 2026 e identificaram uma mudança no comportamento da taxa de juros por volta de novembro de 2024. Eles relatam alterações na relação da taxa com os juros dos Estados Unidos e o crescimento do crédito bancário, em vez de com a inflação ou a taxa de câmbio.
Os autores descrevem as evidências como preliminares. Uma mudança estatística nas relações não comprova, por si só, que o governo tenha direcionado uma decisão específica sobre juros. A preocupação deles é que o crédito, cada vez mais impulsionado por projetos estatais e pela política fiscal, possa reduzir a eficácia dos instrumentos monetários convencionais.
Eles recomendam que a estabilidade dos preços e da rupia seja definida como objetivo prioritário, que sejam removidos os poderes vinculantes do Parlamento para avaliar e demitir dirigentes e que compras de títulos públicos na emissão sejam restritas a crises claramente definidas, com uma estratégia de saída. São recomendações, não reformas anunciadas nem decisões pendentes com cronograma definido.
Juros subiram; depois, o banco buscou outra forma de apoiar a rupia
O aumento de 100 pontos-base em maio e junho equivale a um ponto percentual. Com isso, a taxa básica passou dos 4,75% registrados na manutenção de juros em janeiro para os 5,75% mantidos na reunião de setembro. Em setembro, a taxa permaneceu nesse nível pela terceira reunião consecutiva.
A decisão anterior, em janeiro, já havia mostrado que o banco priorizava a estabilidade cambial em vez de novos cortes. Em junho, a rupia atingiu uma nova mínima histórica, levando a uma reação mais forte nos juros. Não há aqui informação sobre a cotação da rupia em junho, portanto não é possível compará-la com precisão aos 16.985 por dólar de janeiro.
Desde os aumentos, o Bank Indonesia oferece instrumentos de proteção cambial com desconto. A proteção cambial permite que investidores reduzam o risco de uma variação da moeda eliminar o retorno de um investimento. Damayanti afirmou que o desconto poderia acrescentar 40 pontos-base, ou 0,4 ponto percentual, aos retornos de investidores estrangeiros em ativos em rupias, sem outro aumento de juros.
Essa é uma intervenção diferente de elevar a taxa básica. Ela reduz o custo de administrar o risco cambial para os investidores que usam esses instrumentos, em vez de aumentar os custos dos empréstimos em toda a economia.
Damayanti afirmou que as decisões futuras sobre juros dependerão dos dados econômicos e que o banco está pronto para agir quando necessário. Ela não anunciou novo aumento nem corte. A meta de inflação informada é de 1,5% a 3,5%, enquanto a decisão de setembro foi descrita como uma medida para apoiar a estabilidade da rupia, manter a inflação dentro da meta e sustentar o crescimento econômico.
Pressão fiscal dificulta manter essa fronteira
A meta do governo é alcançar crescimento econômico de 8% até 2029. A análise de Friawan descreve uma margem limitada para financiar esse impulso: a dívida pública está em torno de 40% do produto interno bruto, o déficit fiscal se aproxima do limite legal de 3% do PIB e a arrecadação tributária equivale a cerca de 10% do PIB.
Os custos do serviço da dívida superaram 45% da receita do governo em 2025, segundo a análise. A dívida em relação à economia e os custos do serviço da dívida em relação à receita medem coisas diferentes. Uma relação moderada entre dívida e PIB pode coexistir com um pesado encargo orçamentário quando a receita do governo é baixa.
Wijaksana e Wihardja identificam outro canal que conecta as prioridades fiscais ao sistema bancário. Eles afirmam que o Bank Indonesia transferiu superávits orçamentários acumulados do governo, no total de 300 trilhões de rupias, aproximadamente US$ 17 bilhões, de contas no banco central para bancos comerciais estatais a partir de setembro de 2025, seguindo orientações do Ministério das Finanças.
Esse valor é superior aos cerca de 200 trilhões de rupias mencionados durante o debate sobre a política de crescimento de 2025. A análise posterior apresenta um total acumulado desde setembro, enquanto a cobertura anterior descreveu o montante depositado naquela etapa. Sem um detalhamento maior, a diferença não deve ser tratada como uma mesma operação mensurada de forma inconsistente.
Os autores acadêmicos afirmam que o crédito a empresas estatais cresceu a um ritmo mais de duas vezes superior ao do crédito ao setor privado. Eles argumentam que esse direcionamento do crédito, somado às compras de títulos públicos de prazo mais longo, pode apoiar programas públicos e, ao mesmo tempo, enfraquecer a separação entre política monetária e financiamento fiscal.
O risco depende em parte de as operações monetárias compensarem ou não a liquidez adicional. Esse processo, chamado esterilização, retira dinheiro de outros pontos para compensar uma injeção. Sem essa compensação, o aumento da liquidez pode dificultar o controle da inflação, mesmo com a taxa de juros nominal permanecendo alta.
Reservas oferecem apoio, mas há obrigações a considerar
As reservas cambiais da Indonésia somavam US$ 146,3 bilhões no fim de setembro. Damayanti afirmou que esse montante era suficiente para estabilizar a rupia, incluindo os recursos mantidos por bancos comerciais no Bank Indonesia em depósitos denominados em dólares americanos.
Algumas estimativas de mercado apontam passivos a termo em torno de US$ 30 bilhões. Passivos a termo são obrigações associadas a operações que serão liquidadas posteriormente. Não equivalem a uma retirada imediata do total de reservas divulgado, mas devem ser considerados na avaliação dos compromissos futuros em moeda estrangeira.
Os US$ 30 bilhões estimados equivalem a cerca de 20,5% do estoque de reservas de US$ 146,3 bilhões. Essa comparação mostra a dimensão da estimativa, não um cálculo verificado das reservas disponíveis para uso. Simplesmente subtrair um valor do outro não determinaria a capacidade líquida do banco de intervir.
Damayanti afirmou que a maioria dos bancos aplica recursos em instrumentos com vencimento de um ano e que essas aplicações seriam renovadas. Ao falar sobre o estoque contínuo de recursos que os bancos mantêm no banco central, ela disse:
Eles geralmente têm o que chamam de 'estoque permanente', uma posição que é garantida e estará sempre aqui.
Essa é a avaliação da governadora sobre a permanência dessas aplicações. Não se trata de um cronograma de vencimentos divulgado nem de uma conciliação detalhada dos passivos a termo estimados. Ela também afirmou que exportações mais fortes ajudariam a sustentar as reservas.
Liquidações em moedas locais avançam rapidamente
O Bank Indonesia também busca reduzir a dependência do dólar americano nas liquidações de comércio e investimento. Damayanti afirmou que as transações em moedas locais somaram US$ 49,42 bilhões até agosto, em comparação com US$ 25,74 bilhões durante todo o ano anterior.
Assim, os primeiros oito meses superaram o total do ano anterior em US$ 23,68 bilhões, ou cerca de 92%. Como os períodos de referência são diferentes, essa não é uma comparação com os mesmos oito meses do ano anterior. Ainda assim, mostra que as transações já haviam alcançado cerca de 1,92 vez o total do ano precedente.
Cerca de três quartos do total atual foram realizados em yuan chinês, afirmou Damayanti. Aplicada aos US$ 49,42 bilhões, essa proporção aproximada corresponde a cerca de US$ 37,1 bilhões em transações em yuan. Essa concentração significa que a mudança para longe das liquidações em dólares está associada, em grande parte, a uma única moeda alternativa, em vez de estar distribuída igualmente entre os parceiros.
O banco vem buscando acordos de liquidação com China, Japão, Coreia do Sul e Singapura. Um acordo com a Índia está em preparação, mas não foi anunciada uma data para sua conclusão. A liquidação em moedas locais pode reduzir a necessidade de obter dólares para transações elegíveis; não elimina a exposição da Indonésia a empréstimos em dólares, fluxos internacionais de capital ou pressões cambiais.
O teste imediato para Damayanti é saber se as medidas do banco correspondem à garantia de autonomia nas decisões sobre juros, liquidez e operações com títulos. Não foi informada a data da próxima reunião de política monetária, nenhuma nova decisão sobre juros, um cronograma de reforma legal ou um detalhamento dos passivos a termo. Os fatos confirmados são a manutenção dos juros em setembro, a garantia dada pela governadora em outubro e o uso contínuo de instrumentos além das taxas de juros para apoiar a rupia.
Pontos principais
- Destry Damayanti afirma que o Bank Indonesia mantém plena autoridade sobre os juros, apesar da coordenação mais próxima com o governo.
- A taxa básica estava em 5,75% em setembro, após aumentos que somaram um ponto percentual em maio e junho.
- Análises acadêmicas questionam como mandatos ampliados, supervisão política e operações de financiamento do governo afetam a independência.
- As reservas em setembro somavam US$ 146,3 bilhões; algumas estimativas de mercado situam os passivos a termo perto de US$ 30 bilhões.
- As transações em moedas locais chegaram a US$ 49,42 bilhões até agosto, cerca de 92% acima do total do ano anterior.
- As decisões futuras sobre juros dependerão dos dados. Não foi anunciado novo movimento nas taxas nem uma data para o acordo de liquidação com a Índia.