Banco Central da Indonésia prioriza estabilidade cambial em vez de crescimento
O Banco da Indonésia manteve sua taxa básica de juros em 4,75% pelo quarto mês consecutivo, priorizando a estabilidade cambial em meio à queda da rupia a mínimas históricas e à crescente preocupação com a disciplina fiscal e a independência do banco central. A decisão unânime do Conselho de Governadores do banco central ocorre enquanto a maior economia do Sudeste Asiático enfrenta pressão crescente sobre sua moeda, que chegou à mínima histórica de 16.985 por dólar em negociações intradiárias na terça-feira, superando níveis vistos pela última vez durante a Crise Financeira Asiática.
Conteúdo
- Banco Central da Indonésia prioriza estabilidade cambial em vez de crescimento
- Pressão sobre a moeda aumenta em meio à incerteza global
- Dificuldade de transmissão das taxas de juros desafia eficácia da política monetária
- Preocupações fiscais aumentam os desafios econômicos
- Implicações fiscais para a política monetária
- Independência do banco central sob escrutínio
- Reação do mercado às preocupações com a independência
- Perspectivas econômicas e trajetória futura dos juros
- Contexto global e comparações regionais
- Em resumo
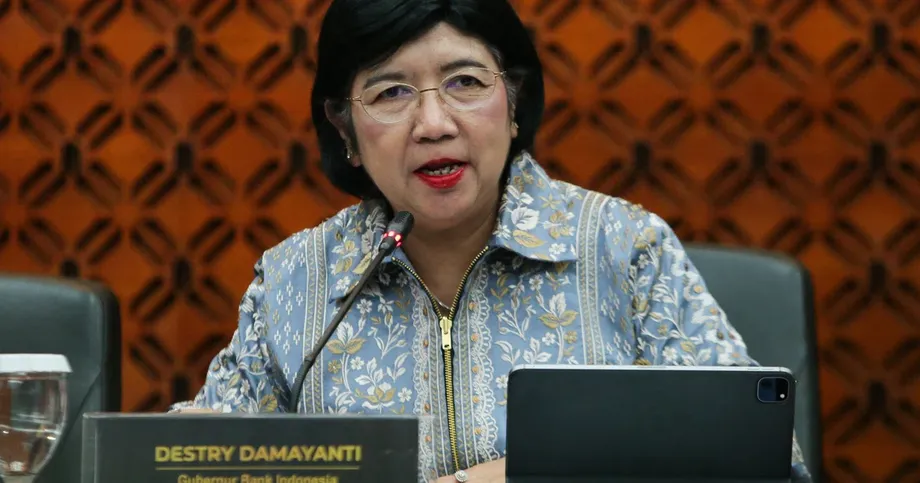
O banco central interrompeu seu ciclo de afrouxamento monetário em outubro e passou a priorizar a estabilização da rupia, que caiu cerca de 3,5% no último ano, tornando-se uma das moedas com pior desempenho da Ásia. O presidente do banco, Perry Warjiyo, enfatizou que o foco atual continua sendo manter a rupia estável, preservando espaço para uma flexibilização monetária futura caso as pressões inflacionárias permaneçam contidas.
"A pressão persistente de desvalorização que temos observado sobre a moeda... não deixou margem para o BI tentar apoiar o crescimento no curto prazo", disse Lavanya Venkateswaran, economista sênior para a ASEAN no OCBC Bank.
Todos os 26 economistas consultados pela Reuters entre 13 e 19 de janeiro esperavam que o Banco da Indonésia mantivesse inalterada sua taxa de recompra reversa de sete dias, de 4,75%, em 21 de janeiro. As taxas da linha permanente de depósitos overnight e da linha de crédito também deveriam permanecer estáveis, em 3,75% e 5,50%, respectivamente. Essa previsão unânime reflete a compreensão do mercado sobre o difícil equilíbrio que os formuladores de políticas indonésios precisam manter.
A decisão vem após uma série de cortes agressivos nas taxas entre setembro de 2024 e setembro de 2025, período em que o Banco da Indonésia reduziu sua principal taxa de juros em um total de 150 pontos-base. O ciclo de afrouxamento, porém, foi suspenso diante da intensificação das pressões cambiais, obrigando o banco central a reavaliar suas prioridades de política monetária.
Pressão sobre a moeda aumenta em meio à incerteza global
A recente queda da rupia a mínimas históricas foi atribuída a uma combinação de fatores globais e domésticos. A turbulência geopolítica e as tarifas mais altas dos Estados Unidos aumentaram a incerteza global, impulsionando o dólar e provocando saídas de capital dos mercados emergentes. Essa pressão externa foi agravada por preocupações domésticas com a situação fiscal da Indonésia e dúvidas sobre a independência do banco central.
A ANZ Research estima que investidores estrangeiros retiraram cerca de US$ 6,5 bilhões do mercado de títulos soberanos da Indonésia no ano passado e permaneceram, em sua maioria, como vendedores líquidos nos últimos seis meses. Essas saídas persistentes de capital estrangeiro contribuíram significativamente para a fraqueza da moeda, levando o Banco da Indonésia a realizar diversas intervenções no mercado cambial.
A ING Think observou que a rupia foi a moeda mais fraca da região da ASEAN-5 no mês passado, pressionada pela aversão global ao risco, que prejudicou a moeda sensível às taxas de juros. O banco central provavelmente interveio nos mercados à vista e de contratos a termo sem entrega física (NDF, na sigla em inglês) para conter a volatilidade. Warjiyo confirmou que o BI intensificou os esforços para defender a rupia nos mercados interno e offshore.
Apesar dessas intervenções, a moeda tem tido dificuldade para se estabilizar e chegou a níveis não vistos desde a Crise Financeira Asiática do fim dos anos 1990. O movimento despertou preocupações entre investidores e autoridades sobre a possibilidade de uma instabilidade econômica mais ampla caso a espiral de desvalorização continue sem controle.
O Banco da Indonésia afirma que a taxa de câmbio da rupia deve se manter estável, apoiada pelo compromisso do banco central com a estabilidade, pelos rendimentos atraentes, pela inflação baixa e pelas perspectivas de crescimento econômico do país. A realidade do mercado, porém, tem sido diferente: a rupia continua sob pressão, apesar dessas garantias.
Dificuldade de transmissão das taxas de juros desafia eficácia da política monetária
Um dos principais desafios para o Banco da Indonésia é a transmissão limitada dos cortes anteriores nas taxas para os juros cobrados pelos bancos comerciais. Apesar de reduzir as taxas de política monetária em um total de 150 pontos-base desde setembro de 2024, os juros dos empréstimos bancários caíram apenas 24 pontos-base, para 8,96% até novembro, ante 9,20% no início de 2025.
Essa desconexão entre as taxas de política monetária e o custo efetivo dos empréstimos comprometeu a eficácia do afrouxamento monetário, mantendo elevados os custos de financiamento para empresas e consumidores. O Banco da Indonésia tem pedido repetidamente que os bancos comerciais reduzam os juros dos empréstimos e ofereceu cortes adicionais nas exigências de reservas compulsórias às instituições que reduzirem esses juros de forma mais agressiva.
A demanda por crédito, porém, continua fraca, o que sugere que, mesmo que os juros dos empréstimos caíssem mais significativamente, o impacto sobre a atividade econômica poderia ser limitado. As empresas parecem adotar uma postura de espera. Warjiyo observou que os bancos aprovaram compromissos de crédito no valor de 2.372 trilhões de rupias (US$ 144,41 bilhões) que não foram utilizados, indicando uma demanda fraca, e não restrições de oferta.
O problema de transmissão tornou-se um fator central nos cálculos de política monetária do Banco da Indonésia. Com pouco espaço para novos cortes sem arriscar uma desvalorização adicional da moeda, e com os bancos comerciais sem repassar os cortes já realizados, o banco central se vê em uma situação difícil, na qual as ferramentas monetárias tradicionais se mostram menos eficazes do que o desejado.
"Os bancos aprovaram compromissos de crédito no valor de 2.372 trilhões de rupias (US$ 144,41 bilhões) que não foram utilizados", disse o presidente do banco, Perry Warjiyo, indicando uma demanda fraca por crédito, e não restrições de oferta.
O Ministério das Finanças também se manifestou sobre o tema. O ministro das Finanças, Purbaya Yudhi Sadewa, criticou o Banco da Indonésia por manter "seca" a liquidez bancária, o que restringiu a concessão de empréstimos. O governo transferiu mais de US$ 12 bilhões em recursos públicos do banco central para bancos comerciais, para que fossem usados em empréstimos, aparentemente numa tentativa de estimular a atividade de crédito.
Preocupações fiscais aumentam os desafios econômicos
Economistas apontaram as preocupações com a situação fiscal da Indonésia como um fator que agrava a fraqueza da moeda. Investidores temem que os planos de gastos populistas do presidente Prabowo Subianto, implementados desde que ele chegou ao poder em 2024, possam comprometer a credibilidade fiscal que o país trabalhou arduamente para construir nas últimas duas décadas.
O déficit orçamentário de 2025 é de 2,92% do PIB, o maior em pelo menos duas décadas, exceto durante os anos da pandemia, e perigosamente próximo do limite legal de 3% do PIB. A expansão ocorre enquanto o presidente Prabowo promove ambiciosas iniciativas de gastos, incluindo programas de merenda escolar gratuita cujo custo é estimado em cerca de 2% do PIB da Indonésia.
A Fitch Ratings confirmou a classificação de crédito da Indonésia como grau de investimento, mas alertou para a incerteza fiscal à frente. A agência destacou a decisão do presidente Prabowo de abolir o imposto sobre valor agregado (IVA) neste ano, o que resulta em uma perda de receita de aproximadamente 0,3% do PIB e aumenta as pressões fiscais.
A ING Think estima que os gastos anunciados com projetos prioritários podem elevar o déficit fiscal como proporção do PIB a 2,8% em 2025, ante 2,3% em 2024. Esse aumento ocorre em um momento em que a dívida pública em relação ao PIB, embora ainda administrável, em 40%, e a menor em comparação com o restante da ASEAN, segue em trajetória de alta.
A dívida externa do governo permaneceu estável em níveis relativamente baixos, equivalentes a 11,5% do PIB, oferecendo alguma proteção contra choques externos. Ainda assim, a combinação de um déficit fiscal crescente e pressões persistentes sobre a conta corrente levantou dúvidas sobre a capacidade da Indonésia de manter sua reputação, conquistada com esforço, de prudência fiscal.
A previsão de crescimento do Banco da Indonésia para 2026 está entre 4,9% e 5,7%, enquanto a meta oficial do governo é de 5,4%. O ministro das Finanças, Purbaya Yudhi Sadewa, afirmou que um crescimento de 6% deveria ser possível neste ano, permitindo que a economia continue no rumo necessário para alcançar a ambiciosa meta de Prabowo de 8% até 2029.
Implicações fiscais para a política monetária
A postura fiscal expansionista cria desafios para a coordenação da política econômica. Enquanto o governo busca estimular o crescimento por meio de incentivos fiscais, o banco central enfrenta objetivos conflitantes que exigem um equilíbrio cuidadoso. Por um lado, juros mais baixos apoiariam os empréstimos do governo e as metas de crescimento econômico. Por outro, manter diferenciais de rendimento atraentes é fundamental para sustentar a moeda e evitar a fuga de capitais.
Essa tensão se acentuou com as mudanças na dinâmica global das taxas de juros. Caso o Federal Reserve dos Estados Unidos retome seu ciclo de cortes, os formuladores de políticas indonésios poderão ter um alívio temporário da pressão sobre a rupia, abrindo espaço para um futuro afrouxamento monetário. Qualquer flexibilização, porém, precisaria ser calibrada com cuidado para evitar uma nova desvalorização da moeda.
Adam Ahmad Samdin, economista da Oxford Economics, contextualizou as perspectivas: "Ainda esperamos mais dois cortes antes de chegar à taxa terminal, embora a política fiscal possa ter impulsionado temporariamente alguma atividade econômica. Estruturalmente, o consumo continua bastante fraco."
Independência do banco central sob escrutínio
À complexa combinação de desafios econômicos somam-se as crescentes preocupações com a independência do Banco da Indonésia. Elas foram desencadeadas por diversos acontecimentos, incluindo um acordo de "divisão dos encargos", pelo qual o BI ajudará a financiar programas do Estado, e discussões em andamento no Parlamento sobre mudanças na legislação vigente que poderiam ampliar o mandato do banco central.
O Parlamento analisa emendas que poderiam reforçar a exigência de que o Banco da Indonésia apoie o crescimento econômico e conceder a ele o poder de recomendar a destituição do presidente do banco. Essas mudanças alarmaram investidores que consideram a independência do banco central uma barreira contra a interferência política nas decisões de política monetária.
A situação atraiu atenção global em um momento em que a independência dos bancos centrais está sob pressão em várias partes do mundo, inclusive diante de repetidos ataques de líderes políticos dos Estados Unidos ao Federal Reserve. O caso indonésio merece atenção especial, dada a história de crises econômicas do país e as reformas implementadas posteriormente para fortalecer suas instituições.
"A questão para os investidores não é se a Indonésia quer crescer, mas se consegue equilibrar esse objetivo com a estabilidade cambial. A rupia continua sendo o principal ponto de pressão, já que o país ainda depende fortemente de importações e de capital estrangeiro", disse Howe Chung Wan, chefe de renda fixa asiática da Principal Asset Management.
O escrutínio do mercado se intensificou após a indicação de Thomas Djiwandono, sobrinho do presidente Prabowo, para o cargo de vice-presidente do Banco da Indonésia. A nomeação chamou atenção especial, e economistas e participantes do mercado debatem suas implicações para a percepção da independência do banco central.
Josua Pardede, economista-chefe do Permata Bank, observou que os laços familiares entre um presidente e um formulador de política monetária do banco central inevitavelmente colocam em evidência questões de governança, independentemente das qualificações profissionais. Nos mercados financeiros, a percepção importa tanto quanto as atribuições legais, e investidores podem exigir prêmios de risco mais altos se acreditarem que o banco central pode ser influenciado a manter os juros abaixo do nível adequado.
Reação do mercado às preocupações com a independência
A rupia ampliou as perdas na terça-feira após a notícia da indicação e caiu para cerca de 16.955 por dólar, seu nível mais baixo já registrado. Analistas atribuíram a queda, em parte, à retomada das preocupações com a independência do banco central, além das persistentes inquietações fiscais. A moeda vem caindo de forma constante neste ano e é a segunda com pior desempenho da Ásia, atrás apenas da rupia indiana.
Harry Baskoro, economista independente radicado em Jacarta e ex-integrante do banco central, enfatizou que a questão central é se as salvaguardas institucionais são eficazes nas decisões de política monetária. Ele alertou que a credibilidade da Indonésia junto a investidores e agências de classificação depende da manutenção de uma distância visível entre a autoridade fiscal e a política monetária.
O ministro das Finanças, Purbaya Yudhi Sadewa, tentou minimizar as preocupações com a interferência do governo, descrevendo a substituição como um processo de rotina e insistindo que não há interferência governamental na política monetária. "O BI é independente. Nós cuidamos da política fiscal, eles cuidam da política monetária", disse a jornalistas, descartando as alegações de interferência do governo como "principalmente especulação".
Apesar dessas garantias, os mercados continuam céticos. Michael Wan, analista sênior de câmbio da MUFG, observou que os mercados veem a indicação, com ou sem razão, como algo que pode afetar a independência do BI. Essa percepção se refletiu nos movimentos cambiais, e a MUFG prevê que a rupia possa se desvalorizar para 17.000 por dólar nos três primeiros meses do ano.
Perspectivas econômicas e trajetória futura dos juros
Apesar dos desafios atuais, as perspectivas econômicas gerais da Indonésia continuam relativamente positivas em comparação com as de muitos outros mercados emergentes. A economia deve ter crescido cerca de 5% em 2025, e uma expansão semelhante é projetada para 2026. A previsão é que a inflação permaneça dentro da faixa-meta de 1,5% a 3,5% do banco central até 2026, o que oferece algum espaço para flexibilizar a política monetária caso as pressões cambiais diminuam.
Os ativos problemáticos dos bancos comerciais vêm caindo de forma constante, após atingirem um pico de 2,3% durante a COVID-19, em dezembro de 2020, para 1,5% em dezembro de 2024. Essa melhora na saúde do setor bancário oferece uma base sólida para a expansão do crédito quando a demanda se fortalecer e a transmissão dos juros melhorar.
A recente alta do índice de gerentes de compras (PMI) da indústria manufatureira oferece um sinal de esperança, embora analistas alertem que ela possa decorrer do aumento das exportações provocado pela recomposição de estoques antes da elevação das tarifas, e não refletir uma melhora sustentável do crescimento industrial. O fraco crescimento das vendas no varejo continua refletindo o consumo moderado e evidenciando os desafios estruturais da economia indonésia.
A maioria dos economistas, 12 de 23, espera que o Banco da Indonésia corte os juros em 25 pontos-base, para 4,50%, até o fim do primeiro trimestre, enquanto 11 preveem que não haverá mudanças. Proporção semelhante, 12 de 22 economistas, espera que os juros caiam para 4,25% até o fim do segundo trimestre, enquanto dez preveem cortes menores ou nenhuma mudança. A previsão mediana indica que os juros permanecerão em 4,25% no restante de 2026.
A ING Think revisou suas projeções e agora prevê apenas mais dois cortes de 25 pontos-base cada em 2025, levando a taxa do BI a 5,25% neste ano. Os cortes devem ser adiados para a segunda metade do segundo e do terceiro trimestres, à medida que houver mais clareza sobre as tarifas globais e seu impacto nos fluxos comerciais.
Contexto global e comparações regionais
Os desafios da política monetária da Indonésia devem ser compreendidos dentro do contexto global mais amplo. A retomada da força do dólar no curto prazo provavelmente será o principal fator a afetar as moedas dos mercados emergentes, incluindo a rupia. Embora a Indonésia esteja relativamente menos exposta aos riscos das tarifas dos Estados Unidos que alguns de seus vizinhos asiáticos, qualquer escalada das tensões comerciais provavelmente manterá as moedas asiáticas sob pressão de modo geral.
No âmbito doméstico, vários fatores de risco manterão o Banco da Indonésia em alerta e o obrigarão a agir com cautela antes de novos cortes nos juros. Um déficit mais amplo em conta corrente, à medida que a demanda externa enfraquece, combinado com um déficit fiscal maior decorrente dos planos de expansão fiscal do presidente Prabowo, provavelmente não favorecerá a rupia no médio prazo.
Os fluxos de investimento estrangeiro direto (IED) caíram acentuadamente no quarto trimestre de 2024 e dificilmente melhorarão de forma significativa em meio às tensões comerciais e à incerteza do ambiente de investimentos. Essa redução nos fluxos de capital de longo prazo torna a Indonésia mais dependente de investimentos em carteira, potencialmente voláteis, aumentando sua vulnerabilidade a mudanças repentinas no sentimento dos investidores.
Apesar desses desafios, a Indonésia mantém algumas vantagens em relação a seus pares regionais. A dívida pública equivalente a 40% do PIB continua sendo a menor em comparação com o restante da ASEAN, oferecendo espaço fiscal para apoiar a economia, se necessário, em períodos de tensão. A dívida externa do governo também permaneceu estável em níveis relativamente baixos, de 11,5% do PIB, reduzindo a vulnerabilidade a choques externos.
"Quando as escolhas entre crescimento e estabilidade cambial ficarem mais explícitas, o BI terá de tomar decisões mais difíceis", disse Chris Kushlis, estrategista-chefe de macroeconomia para mercados emergentes da T. Rowe Price.
A estabilidade macroeconômica da Indonésia a coloca em uma posição relativamente sólida em comparação com muitos mercados emergentes. O déficit fiscal, a dívida pública, o déficit em conta corrente e a inflação permanecem em níveis baixos e estáveis segundo os padrões históricos. Esses fundamentos oferecem proteção contra choques externos e indicam que os desafios atuais, embora significativos, podem ser administráveis com respostas de política econômica adequadas.
Em resumo
- O Banco da Indonésia manteve sua taxa básica de juros em 4,75% pelo quarto mês consecutivo, priorizando a estabilidade cambial enquanto a rupia cai a mínimas históricas.
- A rupia chegou à mínima histórica de 16.985 por dólar em negociações intradiárias na terça-feira, superando níveis vistos pela última vez durante a Crise Financeira Asiática.
- O Banco da Indonésia interrompeu seu ciclo de afrouxamento monetário em outubro, após cortar os juros em um total de 150 pontos-base entre setembro de 2024 e setembro de 2025.
- Investidores estrangeiros retiraram cerca de US$ 6,5 bilhões do mercado de títulos soberanos da Indonésia no ano passado, contribuindo para a fraqueza da moeda.
- Os juros dos empréstimos bancários caíram apenas 24 pontos-base, para 8,96%, apesar dos cortes de 150 pontos-base na taxa de política monetária, evidenciando problemas de transmissão.
- O déficit orçamentário de 2025, de 2,92% do PIB, é o maior em pelo menos duas décadas, exceto durante os anos da pandemia, e está próximo do limite legal de 3%.
- As preocupações com a independência do banco central aumentaram após a indicação do sobrinho do presidente Prabowo para o cargo de vice-presidente.
- A maioria dos economistas espera um corte de 25 pontos-base nos juros até o fim do primeiro trimestre, com novos cortes possíveis caso as pressões cambiais diminuam.
- A previsão é que a economia da Indonésia cresça cerca de 5% em 2026, com a inflação permanecendo dentro da faixa-meta do banco central.