Prejuízos do ciclone expõem risco financeiro crescente
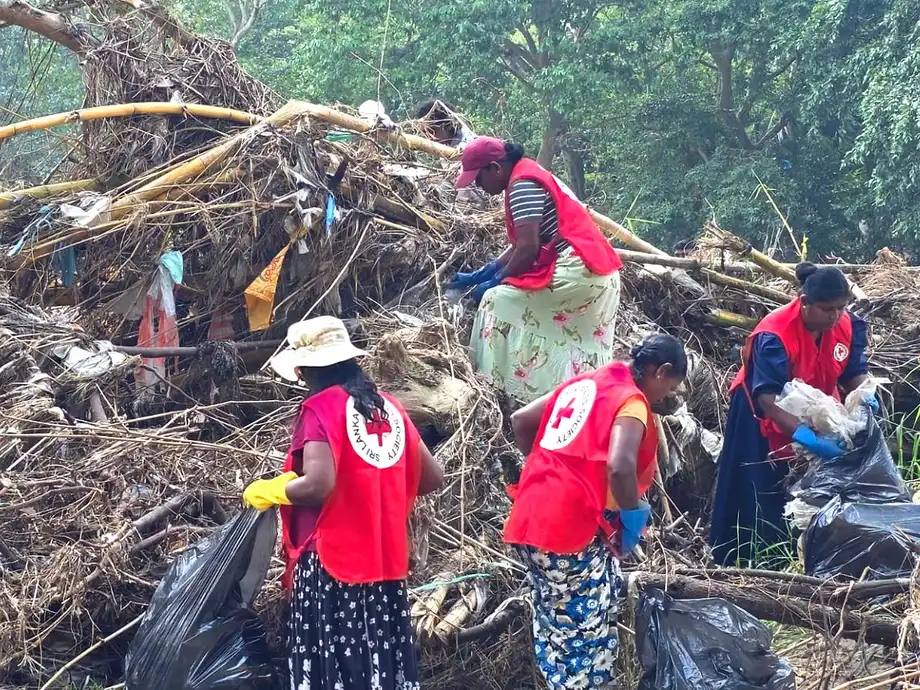
O ciclone Ditwah causou danos físicos diretos estimados em US$ 4,1 bilhões nos 25 distritos do Sri Lanka em novembro de 2025, valor equivalente a cerca de 4% do produto interno bruto do país. O Banco Central do Sri Lanka alerta agora que as consequências financeiras podem ir além da destruição de edifícios, infraestrutura e ativos agrícolas, afetando também o pagamento de empréstimos, reduzindo o valor das garantias e aumentando a pressão sobre as seguradoras.
Conteúdo
- Prejuízos do ciclone expõem risco financeiro crescente
- O que a estimativa de US$ 4,1 bilhões não inclui
- Como o ciclone e a resposta das autoridades se desenrolaram
- Por que o aumento dos empréstimos no Estágio 2 merece atenção
- O alívio aos tomadores pode adiar a identificação das perdas
- Crédito em rápida expansão aumenta a exposição a garantias de menor valor
- Pressão sobre os seguros vai além do custo das indenizações
- As reservas financeiras continuam adequadas, mas estão diminuindo
- Perspectiva positiva depende da recuperação e de políticas prudentes
- Principais pontos
Ainda assim, sua Revisão de Estabilidade Financeira de 2026 descreve o sistema financeiro como estável no primeiro semestre do ano. A recuperação econômica, a melhora das finanças públicas e as reservas adequadas de capital e liquidez ajudaram bancos e financeiras a resistir a vários choques.
Essas conclusões descrevem dois aspectos diferentes da mesma situação: as instituições mantiveram reservas financeiras, enquanto surgiam sinais de pressão sobre os tomadores de empréstimos. Os empréstimos classificados no Estágio 2, que indicam aumento do risco de crédito antes de um empréstimo se tornar inadimplente, cresceram no segundo trimestre de 2026. As financeiras registraram um forte aumento, associado em parte ao ciclone e ao conflito no Oriente Médio.
O alerta, portanto, diz respeito a riscos que se desenvolvem dentro de um sistema que permaneceu resiliente, e não a uma declaração de que uma crise financeira começou. Os danos climáticos podem reduzir tanto a renda usada para pagar um empréstimo quanto o valor do imóvel dado em garantia, expondo os credores a mais de um tipo de risco.
O que a estimativa de US$ 4,1 bilhões não inclui
O valor dos danos causados pelo ciclone vem da avaliação Global Rapid Post-Disaster Damage Estimation, do Banco Mundial, conhecida como GRADE. Ela mede a destruição física direta de infraestrutura, moradias e ativos agrícolas. Não inclui perdas econômicas mais amplas decorrentes da redução da produção, da perda de renda ou de uma recuperação prolongada.
Essa distinção é importante para entender o alerta do Banco Central. Um ativo produtivo danificado gera um custo imediato de reparo ou substituição. A interrupção das atividades também pode reduzir os ganhos do proprietário, dificultando o pagamento de dívidas existentes enquanto a reconstrução ainda está em andamento.
A estimativa de cerca de 4% do PIB dá uma dimensão dos danos, mas não significa que a produção econômica anual tenha caído 4%. Danos a ativos físicos e perdas de produção econômica são medidas diferentes. O valor de US$ 4,1 bilhões também não pode ser considerado uma estimativa das perdas sofridas por bancos ou seguradoras.
O Banco Central aponta a agricultura, a pesca e a infraestrutura como especialmente expostas a interrupções climáticas. Famílias afetadas, pequenas e médias empresas e grandes companhias de setores vulneráveis podem enfrentar dificuldades para pagar suas dívidas à medida que ativos produtivos e rendas são prejudicados. A estimativa dos danos físicos não determina o total das perdas econômicas mais amplas nem as perdas futuras do setor financeiro.
Como o ciclone e a resposta das autoridades se desenrolaram
A revisão, de modo geral, abrange dados até o fim de junho de 2026. Sua análise, portanto, contempla os meses seguintes ao ciclone Ditwah, incluindo mudanças na concessão de crédito, no risco dos tomadores e nas reservas financeiras durante o primeiro semestre do ano.
O comunicado de publicação em cingalês do Banco Central registra a divulgação em 12 de outubro de 2026. A revisão anual foi publicada com base na Seção 70(1) da Lei nº 16 de 2023 do Banco Central do Sri Lanka, que estabelece a base legal para essa avaliação da estabilidade financeira e dos riscos associados.
- Novembro de 2025: O ciclone Ditwah atingiu o Sri Lanka, afetando os 25 distritos e causando danos físicos diretos estimados em US$ 4,1 bilhões.
- Após o ciclone: O Banco Central emitiu circulares exigindo que bancos e financeiras oferecessem medidas de alívio a pessoas e empresas afetadas.
- Maio de 2026: O Banco Central elevou a taxa básica de juros overnight diante de preocupações com vulnerabilidades econômicas e financeiras emergentes.
- Segundo trimestre de 2026: Os empréstimos no Estágio 2 aumentaram no setor bancário, e as financeiras também registraram forte alta nessas exposições.
- Fim de junho de 2026: Data-limite geral dos dados da revisão anual.
- 12 de outubro de 2026: O Banco Central divulgou a revisão de 2026.
O intervalo entre a data-limite dos dados e a publicação é relevante. A revisão descreve as condições durante o período de referência, mas não oferece um panorama completo da qualidade dos empréstimos ou das exposições a riscos de seguros em outubro.
Por que o aumento dos empréstimos no Estágio 2 merece atenção
A classificação dos empréstimos ajuda a distinguir entre um tomador cujo risco aumentou e outro cujo empréstimo já está inadimplente. Em geral, o Estágio 2 significa que o risco de crédito aumentou substancialmente desde o registro inicial do empréstimo. O Estágio 3 abrange empréstimos com crédito deteriorado, inclusive os classificados como inadimplentes.
Nos bancos, a proporção de empréstimos no Estágio 3 caiu e o índice de cobertura de perdas desses empréstimos melhorou durante o período analisado. A cobertura indica até que ponto os empréstimos deteriorados reconhecidos estão respaldados por provisões para perdas esperadas. Esses avanços sustentaram a avaliação de resiliência do Banco Central.
Ao mesmo tempo, os empréstimos no Estágio 2 aumentaram no segundo trimestre. A redução da proporção de empréstimos já deteriorados pode coexistir com o crescimento do grupo de tomadores sob maior risco de enfrentar problemas futuros para pagar. Os dois indicadores não devem ser interpretados como contraditórios.
O alerta climático diz respeito à possibilidade de mais empréstimos passarem para os Estágios 2 e 3 à medida que a capacidade de pagamento se enfraquece. Isso não significa que todos os empréstimos beneficiados por medidas de alívio após o ciclone se tornarão inadimplentes, nem que os danos climáticos tenham causado todo o aumento dos empréstimos no Estágio 2.
As financeiras enfrentam uma combinação mais difícil. A proporção de empréstimos no Estágio 3 melhorou, mas os empréstimos no Estágio 2 aumentaram fortemente e a cobertura de perdas diminuiu. O Banco Central atribui parte do aumento do risco dos tomadores nesse setor ao ciclone Ditwah e ao conflito no Oriente Médio. A menor cobertura indica uma proteção mais fraca contra perdas de crédito reconhecidas.
O alívio aos tomadores pode adiar a identificação das perdas
As autoridades responderam aos transtornos causados pelo ciclone com moratórias de dívidas e condições de pagamento mais favoráveis. A moratória adia temporariamente os pagamentos, enquanto a revisão dos prazos pode reduzir o peso imediato para um tomador cuja renda ou atividade empresarial tenha sido afetada.
O Banco Central exigiu que bancos e financeiras oferecessem medidas de alívio a pessoas e empresas afetadas. Essas medidas podem dar tempo para que os tomadores se recuperem, em vez de exigir pagamentos imediatos enquanto sua capacidade de gerar renda está prejudicada.
O Banco Central também alerta que as medidas de alívio podem ocultar a exposição real do setor financeiro ao mascarar empréstimos deteriorados e adiar o reconhecimento de empréstimos inadimplentes. O adiamento de um pagamento, por si só, não comprova que o tomador recuperou a capacidade de quitar a dívida.
A distinção está entre uma ajuda temporária para o pagamento e uma recuperação duradoura da capacidade de quitar dívidas. Os reguladores precisam acompanhar a qualidade desses empréstimos junto com o ritmo e a composição da concessão de novos créditos. O efeito final sobre a qualidade dos ativos dependerá da recuperação dos tomadores afetados, e não apenas de mudanças nos cronogramas de pagamento.
Crédito em rápida expansão aumenta a exposição a garantias de menor valor
Os choques climáticos ocorrem em meio à rápida expansão do crédito. Os empréstimos bancários cresceram em áreas como consumo, comércio, serviços financeiros, construção e operações no exterior. A expansão das financeiras foi impulsionada pela forte demanda por financiamento de veículos e empréstimos garantidos por ouro.
O Banco Central aponta o aumento do endividamento das famílias, a maior dependência de garantias, as mudanças no valor dessas garantias e a alta dos preços dos imóveis como vulnerabilidades emergentes. Também informa que a lacuna de crédito do setor privado está aumentando, indicador usado para avaliar se o crédito está crescendo acima de sua relação de longo prazo com a economia.
Uma garantia é um ativo oferecido para assegurar um empréstimo. Se o tomador não conseguir pagar, ela pode servir como fonte de recuperação para o credor. Os danos causados por um ciclone podem reduzir o valor dessa garantia ao mesmo tempo que a interrupção da renda diminui a capacidade de pagamento.
Esses riscos não devem ser confundidos. A revisão identifica a rápida expansão dos empréstimos para veículos e dos empréstimos garantidos por ouro como áreas que exigem salvaguardas mais rigorosas, mas não afirma que esses ativos sofreram os mesmos danos físicos que moradias, infraestrutura ou ativos agrícolas. A preocupação comum é a dependência de garantias cujo valor pode mudar em períodos de tensão.
O Banco Central restringiu e simplificou os limites máximos da relação entre empréstimo e valor do bem para o financiamento de veículos, estabeleceu limites máximos para empréstimos garantidos por ouro e elevou os pesos de risco aplicáveis a esses empréstimos. Os limites da relação entre empréstimo e valor do bem restringem quanto se pode tomar emprestado com base no valor estimado de um ativo. Os pesos de risco afetam o capital que os credores precisam manter para cobrir uma exposição.
Pressão sobre os seguros vai além do custo das indenizações
O setor de seguros manteve capitalização adequada durante o período analisado, embora a rentabilidade tenha moderado. Indenizações expressivas relacionadas ao ciclone Ditwah aumentaram os valores a receber de resseguradoras e elevaram os riscos de subscrição, liquidez e contraparte.
O resseguro permite que as seguradoras transfiram parte de sua exposição para outra seguradora. Um valor a receber de uma resseguradora é um montante que se espera receber dessa empresa. Portanto, o aumento desses valores a receber não equivale a um aumento do dinheiro já disponível para pagar indenizações.
Isso gera várias pressões distintas. O risco de subscrição diz respeito à suficiência dos prêmios e das reservas para cobrir as indenizações decorrentes dos riscos segurados. O risco de liquidez está relacionado à capacidade de fazer pagamentos no vencimento. O risco de contraparte diz respeito ao cumprimento das obrigações pela resseguradora.
O alerta climático mais amplo também aponta o aumento das indenizações por danos a propriedades, perdas de safras e interrupções nas atividades empresariais, fatores que podem pressionar a solvência das seguradoras e elevar os prêmios. São riscos identificados, não constatações de que as seguradoras já estejam insolventes ou de que os prêmios tenham aumentado em um valor específico. O resumo da revisão divulgado não apresenta um total nacional de indenizações por ciclones.
As reservas financeiras continuam adequadas, mas estão diminuindo
Os bancos mantiveram índices de capital e liquidez muito acima dos limites regulatórios. A rentabilidade continuou melhorando, embora o crescimento tenha desacelerado em comparação com o primeiro semestre de 2025. O capital também continuou aumentando, mas os ativos ponderados pelo risco cresceram mais rápido, reduzindo os índices de adequação de capital.
Os índices de liquidez dos bancos caíram à medida que as instituições trocaram ativos prontamente negociáveis, em particular títulos públicos, por empréstimos ao setor privado. A revisão também identifica descompassos maiores entre os prazos dos ativos e dos passivos, aumentando os possíveis riscos de refinanciamento e liquidez em situações de tensão inesperada.
As financeiras também mantiveram liquidez acima das exigências regulatórias, mas seus índices de liquidez e reservas de capital caíram com a expansão do crédito. Os empréstimos tomados cresceram mais rápido que os depósitos, aumentando a interligação entre financeiras e bancos.
Os lucros das financeiras continuaram crescendo, apoiados pela receita líquida de juros, mas o crescimento dos lucros moderou no primeiro trimestre do ano fiscal de 2026/27. Essas conclusões mostram por que o aumento dos ganhos, por si só, não resolve a questão da estabilidade: os empréstimos e a exposição a riscos podem crescer mais rápido que os recursos disponíveis para absorver perdas.
Perspectiva positiva depende da recuperação e de políticas prudentes
A perspectiva do Banco Central continua amplamente positiva, condicionada à continuidade da recuperação econômica, ao avanço da consolidação fiscal e à implementação de políticas prudentes. A instituição defende reservas robustas de capital e liquidez, melhor gestão dos riscos climáticos e cibernéticos e mecanismos mais sólidos de recuperação e preparação para crises.
As perturbações climáticas são uma entre várias pressões. Tensões geopolíticas prolongadas e preços mais altos da energia podem enfraquecer as contas externas, elevar a inflação e reduzir a capacidade de pagamento dos tomadores. Durante o período analisado, as tensões no Oriente Médio pressionaram o mercado de câmbio e depreciaram a rupia, embora as condições do mercado tenham melhorado posteriormente com medidas de política econômica e entradas de recursos provenientes de remessas, turismo e exportações.
Os indicadores dos tomadores também mostram um quadro misto. As pontuações de crédito das famílias permaneceram, em geral, estáveis no primeiro semestre de 2026, enquanto as empresas listadas de fora do setor financeiro registraram maior crescimento das receitas, mas queda da rentabilidade agregada devido ao aumento das vendas e dos custos operacionais. Receitas maiores não se traduziram necessariamente em maior capacidade de pagar dívidas.
A revisão não quantifica o eventual aumento de empréstimos deteriorados relacionado ao clima, o custo econômico total mais amplo do ciclone Ditwah nem as futuras mudanças nos prêmios de seguros. O comunicado da revisão não apresenta um cronograma definido para uma nova avaliação dos riscos climáticos. A tarefa imediata apontada pelo Banco Central é manter o monitoramento e agir no momento oportuno à medida que as condições dos tomadores e as reservas das instituições mudarem.
O alerta central é que os eventos climáticos extremos se tornaram um risco financeiro estrutural, com efeitos sobre a produção, os preços e a capacidade de pagamento. As instituições do Sri Lanka iniciaram essa avaliação com reservas adequadas, mas o aumento das exposições no Estágio 2 e a redução dos índices financeiros mostram em que pontos novos choques podem testar essas reservas.
Principais pontos
- O ciclone Ditwah afetou os 25 distritos em novembro de 2025, causando danos físicos diretos estimados em US$ 4,1 bilhões, cerca de 4% do PIB.
- A estimativa dos danos não inclui perdas de produção, perdas de renda nem os custos mais amplos de uma recuperação prolongada.
- O sistema financeiro permaneceu estável no primeiro semestre de 2026, com reservas adequadas de capital e liquidez.
- Os empréstimos no Estágio 2 aumentaram, embora a proporção de empréstimos no Estágio 3 tenha melhorado nos bancos e nas financeiras.
- As medidas de alívio aos tomadores podem adiar o reconhecimento de empréstimos deteriorados sem resolver as dificuldades subjacentes de pagamento.
- As indenizações de seguros relacionadas ao ciclone aumentaram os valores a receber de resseguradoras e os riscos de subscrição, liquidez e contraparte.
- A perspectiva continua amplamente positiva, condicionada à continuidade da recuperação, à consolidação fiscal e a políticas prudentes.