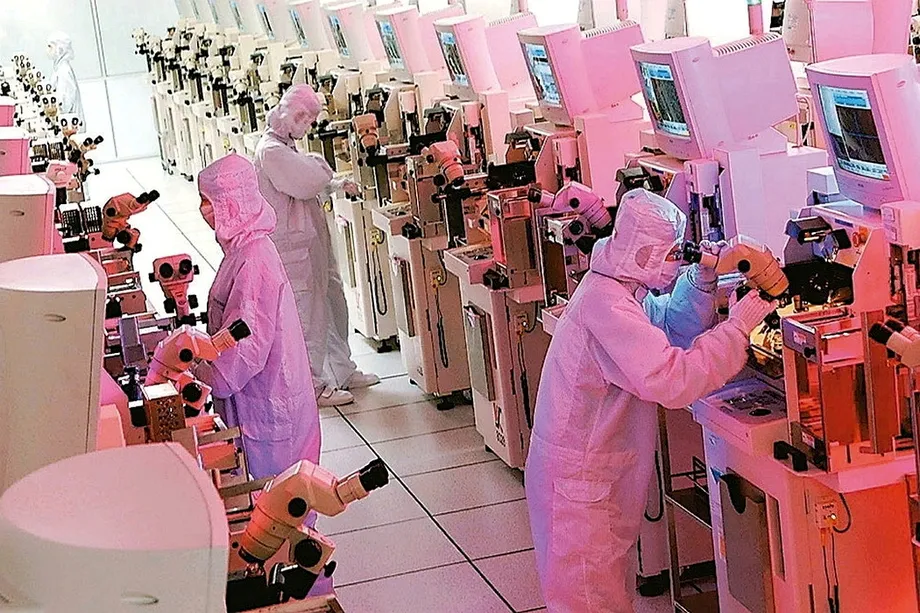
Testes mais longos transformam a demanda por IA em preços mais altos
As empresas taiwanesas de empacotamento e teste de semicondutores estão elevando os preços à medida que chips de IA cada vez mais complexos ocupam os equipamentos de teste por mais tempo e empresas de computação em nuvem lançam mais processadores personalizados. Relatos do setor apontam aumentos de 10% a 30%, e alguns pedidos urgentes de clientes menores custam o dobro. Separadamente, a ASE Technology Holding teria elevado em mais de 20% as cotações de determinados serviços de empacotamento avançado, embora a empresa tenha se recusado a comentar as especulações do mercado.
Conteúdo
- Testes mais longos transformam a demanda por IA em preços mais altos
- Estimativas de preços descrevem diferentes partes do mercado
- Por que chips mais complexos exigem mais testes
- Clientes da Sigurd pagam para garantir horas de uso dos equipamentos
- Planos de expansão revelam a demanda e os riscos de entrega
- Armazenamento e conexões ópticas ampliam a onda de pedidos
- KYEC e fornecedores de interfaces buscam oportunidades distintas
- ASE se prepara para uma demanda que vai além de 2026
- Marcos que vão testar a tese de alta dos preços
- Principais pontos
A pressão vai além dos processadores gráficos. Armazenamento corporativo, comunicações ópticas e circuitos integrados de aplicação específica, conhecidos como ASICs, estão gerando pedidos para empresas menores, enquanto grandes fornecedores destinam mais capacidade a produtos de IA exigentes. ASE, King Yuan Electronics (KYEC), Powertech Technology e Ardentec estão entre as empresas apontadas como beneficiárias, assim como a Siliconware Precision Industries e outras empresas taiwanesas menores de empacotamento e teste.
A Siliconware Precision Industries, conhecida como SPIL, é subsidiária da ASE. A Sigurd Microelectronics, especializada em teste de silício, é uma empresa separada cujos números oferecem uma visão detalhada do aumento da demanda. Sua receita no terceiro trimestre chegou a NT$6.172 bilhões, alta de 27% em relação ao ano anterior, enquanto a receita dos primeiros nove meses alcançou NT$17.346 bilhões, avanço de 21,2%. A maioria dos clientes da Sigurd assinou acordos de garantia de capacidade com duração de pelo menos um ano.
A principal limitação é o tempo, e não apenas o volume de chips. Se cada processador exige um teste mais longo, os mesmos equipamentos conseguem processar menos chips em determinado período. Os clientes precisam então reservar mais horas de uso dos equipamentos para manter os embarques. A maior demanda por essas horas, somada ao encarecimento dos materiais e aos investimentos substanciais em fábricas, fortalece o poder de negociação dos fornecedores de empacotamento e teste.
Estimativas de preços descrevem diferentes partes do mercado
Os aumentos relatados não devem ser tratados como uma tarifa uniforme para todo o setor. Eles abrangem serviços, clientes e períodos diferentes. A faixa de 10% a 30% diz respeito a negociações mais amplas de empacotamento e teste, enquanto os preços dobrados se aplicam a alguns pedidos urgentes de clientes menores. O aumento de mais de 20% atribuído à ASE diz respeito a cotações de empacotamento avançado, incluindo Chip on Wafer on Substrate (CoWoS) e Fan Out Chip on Substrate (FoCoS).
A previsão do Morgan Stanley, divulgada em 29 de outubro de 2025, antecipava aumentos de 5% a 10% nos preços de empacotamento avançado em 2026. A instituição descreveu a alta prevista como o primeiro ciclo de aumento de preços desde a escassez de semicondutores durante a pandemia, impulsionada pela demanda por IA, pela capacidade limitada e pelo encarecimento do ouro, do cobre e dos substratos BT. Os substratos BT são materiais isolantes usados para sustentar e conectar chips dentro de encapsulamentos.
A avaliação de preços da ASE feita pela Axtek, também citando o Morgan Stanley, apresenta uma faixa mais ampla, de 5% a 20%, para aumentos de preços de empacotamento previstos para o início de 2026. A estimativa situa a utilização da capacidade da ASE em cerca de 90% em 2025 e identifica NVIDIA, AMD e Broadcom como grandes clientes que impulsionam a demanda por empacotamento avançado. Trata-se de uma avaliação da Axtek, não de um anúncio de preços da ASE.
Os diferentes números podem refletir mudanças nas negociações ou diferenças no mix de produtos, mas não há uma discriminação pública dos contratos que permita conciliá-los. A recusa da ASE em comentar as especulações mais recentes também significa que o aumento relatado de mais de 20% não pode ser apresentado como uma mudança de preço confirmada e aplicável a todos os clientes.
Por que chips mais complexos exigem mais testes
O preço de venda de um chip não determina automaticamente quanto tempo ele leva para ser testado. Os processadores de IA costumam ter mais núcleos de computação, mais conexões elétricas, maior consumo de energia e interfaces de dados mais exigentes. Essas características aumentam o número de verificações necessárias para determinar se o chip funciona corretamente nas condições previstas.
Os testes também protegem outros componentes caros. Um processador com defeito que chega ao empacotamento avançado pode causar prejuízos que vão além do próprio processador, com o risco de desperdiçar o encapsulamento e a memória de alta largura de banda (HBM) que o acompanha. Isso dá aos clientes motivo para gastar mais com testes antes do empacotamento, testes de estresse e verificações do produto final.
Duas áreas de negócio distintas se beneficiam. Prestadores de serviços como Sigurd e KYEC vendem capacidade de teste. Fornecedores como a Chunghwa Precision Test Tech, conhecida como CHT, fornecem cartões de teste, placas de carga e outras interfaces que conectam chips às máquinas de teste. Chips mais exigentes podem demandar tanto mais tempo de máquina quanto interfaces reprojetadas. Portanto, o crescimento da receita nessas empresas reflete atividades distintas, e não uma única oportunidade de IA intercambiável.
Clientes da Sigurd pagam para garantir horas de uso dos equipamentos
A Sigurd confirmou que está aumentando os preços dos testes. Clientes do setor de memória também se ofereceram para pagar mais para reservar capacidade, mostrando que a escassez está se espalhando para além dos próprios processadores de IA. A memória representa cerca de 10% da receita da Sigurd. Relatos apontam crescimento de aproximadamente 30% nesse negócio, com um número separado de 32% para o terceiro trimestre.
IA, unidades centrais de processamento, processadores gráficos, ASICs e fotônica de silício representaram, juntos, 24% da receita da Sigurd no primeiro semestre, ante 20% no ano anterior. Isso corresponde a um aumento de quatro pontos percentuais. A meta da empresa é superar 30% no ano seguinte. Essa categoria é mais ampla do que apenas chips de IA, portanto não deve ser descrita como participação exclusiva da IA na receita.
A receita da Sigurd no terceiro trimestre com chips de IA, computação de alto desempenho e interconexão de alta velocidade cresceu cerca de 40% em relação ao ano anterior. Além dos acordos com duração de pelo menos um ano, alguns clientes estão garantindo capacidade por meio de equipamentos dedicados. Esses arranjos transformam a escassez imediata em compromissos de prazo mais longo, embora os preços e as condições contratuais detalhadas não tenham sido divulgados.
A demanda também inclui processadores avançados para smartphones, chips para satélites, produtos de rede de alta velocidade e capacitores de silício. Essa variedade dá à Sigurd várias fontes de pedidos, mas significa que as decisões de expansão precisam atender a requisitos concorrentes, em vez de simplesmente adicionar máquinas idênticas para uma única categoria de processadores de IA.
Planos de expansão revelam a demanda e os riscos de entrega
A Sigurd comprou sua segunda fábrica em Hukou em fevereiro e iniciou a produção em massa em julho. Os relatos divergem sobre quando cerca de 40% de sua capacidade ficou disponível: um situa esse marco em agosto, enquanto outro diz que aproximadamente 40% estava em operação em outubro. A empresa espera que a fábrica alcance a capacidade plena no ano seguinte, com acordos com clientes já cobrindo a produção planejada.
Em maio, a Sigurd aumentou em NT$2.822 bilhões seu plano anual de despesas de capital, elevando o total a NT$8,8 bilhões, cerca de 48% acima do plano original. Sua subsidiária Sigurd UTC acrescentou separadamente NT$2 bilhões para expandir a capacidade de teste destinada a clientes americanos de CPUs e GPUs. Novos aumentos continuam possíveis caso as negociações com outros grandes clientes resultem em necessidades urgentes.
A Taiwan Star, empresa do grupo também conhecida como STAr Technologies, ilustra outro tipo de limitação. Sua receita no terceiro trimestre caiu porque wafers de clientes fabricados em processos de 2 e 3 nanômetros chegaram com atraso. Os embarques inicialmente previstos para o terceiro trimestre foram adiados para o quarto. Mesmo uma empresa de testes com equipamentos prontos não consegue processar wafers que ainda não chegaram.
Os relatos divergem sobre o valor dos investimentos da Taiwan Star. Um resumo afirma que suas despesas de capital aumentaram de NT$5,6 bilhões para NT$7,7 bilhões. O relato detalhado, por sua vez, diz que a empresa acrescentou NT$7,7 bilhões em setembro aos NT$5,6 bilhões aprovados anteriormente, o que elevaria o total a NT$13,3 bilhões. São valores totais substancialmente diferentes, e não é possível determinar o montante do investimento com base nos relatos disponíveis.
A computação de alto desempenho responde por cerca de metade da receita da Taiwan Star. A empresa concluiu a qualificação de produtos N2 e iniciou a produção de um encapsulamento fan-out ball grid array de 55 por 55 e de processos de bumping para fotônica de silício. Qualificação significa que um processo passou pelas verificações exigidas para o produto de um cliente; por si só, isso não determina o volume nem o prazo de futuros embarques.
Armazenamento e conexões ópticas ampliam a onda de pedidos
A Orient Semiconductor Electronics, conhecida como OSE, a Greatek Electronics e a Sigurd estão recebendo pedidos para unidades de estado sólido corporativas, comunicações ópticas e ASICs. O negócio de semicondutores da OSE é centrado no empacotamento e teste de memória flash NAND. Com a expansão das aplicações de inferência de IA, a demanda por armazenamento corporativo se tornou outra fonte de trabalho, além das oportunidades criadas quando fornecedores maiores redirecionam capacidade para produtos avançados de IA.
Os ajustes de preços da OSE estariam começando a contribuir a partir do terceiro trimestre. A empresa também está desenvolvendo empacotamento híbrido, que combina conexões por fios com conexões flip chip, e tecnologia system-in-package, que reúne vários componentes em um único encapsulamento. Essas abordagens ampliam a variedade de produtos que a empresa pode aceitar.
As comunicações ópticas representam outra oportunidade mensurável. Yeh Tsan lien, gerente-geral da Sigurd, afirma que a empresa investe em tecnologias de transmissão rápida há mais de 20 anos e espera que a receita de comunicações ópticas cresça várias vezes em 2027. Seus serviços abrangem circuitos integrados eletrônicos, circuitos integrados fotônicos, motores ópticos e fontes de laser, com mais de 100 máquinas para testes de chips eletrônicos e fotônicos.
A fotônica de silício usa sinais ópticos para transportar dados por conexões que também envolvem componentes eletrônicos. Dentro do grupo, a Taiwan Star cuida de bumping e empacotamento, enquanto a Sigurd realiza testes ópticos e elétricos de wafers, testes de motores ópticos e testes de módulos. Essa divisão mostra como a expansão da IA está gerando trabalho tanto em transmissão de dados quanto em computação.
KYEC e fornecedores de interfaces buscam oportunidades distintas
A KYEC informou receita de NT$4,08 bilhões em agosto, alta de 31,6% em relação ao ano anterior, e receita de NT$29.404 bilhões nos primeiros oito meses, avanço de 35,5%. Seu orçamento anual de investimentos aumentou de NT$39.372 bilhões para NT$50 bilhões, alta de cerca de 27%, principalmente para equipamentos de teste e capacidade fabril.
Expectativas de mercado citadas em um relato de 6 de outubro de 2026 indicam que os negócios relacionados à IA podem superar 70% da receita da KYEC em 2026. Trata-se de uma expectativa, não de um resultado de receita confirmado. A exposição da KYEC inclui GPUs, ASICs de IA e chips de computação de alto desempenho, o que torna a disponibilidade de equipamentos e a duração dos testes fatores centrais para a capacidade de aceitar mais pedidos.
A CHT atua em outra parte da cadeia de testes. Sua receita em setembro chegou a NT$247 milhões, alta de 33,6% em relação ao ano anterior, enquanto a receita do terceiro trimestre alcançou NT$711 milhões, avanço de 27,9%. A empresa planeja aumentar a capacidade total em pelo menos 50%, e a previsão é que novos projetos de ASIC entrem em produção em volume em 2027. Cartões de teste para fotônica de silício já foram enviados a clientes americanos.
Para a CHT, os cronogramas dos projetos dos clientes e as especificações das interfaces são variáveis importantes. Para a KYEC e a Sigurd, a utilização das máquinas e o custo dos equipamentos recém-instalados são preocupações mais diretas. O aumento da receita das três empresas não significa que suas margens de lucro evoluirão da mesma forma.
ASE se prepara para uma demanda que vai além de 2026
Os planos de gastos da ASE apontam para uma escassez que, segundo as empresas, não será resolvida de imediato. Suas despesas de capital foram de US$5,3 bilhões em 2025 e o orçamento para 2026 é de US$8,5 bilhões, aumento de cerca de 60%. A ASE e a SPIL têm aproximadamente 15 projetos de fábricas em andamento para se preparar para a demanda esperada a partir de 2029 e 2030 e nos anos seguintes.
Tien Wu, diretor de operações da ASE, descreveu a IA como o motor da expansão da capacidade, com a demanda avançando dos centros de dados para a eletrônica automotiva e os robôs humanoides. Ao descrever o esforço de expansão do grupo, ele afirmou:
com força total
As estimativas de mercado ainda apontam um déficit de 15% a 20% na oferta de CoWoS, apesar da expansão da Taiwan Semiconductor Manufacturing Company. A ASE está recebendo mais trabalhos de empacotamento de substratos e sondagem de chips, além de ampliar a capacidade de FoCoS. Esses serviços ocupam diferentes etapas da produção, portanto o aumento dos trabalhos terceirizados não significa que todos os fornecedores ofereçam o mesmo processo completo de empacotamento.
As projeções divulgadas indicam que a capacidade mensal relevante da ASE deve chegar a cerca de 20.000 wafers no fim de 2026 e a 40.000 a 60.000 no fim de 2027. As estimativas superior e inferior representam de duas a três vezes o nível de 2026. A receita de sua plataforma Leading Advanced Packaging, conhecida como LEAP, deve dobrar e superar US$7 bilhões em 2027. Esses números ainda são projeções, não resultados de expansão já alcançados.
Marcos que vão testar a tese de alta dos preços
A cronologia separa previsões anteriores de relatos operacionais posteriores e metas de investimento. Ela também mostra por que as expectativas de preços mais altos devem ser avaliadas em conjunto com a entrega de equipamentos, os embarques aos clientes e os cronogramas de abertura das fábricas.
- Terceiro trimestre de 2025: a utilização da ASE chegou a cerca de 90%, segundo o relato da análise do Morgan Stanley.
- 29 de outubro de 2025: a previsão divulgada do Morgan Stanley antecipou aumentos de 5% a 10% nos preços de empacotamento avançado em 2026.
- Início de 2026: a Axtek descreveu aumentos previstos de 5% a 20% no empacotamento da ASE, citando o Morgan Stanley.
- 6 de outubro de 2026: um relato sobre o setor de testes detalhou o crescimento da receita, os investimentos da KYEC e as expectativas para projetos de ASIC.
- Fim de 2026: a capacidade mensal relevante da ASE deve chegar a cerca de 20.000 wafers.
- 2027: a Sigurd espera um crescimento expressivo nas comunicações ópticas, a CHT prevê que novos projetos de ASIC alcancem produção em volume e a receita LEAP da ASE deve superar US$7 bilhões.
- 2029 a 2030 e anos seguintes: os projetos de fábricas da ASE e da SPIL devem atender à demanda prevista.
A questão ainda sem resposta é quanto do aumento de preços se converterá em lucro adicional. Materiais, eletricidade, novas instalações e depreciação de equipamentos também estão ficando mais caros. Atrasos na chegada de wafers podem adiar a receita mesmo quando os clientes querem reservar capacidade. Como não foi divulgada uma tabela completa de preços por cliente nem uma medida independente e conciliada da capacidade do setor, as afirmações de que esta é a maior alta de preços da história continuam sendo descrições do setor, e não um recorde comprovado por dados estatísticos.
Principais pontos
- Os aumentos relatados nos preços de empacotamento e teste variam de 10% a 30%, e alguns pedidos urgentes de clientes menores custam o dobro.
- A ASE teria elevado em mais de 20% determinadas cotações de empacotamento avançado, mas se recusou a comentar as especulações.
- Testes mais longos de chips de IA reduzem a quantidade de chips que os equipamentos existentes conseguem processar.
- Clientes da Sigurd estão reservando capacidade por meio de acordos com duração de pelo menos um ano e, em alguns casos, de equipamentos dedicados.
- Armazenamento, comunicações ópticas e processadores personalizados estão ampliando a demanda para além dos principais fornecedores de aceleradores de IA.
- O orçamento de investimentos da ASE para 2026 é de US$8,5 bilhões, ante US$5,3 bilhões em 2025.
- Os lucros futuros dependerão da instalação dos equipamentos, dos cronogramas de entrega aos clientes e de os preços mais altos cobrirem os custos crescentes.