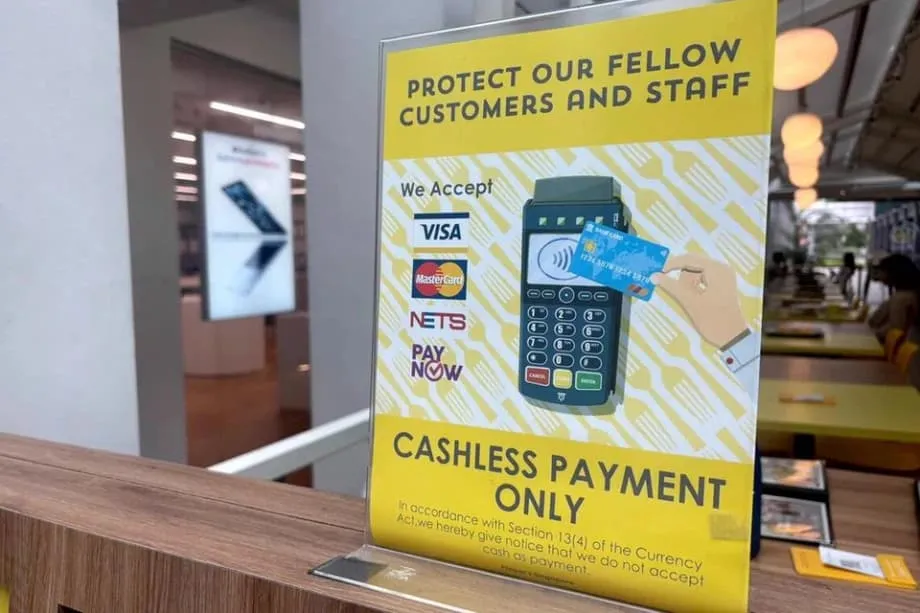
Por que lojas que só aceitam pagamentos digitais estão se espalhando por Singapura
Em Singapura, mais lojas passaram a exibir placas informando que só aceitam pagamentos digitais. Essa mudança acelerou durante a pandemia de COVID-19, quando higiene e rapidez se tornaram prioridades, e muitos varejistas nunca voltaram atrás. A tendência também reflete anos de investimento em uma estrutura nacional de pagamentos digitais, do PayNow e do SGQR a subsídios que ajudaram pequenos comerciantes a adotar terminais e leitores de QR Code. Para muitos lojistas, o pagamento digital se tornou mais simples, rápido e barato do que lidar com cédulas e moedas.
Conteúdo
- Por que lojas que só aceitam pagamentos digitais estão se espalhando por Singapura
- Das moedas aos QR Codes
- As vantagens para os varejistas
- Quem fica de fora e por quê
- Adolescentes sem cartão
- Idosos receosos de golpes e etapas complicadas
- Trabalhadores migrantes e empregados domésticos
- Singapura em números
- Confiabilidade e resiliência ainda são pontos fracos
- Como é uma estrutura resiliente
- Regras, direitos e o que os comerciantes podem escolher
- Comparações internacionais e lições
- Dicas práticas para consumidores
- Para adolescentes
- Para idosos
- Para trabalhadores domésticos estrangeiros e trabalhadores migrantes
- Para turistas
- O que é preciso saber
Das moedas aos QR Codes
Antes da pandemia, era comum ver placas de “só aceitamos dinheiro” em cafeterias e pequenas barracas. Hoje, adesivos com QR Code, pagamentos por aproximação e carteiras digitais são comuns na maioria dos caixas. Um padrão nacional de QR Code lançado em 2018 reuniu vários sistemas de carteira digital em um único código, permitindo que os comerciantes aceitassem vários aplicativos sem precisar exibir códigos diferentes. Os bancos lançaram transferências instantâneas por número de celular. Os provedores de pagamento passaram a competir pelas taxas. Essas mudanças reduziram as barreiras para pequenos negócios que antes hesitavam em comprar sistemas de ponto de venda.
Verificações recentes em vários shoppings centrais encontraram cerca de uma em cada sete lojas que agora aceitam apenas pagamentos que não sejam em dinheiro. As marcas de alimentos e bebidas se destacam: redes de chá, padarias e quiosques de comida rápida estão entre as que passaram a aceitar exclusivamente cartões, QR Code ou pagamentos por carteira digital. Algumas cafeterias globais em Singapura aceitam apenas pagamentos digitais em determinadas unidades, mas continuam aceitando dinheiro nas lojas frequentadas por turistas ou clientes idosos habituais. Redes menores também se tornaram totalmente digitais, com exceção das unidades que atendem muitos estudantes que talvez ainda não tenham cartões.
As vantagens para os varejistas
Os operadores de lojas apontam uma série clara de benefícios. Os pagamentos digitais reduzem o tempo no caixa, mantêm as filas andando na correria do almoço e diminuem os erros na hora de calcular o troco. Acabam as reservas de dinheiro para o caixa, a contagem no fim do dia e as idas ao banco. As perdas por furto diminuem porque há menos dinheiro nas gavetas. A higiene melhorou durante a pandemia e continuou sendo um argumento de venda para quem trabalha com alimentos. Em termos de custo, a aceitação por QR Code muitas vezes tem taxas para o comerciante mais baixas do que as redes tradicionais de cartões, o que ajuda vendedores ambulantes, quiosques e microempresas a manter suas margens.
Quem fica de fora e por quê
Para muitos consumidores, essa nova realidade é simples. Para outros, é uma barreira. Três grupos sentem mais o impacto: adolescentes que ainda não têm cartão de débito próprio, idosos que consideram os pagamentos eletrônicos confusos ou arriscados e trabalhadores migrantes ou empregados domésticos que talvez não tenham cartões ou contas bancárias locais. A experiência deles mostra como uma facilidade para a maioria pode criar dificuldades para alguns.
Adolescentes sem cartão
Quando uma loja passa a aceitar apenas pagamentos digitais, menores que dependem da mesada podem ser impedidos de comprar. Estudantes com menos de 16 anos muitas vezes não têm cartão de débito próprio. Alguns podem pagar por meio de ferramentas ligadas à escola ou carteiras digitais para jovens com autorização dos pais, mas essa disponibilidade varia. Adolescentes contam que não conseguiram comprar uma bebida no café favorito ou um ingresso de cinema para sair com os amigos depois que as regras mudaram. Muitos dizem que pretendem solicitar o primeiro cartão bancário assim que completarem 16 anos, idade mínima para isso, mas ainda há uma lacuna durante os primeiros anos do ensino secundário.
Idosos receosos de golpes e etapas complicadas
Moradores mais velhos que sempre usaram dinheiro podem se sentir pressionados diante de um caixa que só aceita pagamentos digitais. Alguns têm dificuldade para configurar o PayNow ou vincular cartões a uma carteira digital no celular. Outros temem golpes e preferem a segurança de cédulas e moedas. Ouvir que o dinheiro não será aceito pode ser constrangedor, especialmente quando se forma uma fila. Idosos costumam dizer que voltariam a lojas que aceitam dinheiro ou pedem orientação paciente para aprender as etapas sem pressão.
Trabalhadores migrantes e empregados domésticos
Muitos trabalhadores migrantes recebem salário em contas bancárias e podem usar pagamentos por QR Code, mas ainda há obstáculos. Empregados domésticos, por exemplo, talvez não tenham cartões de débito locais ou prefiram manter os gastos em dinheiro para administrar as remessas enviadas para casa. Em uma fila que só aceita pagamentos digitais, alguns pedem a desconhecidos que paguem primeiro e depois os reembolsam em dinheiro. Isso é constrangedor e nem sempre seguro. Para trabalhadores com acesso limitado a dados móveis ou celulares mais antigos, os aplicativos de carteira digital e as etapas de autenticação também podem ser um obstáculo.
Singapura em números
Singapura tem uma das maiores taxas de adoção de pagamentos digitais do Sudeste Asiático. A maioria dos comerciantes, grandes e pequenos, já aceita pelo menos uma opção digital. Os cartões continuam sendo o meio mais comum para muitos consumidores. As transferências instantâneas pelo PayNow são amplamente usadas, e os pagamentos por QR Code em barracas se tornaram rotina. Dados de pesquisas mostram que os consumidores mais jovens adotam ferramentas digitais mais rapidamente e muitas vezes saem de casa levando apenas o celular. Ao mesmo tempo, uma parcela considerável da população ainda usa dinheiro no dia a dia, especialmente para pequenas compras e como forma de controlar o orçamento.
Pesquisas também apontam uma mudança do lado dos comerciantes. Uma grande parcela das pequenas empresas reduziu ou eliminou o manuseio de dinheiro no caixa. Os proprietários citam pagamentos mais rápidos, conciliação mais simples e menor risco. Ainda assim, consumidores dizem que irão a outra loja se não puderem pagar da maneira que preferem. A diferença entre quem ainda leva dinheiro e os estabelecimentos que já não o aceitam é hoje um ponto evidente de atrito em alguns shoppings e praças de alimentação.
Confiabilidade e resiliência ainda são pontos fracos
A digitalização total cria um ponto único de falha. Quando um banco ou uma rede sofre uma interrupção, lojas que não podem aceitar dinheiro podem ficar sem alternativas. Singapura enfrentou várias interrupções bancárias de grande repercussão nos últimos anos, que fizeram transferências por QR Code, recargas de carteiras digitais e até algumas transações com cartão falharem por horas. Comerciantes que operavam apenas com pagamentos digitais relataram vendas perdidas e filas de clientes irritados. Quem dependia de um único aplicativo teve de buscar alternativas às pressas.
Por isso, muitos especialistas em tecnologia e empresários defendem a redundância. Manter mais de um canal digital reduz o risco de uma interrupção em um único provedor paralisar os pagamentos. Aceitar pelo menos um método que funcione offline ou manter uma pequena quantia em dinheiro para situações excepcionais durante incidentes aumenta a resiliência. Para estabelecimentos de alimentação, um sistema manual de anotação de pedidos por um período temporário pode ajudar a atravessar uma interrupção na hora do almoço; as contas podem ser acertadas quando os sistemas voltarem. Treinar os funcionários que atendem diretamente os clientes para lidar com essas situações com calma ajuda a manter a confiança do público.
Como é uma estrutura resiliente
- Ofereça vários canais de pagamento, por exemplo, cartões e PayNow QR, em vez de apenas um aplicativo.
- Mantenha uma pequena quantia em dinheiro para emergências e deixe claro quando ela deve ser usada.
- Adote, quando for viável, opções de valor armazenado que funcionem offline, como cartões de transporte para pequenas compras.
- Prepare um processo manual para interrupções breves, como anotar os pedidos e acertar as contas quando os sistemas voltarem.
- Exiba placas claras para que os clientes saibam quais meios de pagamento são aceitos e o que fazer durante interrupções.
- Concilie as exceções rapidamente para evitar disputas e analise os registros de incidentes para aprimorar os procedimentos.
Regras, direitos e o que os comerciantes podem escolher
O status de moeda de curso legal significa que o banco central reconhece cédulas e moedas para o pagamento de dívidas. Isso não obriga lojas privadas a aceitar dinheiro em todas as compras. Em Singapura, em geral, os varejistas podem escolher quais meios de pagamento aceitam, desde que informem os clientes. É por isso que existem placas tanto de “só aceitamos dinheiro” quanto de “só aceitamos pagamentos digitais”. Serviços voltados ao público, como o transporte, têm regras próprias e vêm migrando gradualmente para tarifas e recargas digitais. Áreas muito frequentadas por turistas tendem a continuar aceitando dinheiro, pois os visitantes podem não ter carteiras digitais locais.
Os órgãos governamentais continuam promovendo a inclusão junto com a adoção digital. Subsídios ajudaram pequenas empresas a adotar terminais e pagamentos por QR Code. O padrão nacional de QR Code simplificou o processo para clientes e comerciantes. Embaixadores digitais e centros comunitários oferecem aulas para ajudar idosos a usar aplicativos bancários e reconhecer golpes. Escolas e bancos oferecem contas para jovens e ferramentas de acompanhamento de gastos. O objetivo é acompanhar quem se sente menos à vontade com a tecnologia, e não deixar essas pessoas para trás à medida que a maioria avança.
Comparações internacionais e lições
Vários países oferecem exemplos tanto de alerta quanto de incentivo. A Suécia adotou rapidamente os pagamentos digitais, mas depois exigiu que os bancos garantissem acesso a serviços de dinheiro em espécie em cada região para evitar a exclusão de moradores de áreas rurais e idosos. Os superaplicativos da China popularizaram os pagamentos por QR Code entre pessoas de todas as idades, por meio de serviços usados no dia a dia. O Japão promove pagamentos de salários digitais e um programa nacional de pagamentos sem dinheiro, mas a adoção continua desigual porque muitas empresas ainda preferem rotinas conhecidas e se preocupam com os custos dos sistemas. A UPI da Índia criou uma rede gratuita, instantânea e interoperável para transferências entre bancos. O sistema chegou a bilhões de transações mensais ao facilitar o uso de um simples QR Code e um celular por pequenos comerciantes e pessoas no dia a dia.
Há também escolhas regulatórias. Algumas cidades dos Estados Unidos exigem que as lojas aceitem dinheiro para evitar a discriminação de pessoas sem conta bancária. Singapura não adotou essa abordagem e prefere um modelo orientado pelo mercado, com forte investimento em educação e apoio público. A lição comum dos modelos bem-sucedidos é clara: simplificar os pagamentos para pequenos comerciantes, tornar a adesão segura e barata para as famílias e manter alternativas para que o sistema continue funcionando quando uma parte falhar.
Dicas práticas para consumidores
Para adolescentes
Pergunte a um dos pais ou responsável sobre contas bancárias para jovens que oferecem cartão de débito a partir dos 16 anos. Até lá, considere uma carteira digital para estudantes vinculada à conta de um dos pais ou um programa escolar que permita pagamentos por aproximação em cantinas e estabelecimentos selecionados. Leve uma pequena quantia em dinheiro na bolsa caso o aplicativo da carteira digital falhe ou uma loja só aceite dinheiro. Aprenda a identificar os QR Codes oficiais dos comerciantes e confira o nome do destinatário antes de enviar dinheiro.
Para idosos
Comece com um aplicativo de banco confiável e um método, como o PayNow usando um número de celular. Pratique com um familiar em um horário tranquilo, não diante de um caixa movimentado. Use senhas fortes e evite clicar em links de pagamento enviados por desconhecidos. Ative os alertas de transação para confirmar cada pagamento. Mantenha uma pequena quantia em cédulas para clínicas, barracas de mercado e emergências. Se uma loja não aceitar dinheiro e você ainda não estiver preparado para pagar pelo celular, peça ajuda educadamente aos funcionários ou escolha um estabelecimento próximo que aceite dinheiro enquanto ganha confiança.
Para trabalhadores domésticos estrangeiros e trabalhadores migrantes
Se puder, abra uma conta bancária local e ative o banco pelo celular com alertas. Se preferir não ter cartão de crédito, considere um cartão de débito pré-pago que o empregador possa carregar por PayNow ou transferência bancária. Para o transporte diário e pequenas compras, um cartão de transporte com valor armazenado é amplamente aceito e pode ser carregado em máquinas. Para enviar remessas, compare as taxas dos serviços digitais e confira atentamente os dados do destinatário antes de transferir.
Para turistas
Leve uma pequena quantia em dólares de Singapura para lugares que só aceitam dinheiro ou para situações ocasionais em que os cartões têm um valor mínimo de compra. Cartões internacionais são amplamente aceitos em shoppings e atrações. Muitas barracas aceitam pagamentos por QR Code, mas geralmente é preciso ter uma carteira digital local vinculada a uma conta bancária. Comprar um cartão de transporte com valor armazenado ajuda a usar o transporte público e fazer algumas compras de conveniência. Se encontrar uma placa informando que a loja só aceita pagamentos digitais e não tiver um meio compatível, os funcionários muitas vezes podem indicar o caixa eletrônico mais próximo ou uma loja que aceite dinheiro.
O que é preciso saber
- As políticas de aceitar apenas pagamentos digitais estão se espalhando pelo setor de alimentação e pelo varejo, impulsionadas pela rapidez, pela higiene e pelos menores custos operacionais.
- A aceitação por QR Code e ferramentas nacionais como SGQR e PayNow facilitaram e baratearam a digitalização para pequenos comerciantes.
- Adolescentes sem cartão, idosos que preferem dinheiro e alguns trabalhadores migrantes são os mais afetados por caixas que só aceitam pagamentos digitais.
- A maioria dos comerciantes aceita pagamentos digitais, e muitos consumidores os usam diariamente, mas uma parcela considerável ainda usa dinheiro em algumas compras.
- Interrupções bancárias ou de rede podem paralisar as vendas em lojas que só aceitam pagamentos digitais; por isso, redundância e alternativas simples aumentam a resiliência.
- Em geral, as lojas de Singapura podem escolher os meios de pagamento que aceitam, enquanto programas públicos se concentram em inclusão e capacitação.
- As experiências de outros países mostram o valor de manter acesso a dinheiro como alternativa enquanto se expandem canais digitais simples e interoperáveis.
- Os consumidores podem se preparar com cartões ou carteiras digitais para jovens, treinamento acessível a idosos, opções de débito pré-pago e uma pequena reserva em dinheiro.