Uma entrada ousada em um mercado concorrido, mas em rápido crescimento
A Revolut, empresa de tecnologia financeira fundada em Londres, deve lançar um aplicativo de pagamentos digitais na Índia ainda este ano. A implementação começará com 350.000 pessoas em uma lista de espera e, depois, será aberta ao público em geral. Desde o início, a empresa planeja oferecer pagamentos nacionais e internacionais, usando a Unified Payments Interface para transações locais e a Visa para aceitação global de cartões. A Revolut oferecerá aos clientes indianos um cartão pré-pago e uma carteira digital. A empresa operará sob uma licença de instrumento de pagamento pré-pago concedida pelo Reserve Bank of India e uma licença que permite a prestação de serviços de câmbio na Índia.
Conteúdo
- Uma entrada ousada em um mercado concorrido, mas em rápido crescimento
- O que a Revolut vai oferecer na Índia
- Pagamentos nacionais pelo UPI
- Gastos internacionais e câmbio
- Como o UPI funciona e por que é importante
- Licenças, regras de dados e por que a conformidade é prioridade
- A concorrência que a Revolut enfrentará
- Por que os recursos internacionais podem atrair usuários indianos
- Desafios de execução a acompanhar
- Cronograma e o que os usuários indianos devem esperar
- O que você precisa saber
A empresa estabeleceu uma meta ambiciosa. Pretende chegar a 20 milhões de clientes na Índia até 2030, com foco em consumidores jovens e ambiciosos que já usam smartphones para a maioria das tarefas financeiras do dia a dia. O mercado de pagamentos digitais da Índia é um dos maiores do mundo e foi moldado por sistemas em tempo real, como o UPI, uma rede de códigos QR quase universal nas lojas e a internet móvel, que vem melhorando rapidamente. Este lançamento é uma peça central da expansão global da Revolut, que recentemente incluiu iniciativas de produtos no Reino Unido e planos de crescimento nas Américas.
Para cumprir as regras de soberania de dados da Índia, a Revolut investiu mais de 40 milhões de libras para localizar sua tecnologia e armazenar no país os dados de pagamentos exigidos. A Índia é o único mercado em que a Revolut tomou essa medida nessa escala. A empresa já opera em mais de 30 países da Europa, Ásia e Américas e construiu sua marca com base na gestão financeira centrada no aplicativo, nos gastos em viagens e na transparência das tarifas. A Índia é um teste importante para saber se esse modelo pode se destacar em um mercado definido pelo UPI e por pagamentos de baixo custo.
O que a Revolut vai oferecer na Índia
No lançamento, os usuários indianos terão uma carteira digital compatível com pagamentos pelo UPI para transações nacionais e um cartão pré-pago da rede Visa para gastos no exterior. O plano é cobrir os pagamentos cotidianos na Índia e simplificar o uso internacional em viagens, estudos e despesas transfronteiriças. O recurso de câmbio da Revolut, que já é central em outros mercados, ficará disponível junto aos pagamentos locais, oferecendo aos usuários um único aplicativo para transações em rúpias e necessidades de moedas estrangeiras.
Pagamentos nacionais pelo UPI
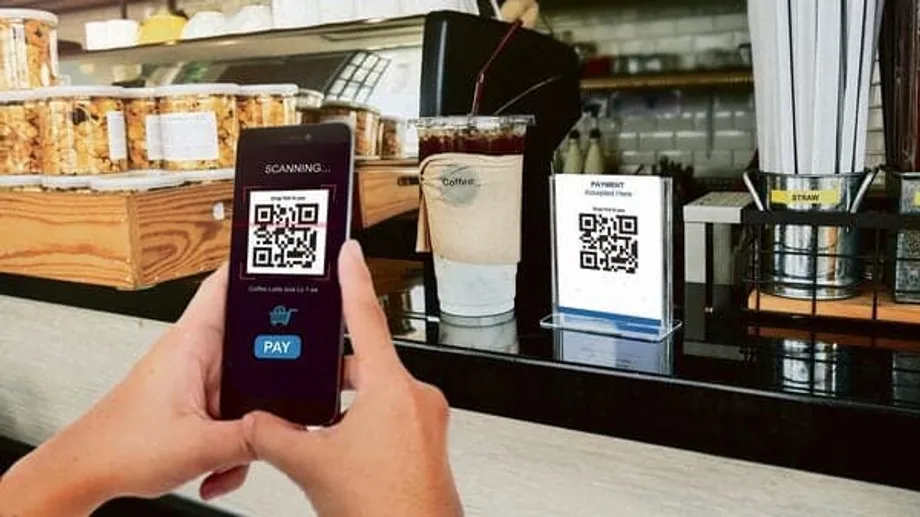
O UPI permite que as pessoas paguem de um aplicativo para praticamente qualquer conta bancária na Índia usando um identificador simples, número de telefone ou código QR. A Revolut espera oferecer suporte ao UPI por meio de parcerias com bancos e com a National Payments Corporation of India. Isso colocaria o aplicativo na mesma rede de aceitação usada por lojas de bairro, páginas de pagamento de comércio eletrônico e transferências entre pessoas. Para os clientes, a vantagem é o alcance. Uma carteira Revolut capaz de enviar e receber pagamentos pelo UPI funciona com a infraestrutura que a maioria dos comerciantes já aceita.
Gastos internacionais e câmbio
O cartão pré-pago vinculado à Visa amplia o uso para fora da Índia, onde o UPI não é o meio padrão. A Revolut planeja combinar esse cartão com o câmbio dentro do aplicativo para que os usuários possam gastar no exterior com taxas de conversão e tarifas claras. Uma licença de câmbio na Índia permite que a empresa ofereça cartões para viagens, conversão de moedas e remessas internacionais dentro dos limites regulatórios. Muitos consumidores indianos atualmente alternam entre um aplicativo de UPI para compras locais e um cartão separado para gastos no exterior. A Revolut tentará reunir essas necessidades em uma única experiência.
Com o tempo, a empresa indicou que o aplicativo na Índia poderá incluir recursos populares em outros mercados, como ferramentas de orçamento, controles de cartão, cofres de poupança, recompensas em cartões pré-pagos e contas supervisionadas para adolescentes. Os recursos exatos dependerão das regulamentações e parcerias locais. Produtos de crédito, recursos de investimento ou serviços de criptomoedas exigiriam permissões adicionais na Índia e poderão chegar mais tarde, se chegarem.
Como o UPI funciona e por que é importante
O UPI é um sistema instantâneo de pagamentos entre contas, desenvolvido e operado pela National Payments Corporation of India. Ele permite que as pessoas enviem ou recebam dinheiro entre bancos usando um endereço virtual de pagamento, um número de telefone ou um código QR. As transferências são quase instantâneas e, em geral, gratuitas para os consumidores. Os comerciantes se beneficiam da facilidade de aceitação, muitas vezes por meio de um código QR impresso no caixa. As transações pelo UPI passam por bancos parceiros e usam autenticação de dois fatores, o que contribuiu para a confiança e a adoção do sistema. Você pode saber mais sobre o UPI na página informativa da NPCI aqui.
O UPI mudou a estrutura dos pagamentos na Índia ao tornar a interoperabilidade o padrão. Um único aplicativo pode acessar contas em diversos bancos. Hoje, o sistema processa bilhões de transações por mês e ganhou variantes como o UPI Lite, para pagamentos de pequeno valor, e suporte a crédito pelo UPI em redes selecionadas. Para um novo concorrente, integrar-se ao UPI é essencial. Isso oferece alcance imediato, aceitação pelos comerciantes e uma experiência familiar aos clientes. A Revolut opta por aproveitar essa infraestrutura pública nacional, em vez de tentar impor um sistema fechado.
Licenças, regras de dados e por que a conformidade é prioridade
Uma licença de instrumento de pagamento pré-pago permite que a Revolut emita uma carteira e um cartão pré-pago na Índia. Os clientes carregam dinheiro na carteira e depois o usam para transferências pelo UPI ou pagamentos com cartão. As carteiras não pagam juros e estão sujeitas a regras de conheça seu cliente (KYC), que precisam ser cumpridas para obter limites mais altos. Carteiras com KYC completo são interoperáveis com o UPI segundo as regras do RBI, o que significa que os clientes podem usar uma carteira Revolut em toda a rede UPI. A Revolut também possui uma licença que permite serviços de câmbio, necessária para cartões de viagem, conversão de moedas e determinadas remessas ao exterior.
A Índia exige que os dados de pagamentos sejam armazenados no país. Essa política de localização de dados foi introduzida pelo Reserve Bank of India para reforçar a segurança, facilitar a supervisão e garantir que entidades autorizadas possam responder rapidamente a solicitações legais. Cumprir essa política muitas vezes significa construir estruturas técnicas separadas, uma tarefa custosa para aplicativos globais. A Revolut afirma ter investido mais de 40 milhões de libras para localizar sua infraestrutura para a Índia, tornando este o único mercado em que foi tão longe.
- Carteiras e cartões pré-pagos podem ser emitidos sob a licença PPI, com limites de uso vinculados ao status do KYC.
- Carteiras com KYC completo são interoperáveis pelo UPI, o que proporciona aceitação por comerciantes quase universal.
- Os serviços de câmbio exigem uma autorização separada, que permite oferecer cartões para viagens e conversão de moedas.
- As regras de dados do RBI exigem que determinados dados de pagamentos sejam armazenados na Índia.
O ambiente regulatório da Índia ficou mais rigoroso à medida que os pagamentos digitais ganharam escala. Ações de supervisão de grande repercussão contra empresas de pagamento não bancárias nos últimos anos reforçaram o foco na segurança dos dados, na resiliência operacional e no KYC. A Revolut precisará manter a conformidade nos processos de cadastro de clientes, monitoramento de transações e tratamento de dados para evitar interrupções no serviço.
A concorrência que a Revolut enfrentará
O mercado de pagamentos digitais da Índia já conta com grandes empresas incorporadas ao cotidiano. PhonePe e Google Pay dominam o volume de transações pelo UPI, enquanto a Paytm continua sendo uma marca amplamente conhecida em carteiras digitais, aceitação por comerciantes e serviços. Os bancos também promovem seus próprios aplicativos de UPI e emitem cartões de câmbio voltados para viagens. Marcas mais recentes de finanças para consumidores oferecem interfaces elegantes, recompensas e recursos de estilo de vida. Muitos desses serviços usam as mesmas redes às quais a Revolut está se conectando, especialmente o UPI e os cartões Visa ou RuPay.
A Revolut tentará se diferenciar em duas frentes. Primeiro, apostará em um aplicativo completo que combina pagamentos nacionais pelo UPI com um produto transparente para gastos internacionais. Segundo, se posicionará como uma parceira financeira global para consumidores jovens que viajam, estudam, trabalham como freelancers para clientes estrangeiros ou fazem compras em sites internacionais. Em outros países, a Revolut conquistou espaço ao tornar previsíveis os gastos em moeda estrangeira, com alertas instantâneos, taxas de câmbio competitivas e controles robustos de cartão. Se conseguir oferecer a mesma clareza na Índia, a empresa poderá encontrar seu nicho mesmo em um mercado concorrido.
O desafio está nos custos e na confiança. Em geral, os pagamentos pelo UPI não têm tarifas para os consumidores, e as tarifas para comerciantes são baixas ou inexistentes em muitas transações. Isso encarece a aquisição de clientes, e a monetização depende de serviços como câmbio, assinaturas, cartões premium ou recursos de valor agregado. A confiança precisa ser conquistada com disponibilidade confiável, resolução rápida de disputas e informações claras sobre tarifas e limites.
Por que os recursos internacionais podem atrair usuários indianos
Todos os anos, um grande número de estudantes e profissionais indianos vai para o exterior. Famílias custeiam estudos e despesas de moradia em moedas estrangeiras. As viagens de lazer estão aumentando nas grandes cidades e nos municípios de médio porte. Freelancers e empreendedores trabalham cada vez mais com clientes de fora da Índia. Esses grupos precisam de ferramentas simples e transparentes para gastar e movimentar dinheiro entre países. A Revolut tem direcionado seus serviços exatamente a esse público em muitos mercados. A empresa oferece conversão de moedas pelo aplicativo, saldos em moedas locais nos mercados compatíveis e notificações instantâneas de gastos que ajudam os usuários a acompanhar os custos em tempo real.
Para um viajante indiano, pode ser mais fácil administrar um cartão pré-pago Visa combinado com uma carteira digital do que dinheiro em espécie ou vários cartões bancários. Os usuários podem converter moedas antes da viagem, bloquear o cartão pelo aplicativo se ele for perdido, criar cartões virtuais para reservas on-line e exportar os dados de gastos para pedidos de reembolso. Uma estrutura clara de tarifas para conversão de moedas é um grande atrativo. Se a Revolut levar taxas transparentes e suporte confiável à Índia, poderá conquistar estudantes, viajantes e pequenas empresas que pagam por serviços globais.
As remessas internacionais da Índia são regulamentadas e sujeitas a limites pelo Liberalised Remittance Scheme. Pode haver cobrança de imposto na fonte em determinadas remessas ao exterior. Dentro dessas regras, as permissões de câmbio da Revolut permitiriam viabilizar casos de uso específicos, como viagens, mensalidades e transferências autorizadas. Atualmente, o próprio UPI é sobretudo nacional, embora estejam crescendo as parcerias de aceitação em lugares como Singapura e os Emirados Árabes Unidos. A rede Visa cobre a maior parte da lacuna internacional nos pagamentos com cartão.
Desafios de execução a acompanhar
Conquistar 20 milhões de clientes em um mercado maduro exigirá investimentos contínuos em produto, marketing e suporte. A Revolut precisará garantir um processo de cadastro simples, com KYC rápido, evitar recusas de pagamento nos estabelecimentos e oferecer atendimento ágil quando surgirem problemas. Qualquer atrito recorrente nos pagamentos pelo UPI ou na aceitação de cartões poderá prejudicar rapidamente a marca. A empresa também precisará de bancos parceiros para o UPI. Como aplicativo de terceiros, dependerá desses parceiros para encaminhar as transações, o que torna essenciais a disponibilidade do serviço e a coordenação.
A receita dependerá de uma combinação de fontes. Entre elas estão a tarifa de intercâmbio sobre transações com cartão, as margens de câmbio, os planos pagos que incluem benefícios de viagem premium e, possivelmente, serviços de adquirência ou pagamentos de contas no futuro. O UPI não gera tarifas diretas elevadas, portanto, a viabilidade financeira por cliente depende de manter baixos os custos do serviço e convencer os usuários mais ativos a fazer upgrade. Os concorrentes já oferecem recompensas e cashback. A Revolut terá de convencer os clientes de que as taxas de câmbio, os controles e o alcance global compensam mais do que os incentivos de curto prazo oferecidos por outros serviços.
O ambiente regulatório continuará sendo um fator importante. A Índia endureceu as exigências de licenciamento e os padrões de dados para empresas de pagamento. Mudanças nas regras sobre carteiras, crédito pelo UPI ou fluxos internacionais podem alterar o desenho dos produtos. A decisão da Revolut de localizar dados e tecnologia busca reduzir o risco regulatório, mas a empresa ainda precisará se adaptar à medida que as diretrizes evoluírem.
Cronograma e o que os usuários indianos devem esperar
A implementação inicial para as 350.000 pessoas na lista de espera está prevista para mais tarde neste ano, seguida pela disponibilização geral. Os novos usuários podem esperar concluir o KYC para liberar os limites completos, receber uma carteira digital e ativar um cartão pré-pago Visa para uso nacional e internacional. Os pagamentos pelo UPI deverão funcionar com identificadores e códigos QR padrão assim que as integrações com parceiros estiverem disponíveis. Os gastos internacionais e a conversão de moedas seguirão os termos das permissões de câmbio da Revolut e as regulamentações indianas.
É provável que os recursos comuns em outros mercados da Revolut sejam lançados em etapas. Ferramentas de orçamento e análise, controles de segurança robustos, como bloqueio instantâneo do cartão, CVV dinâmico para pagamentos on-line e recompensas em cartões pré-pagos podem fazer parte do roteiro. Produtos que exigem licenças separadas na Índia, como crédito ou investimentos, dependerão de aprovações regulatórias e parcerias. A empresa tem explorado novas iniciativas globalmente, incluindo o lançamento de um cartão de crédito no Reino Unido e uma possível expansão de sua presença nos Estados Unidos. A Índia é um pilar fundamental desse plano de crescimento, com uma equipe de liderança local comandada por Paroma Chatterjee e uma infraestrutura desenvolvida para cumprir os padrões do RBI e da NPCI.
O que você precisa saber
- A Revolut lançará um aplicativo de pagamentos digitais na Índia ainda este ano, começando com 350.000 usuários na lista de espera.
- Os clientes indianos terão uma carteira compatível com o UPI para pagamentos nacionais e um cartão pré-pago vinculado à Visa para gastos internacionais.
- A empresa operará sob uma licença de instrumento de pagamento pré-pago e também possui uma licença que permite serviços de câmbio.
- A Revolut pretende chegar a 20 milhões de clientes na Índia até 2030, com foco em usuários jovens e ambiciosos.
- Mais de 40 milhões de libras foram investidos para localizar a tecnologia e cumprir as regras indianas de localização de dados.
- A concorrência será intensa, com PhonePe, Google Pay e Paytm consolidados no UPI e bancos oferecendo cartões de câmbio voltados para viagens.
- A monetização dependerá do câmbio, das tarifas de intercâmbio de cartões, dos planos pagos e dos recursos de valor agregado, já que as tarifas do UPI são baixas para os consumidores.
- A implementação será gradual, e a expansão dos recursos dependerá de permissões regulatórias e parcerias.