Assembleia Nacional aprova grande pacote legislativo
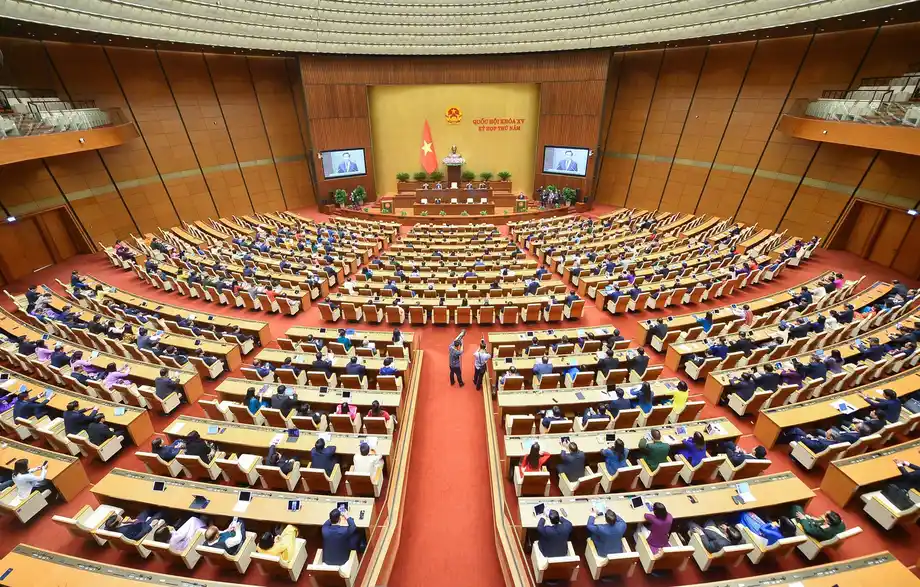
O Vietnã deu um passo decisivo para enfrentar terras ociosas e remodelar a tributação corporativa. Em 20 de novembro de 2025, os legisladores se reuniram na Assembleia Nacional para votar uma ampla revisão legislativa. Com 475 dos 477 delegados participantes votando a favor, representando uma taxa de aprovação esmagadora de 95,19 por cento, o legislativo aprovou um projeto de lei que altera várias regulamentações fiscais importantes. O pacote altera a Lei do Imposto de Renda Pessoa Jurídica, a Lei do Imposto sobre o Uso de Terras Não Agrícolas e a Lei do Imposto de Renda Pessoa Física. Paralelamente a essas mudanças, a Assembleia Nacional também aprovou atualizações na Lei de Investimentos e na Lei de Tratados Internacionais.
Conteúdo
- Assembleia Nacional aprova grande pacote legislativo
- Penalidades mais pesadas para terras vagas e ociosas
- Estratégia do governo e cronograma de implementação
- Alívio e isenções fiscais para pequenas e médias empresas
- Apoio a tecnologias estratégicas e investimentos verdes
- Isenções direcionadas para provedores de educação e saúde
- Detalhes não resolvidos e regulamentos futuros
- Em resumo
Esta ação legislativa abrangente baseia-se em esforços anteriores do governo para reestruturar a economia e apoiar o bem-estar público, ecoando decisões tomadas após os ataques do ano passado referentes à isenção de mensalidades em escolas públicas e alívio de impostos sobre terras agrícolas. As novas medidas visam vários setores da economia, desde pesadas penalidades para proprietários de terras que deixam propriedades vazias até isenções fiscais vitais para pequenas empresas e instituições educacionais.
Penalidades mais pesadas para terras vagas e ociosas
Uma das mudanças mais notáveis introduzidas na nova lei fiscal é uma penalidade financeira rigorosa para proprietários de terras que deixam sua propriedade sem uso. A partir de 1º de julho de 2027, as terras não agrícolas que forem deixadas vagas, sem uso ou sujeitas a atraso no uso enfrentarão uma taxa de imposto de 0,2 por cento com base na tabela de preços de terras do Estado. Essa nova taxa é sete vezes maior do que a taxa de imposto padrão de 0,03 por cento aplicada a terras residenciais dentro dos limites estatutários.
Além disso, o imposto de 0,2 por cento se aplica a toda a área de terra vaga, sem quaisquer limites de faixas ou isenções. As terras usadas para fins diferentes de sua intenção designada serão tributadas em 0,15 por cento. Enquanto isso, as terras pertencentes a projetos de investimento faseados aprovados pelas autoridades estaduais competentes desfrutarão de uma taxa de imposto preferencial de 0,03 por cento.
O ministro das Finanças, Ngo Van Tuan, apresentou relatórios explicativos aos legisladores antes da votação, enfatizando que deixar terras vazias viola os princípios fundamentais de gestão de terras. De acordo com declarações oficiais do governo, o abandono de terras é estritamente proibido pelas leis de terras atuais. Para combater esse problema, o Estado está combinando ferramentas financeiras, como impostos independentes sobre a terra, com penalidades administrativas e potencial desapropriação.
Deixar terras vazias é um ato proibido no campo da gestão de terras, e implementar ferramentas políticas sincronizadas é essencial para regular o comportamento e prevenir o desperdício de recursos.
Estratégia do governo e cronograma de implementação
Para garantir que a nova política de imposto sobre a terra funcione sem problemas, o governo planeja alinhar as regras fiscais com as próximas revisões da Lei de Terras. As autoridades observaram que os Comitês Populares locais em vários níveis arcarão com a responsabilidade de inspecionar, detectar e prevenir o abandono de terras. As disposições preliminares da Lei de Terras especifícam que terras vagas constituem propriedades que foram alocadas ou arrendadas pelo Estado, mas permanecem sem uso ou com atraso por um período contínuo.
Para projetos de investimento, as autoridades estaduais cobrarão taxas anuais progressivas se os desenvolvedores não utilizarem suas terras alocadas. Se um projeto permanecer ocioso por mais de 60 meses, o Estado retém o direito legal de recuperar a propriedade inteiramente. A avaliação da terra para fins fiscais dependerá de tabelas oficiais de preços de terras do Estado, que serão atualizadas em um ciclo estável de três anos a partir de 1º de janeiro de 2028.
- 1º de janeiro de 2027: Emendas fiscais gerais entram em vigor, incluindo novos limites para pequenas empresas.
- 1º de março de 2027: Regras de gestão reorganizadas para a execução de sentenças civis entram em vigor.
- 31 de março de 2027: Disposições gerais da Lei de Investimentos alterada tornam-se efetivas.
- 1º de julho de 2027: Penalidades para terras vagas, uso incorreto da terra e uma proibição nacional de cigarros eletrônicos entram em vigor.
- 1º de janeiro de 2028: Regras de serviços de consultoria ambiental e o ciclo de estabilização de preços de terras de três anos começam.
PublicidadeAlívio e isenções fiscais para pequenas e médias empresas
Pequenas e médias empresas devem obter um alívio financeiro significativo sob os ajustes fiscais recém-aprovados. A legislação incorpora políticas previamente delineadas na Resolução Número 198/2025/QH15, concedendo a pequenas e médias empresas recém-estabelecidas uma isenção completa do imposto de renda pessoa jurídica durante seus primeiros três anos de operação. Esta isenção começa a partir da data em que recebem seu certificado de registro empresarial inicial.
Para evitar o abuso desta política, os regulamentos proíbem a concessão do benefício fiscal de três anos a empresas formadas por meio de fusões, cisões, consolidações ou transformações. Empresas recém-fundadas imediatamente após a dissolução de outra empresa com proprietários idênticos ou acionistas controladores também serão excluídas da isenção fiscal.
Além disso, o limite de receita para empresas e comerciantes individuais que utilizam métodos simplificados de cálculo de impostos baseados em porcentagem foi elevado para 10 bilhões de dongs (aproximadamente US$ 390.000) por ano. Esse ajuste permite que um grupo maior de empresas em crescimento simplifique sua prestação de contas fiscal sem enfrentar pesados encargos administrativos.
Apoio a tecnologias estratégicas e investimentos verdes
As emendas complementares à Lei de Investimentos introduzem estruturas de incentivo especializadas projetadas para atrair projetos de alta tecnologia e promover o desenvolvimento sustentável. O apoio estatal agora visará diretamente investimentos centrais em hubs de inovação, instalações de pesquisa e desenvolvimento, grandes infraestruturas de dados, plataformas de computação em nuvem, redes móveis avançadas, inteligência artificial e fabricação de semicondutores.
Para transições verdes, as empresas que investem em infraestrutura de parques industriais ecológicos ou projetos listados sob classificações verdes nacionais podem utilizar cronogramas de depreciação acelerada de ativos de até duas vezes a taxa padrão. O Estado também fornecerá subsídios orçamentários diretos cobrindo treinamento de funcionários, despesas de pesquisa e desenvolvimento da cadeia de suprimentos para setores de alta tecnologia visados.
Por outro lado, a lei estabelece proibições rígidas a produtos de consumo emergentes que representem riscos à saúde pública. Com vigência em 1º de julho de 2027, a produção comercial e a venda de cigarros eletrônicos, produtos de tabaco aquecido, sachês de nicotina, shisha e equipamentos relacionados serão completamente banidas em todo o país.
PublicidadeIsenções direcionadas para provedores de educação e saúde
Os setores de bem-estar público recebem apoio substancial na revisão tributária, particularmente no que diz respeito aos serviços de educação e saúde. Instituições educacionais públicas e escolas privadas que operam sem fins lucrativos agora estão completamente isentas do imposto de renda pessoa jurídica. A classificação do status sem fins lucrativos será determinada por documentos de designação oficial emitidos durante o estabelecimento ou conversão institucional.
Além disso, todas as terras utilizadas exclusivamente para fins educacionais e de treinamento estão isentas de impostos sobre o uso de terras não agrícolas. Empresas e prestadores de serviços de alimentação individuais que fornecem refeições diretamente a instituições educacionais, hospitais e instalações de tratamento médico desfrutarão de isenção total tanto do imposto de renda pessoa jurídica quanto do imposto de renda pessoa física sobre a renda derivada desses serviços de refeições.
Os legisladores formularam essas isenções para se alinharem a metas estratégicas mais amplas estabelecidas pelo Politburo sob a Resolução Número 71 e a Resolução Número 72, juntamente com a orientação do Comitê Central. Ao aliviar as pressões financeiras sobre escolas e fornecedores de alimentos que atendem populações vulneráveis, o governo visa expandir o acesso à educação de qualidade e ao atendimento médico.
Detalhes não resolvidos e regulamentos futuros
Apesar do amplo escopo das leis recém-promulgadas, vários detalhes operacionais permanecem pendentes enquanto os órgãos administrativos redigem os decretos orientadores. O Ministério das Finanças e o Ministério da Agricultura e Desenvolvimento Rural devem finalizar critérios precisos para determinar o que constitui um período legalmente acionável de abandono de terras antes da data de execução de 1º de julho de 2027.
As autoridades ainda não especificaram os protocolos exatos de monitoramento que as repartições fiscais locais empregarão para verificar a área de terras vagas juntamente com os escritórios de gestão de terras municipais. Além disso, diretrizes administrativas específicas sobre como os incentivos empresariais de transição serão gerenciados sem perturbar as operações ativas aguardam divulgação em futuros decretos governamentais.
PublicidadeEm resumo
- Penalidade fiscal: Terras vagas e ociosas enfrentarão uma taxa de imposto de 0,2 por cento a partir de 1º de julho de 2027, sem limites de faixas.
- Apoio a pequenas empresas: Pequenas e médias empresas recém-estabelecidas recebem isenção do imposto de renda pessoa jurídica por três anos.
- Limite de receita: O limite simplificado de cálculo de impostos é elevado para 10 bilhões de dongs anualmente.
- Bens proibidos: A venda comercial de cigarros eletrônicos e tabaco aquecido é proibida a partir de 1º de julho de 2027.
- Isenções de bem-estar: Instituições educacionais sem fins lucrativos e fornecedores de refeições para escolas e hospitais estão totalmente isentos dos impostos de renda relevantes.