Um plano de alívio restrito para milhões de contribuintes inativos
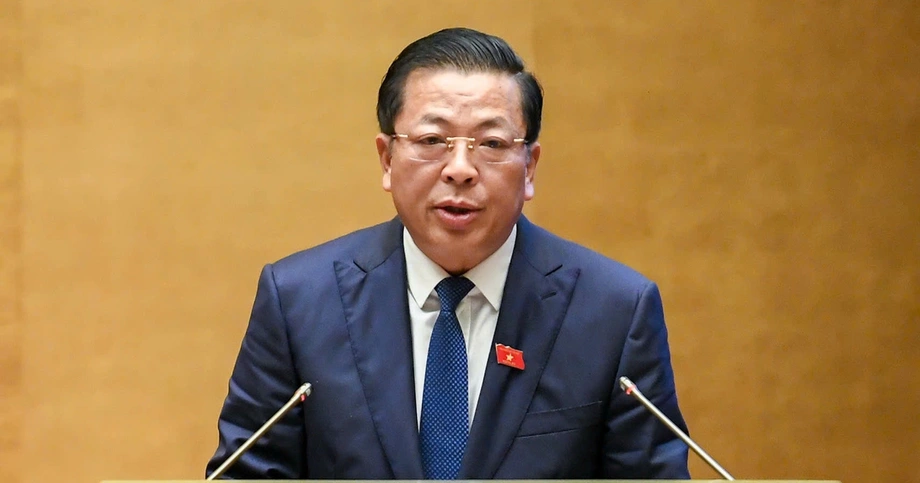
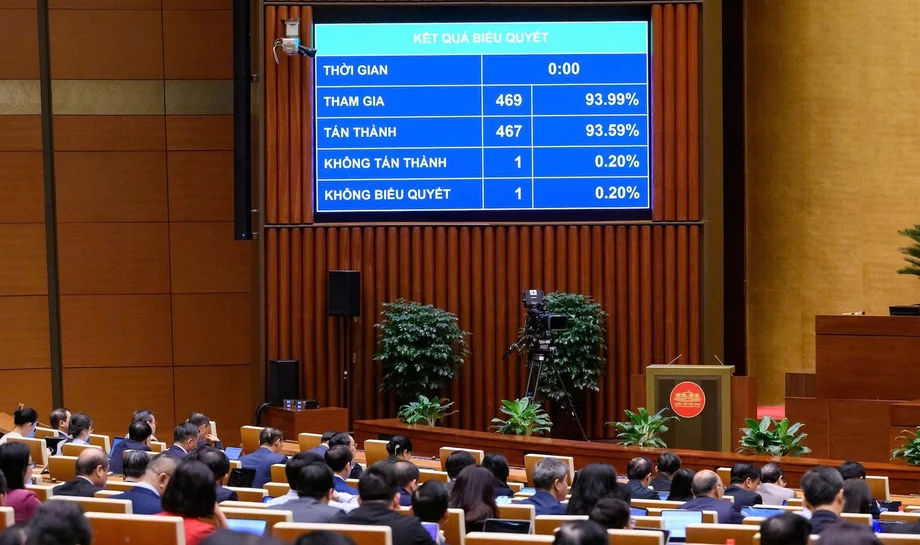
A Assembleia Nacional do Vietnã votou por 467 a 2, em 20 de novembro, para incluir uma proposta de alívio de dívidas na pauta de sua segunda sessão. O plano trataria de taxas de licença empresarial não pagas e encargos por atraso relacionados, para contribuintes cujas empresas deixaram de operar ou cujo endereço registrado não pode ser confirmado.
Conteúdo
- Um plano de alívio restrito para milhões de contribuintes inativos
- Por que o governo diz que a medida é necessária
- Quem poderia se qualificar e o que seria cancelado?
- O prazo e o incentivo proposto para pagar antecipadamente
- Qual é o tamanho da dívida em discussão?
- Parlamentares pedem medidas para evitar abusos
- Sistemas tributários e de restrição de viagens também estão em análise
- Outras mudanças na pauta da Assembleia Nacional
- Datas importantes
- O que saber
A proposta abrange duas categorias de registro tributário: situação 03, para contribuintes que pararam de operar, mas não concluíram o processo de encerramento do número de identificação fiscal, e situação 06, para contribuintes não encontrados no endereço registrado. O ministro das Finanças, Ngo Van Tuan, disse que 2.518.440 contribuintes estavam nessas categorias em 23 de outubro de 2026.
A Assembleia Nacional deveria ouvir a proposta do governo e a análise de sua Comissão de Economia e Finanças na tarde de 20 de novembro e, em seguida, votar a resolução em 21 de novembro. A mudança na pauta foi aprovada; a política de alívio ainda não havia sido aprovada em 20 de novembro.
As taxas de licença empresarial, às vezes chamadas de imposto sobre licença empresarial, são uma cobrança específica sobre empresas. A medida proposta não é um cancelamento geral de dívidas tributárias: ela se concentra em obrigações antigas relativas a taxas e encargos por atraso associados, para contribuintes elegíveis, com exclusões para dívidas ligadas a fraude e outras violações.
Por que o governo diz que a medida é necessária
Muitas empresas inativas não concluíram a papelada para encerrar seu registro tributário. O acúmulo de encargos ao longo dos anos pode dificultar que antigos proprietários concluam esse processo, mesmo quando a empresa não tem mais livros contábeis ou ativos para cumprir suas obrigações. Enquanto isso, as autoridades tributárias precisam determinar quais registros ainda correspondem a empresas em atividade e quais devem ser encerrados.
O governo afirma que as regras atuais sobre dívidas tributárias não abrangem todos os casos de contribuintes nas situações 03 e 06. A proposta pretende permitir que contribuintes elegíveis regularizem seu registro ou o encerrem formalmente sem serem impedidos por dívidas antigas de taxas e encargos por atraso que continuam aumentando. Segundo a apresentação da proposta pelo Ministério das Finanças, as autoridades tributárias processaram mais de 777 mil números de identificação fiscal desde o início de 2026.
O Vietnã deixou de cobrar taxas de licença empresarial em 1º de janeiro de 2026, mas as obrigações de anos anteriores ainda precisam ser resolvidas. O governo também relacionou a limpeza dos registros de contribuintes inativos ao intercâmbio internacional de informações, no qual é importante dispor de dados confiáveis sobre a atividade de uma pessoa jurídica. A Comissão de Economia e Finanças alertou que o Fórum Global sobre Transparência e Intercâmbio de Informações para Fins Tributários não recomendou, por si só, o cancelamento de dívidas tributárias. A comissão afirmou que a forma como o Vietnã lida com entidades inativas e registros de contribuintes é central para esse trabalho.
Quem poderia se qualificar e o que seria cancelado?
Segundo a proposta apresentada aos parlamentares, a medida se aplicaria a contribuintes classificados nas situações 03 ou 06 até a data de corte pertinente. O cancelamento proposto abrange dívidas de taxas de licença empresarial acumuladas até 31 de dezembro de 2025, incluindo obrigações mais antigas anteriormente descritas na legislação como imposto sobre licença empresarial, e os encargos por atraso associados. A proposta também trata dos encargos por atraso não pagos que ainda existirem em 21 de novembro de 2026.
Contribuintes que não tivessem declarado taxas de licença empresarial de períodos anteriores não precisariam declarar nem pagar essas taxas, nem seriam cobrados por atrasos, nos períodos elegíveis. A autoridade tributária usaria seus próprios registros para identificar e processar as dívidas elegíveis, sem exigir que cada contribuinte apresentasse um pedido separado de cancelamento. Os resultados seriam divulgados, e as notificações seriam enviadas por meio das contas de transações tributárias eletrônicas, quando disponíveis.
Algumas dívidas seriam excluídas. A proposta exclui encargos por atraso ligados a valores principais não pagos decorrentes de evasão fiscal, fraude tributária ou uso de faturas ou documentos ilegais. Também exclui casos relacionados a assuntos sob inspeção, investigação, acusação ou julgamento, bem como determinadas filiais e escritórios de representação de empresas que continuam em atividade ou suspenderam temporariamente suas operações. Contribuintes que continuaram fazendo negócios ou contraíram obrigações tributárias enquanto estavam listados nas situações 03 ou 06 também ficariam fora do grupo pretendido.
Para os encargos por atraso elegíveis, a proposta estabelece um processo vinculado ao pagamento da dívida principal subjacente e à apresentação da documentação válida para regularizar ou encerrar o número de identificação fiscal. Pedidos recebidos até 30 de junho de 2028 ainda poderiam ser processados nos termos da resolução se o valor principal tivesse sido pago. A autoridade tributária ficaria responsável por verificar a elegibilidade e corrigir um cancelamento caso descobrisse posteriormente que o contribuinte não se qualificava.
O prazo e o incentivo proposto para pagar antecipadamente
A proposta do governo entraria em vigor em 21 de novembro de 2026, se aprovada, e valeria até 30 de junho de 2028. A medida daria aos contribuintes tempo para quitar as dívidas principais e concluir as etapas necessárias para regularizar ou encerrar seu registro tributário.
A comissão que analisou a proposta manifestou preocupação de que cancelar todos os encargos por atraso elegíveis sempre que o valor principal fosse pago, mesmo perto do fim do período, pudesse dar aos contribuintes poucos motivos para pagar antecipadamente. A comissão pediu aos parlamentares que considerassem um cronograma escalonado: cancelar os encargos por atraso para quem pagasse a dívida principal até 20 de novembro de 2027 e cancelar 50% para quem pagasse entre 21 de novembro de 2027 e 30 de junho de 2028. A comissão também sugeriu exigir a devolução dos valores cancelados caso o contribuinte retomasse as atividades ou abrisse uma nova empresa.
Os termos propostos pelo governo e as mudanças sugeridas pela comissão não são os mesmos. A votação da resolução pela Assembleia Nacional determinará quais regras, se houver, passarão a ser obrigatórias. A comissão também pediu que a medida fosse expressamente limitada a uma única aplicação, para evitar que os contribuintes passem a esperar novas rodadas periódicas de cancelamento de dívidas.
Qual é o tamanho da dívida em discussão?
Os números apresentados aos parlamentares descrevem diferentes aspectos do problema. O Ministério das Finanças estimou cerca de 1,25 trilhão de dongs em valores principais registrados de taxas de licença empresarial abrangidos pelo cancelamento proposto, além de cerca de 438 bilhões de dongs em encargos por atraso relacionados. O ministério também estimou que quase dois milhões de contribuintes tinham obrigações relativas a taxas de períodos de inatividade que não haviam sido registradas no sistema tributário. Se todos esses casos fossem apresentados, o valor principal e os encargos por atraso considerados para cancelamento poderiam chegar a cerca de 16,688 trilhões de dongs.
Outra estimativa calculou em cerca de 9,99 trilhões de dongs os encargos por atraso abrangidos pelo escopo mais amplo em consideração, incluindo mais de 3 trilhões de dongs ligados a receitas relacionadas a terras. Em uma audiência, a parlamentar Nguyen Thi Suu citou cerca de 27,805 trilhões de dongs em dívidas tributárias administradas entre os 2.518.440 contribuintes nas situações 03 e 06. Esses totais abrangem categorias e cálculos diferentes, portanto não devem ser interpretados como uma única conta que seria automaticamente cancelada nos termos da proposta.
A comissão afirmou que o governo deveria apresentar uma avaliação mais clara do impacto em cada nível do orçamento estatal e estimar quantos contribuintes de cada grupo poderiam se beneficiar. Também pediu metas mensuráveis, incluindo o número de registros tributários que se espera regularizar ou encerrar. Para os leitores, a distinção central é entre o total de dívidas registradas entre contribuintes inativos e o conjunto mais restrito de taxas antigas e encargos relacionados que a proposta contemplaria.
Parlamentares pedem medidas para evitar abusos
Nguyen Thi Suu, parlamentar da Assembleia Nacional por Hue, argumentou que o programa deveria ser avaliado pelo número de registros tributários regularizados e pela qualidade dos dados resultantes, e não apenas pelo valor baixado. Ela também defendeu uma política única e por tempo limitado, afirmou que valores já pagos ao orçamento estatal não deveriam ser devolvidos e pediu salvaguardas para recuperar cancelamentos concedidos por engano.
A eficácia da política deve ser medida pelo número de números de identificação fiscal processados e pela qualidade dos dados, não apenas pelo valor baixado.
Suu propôs que fossem apresentados relatórios anuais à Assembleia Nacional sobre os valores cancelados, as dívidas principais arrecadadas e os casos de uso indevido. Ela afirmou que os funcionários deveriam ser responsabilizados por cada decisão e que as repartições tributárias deveriam explicar por escrito as recusas. Suas preocupações refletem um desafio prático: simplificar registros antigos não pode criar uma maneira para que empresas ativas ou desonestas escapem de obrigações legítimas.
Nguyen Dinh Xuan, parlamentar por Tay Ninh, propôs que as autoridades tributárias pudessem encerrar registros tributários abandonados há muito tempo após notificar publicamente os responsáveis e dar a eles um prazo para responder. Ele afirmou que pode ser difícil concluir o processo habitual quando não é possível encontrar os proprietários. A sugestão foi apresentada durante o debate e não consta como regra na proposta descrita à Assembleia.
Sistemas tributários e de restrição de viagens também estão em análise
O debate também abordou restrições temporárias para deixar o Vietnã impostas a pessoas com obrigações tributárias. O ministro das Finanças, Ngo Van Tuan, afirmou que seu ministério trabalharia com o Ministério da Segurança Pública para esclarecer a base legal e conectar seus sistemas de dados. Ele disse que pessoas que cumprirem suas obrigações tributárias devem ter a restrição removida do sistema.
O ministro afirmou que o Ministério das Finanças estabeleceu 23 de outubro de 2026 como data de corte dos dados usados na elaboração da proposta, para limitar tentativas de tirar proveito da política. As salvaguardas exatas e a rapidez com que os registros serão atualizados dependerão das regras finais e da forma como os órgãos as implementarão.
Outras mudanças na pauta da Assembleia Nacional
A proposta de alívio de dívidas foi uma das partes de uma revisão mais ampla da pauta apresentada pelo secretário-geral da Assembleia Nacional e presidente do Gabinete da Assembleia Nacional, Le Quang Manh. Os parlamentares transferiram a Lei Postal alterada da segunda sessão para a terceira, dando ao governo mais tempo para analisar as contribuições e aprimorar a proposta.
A Assembleia também retirou uma proposta de resolução separada sobre as dificuldades enfrentadas pela Hung Nghiep Formosa Ha Tinh Steel Co. As disposições pertinentes foram incorporadas à resolução da sessão. O calendário de alguns debates e a ordem das votações foram ajustados para acompanhar o ritmo dos preparativos.
O Comitê Permanente também propôs incluir cinco questões na resolução da sessão, se a documentação estiver pronta: coletar informações declaratórias de cidadãos estrangeiros antes de entrarem no Vietnã; emitir documentos de viagem para entrada e saída a cidadãos vietnamitas que viajem para a China; usar recursos do orçamento central para apoiar projetos do Corpo do Exército 15; encerrar a supervisão da conversão de terras florestais para os projetos dos reservatórios de Song Than e Ban Mong; e definir políticas para desenvolver a Zona Econômica de Dung Quat, em Quang Ngai. O projeto de Song Than fica na área que antes pertencia à província de Ninh Thuan e agora faz parte da província de Khanh Hoa.
Datas importantes
23 de outubro de 2026: data de corte informada pelo Ministério das Finanças para a contagem de contribuintes nas situações 03 e 06.
20 de novembro de 2026: a Assembleia aprovou a mudança na pauta e ouviu a proposta e a análise da comissão.
21 de novembro de 2026: a Assembleia deve votar a resolução proposta; essa também é a data prevista para o início da medida, caso seja aprovada.
30 de junho de 2028: data final proposta para o recebimento e processamento da documentação elegível nos termos da medida.
O que saber
A Assembleia incluiu na pauta uma proposta especial de alívio de dívidas tributárias, por 467 votos a 2.
A proposta abrange contribuintes inativos nas situações de registro 03 e 06, e não todos os contribuintes com dívidas não pagas.
O valor principal registrado das taxas incluídas na proposta foi estimado em 1,25 trilhão de dongs, enquanto os totais possíveis variam conforme as dívidas e os encargos por atraso considerados.
A Assembleia deveria decidir sobre a resolução em 21 de novembro de 2026.
Os parlamentares pediram uma política de aplicação única, salvaguardas contra abusos e informações mais claras sobre quem se beneficiará.