Regra de cobertura familiar entra em análise
O Ministério da Saúde, Trabalho e Bem-Estar do Japão iniciou discussões em 17 de novembro sobre a possibilidade de familiares dependentes contribuírem para os prêmios do seguro público de saúde, dando início à revisão de um sistema que atualmente cobre parentes elegíveis sem cobrar deles prêmios à parte.
Conteúdo
- Regra de cobertura familiar entra em análise
- Como funciona hoje a cobertura familiar
- Quem pode ser considerado dependente?
- Por que o trabalho e os cuidados não remunerados são centrais no debate
- As regras de renda já estão mudando
- Seguradoras já verificam quem deve receber cobertura
- Revisão paralela da previdência tem outro cronograma
- O que as famílias precisam acompanhar
- Principais pontos
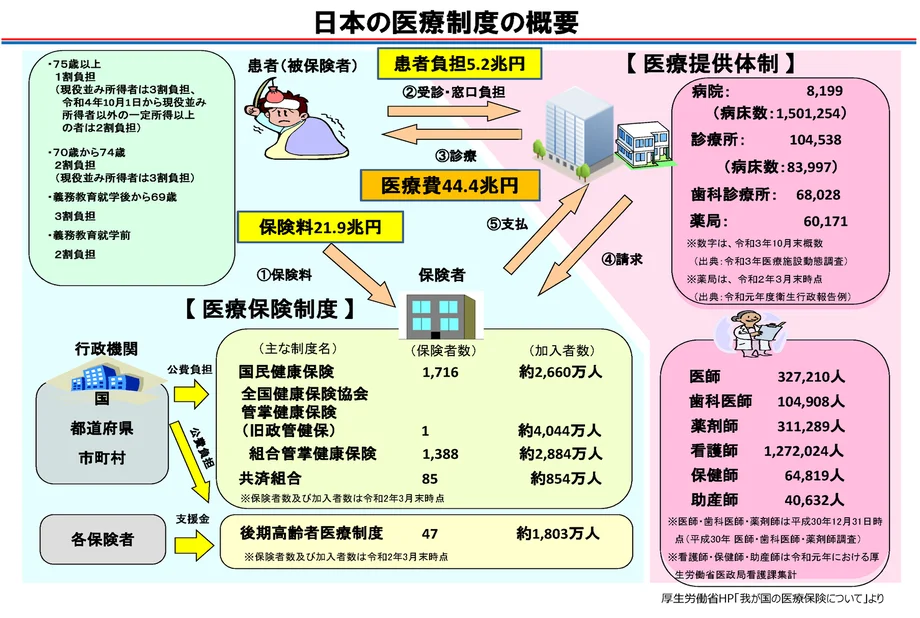
O ministério apresentou a questão a um painel do Conselho de Seguridade Social em meio ao aumento do número de domicílios com duas pessoas que trabalham e pagam prêmios. No seguro de saúde dos empregados, o prêmio do trabalhador segurado é calculado com base na remuneração, e não na quantidade de parentes elegíveis cobertos por meio dele.
A discussão vai além dos cônjuges que trabalham poucas horas. Os dependentes podem incluir filhos, pais e outros parentes cujas despesas de subsistência são custeadas principalmente por um empregado segurado. Para muitos cônjuges com menos de 60 anos, o limite habitual de renda anual é inferior a ¥1,3 milhão, além de outras condições.
O ministério avalia se a atual divisão dos custos é justa entre diferentes regimes de trabalho e estruturas familiares. Integrantes do conselho apoiaram a eliminação de regras que desestimulam mulheres casadas a trabalhar mais, enquanto outros recomendaram cautela na avaliação do trabalho não remunerado, como criar filhos e cuidar de parentes.
Nenhuma decisão foi anunciada sobre a criação de uma cobrança, seu possível valor ou quais dependentes seriam abrangidos. O ministério não estabeleceu prazo para chegar a uma conclusão sobre a questão do seguro de saúde.
Como funciona hoje a cobertura familiar
As orientações sobre o pagamento de prêmios da Sociedade de Seguro de Saúde da EY Japão explicam o sistema atual: os prêmios são cobrados da pessoa segurada, enquanto parentes dependentes elegíveis também recebem benefícios do seguro de saúde.
A sociedade informa:
O prêmio do seguro não muda de acordo com o número de dependentes.
O prêmio do trabalhador é calculado com base em um salário mensal padrão e em um valor padrão de bônus. Esses são os valores de remuneração usados nos cálculos do seguro. A inclusão de um cônjuge ou filho elegível não aumenta, por si só, o prêmio do trabalhador.
Por exemplo, dois empregados com o mesmo salário e bônus, sujeitos às mesmas regras de cobrança, podem pagar o mesmo valor mesmo que um não tenha dependentes e o outro sustente vários. Em um casal no qual ambos são empregados segurados, cada um contribui de acordo com a própria remuneração.
Essa é a comparação central da discussão no conselho. O sistema atual protege parentes que dependem da renda de um empregado. A revisão questiona se a forma de dividir as contribuições ainda é adequada a domicílios com diferentes números de pessoas que trabalham e de dependentes.
A sociedade da EY diferencia esse regime de seguro dos empregados do Seguro Nacional de Saúde, que tem regras de contribuição distintas. A seção de perguntas frequentes também informa que o número de dependentes não altera o prêmio do seguro de cuidados de longo prazo da pessoa segurada.
Quem pode ser considerado dependente?
A condição de dependente no seguro de saúde exige certificação. Ser parente de um empregado segurado ou ser considerado dependente para fins tributários não é suficiente por si só.
As orientações sobre a elegibilidade de dependentes da Sociedade de Seguro de Saúde da EY Japão estabelecem critérios relativos a parentesco, renda, residência e sustento financeiro. Cônjuges, filhos, netos, irmãos, pais e avós podem se qualificar sem necessariamente morar com a pessoa segurada. Alguns outros parentes precisam morar na mesma casa.
O limite habitual de renda anual é inferior a ¥1,3 milhão. Para pessoas com 60 anos ou mais e pessoas com deficiência que atendam aos requisitos, o limite é inferior a ¥1,8 milhão. Uma exceção mais recente permite renda inferior a ¥1,5 milhão para pessoas de 19 a 22 anos, exceto o cônjuge da pessoa segurada.
A dependência financeira também é levada em conta. Em geral, as orientações da EY exigem que a renda do parente seja inferior à metade da renda da pessoa segurada. Para parentes que moram em outro lugar, a renda deles deve ser inferior ao valor do sustento financeiro enviado pela pessoa segurada.
A renda inclui mais do que salários. Pensões, rendimentos de atividades comerciais, determinados benefícios, aluguéis, juros e outras receitas recorrentes podem entrar no cálculo. Por isso, as famílias devem verificar as regras da seguradora pertinente, em vez de considerar apenas o salário de uma pessoa.
Por que o trabalho e os cuidados não remunerados são centrais no debate
O ministério apresentou a discussão como parte da construção de um sistema de seguridade social que trate de forma neutra diferentes modos de trabalhar e estruturas familiares. Em termos simples, a questão é como evitar que os domicílios tenham um incentivo financeiro para escolher um regime de trabalho em vez de outro.
Um cônjuge que se aproxima do limite de renda para dependentes pode avaliar os ganhos adicionais em relação ao custo de entrar no seguro em nome próprio. Integrantes do conselho favoráveis à revisão argumentaram que fatores institucionais que desestimulam mulheres casadas a trabalhar devem ser eliminados, assim como diferenças injustificadas decorrentes da situação do cônjuge.
Outros integrantes defenderam uma avaliação mais ampla, que reconheça devidamente o valor do cuidado não remunerado de crianças e parentes. Um cônjuge dependente pode ter emprego remunerado limitado porque dedica tempo a tarefas domésticas que não geram salário.
Qualquer prêmio adicional afetaria o orçamento familiar, por isso os detalhes seriam importantes: de quem seria cobrada a contribuição, como ela seria calculada e como seriam tratadas as famílias com renda limitada ou responsabilidades significativas de cuidado. Essas escolhas de desenho ainda fazem parte da discussão.
O debate também diz respeito a pessoas que já contribuem por meio do próprio emprego. Trabalhar menos horas não significa automaticamente que alguém possa permanecer como dependente. Na época da discussão de novembro, em geral, empregados que trabalhavam pelo menos 20 horas por semana em empresas com mais de 50 funcionários não podiam ser cobertos como dependentes quando os requisitos de adesão aplicáveis eram atendidos.
Para esses trabalhadores, a questão prática é a própria adesão ao seguro, e não simplesmente saber se a renda anual fica abaixo de ¥1,3 milhão. Tanto o limite de renda quanto os requisitos de adesão relacionados ao local de trabalho afetam a situação da família.
As regras de renda já estão mudando
A revisão mais ampla dos prêmios ocorre paralelamente a mudanças específicas na certificação de dependentes. Desde 1º de outubro de 2025, parentes elegíveis com pelo menos 19 e menos de 23 anos podem ter renda anual inferior a ¥1,5 milhão, em vez do limite habitual de ¥1,3 milhão.
O aumento é de ¥200 mil, cerca de 15,4% acima de ¥1,3 milhão. A sociedade da EY informa que essa faixa etária não inclui cônjuges e que não é necessário que o parente seja estudante. A idade é considerada em 31 de dezembro do ano em que ocorre a certificação.
A partir de 1º de abril de 2026, segundo as orientações da EY, a avaliação da renda anual usará estimativas de ganhos calculadas com base em documentos de emprego, incluindo salário por hora, jornada e dias trabalhados. Quando não houver documentos que confirmem as condições de emprego, continuarão sendo aceitas provas como contracheques ou estimativas de renda fornecidas pelo empregador.
As famílias precisam apresentar documentos atualizados quando um contrato for renovado ou as condições de trabalho mudarem. As orientações também permitem uma nova avaliação da elegibilidade quando a renda anual efetiva ultrapassar significativamente o limite aplicável e o salário indicado no contrato tiver sido subestimado de forma injustificada.
Ganhos extras temporários recebem tratamento específico. Um dependente cuja renda aumente por causa de horas de trabalho adicionais motivadas pela escassez de mão de obra pode manter a elegibilidade se o empregador fornecer a certificação exigida.
A sociedade da EY informa que isso normalmente pode se aplicar por até dois anos consecutivos para a mesma pessoa. Se os ganhos ultrapassarem o limite por três anos consecutivos, será necessário iniciar os procedimentos para retirar a condição de dependente. Em geral, freelancers e trabalhadores autônomos não podem recorrer a essa medida.
Seguradoras já verificam quem deve receber cobertura
As regras de certificação de dependentes da Sociedade de Seguro de Saúde da Takeda explicam por que as verificações de elegibilidade são importantes para as finanças do seguro dos empregados. Cobrir um parente inelegível significa usar os recursos dos prêmios para pagar despesas médicas e repassar custos a empregadores e outras pessoas seguradas.
A Takeda afirma que certifica dependentes com base nas leis, regulamentações e comunicados oficiais sobre seguro de saúde, verificando se o empregado é o principal responsável pelo sustento do parente e se pode continuar nessa função. A sociedade também revê anualmente a elegibilidade dos dependentes.
A residência é outra condição. Desde 1º de abril de 2020, em geral, os dependentes precisam morar no Japão. Há exceções para pessoas que estudam temporariamente no exterior e familiares que acompanham um empregado segurado enviado para trabalhar fora do país, quando se considera que seu sustento continua vinculado ao Japão.
Parentes que moram em outro lugar podem precisar apresentar comprovantes de apoio financeiro regular. A sociedade da EY exige transferências verificáveis e informa que dinheiro entregue pessoalmente, contas compartilhadas e declarações, por si sós, não são provas suficientes. Em geral, espera-se que o apoio continue sendo enviado cerca de uma vez por mês.
As famílias também têm o dever de comunicar mudanças. Um emprego, uma alteração no apoio financeiro ou a adesão a outro plano de seguro podem exigir a retirada da cobertura como dependente. As duas sociedades descrevem a exigência de notificação rápida, em geral dentro de cinco dias, e seus procedimentos detalhados determinam as datas da certificação.
Não atualizar a elegibilidade pode ter consequências financeiras diretas. As sociedades alertam que a certificação de dependente pode ser cancelada retroativamente e que despesas médicas pagas durante um período de inelegibilidade podem ser cobradas de volta.
Revisão paralela da previdência tem outro cronograma
O governo também está analisando o regime de segurados da Categoria III do sistema público de previdência. Nesse regime, cônjuges elegíveis sustentados por empregados podem ter cobertura previdenciária sem pagar contribuições individualmente.
O ministério começou a considerar uma redução do alcance da Categoria III em setembro. O governo pretende incorporar os resultados às reformas previdenciárias planejadas para 2030.
Os dependentes do seguro de saúde formam um grupo mais amplo, que inclui pais e filhos elegíveis, além de cônjuges. Portanto, a discussão sobre o seguro de saúde abrange diferentes relações familiares, embora ambos os debates tratem da divisão das contribuições entre os domicílios.
As principais datas mostram como as discussões se relacionam com mudanças de elegibilidade já adotadas:
- 1º de abril de 2020: Entrou em vigor a exigência geral de residência no Japão para dependentes do seguro de saúde, com exceções.
- Setembro: O ministério começou a analisar a redução do alcance da cobertura previdenciária da Categoria III.
- 1º de outubro de 2025: O limite de renda subiu para menos de ¥1,5 milhão para dependentes elegíveis de 19 a 22 anos, exceto cônjuges.
- 17 de novembro: O painel do Conselho de Seguridade Social começou a discutir se as contribuições para o seguro de saúde de dependentes deveriam ser revistas.
- 1º de abril de 2026: A abordagem de avaliação de renda descrita pela sociedade da EY mudará, dando maior peso aos termos dos contratos de trabalho.
- 2030: O governo planeja incorporar a revisão da Categoria III à reforma previdenciária.
O que as famílias precisam acompanhar
Enquanto o conselho analisa a questão dos prêmios, os empregados que sustentam parentes ainda precisam seguir as regras atuais de certificação de sua seguradora. As verificações práticas imediatas dizem respeito à renda, à adesão ao seguro por meio do emprego, à continuidade do apoio financeiro e a eventuais mudanças que precisam ser comunicadas.
A tarefa do conselho é mais ampla: decidir se a cobertura sem um prêmio à parte para dependentes deve continuar como está. As discussões reúnem duas preocupações concretas: as contribuições de famílias em que ambos os cônjuges trabalham e as finanças de famílias cujos integrantes prestam cuidados não remunerados ou dependem da renda de outra pessoa.
Uma decisão viável precisará abordar tanto quem paga quanto como os parentes elegíveis mantêm a cobertura médica. Para as famílias, esses detalhes determinarão o impacto nos gastos mensais e nas escolhas sobre trabalho remunerado.
Principais pontos
- O Ministério da Saúde do Japão iniciou discussões em 17 de novembro sobre contribuições de familiares dependentes.
- Atualmente, dependentes elegíveis recebem benefícios do seguro de saúde dos empregados sem pagar prêmios à parte.
- O prêmio de um empregado segurado é calculado com base na remuneração, não no número de dependentes.
- O limite habitual de renda para dependentes é inferior a ¥1,3 milhão, com exceções conforme a idade e a deficiência.
- Integrantes do conselho apontaram tanto obstáculos ao trabalho remunerado quanto o valor do cuidado não remunerado de crianças e parentes.
- Nenhuma decisão sobre o seguro de saúde nem prazo para uma conclusão foram anunciados.
- Uma revisão paralela da previdência deverá contribuir para as reformas planejadas para 2030.