Parcelas fáceis em meio à crescente falta de dinheiro nos domicílios
Uma pesquisa com 1.406 pessoas em 17 províncias do norte da Tailândia revelou a pressão financeira por trás da iniciativa do Banco da Tailândia para regulamentar o crédito do tipo compre agora, pague depois: cerca de 40% dos domicílios do Norte têm renda inferior às despesas, ante aproximadamente 32% no país.
Conteúdo
- Parcelas fáceis em meio à crescente falta de dinheiro nos domicílios
- O que as regras propostas mudariam
- Contas cresceram mais de oito vezes em três anos
- Jovens começam a se endividar cedo
- Por que as famílias do Norte enfrentam mais pressão
- Agricultores e pequenas empresas têm poucas reservas
- Salários regulares não eliminam a pressão das dívidas
- Escolas, empregadores e plataformas de compras têm seu papel
- A assistência para dívidas precisa acompanhar as novas regras
- Pontos principais
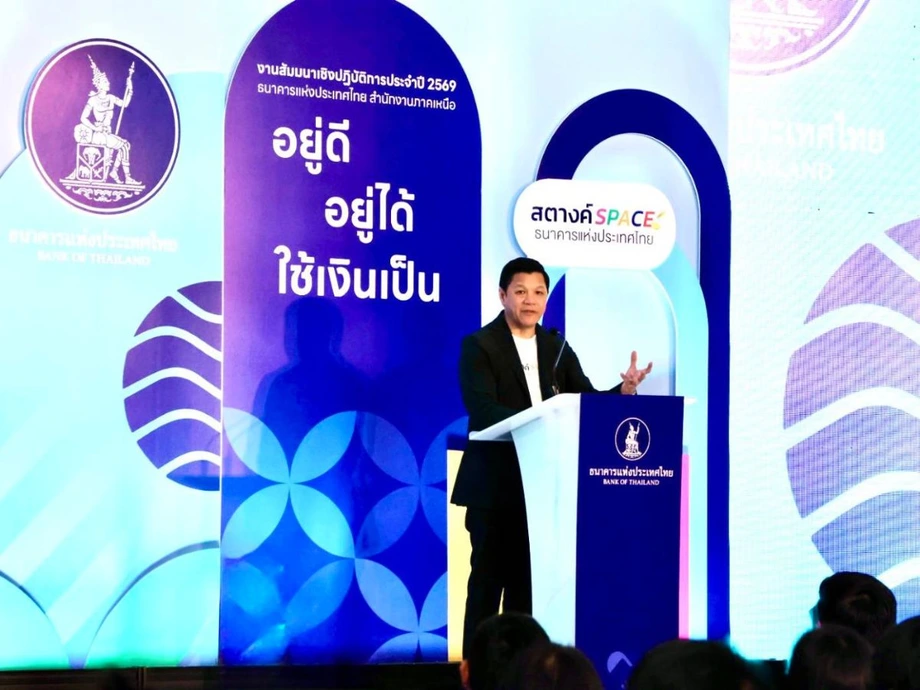
Os resultados foram apresentados no escritório regional norte do banco central, em Chiang Mai, durante um seminário sobre bem-estar financeiro em 16 de novembro de 2026. Eles mostram uma região onde a renda domiciliar caiu mais rapidamente do que a média nacional, trabalhadores têm grandes responsabilidades com dependentes e muitas famílias dispõem de pouco dinheiro para emergências.
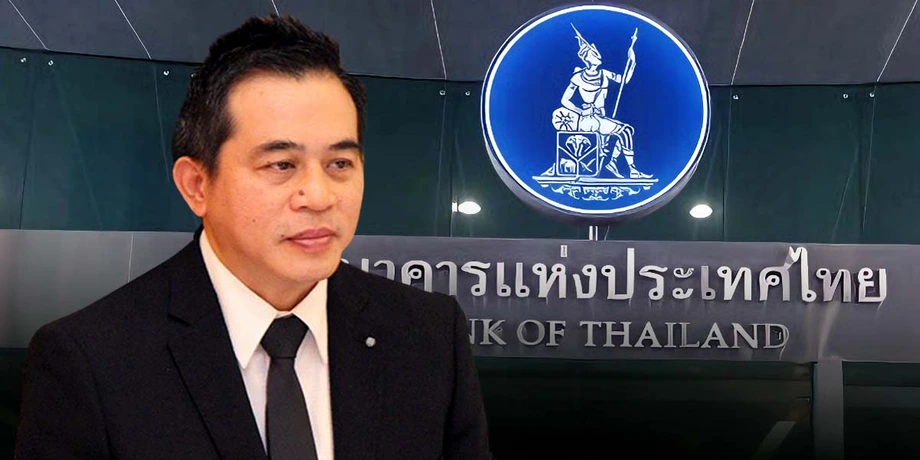
O governador Vitai Ratanakorn associou essas pressões a uma economia desigual, na qual o crescimento beneficia alguns grupos muito mais do que outros. O banco central busca reforçar a supervisão do crédito parcelado, ao mesmo tempo que promove educação financeira, assistência para dívidas e apoio a pequenas empresas.
Uma proposta de marco regulatório restringiria os serviços de compre agora, pague depois a pessoas com pelo menos 20 anos, estabeleceria um limite máximo de crédito de 20 mil baht por pessoa e limitaria o custo anual do empréstimo a uma taxa efetiva de 15%. Cada compra teria de ser quitada em até seis meses.
A proposta ainda é uma minuta. Comunicados públicos mencionam cronogramas diferentes, incluindo uma consulta de 16 de outubro a 15 de novembro e um anúncio previsto para um a dois meses depois. Não há uma data confirmada para o início da vigência. Para quem toma empréstimos, a preocupação imediata é a combinação entre o acesso fácil ao crédito e orçamentos domésticos que já estão além do limite.
O compre agora, pague depois, frequentemente abreviado como BNPL, permite que alguém receba uma compra imediatamente e pague mais tarde ou em parcelas. Cada pagamento pode parecer administrável por si só. Mas várias compras parceladas ao mesmo tempo podem deixar muito menos dinheiro para alimentação, aluguel e dívidas já existentes.
O que as regras propostas mudariam
A vice-porta-voz do governo, Lalida Pervatavis, descreveu a minuta como uma iniciativa conjunta do Ministério das Finanças, sob o ministro Ekniti Nitithanprapas, e do Banco da Tailândia. As proteções propostas vão além da taxa de juros anunciada.
- Os tomadores de crédito teriam de ter pelo menos 20 anos.
- O limite máximo de crédito seria de 20 mil baht por pessoa.
- O custo total do empréstimo seria limitado a uma taxa anual efetiva de 15%.
- O prazo de pagamento de cada compra não poderia ultrapassar seis meses.
- Os credores avaliariam a capacidade de pagamento e informariam juros, tarifas e cronogramas de pagamento.
- Os fornecedores separariam a decisão de comprar um item do pedido de crédito e seguiriam práticas justas de cobrança de dívidas.
O cálculo de custos proposto incluiria tarifas e aumentos de preço aplicados quando o cliente escolhe pagar em parcelas. Isso importa porque uma compra pode ficar mais cara devido ao preço parcelado mais alto, mesmo quando os juros anunciados parecem baixos. A taxa anual efetiva expressa o custo do empréstimo em termos anuais, levando em conta a estrutura dos pagamentos.
Lalida explicou a posição do governo sobre o crédito digital conveniente:
"O governo quer que as pessoas tenham acesso a serviços financeiros convenientes e justos, mas elas precisam entender os custos e as obrigações da dívida antes de escolher pagar em parcelas", disse Lalida.
Separar as compras da aprovação do crédito criaria uma decisão específica sobre tomar um empréstimo, em vez de deixar que ele passe despercebido no processo de pagamento. A análise da capacidade de pagamento exigiria que os credores considerassem se os clientes conseguem cumprir suas obrigações, além do apelo da própria compra.
Contas cresceram mais de oito vezes em três anos
Dados do Banco da Tailândia sobre oito grandes operadoras de BNPL mostram que o número de contas passou de 600 mil em 2021 para 4,91 milhões no fim de 2024. Isso representa um aumento de 4,31 milhões de contas, ou cerca de 8,2 vezes o total inicial. O valor das transações cresceu, em média, 38% ao ano.
A expansão levou o crédito parcelado para as compras do dia a dia. Vitai citou exemplos de um chá com bolhas de tapioca de 106 baht e uma refeição de arroz com frango de 50 baht pagos ao longo de quatro meses. Segundo seu relato, algumas taxas de juros do BNPL chegaram a 16% a 18%.
Os números e anúncios mostram uma rápida expansão, seguida por uma iniciativa para estabelecer proteções mais específicas:
- 2021: Oito grandes operadoras registraram cerca de 600 mil contas de BNPL.
- Fim de 2024: O total de contas chegou a 4,91 milhões.
- 16 de outubro a 15 de novembro: Autoridades descreveram um período de consulta pública sobre as regras preliminares, sem especificar o ano no anúncio.
- 16 de novembro de 2026: O seminário em Chiang Mai apresentou resultados sobre o bem-estar financeiro no Norte e discutiu uma supervisão mais rigorosa do BNPL.
O banco central descreveu o foco pretendido como sendo as empresas que oferecem crédito por meio de serviços de compras. Negócios existentes operam sob diferentes regimes jurídicos: credores digitais licenciados podem oferecer empréstimos de até 20 mil baht, com juros de até 25%, enquanto outro modelo de crédito permite empréstimos maiores, com juros limitados a 15%. A minuta introduziria proteções voltadas especificamente ao crédito do tipo BNPL.
Jovens começam a se endividar cedo
Vitai disse que cerca de 25 milhões de pessoas na Tailândia têm dívidas. Entre pessoas de 20 a 35 anos, afirmou que 52,7% estão endividadas e que 27% das dívidas desse grupo etário foram classificadas como inadimplentes. O relato do seminário descreveu cerca de metade dos jovens adultos como endividados e um em cada cinco jovens endividados com dívidas em atraso.
Os números medem diferentes aspectos da dificuldade financeira: a parcela do dinheiro classificada como dívida inadimplente e a parcela de tomadores de crédito afetados. Um empréstimo inadimplente, ou NPL, é aquele cujo pagamento está significativamente atrasado.
A preocupação do banco central é que os problemas com empréstimos possam começar antes de o jovem adulto ter renda estável ou economias. As parcelas de várias compras podem se sobrepor a despesas com transporte, moradia e educação. Quando os pagamentos atrasam, a renda do mês seguinte precisa cobrir tanto as despesas atuais quanto as obrigações vencidas.
Lalida descreveu esse acúmulo de pagamentos ao explicar as proteções propostas:
Mesmo que cada parcela seja relativamente pequena, várias compras ao mesmo tempo podem criar um encargo financeiro acima do que as pessoas conseguem pagar. Por isso, esta iniciativa regulatória busca promover a transparência e prevenir problemas de endividamento domiciliar de longo prazo.
A posição de Vitai é que os serviços de BNPL devem continuar disponíveis, com proteções adequadas. As medidas em análise incluem restrições aos produtos elegíveis, além de requisitos de idade e verificações da capacidade de pagamento.
Por que as famílias do Norte enfrentam mais pressão
A renda domiciliar no Norte caiu 5,5%, ante uma queda nacional de 2,5%, segundo os números apresentados junto com os resultados regionais. O recuo no Norte foi 3 pontos percentuais maior. Cerca de 40% dos domicílios da região tinham renda insuficiente, aproximadamente 8 pontos percentuais acima do índice nacional de 32%.
O Norte também tinha a maior razão de dependência do país, de 67%. Esse indicador compara crianças e idosos com a população em idade ativa. Uma razão mais alta significa que uma parcela menor da população trabalhadora precisa sustentar mais dependentes, aumentando a pressão sobre a renda familiar.
Nat Lumpikanon, diretor do escritório regional norte do Banco da Tailândia, apresentou a pesquisa com 1.406 pessoas. Ela identificou diferentes dificuldades entre as ocupações: renda irregular entre agricultores, poupança insuficiente para emergências entre empresários, dívidas de consumo entre empregados do setor privado e alto endividamento entre funcionários públicos.
A pontuação média de conhecimentos financeiros foi de 72,1. Junto com os dados de renda e poupança, essa pontuação ajuda a explicar por que o banco central combina educação financeira com mudanças nos hábitos financeiros. Saber fazer um orçamento e ter renda suficiente para cobrir as despesas essenciais são partes distintas do mesmo problema domiciliar.
Segundo o relato do seminário, Vitai afirmou que a economia crescia 2,4%, mas ressaltou que os benefícios eram distribuídos de forma desigual. Esse padrão é frequentemente chamado de economia em K: alguns domicílios e empresas avançam, enquanto outros ficam para trás.
Agricultores e pequenas empresas têm poucas reservas
Entre os agricultores pesquisados no Norte, 44% não tinham dinheiro suficiente para cobrir as despesas. A quantia média que sobrava para poupar era de apenas 643 baht por mês, e 73% tinham reservas para menos de seis meses de despesas.
A renda agrícola costuma chegar na época da colheita, enquanto as contas da família continuam durante todo o ano. O escritório regional norte propôs separar as contas de acordo com os ciclos de renda, ajudando as famílias a distribuir o dinheiro recebido em determinado momento pelos meses até o próximo pagamento.
Os pequenos empresários enfrentavam uma falta semelhante de proteção contra imprevistos. Cerca de 39% não tinham dinheiro suficiente para as despesas, e 74% não dispunham de reservas adequadas para emergências. Entre as medidas sugeridas estavam lembretes para revisar as finanças do negócio e separar dinheiro especificamente para custos inesperados.
A pressão também afeta o acesso a empréstimos. Vitai disse que a concessão de crédito a pequenas e médias empresas havia se contraído por 15 trimestres consecutivos. Ele também mencionou 80 bilhões de baht em apoio financeiro a PMEs sem depender de recursos do orçamento do governo. O relato não informou os critérios de elegibilidade nem os termos detalhados do programa.
A taxa de inadimplência das PMEs foi estimada em 9,7%. Para uma empresa com dificuldades para conseguir crédito, um mês de vendas fracas pode rapidamente se transformar em problemas para pagar salários, fornecedores ou empréstimos existentes. Hábitos financeiros podem ajudar o proprietário a administrar o dinheiro disponível, enquanto as medidas de crédito do banco central tratam do acesso a recursos.
Salários regulares não eliminam a pressão das dívidas
Os empregados do setor privado incluídos na pesquisa do Norte também enfrentavam orçamentos apertados: 33% relataram dinheiro insuficiente, 71% sentiam-se muito pressionados pelas dívidas e 87% estavam preocupados com ter dinheiro suficiente no futuro.
O escritório regional norte propôs a poupança automática no recebimento do salário. Transferir um valor para a poupança no dia do pagamento torna essa prática uma parte regular do orçamento mensal, em vez de depender do que sobra depois dos gastos.
Funcionários públicos e de empresas estatais tinham renda mais estável, mas enfrentavam exposição significativa a dívidas. Cerca de 64% tinham dívidas, enquanto 61% sentiam que o peso delas era alto. A resposta proposta incluía mostrar as obrigações de dívida nos contracheques, para que os trabalhadores pudessem ver quanto da renda já estava comprometido.
Os idosos enfrentam outro tipo de dependência. Dados nacionais citados pelo banco central estimam que a dívida média entre pessoas com 60 anos ou mais é de quase 500 mil baht por pessoa. Na pesquisa do Norte, 60% dos entrevistados mais velhos dependiam de dinheiro dos filhos ou netos, e 55% tinham reservas para menos de três meses.
O escritório regional norte sugeriu organizar pagamentos únicos para gerar renda mensal. Pagamentos previsíveis poderiam ajudar aposentados a fazer o orçamento das despesas regulares. A pesquisa também constatou que os entrevistados mais velhos estavam mais satisfeitos com suas finanças do que outros grupos, apesar da renda limitada e da dependência do apoio familiar.
Escolas, empregadores e plataformas de compras têm seu papel
Cerca de 200 pessoas de empresas, instituições de ensino, órgãos governamentais, instituições financeiras e do público participaram do seminário em Chiang Mai. O banco central inaugurou o Satang SPACE em seu escritório regional norte como espaço de aprendizado sobre economia e finanças pessoais, além de disponibilizar ferramentas gratuitas de planejamento pelo Satang Story.
Wachira Samkongam, professor da Satriwithaya School, descreveu uma sala de aula de educação financeira criada depois de ver pessoas próximas enfrentarem dificuldades durante a COVID-19. Os alunos aprendem a registrar receitas e despesas, separar necessidades de desejos, calcular impostos e planejar os custos da educação. Os pais participam do planejamento dos gastos universitários, e a capacitação de professores no Norte busca ampliar a iniciativa.
Na Mae Fah Luang University, o vice-presidente Romyen Kosaikanont descreveu a educação financeira oferecida a alunos e funcionários, incluindo pessoas que estão administrando dívidas e se preparando para a aposentadoria. A abordagem da universidade inclui um aplicativo web para avaliar a preparação financeira, apoio de equipes de recursos humanos e atividades planejadas com os alunos.
Watanyu Tantranon, executivo da Choice Mini Store, descreveu a colaboração do empregador com o banco central, instituições financeiras, a Debt Clinic by SAM e plataformas financeiras. O trabalho combina educação sobre finanças pessoais com apoio a funcionários que buscam soluções adequadas para suas dívidas.
As plataformas de compras também relatam que já fazem avaliações de crédito. Varitha Kiatpinyochai, diretora-executiva da Lazada Tailândia, disse que o LazPayLater usa inteligência artificial, comportamento de consumo e histórico de pagamentos para determinar limites de crédito. Ela reconheceu que o parcelamento ajuda a aumentar pedidos e gastos, principalmente com produtos caros e eletrodomésticos, mas ressaltou a necessidade de administrar com cuidado os riscos de endividamento domiciliar.
A assistência para dívidas precisa acompanhar as novas regras
Na apresentação inicial de suas preocupações, o banco central estimou a dívida domiciliar em 86% do produto interno bruto; no relato do seminário em Chiang Mai, o índice foi de 80%. O PIB mede o valor dos bens e serviços produzidos em uma economia, portanto a razão compara o endividamento dos domicílios com o tamanho da produção econômica anual. Quase 10% da dívida domiciliar foi classificada como inadimplente.
Vitai apresentou quatro áreas de atuação: dívida domiciliar, acesso das PMEs ao crédito, serviços financeiros justos e fluxos financeiros ilícitos. A educação financeira promoveria a prevenção por meio de escolas e outras instituições, enquanto a rede de orientadores de dívida ajudaria pessoas que já enfrentam dificuldades.
As propostas para o Norte usam o que o banco central chama de estímulos comportamentais: mudanças práticas que facilitam a realização de uma ação financeira. A poupança automática, a separação das contas e a visualização dos descontos para pagamento de dívidas transformam uma lição em um hábito repetido, adequado ao padrão de renda de cada pessoa.
As regras do BNPL tratariam do momento em que um novo empréstimo começa. A assistência para dívidas aborda obrigações existentes, enquanto o apoio empresarial e a renda domiciliar determinam quanto as pessoas conseguem pagar realisticamente. Para que as famílias do Norte que enfrentam déficits mensais possam superar essa situação, essas iniciativas precisam funcionar em conjunto.
Pontos principais
- Cerca de 40% dos domicílios do Norte têm renda inferior às despesas, ante aproximadamente 32% no país.
- Uma pesquisa com 1.406 pessoas em 17 províncias do Norte encontrou reservas limitadas para emergências em vários grupos profissionais.
- A minuta das regras de BNPL propõe idade mínima de 20 anos, limite de crédito de 20 mil baht, teto de custo anual efetivo de 15% e pagamento em até seis meses.
- O número de contas de BNPL em oito grandes operadoras passou de 600 mil em 2021 para 4,91 milhões no fim de 2024.
- O banco central está combinando a supervisão do crédito com assistência para dívidas, educação financeira direcionada e hábitos práticos de poupança.
- O marco regulatório proposto para o BNPL ainda não tem data confirmada para entrar em vigor.