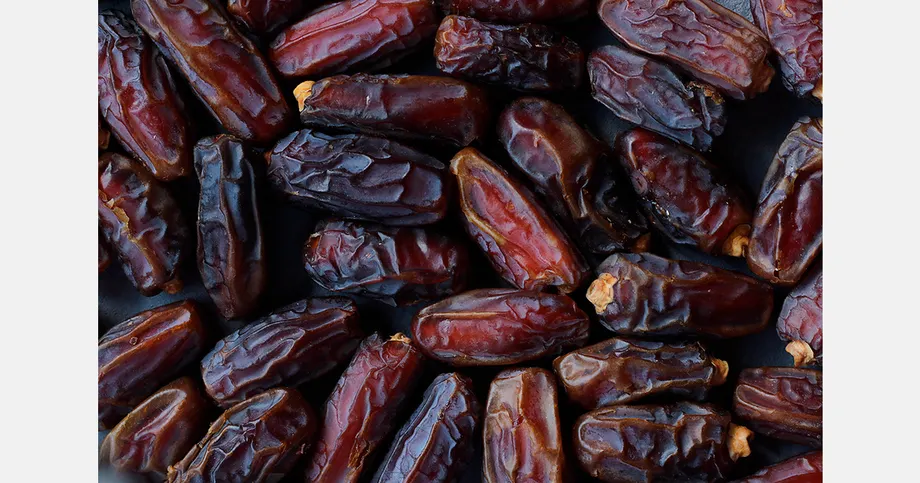
Imposto sobre tâmaras cai para 5%, enquanto tributos sobre maçãs e laranjas quase caem pela metade
O gabinete de Bangladesh aprovou a redução do imposto alfandegário sobre tâmaras importadas de 25% para 5% até 10 de março de 2027, além de um corte temporário na carga tributária total de importação de determinadas maçãs e laranjas, de 121,78% para 61%. As decisões buscam manter o abastecimento de frutas estável e os preços acessíveis durante o próximo Ramadã.
Conteúdo
- Imposto sobre tâmaras cai para 5%, enquanto tributos sobre maçãs e laranjas quase caem pela metade
- O que a redução significa para as tâmaras importadas
- O período de concessão para maçãs e laranjas é mais curto
- Quanto a redução de impostos pode diminuir os custos?
- Medidas anteriores para o Ramadã reduziram vários impostos sobre frutas
- Por que as declarações mensais do IVA estão voltando
- De uma portaria de outubro a uma lei parlamentar
- Principais pontos
O primeiro-ministro Tarique Rahman presidiu a 27ª reunião do gabinete na manhã de domingo, 15 de novembro de 2026, na Secretaria. A Divisão de Recursos Internos apresentou a proposta de redução dos impostos sobre frutas, e a Divisão do Gabinete anunciou as decisões após a reunião.
Maçãs e laranjas terão a alíquota reduzida de 24 de janeiro a 23 de fevereiro de 2027. Portanto, o período de concessão é diferente do benefício para as tâmaras, que vai até 10 de março.
O gabinete também aprovou, em princípio e em caráter definitivo, o projeto da Lei de Valor Agregado e Impostos Suplementares (Emenda) de 2026. A medida busca transformar em lei parlamentar uma portaria de outubro que restabeleceu as declarações mensais do IVA, revertendo a mudança para declarações trimestrais introduzida no orçamento do ano fiscal de 2026–27.
As duas decisões trazem mudanças práticas diferentes para famílias e empresas. Os importadores de frutas pagarão impostos menores durante os períodos especificados, e o governo espera que isso melhore o abastecimento e torne os preços mais acessíveis. Empresas sujeitas à regra de declaração do IVA voltarão a enviar suas declarações todos os meses, em até 15 dias após o fim de cada período mensal de apuração.
O que a redução significa para as tâmaras importadas
O imposto alfandegário sobre as tâmaras cai 20 pontos percentuais, de 25% para 5%. Em relação à alíquota anterior, isso representa uma redução de 80% nesse imposto específico.
Como exemplo simples, se o imposto alfandegário fosse calculado sobre um valor de importação de Tk 100, a alíquota de 25% corresponderia a Tk 25. Com a alíquota de 5%, seriam Tk 5, uma economia de Tk 20 nesse cálculo. Outros encargos e os custos para levar a fruta até as lojas ainda influenciariam o preço final de venda.
A Divisão do Gabinete definiu 10 de março de 2027 como o fim da concessão para as tâmaras. O governo vinculou a decisão à manutenção do abastecimento e à busca por preços acessíveis durante o Ramadã, quando a demanda pela fruta aumenta.
É comum comer tâmaras ao quebrar o jejum diário. A redução do imposto diminui uma das despesas dos importadores que compram estoques para esse período. O benefício final para as famílias que compram tâmaras dependerá do preço cobrado ao longo do restante da cadeia de abastecimento, incluindo transporte, armazenamento e venda no varejo.
O período de concessão para maçãs e laranjas é mais curto
Maçãs e laranjas terão redução na carga tributária total de importação, que cai 60,78 pontos percentuais, de 121,78% para 61%. A nova alíquota é aproximadamente metade da anterior.
A decisão abrange as laranjas, conhecidas localmente como malta, classificadas no código SH 08051090, e as maçãs, no código SH 08081090. O código SH é uma classificação de produtos usada pelas autoridades alfandegárias para identificar mercadorias e aplicar as regras comerciais e os impostos pertinentes. A indicação dos códigos informa aos importadores quais classificações terão direito à concessão.
O período definido para essas alíquotas menores vai de 24 de janeiro a 23 de fevereiro de 2027. Assim, os importadores que planejam comprar as maçãs e laranjas abrangidas têm um prazo específico para aproveitar a redução, diferente do prazo posterior de março aplicável às tâmaras.
A diferença entre as duas medidas tributárias é importante para entender o valor da economia. Para as tâmaras, a mudança anunciada se refere ao imposto alfandegário. Para as maçãs e laranjas, refere-se à carga tributária total de importação, que pode incluir vários impostos cobrados na fronteira.
Quanto a redução de impostos pode diminuir os custos?
Os números relativos às maçãs e laranjas permitem uma comparação simples da parcela tributária antes e durante a concessão. Sobre uma base de cálculo alfandegário inalterada de Tk 100, uma carga tributária total de 121,78% corresponde a Tk 121,78 em impostos. Com a alíquota de 61%, esse valor cai para Tk 61, uma redução de Tk 60,78.
Somando a mesma base de Tk 100 aos valores ilustrativos dos impostos, o total é de Tk 221,78 antes da concessão e Tk 161 durante o período. Nesse cálculo limitado, o valor-base mais os impostos de importação cai cerca de 27,4%. A alíquota do imposto em si diminui aproximadamente 49,9% em relação ao nível anterior.
O preço cobrado nas lojas inclui mais do que a base de cálculo alfandegário e os impostos na fronteira. O preço de compra no exterior, a taxa de câmbio, o transporte, o armazenamento e as margens cobradas pelas empresas também afetam o valor pago pelos consumidores. O governo espera que a redução dos custos de importação incentive o abastecimento e ajude a tornar as frutas mais acessíveis.
O anúncio do gabinete estabeleceu alíquotas e períodos de concessão, mas não fixou preços de varejo para nenhuma das três frutas. Os consumidores sentirão os efeitos da política nos preços e na disponibilidade encontrados nos mercados, enquanto os importadores terão redução imediata nos encargos tributários especificados.
Medidas anteriores para o Ramadã reduziram vários impostos sobre frutas
Medidas anteriores para o Ramadã atribuídas ao Conselho Nacional da Receita também reduziram os impostos sobre frutas frescas por meio de várias mudanças distintas. Um anúncio de 10 de março reduziu de 10% para 5% o imposto de renda antecipado sobre a importação de frutas.
Duas notificações emitidas em 16 de março reduziram de 30% para 25% o imposto suplementar sobre frutas frescas e isentaram o imposto antecipado de 5%. Essas medidas também buscavam manter os preços dos produtos ao alcance dos consumidores durante o Ramadã.
Imposto alfandegário, imposto suplementar, imposto antecipado e imposto de renda antecipado são componentes distintos do sistema tributário. O imposto alfandegário incide sobre mercadorias importadas, enquanto o imposto suplementar é uma cobrança adicional. Os impostos antecipados recolhem certos tributos antes do prazo, inclusive no momento da importação. Alterar várias dessas cobranças pode reduzir o valor que o importador precisa pagar quando as mercadorias entram no país.
A decisão do gabinete de novembro estabelece alíquotas e datas precisas para as três frutas mencionadas. Para maçãs e laranjas, o texto especifica uma carga combinada de 61%; para tâmaras, especifica a alíquota do imposto alfandegário. Considerar esses detalhes separadamente dá às empresas uma visão mais clara do benefício aprovado para cada produto.
Por que as declarações mensais do IVA estão voltando
A decisão sobre o IVA trata do calendário de declarações alterado no orçamento de 2026–27. Antes dessa mudança, as empresas enviavam declarações de IVA todos os meses. O orçamento introduziu a obrigação de declarar a cada três períodos de apuração, ou seja, a cada três meses, com mais 15 dias para o envio.
A Divisão do Gabinete afirmou que a declaração trimestral criou obstáculos à arrecadação de receitas na esfera local. Por isso, o governo decidiu alterar o artigo 64 da Lei de Valor Agregado e Impostos Suplementares de 2012, restabelecendo o calendário mensal.
IVA, sigla de imposto sobre valor agregado, é um tributo relacionado à venda de bens e serviços. A declaração de IVA é o documento enviado pela empresa à autoridade tributária com as transações e as informações fiscais exigidas para o período correspondente.
De acordo com a portaria revisada, emitida em outubro, a declaração deve ser enviada em até 15 dias após cada período mensal de apuração. A mudança fornece informações mais frequentes aos órgãos fiscais e exige que as empresas preparem declarações com maior frequência.
Para uma empresa que siga os intervalos de declaração estabelecidos durante um ano inteiro, a periodicidade mensal significa 12 envios programados, em vez de quatro no regime trimestral. O prazo de 15 dias para o envio permanece, mas passa a valer após cada mês, e não após cada período de três meses.
De uma portaria de outubro a uma lei parlamentar
O presidente emitiu a portaria sobre o IVA com a aprovação do gabinete enquanto o Parlamento não estava em sessão. Uma portaria permite introduzir uma medida legal por esse processo entre sessões parlamentares. Agora, o governo busca transformar a medida em lei durante a atual sessão.
Para isso, o gabinete aprovou o projeto da Lei de Valor Agregado e Impostos Suplementares (Emenda) de 2026. A Divisão de Assuntos Legislativos e Parlamentares é responsável pela análise jurídica ligada à aprovação do projeto. Não foi anunciada uma data para a aprovação parlamentar.
A sequência reúne a mudança no orçamento, a reversão de outubro e a decisão do gabinete em novembro, seguidas pelas concessões tributárias para frutas previstas para 2027:
- Orçamento de 2026–27: a declaração do IVA passou de mensal para trimestral.
- Outubro de 2026: uma portaria alterada restabeleceu as declarações mensais, com envio em até 15 dias após cada período de apuração.
- 15 de novembro de 2026: o gabinete aprovou o projeto de emenda à legislação do IVA e as concessões tributárias para a importação de frutas.
- 24 de janeiro de 2027: começa a redução da carga tributária total de importação para as maçãs e laranjas especificadas.
- 23 de fevereiro de 2027: termina o período de concessão para maçãs e laranjas.
- 10 de março de 2027: termina a concessão do imposto alfandegário de 5% para tâmaras.
Os importadores precisam se planejar de acordo com os diferentes períodos de concessão, enquanto as empresas sujeitas à regra do IVA devem organizar seus registros para as declarações mensais. Para as famílias, o benefício pretendido é ter frutas mais disponíveis e a preços acessíveis durante o Ramadã.
Principais pontos
- O imposto alfandegário sobre tâmaras importadas cai de 25% para 5% até 10 de março de 2027.
- A carga tributária total de importação de determinadas maçãs e laranjas cai de 121,78% para 61%, de 24 de janeiro a 23 de fevereiro de 2027.
- Os códigos alfandegários abrangidos são 08051090 para laranjas e 08081090 para maçãs.
- O governo busca manter o abastecimento de frutas e os preços acessíveis durante o Ramadã.
- O gabinete aprovou um projeto de lei para transformar em lei a portaria de outubro sobre o IVA.
- A regra revisada do IVA exige declarações mensais em até 15 dias após cada período de apuração, substituindo a declaração trimestral.